


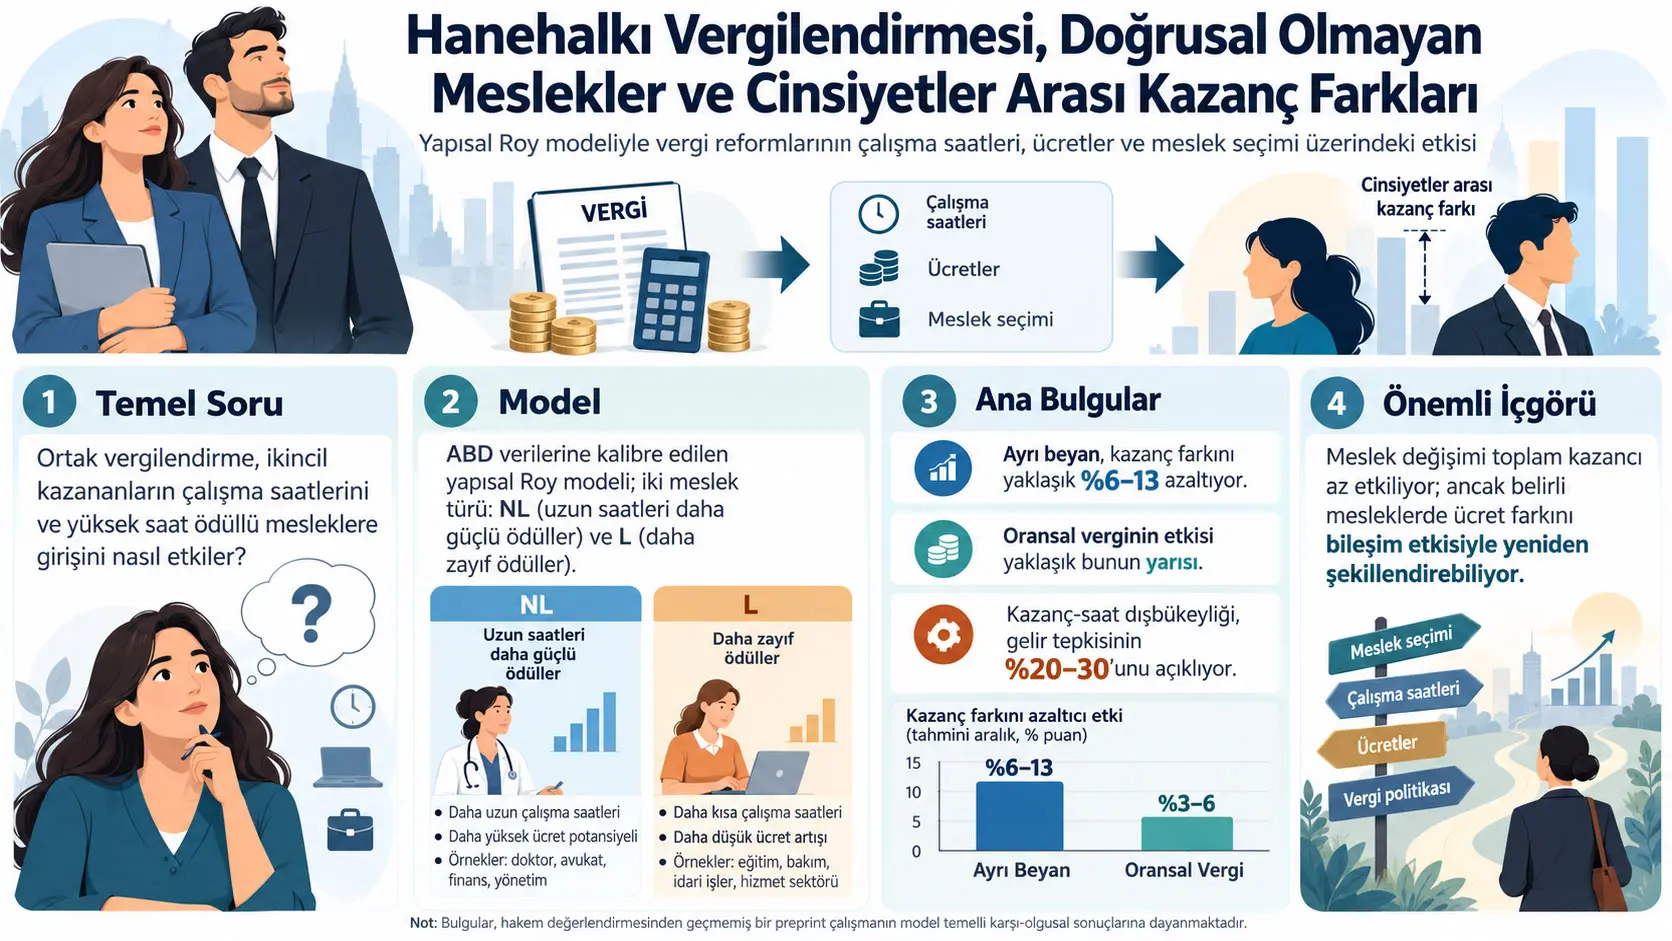
Bu çalışma, hanehalkı vergilendirmesinin kadınlar ve erkekler arasındaki çalışma saati, saatlik ücret, toplam kazanç ve meslek seçimi farklarını nasıl değiştirebileceğini, mesleğe göre çalışma saatlerinin getirilerinin doğrusal olmamasını içeren yapısal bir Roy modeliyle inceliyor. Yapısal Roy modeli, bireylerin farklı mesleklerdeki kazanç potansiyelleri, çalışma tercihleri ve vergi teşvikleri karşısında hem çalışma saatlerini hem de mesleklerini endojen olarak seçebildiği nicel bir meslek seçimi çerçevesidir. Model ABD verilerinden alınan hedef momentlere kalibre ediliyor ve ortak artan oranlı vergilendirme başlangıç durumuna karşı gelir-nötr ayrı beyan ile oransal vergilendirme reformları karşılaştırılıyor. Model sonuçlarına göre ayrı beyan, kullanılan iki emek arzı elastikiyeti kalibrasyonunda toplam cinsiyetler arası kazanç farkını yaklaşık %6,2 ile %12,8 arasında azaltırken oransal vergilendirmenin etkisi yaklaşık yarısı büyüklüğünde kalıyor. Sonuçlar ampirik bir politika deneyi değildir; belirli veri momentleri, fonksiyonel biçimler ve kalibrasyon varsayımları altında elde edilen karşı-olgusal model sonuçlarıdır.
Çalışmanın merkezi mekanizması, bazı mesleklerde daha uzun çalışma saatlerinin yalnız toplam çalışılan süreyi değil, saatlik ücreti de yükseltebilmesidir. Makale bu meslekleri yüksek çalışma saati getirisine sahip NL meslekleri olarak, çalışma saati getirisi daha zayıf olan grubu ise L olarak sınıflandırıyor. Modelde ortak artan oranlı vergilendirme, özellikle hane içinde ikincil kazananın marjinal çalışma teşvikini azaltabiliyor. Çalışma saatlerinin saatlik ücretle pozitif etkileştiği NL mesleklerinde bu etki iki kanaldan ilerliyor: daha az saat çalışmak toplam çalışma miktarını düşürüyor ve aynı zamanda saatlik ücretin çalışma saati üzerinden elde edilen kısmını zayıflatıyor.
Ayrı beyan reformu başlangıç kalibrasyonunda kadınların yıllık çalışma saatini %3,04, saatlik ücretini %1,25 ve vergiye tabi gelirini %2,98 artırırken erkeklerin çalışma saatini %0,64, saatlik ücretini %0,26 ve vergiye tabi gelirini %1,06 azaltıyor. Daha yüksek emek arzı elastikiyeti kullanılan \(\eta=1.5\) kalibrasyonunda kadınların saat yanıtı %6,99'a, vergiye tabi gelir yanıtı %6,59'a yükseliyor. Buna karşılık oransal vergilendirme kadınların çalışma ve kazançlarını daha fazla yükseltse bile erkeklerin çalışma ve kazançlarını da belirgin biçimde artırdığı için cinsiyet farklarını ayrı beyan kadar güçlü daraltmıyor.
Makalenin önemli sonuçlarından biri, kazanç değişiminin yalnız standart “çalışma saati × başlangıç ücreti” kanalından oluşmamasıdır. Meslek içindeki kazanç-saat dışbükeyliği, reformlara, cinsiyete ve kalibrasyona bağlı olarak vergiye tabi gelir değişiminin yaklaşık %20–30'unu açıklıyor. Meslek değiştirme kanalının toplam kazanç değişimine katkısı ise en fazla yaklaşık %3,5 düzeyinde kalıyor. Bununla birlikte meslek değişimi meslek içi ortalama ücretlerin kimlerden oluştuğunu değiştirdiği için toplam etkisi küçük olsa bile belirli bir meslekte ölçülen kadın-erkek ücret farkını önemli ölçüde değiştirebiliyor.
Çalışma özellikle şu noktada dikkat gerektiriyor: bir reform kadınların toplam kazancını yükseltebilir ve toplam cinsiyet kazanç farkını daraltabilir; buna rağmen kadınların giriş yaptığı belirli bir meslekte ortalama ücret farkı aynı ölçüde daralmayabilir, hatta bazı kalibrasyonlarda hafifçe büyüyebilir. Bu sonuç, reformun başarısız olduğu anlamına gelmez. Mesleğe yeni giren kadınların başlangıç özelliklerinin o meslekte zaten çalışan kadınlardan farklı olması, grup ortalamasının bileşimini değiştirmektedir.
Araştırma problemi: vergi sistemi neden mesleklerin çalışma saati yapısıyla birlikte düşünülüyor?
Çalışmanın çıkış noktası, yüksek kazanç sağlayan bazı mesleklerin uzun çalışma saatlerini orantısız biçimde ödüllendirebilmesidir. Eğer bir meslekte daha fazla saat çalışmak yalnızca “daha fazla saat × sabit ücret” biçiminde ek kazanç sağlamıyor, aynı zamanda saatlik ücreti de yükseltiyorsa, çalışma saatlerini azaltan herhangi bir vergi teşviki toplam kazancı iki ayrı kanaldan etkileyebilir. Bu nedenle hanehalkı vergilendirmesinin çalışma saati kararlarını değiştirmesi, sabit ücretli standart emek arzı modelinden daha büyük bir kazanç etkisi yaratabilir.
Model çiftlerden oluşuyor ve her eş hem meslek \(o\in\{1,2\}\) hem de yıllık çalışma saati \(h_g\) seçiyor. Alt indis \(g\), erkeği \(m\) veya kadını \(f\) gösteriyor. Çalışmadaki seçimler tek bir yılın kısa dönemli davranışları olarak değil, ortalama yaşam boyu sonuçların temsili olarak yorumlanıyor. Yazarlar bu nedenle raporlanan çalışma saati yanıtlarının işgücü piyasasına bağlılıktaki değişiklikleri de kapsadığını belirtiyor.
Doğrusal Olmayan Meslek Nedir ve Uzun Çalışma Saatleri Ücreti Neden Etkiler?
Bu çalışmada doğrusal olmayan meslek, belirli bir çalışma saati eşiğinin altında daha fazla çalışmanın yalnız toplam çalışma süresini değil saatlik ücreti de yükselttiği meslektir; modelde bu güç \(\theta_o\) parametresiyle ölçülür ve NL mesleğinde \(\theta_1=0.6\), L mesleğinde \(\theta_2=0.2\) olarak alınır. Dolayısıyla NL mesleğinde aynı yetenek düzeyindeki bir kişinin çalışma saatindeki artış, L mesleğine göre kazancı daha kuvvetli biçimde yükseltir; ancak bu dışbükey ilişki \(\tilde h=2500\) yıllık saat eşiğinden sonra düzleşir.
Denklem 1: çalışma saati ile kazanç arasındaki dışbükey ilişki
Meslek \(o\)'daki kazanç şu biçimde tanımlanıyor:
\[ y_o(h,a_{og})=a_{og}f_o(h), \qquad f_o(h)= \begin{cases} h^{1+\theta_o}, & h\leq \tilde h,\\ \tilde h^{\theta_o}h, & h>\tilde h. \end{cases} \tag{1} \]
Burada \(a_{og}\), bireyin meslek \(o\)'ya özgü kazanç yeteneğini; \(h\), yıllık çalışma saatini; \(\theta_o\), o mesleğin çalışma saatlerine verdiği doğrusal olmayan getirinin gücünü; \(\tilde h\) ise dışbükey ilişkinin sona erdiği çalışma saati eşiğini temsil eder.
\(h\leq\tilde h\) bölgesinde saatlik ücret:
\[ w_o=\frac{y_o}{h}=a_{og}h^{\theta_o}. \]
Bu eşitlik, \(\theta_o>0\) olduğu sürece daha uzun çalışmanın saatlik ücreti de artırdığını gösterir. NL mesleğinde \(\theta_1=0.6\), L mesleğinde \(\theta_2=0.2\) olduğu için saatlik ücret çalışma saatlerine NL mesleğinde daha duyarlıdır. \(h>\tilde h\) olduğunda kazanç \(a_{og}\tilde h^{\theta_o}h\) biçiminde saatle doğrusal hale gelir ve saatlik ücret \(a_{og}\tilde h^{\theta_o}\) düzeyinde sabitlenir.
Bu parça-bazlı yapı bilimsel yorum açısından önemlidir. Model sonsuza kadar artan bir “uzun saat primi” varsaymaz. Çalışma saati primi yalnız belirlenen eşik altında etkindir; eşikten sonra saatlik ücretin çalışma saati gradyanı sıfırlanır.
Denklem 2: tüketim, piyasa çalışması ve piyasa dışı zaman yükümlülüğü
Her eşin fayda fonksiyonu:
\[ u_g(c_g,T_g+h_g) = \log c_g - \phi_g \frac{(T_g+h_g)^{1+\eta}}{1+\eta}. \tag{2} \]
\(c_g\) tüketime, \(T_g\) piyasa dışı zaman yükümlülüğüne, \(h_g\) piyasa çalışma saatine, \(\phi_g\) çalışmaya ilişkin fayda maliyetinin düzeyine ve \(\eta\) zaman yükünün eğriliğine karşılık gelir. Modelde \(T_f>T_m\) kabul edilir ve kalibrasyonda \(T_f=500\) yıllık saat, \(T_m=0\) alınır.
Bu değerler gerçek dünyadaki bütün kadınların 500 saat, bütün erkeklerin sıfır saat ev işi yaptığı yönünde doğrudan bir veri ölçümü değildir. Bunlar modelin kullanılan referans kalibrasyonundan aldığı sabit parametrelerdir. Bu ayrım özellikle önemlidir; model parametresi ile doğrudan gözlenen toplumsal davranış aynı şey değildir.
\(\eta\) yükseldikçe toplam zaman yükünün marjinal fayda maliyeti daha hızlı büyür ve çalışma saatlerinin ücrete verdiği tepki küçülür. Çalışmanın başlangıç kalibrasyonu \(\eta=3\), alternatif daha elastik kalibrasyonu ise \(\eta=1.5\) kullanıyor.
Çalışma saati elastikiyeti
Marjinal fayda ve vergi sonrası elde tutma oranı sabit tutulduğunda gözlenen ücrete göre içsel çalışma saati elastikiyeti:
\[ \varepsilon_{h,w} = \frac{T_g+h_g}{\eta h_g}. \]
\(\eta=3\) kalibrasyonunda bu değer erkeklerde 0,33 ve kadınlarda medyan 0,44'tür. Aynı hedef momentlere \(\eta=1.5\) ile yeniden kalibrasyon yapıldığında değerler sırasıyla 0,67 ve 0,88'e yükselir. Böylece çalışma, reform sonuçlarının tek bir emek arzı elastikiyeti varsayımına bağımlı olup olmadığını iki farklı davranışsal duyarlılık düzeyi üzerinden sınar.
Denklem 3: ortak vergilendirme, ayrı beyan ve oransal vergi aynı fonksiyonda
Hanehalkının kullanılabilir geliri:
\[ y^d = \lambda \left[ y_f^{\,1-(1-\psi)\tau} + y_m^{\,1-(1-\psi)\tau} \right]^{ \frac{1-\tau}{1-(1-\psi)\tau} }. \tag{3} \]
\(\tau\) vergi sisteminin artan oranlılığını, \(\lambda\) vergi düzeyi ölçek parametresini ve \(\psi\) eşlerin kazançlarının vergi hesabında ne ölçüde birlikte ele alındığını belirleyen beyan parametresini gösterir.
Başlangıç durumunda \(\psi=1\) ve \(\tau>0\) olduğundan ortak artan oranlı vergilendirme vardır. Bu durumda fonksiyon:
\[ y^d=\lambda(y_f+y_m)^{1-\tau} \]
biçimine indirgenir. Dolayısıyla bir eşin marjinal vergi teşviki diğer eşin kazancından da etkilenebilir.
Ayrı beyan reformunda \(\psi=0\) yapılır, fakat \(\tau\) korunur. Böylece kullanılabilir gelir:
\[ y^d=\lambda\left(y_f^{1-\tau}+y_m^{1-\tau}\right) \]
biçimini alır. Eşlerin kendi kazançları aynı artan oranlı yapı altında ayrı ayrı vergilendirilir.
Oransal vergi reformunda ise \(\tau=0\) yapılır ve \(\psi\)'nin önemi kalmaz:
\[ y^d=\lambda(y_f+y_m). \]
Her iki reformda da \(\lambda\), toplam vergi gelirini korumak amacıyla ayarlanır. Bu nedenle çalışma, basitçe vergi yükünü azaltan senaryoları değil, gelir-nötr vergi yapısı değişikliklerini karşılaştırır.
Ayrı Vergi Beyanı Cinsiyetler Arası Kazanç Farkını Neden Azaltıyor?
Ayrı beyan, modelde ortak vergilendirme altında eşinin yüksek geliri nedeniyle görece yüksek marjinal vergi teşvikiyle karşılaşan ikincil kazananın kendi çalışma gelirini ayrı vergilendirerek çalışma teşvikini güçlendirdiği için cinsiyetler arası kazanç farkını azaltır; kadınlar modelde daha sık ikincil kazanan konumunda olduğundan saat ve kazanç yanıtları erkeklerden daha güçlüdür. Oransal vergilendirme ise artan oranlılığı her iki eş için kaldırdığı için erkeklerin çalışma ve kazançlarını da belirgin ölçüde artırır ve göreli fark üzerindeki etkisi daha küçük kalır.
Modelin neden iki ayrı reformu karşılaştırdığı
Ayrı beyan ile oransal vergi aynı politika değildir. Ayrı beyan, artan oranlılığı korurken vergi birimini değiştirir; oransal vergi ise artan oranlılığı ortadan kaldırır. Bu ayrım, sonuçların “vergiyi azaltmak” gibi tek boyutlu bir mekanizmadan değil, eşler arasındaki marjinal teşvik dağılımından kaynaklandığını göstermeye yarar.
Kalibrasyonun veri temeli
Çalışma, Erosa ve arkadaşlarının meslek sınıflandırması ile veri momentlerini kullanıyor. Referans veri yapısında 1986–1995 Current Population Survey (CPS) verileri, mesleklerin erkeklerin ortalama çalışma saatlerine göre gruplanması için kullanılıyor. Panel Study of Income Dynamics (PSID) ise eşler arası korelasyonlar ve yaşam boyu dağılıma yönelik düzeltmeler için kaynak oluşturuyor.
Modelde 11 dağılımsal parametre 13 hedef momente, eşit ağırlıklı uzaklık minimizasyonuyla kalibre ediliyor. Kadın ve erkeklerin yetenek ve çalışma maliyeti dağılımlarının ortalamaları cinsiyete göre farklılaşabiliyor, ancak varyans-kovaryans yapısı aynı tutuluyor. Erkeklerin NL mesleğindeki ortalama log-yeteneği normalizasyon gereği sıfıra eşitleniyor.
Bu latent kalibrasyon parametrelerinin doğrudan gözlenmiş “doğuştan yetenek” veya psikolojik özellikler olarak yorumlanması doğru değildir. Parametrelerin görevi, modelin gözlenen çalışma saati, ücret ve meslek dağılımı momentlerini yeniden üretmesini sağlamaktır.
Modelin sabit ve kalibre edilen temel parametreleri
| Parametre | Bilimsel anlam | \(\eta=3\) | \(\eta=1.5\) |
|---|---|---|---|
| \(\tilde h\) | Dışbükeyliğin üst sınırı, yıllık saat | 2500 | 2500 |
| \(\theta_1\) | NL meslekte çalışma saati dışbükeyliği | 0.6 | 0.6 |
| \(\theta_2\) | L meslekte çalışma saati dışbükeyliği | 0.2 | 0.2 |
| \(\eta\) | Zaman/çalışma maliyeti eğriliği | 3.0 | 1.5 |
| \(T_f\) | Kadınlar için piyasa dışı zaman yükü, saat/yıl | 500 | 500 |
| \(T_m\) | Erkekler için piyasa dışı zaman yükü, saat/yıl | 0 | 0 |
| \(\tau\) | Vergi artan oranlılığı | 0.133 | 0.133 |
| \(\psi\) | Beyan parametresi; 1 = ortak beyan | 1 | 1 |
| \(\mu_{a,NL,m}\) | Erkek, NL ortalama log-yetenek; normalizasyon | 0 | 0 |
| \(\mu_{a,NL,f}\) | Kadın, NL ortalama log-yetenek | -0.419 | -0.454 |
| \(\mu_{a,L,m}\) | Erkek, L ortalama log-yetenek | -0.169 | -0.199 |
| \(\mu_{a,L,f}\) | Kadın, L ortalama log-yetenek | -0.352 | -0.379 |
| \(\mu_{\phi,m}\) | Erkek ortalama log çalışma maliyeti parametresi | 0.433 | 0.462 |
| \(\mu_{\phi,f}\) | Kadın ortalama log çalışma maliyeti parametresi | 0.045 | 0.100 |
| \(\sigma^2_{a,L}\) | L mesleği log-yetenek varyansı | 0.191 | 0.188 |
| \(\sigma^2_{a,NL}\) | NL mesleği log-yetenek varyansı | 0.366 | 0.327 |
| \(\sigma^2_{\phi}\) | Log çalışma maliyeti parametresi varyansı | 0.884 | 0.423 |
| \(\rho_{a1,a2}\) | Meslekler arası log-yetenek korelasyonu | 0.202 | 0.199 |
| \(\rho_{a_f,a_m}\) | Çift içinde log-yetenek korelasyonu | 0.703 | 0.793 |
| \(\rho_{\phi_f,\phi_m}\) | Çift içinde log çalışma maliyeti korelasyonu | 0.493 | 0.769 |
| \(\lambda\) | Vergi düzeyi / gelir birimi ayarı | 4.549 | 4.543 |
\(\eta=3\) kalibrasyonunda ortalama yetenek düzeyleri NL mesleğinde erkeklerde 1,207 ve kadınlarda 0,801; L mesleğinde sırasıyla 0,924 ve 0,770'dur. Ortalama çalışma maliyeti parametresi düzeyi erkeklerde 2,375, kadınlarda 1,582 olarak raporlanıyor. Bunlar modelin log-normal dağılımlarından türeyen kalibrasyon nicelikleridir.
Kalibrasyon hedefleri modele ne kadar yaklaşıyor?
| Moment | Veri | Model, \(\eta=3\) | Model, \(\eta=1.5\) |
|---|---|---|---|
| Erkeklerde ortalama saatin logu | 7.67 | 7.67 | 7.69 |
| Erkek NL log-ücret standart sapması | 0.45 | 0.50 | 0.46 |
| Erkek L log-ücret standart sapması | 0.47 | 0.42 | 0.42 |
| Erkek log-saat standart sapması | 0.26 | 0.25 | 0.27 |
| Erkeklerde meslekler arası ücret farkı | 0.37 | 0.36 | 0.34 |
| Erkeklerin NL meslek payı | 0.60 | 0.62 | 0.60 |
| NL meslek payındaki cinsiyet farkı | 0.24 | 0.23 | 0.28 |
| NL mesleğinde saat farkı | 0.23 | 0.20 | 0.17 |
| L mesleğinde saat farkı | 0.23 | 0.25 | 0.27 |
| NL mesleğinde ücret farkı | 0.34 | 0.38 | 0.35 |
| L mesleğinde ücret farkı | 0.35 | 0.32 | 0.33 |
| Çiftlerde log-saat korelasyonu | 0.02 | 0.03 | 0.01 |
| Çiftlerde log-ücret korelasyonu | 0.43 | 0.42 | 0.45 |
| Kadınlarda ortalama saatin logu — hedef dışı | 7.40 | 7.41 | 7.40 |
| Kadın NL log-ücret standart sapması — hedef dışı | 0.48 | 0.51 | 0.48 |
| Kadın L log-ücret standart sapması — hedef dışı | 0.47 | 0.44 | 0.47 |
| Kadın log-saat standart sapması — hedef dışı | 0.46 | 0.43 | 0.56 |
| Kadınlarda meslekler arası ücret farkı — hedef dışı | 0.36 | 0.30 | 0.33 |
Model hedef momentleri genel olarak yaklaştırıyor ancak kusursuz biçimde eşleştirmiyor. Örneğin \(\eta=3\) durumunda erkek NL log-ücret standart sapması veride 0,45 iken modelde 0,50; kadın NL ücret farkı veride 0,34 iken modelde 0,38'dir. Bu nedenle reform sonuçları, gerçek verinin birebir mekanik dönüşümü değil, bu kalibre edilmiş yapısal modelin karşı-olgusal tahminleridir.
Çalışmanın Yöntemi ve Bulguları
Reformların kazanç, çalışma saati ve ücret üzerindeki etkisi
| Grup / değişken | Ayrı beyan, \(\eta=3\) | Ayrı beyan, \(\eta=1.5\) | Oransal vergi, \(\eta=3\) | Oransal vergi, \(\eta=1.5\) |
|---|---|---|---|---|
| Kadın — NL meslek payı | +1.70 yüzde puanı | +3.58 yüzde puanı | +1.44 yüzde puanı | +2.17 yüzde puanı |
| Kadın — yıllık çalışma saati | +3.04% | +6.99% | +4.62% | +7.88% |
| Kadın — saatlik ücret | +1.25% | +2.89% | +1.63% | +2.67% |
| Kadın — vergiye tabi gelir | +2.98% | +6.59% | +5.86% | +9.36% |
| Kadın — dışbükeylik payı | 0.295 | 0.287 | 0.255 | 0.240 |
| Kadın — meslek değiştirme payı | 0.012 | 0.035 | 0.005 | 0.013 |
| Erkek — NL meslek payı | +0.06 yüzde puanı | +0.06 yüzde puanı | +0.70 yüzde puanı | +1.22 yüzde puanı |
| Erkek — yıllık çalışma saati | -0.64% | -1.31% | +3.03% | +4.34% |
| Erkek — saatlik ücret | -0.26% | -0.48% | +1.04% | +1.22% |
| Erkek — vergiye tabi gelir | -1.06% | -2.07% | +3.89% | +5.18% |
| Erkek — dışbükeylik payı | 0.244 | 0.230 | 0.246 | 0.207 |
| Erkek — meslek değiştirme payı | -0.003 | -0.005 | 0.002 | 0.006 |
“Dışbükeylik payı” ve “meslek değiştirme payı” satırları, aşağıdaki Denklem 4'teki ikinci ve üçüncü bileşenlerin toplam vergiye tabi gelir değişimine oranını gösterir. Geri kalan bölüm, başlangıçtaki saatlik ücret sabit kabul edildiğinde çalışma saati değişiminden gelen birinci bileşendir.
Başlangıç \(\eta=3\) kalibrasyonunda ayrı beyan kadınların NL meslek payını 1,70 yüzde puanı artırıyor. Kadınların NL payının yaklaşık %39 olduğu başlangıç noktasından bakıldığında bu değişim, çalışma ve meslek seçimi teşviklerinde anlamlı bir yeniden yönlenmeyi temsil ediyor. Erkeklerde aynı reformun NL payı değişimi yalnız 0,06 yüzde puanı.
Oransal vergi kadınların vergiye tabi gelirini ayrı beyandan daha fazla artırıyor: \(\eta=3\) için %5,86'ya karşı %2,98. Ancak erkeklerin vergiye tabi geliri de %3,89 artıyor. Bu nedenle mutlak kadın kazancı daha fazla artsa bile kadın-erkek göreli farkındaki daralma ayrı beyan reformundakinden daha küçük kalıyor.
Tüketim eşdeğeri refah ölçüsünde kaynak, \(\eta=3\) kalibrasyonunda ayrı beyanın toplam refahı yaklaşık %0,2 artırdığını, oransal vergilendirmenin ise yaklaşık %1,7 azalttığını raporluyor. Bu rakamlar model içi refah ölçüleridir; gözlenmiş hane refahı değişiklikleri değildir.
Denklem 4: kazanç değişiminin üç ayrı kaynağa ayrıştırılması
Reform öncesi ve sonrası sonuçlar sırasıyla \((o_i^0,h_i^0,y_i^0)\) ve \((o_i^1,h_i^1,y_i^1)\) olsun. Bireyin reform sonrasındaki çalışma saatini eski mesleğinde çalışması halinde kazanacağı gelir:
\[ \bar y_i=a_{i,o_i^0}f_{o_i^0}(h_i^1). \]
Toplam kazanç değişimi:
\[ \Delta y_i = \underbrace{w_i^0(h_i^1-h_i^0)}_{\text{I: başlangıç ücretinde saat etkisi}} + \underbrace{ \left[ \bar y_i-y_i^0-w_i^0(h_i^1-h_i^0) \right] }_{\text{II: dışbükeylik}} + \underbrace{ \left[ y_i^1-\bar y_i \right] }_{\text{III: meslek seçimi}}. \tag{4} \]
Birinci bileşen, standart sabit ücretli emek arzı yaklaşımının yakalayacağı etkidir. İkinci bileşen, kişinin aynı meslekte kalmasına rağmen daha fazla veya daha az çalışmasının saatlik ücreti değiştirmesinden doğan ek kazanç etkisini ölçer. Üçüncü bileşen ise meslek değiştirmenin katkısıdır ve mesleğinde kalan kişiler için sıfırdır.
Dışbükeylik bileşeninin reform ve kalibrasyon kombinasyonlarında yaklaşık %20–30 düzeyinde olması, çalışma saatinin ücretten tamamen bağımsız kabul edildiği modellerin vergiye tabi gelir tepkisini küçümseyebileceğini gösteriyor. Buna karşılık meslek değişiminin toplam kazanç değişimindeki payı en fazla %3,5'tir.
Denklem 5: toplam kazanç farkı neden yalnız ücret ve saat farkının toplamı değildir?
Bir \(x\in\{y,w,h\}\) değişkeni için cinsiyet farkı:
\[ \Delta_x=\log \bar x_m-\log \bar x_f. \]
Kazanç \(y=wh\) olduğundan çalışma şu ayrıştırmayı kullanıyor:
\[ \Delta_y = \Delta_w+\Delta_h+\Gamma_m-\Gamma_f, \qquad \Gamma_g= \log \left[ 1+ \frac{\operatorname{Cov}_g(w,h)} {\bar w_g\bar h_g} \right]. \tag{5} \]
Bu denklem, ortalama kazanç farkının ortalama saatlik ücret farkı ile ortalama çalışma saati farkının basit toplamından ibaret olmadığını gösterir. Grup içindeki yüksek ücretli kişilerin aynı zamanda daha uzun veya daha kısa çalışma eğilimi, \(w\) ile \(h\) arasındaki kovaryans üzerinden toplam ortalamayı değiştirir.
Kaynakta bu kovaryans terimindeki değişim, ayrı beyanın toplam kazanç farkı üzerindeki etkisinin bir bölümünü ters yönde dengeliyor: \(\eta=3\) için başlangıç kazanç farkının yaklaşık %1,8'i, \(\eta=1.5\) için yaklaşık %4,5'i kadar.
Toplam cinsiyet farkları üzerindeki reform etkileri
| Alan / senaryo | \(\eta=3\) kazanç | \(\eta=3\) ücret | \(\eta=3\) saat | \(\eta=1.5\) kazanç | \(\eta=1.5\) ücret | \(\eta=1.5\) saat |
|---|---|---|---|---|---|---|
| Toplam — ortak vergi başlangıcı, log fark | 0.648 | 0.428 | 0.260 | 0.661 | 0.434 | 0.288 |
| Toplam — ayrı beyan | -6.2% | -3.5% | -14.0% | -12.8% | -7.7% | -28.0% |
| Toplam — ayrı beyan, meslekler sabit | -5.9% | -3.3% | -13.3% | -11.5% | -6.5% | -25.0% |
| Toplam — oransal vergi | -2.9% | -1.3% | -5.9% | -5.9% | -3.3% | -11.6% |
| Toplam — oransal vergi, meslekler sabit | -2.7% | -1.2% | -5.4% | -5.4% | -2.8% | -10.4% |
| NL — ortak vergi başlangıcı, log fark | 0.546 | 0.380 | 0.202 | 0.489 | 0.347 | 0.173 |
| NL — ayrı beyan | -3.1% | -0.2% | -12.0% | -4.4% | +0.6% | -19.9% |
| NL — ayrı beyan, meslekler sabit | -7.8% | -5.5% | -17.5% | -17.1% | -11.7% | -38.9% |
| NL — oransal vergi | -1.4% | +0.1% | -4.6% | -3.3% | -1.8% | -9.8% |
| NL — oransal vergi, meslekler sabit | -3.9% | -2.9% | -6.9% | -8.6% | -7.0% | -17.0% |
| L — ortak vergi başlangıcı, log fark | 0.534 | 0.320 | 0.252 | 0.528 | 0.330 | 0.266 |
| L — ayrı beyan | -8.1% | -5.0% | -15.1% | -17.7% | -10.5% | -33.9% |
| L — ayrı beyan, meslekler sabit | -5.8% | -2.2% | -12.8% | -12.1% | -5.4% | -26.9% |
| L — oransal vergi | -3.5% | -2.1% | -5.4% | -6.0% | -3.0% | -11.0% |
| L — oransal vergi, meslekler sabit | -2.8% | -1.0% | -5.0% | -4.9% | -2.0% | -9.3% |
Başlangıç satırları log puan cinsinden fark düzeylerini, reform satırları ise ilgili başlangıç farkının yüzde kaç değiştiğini gösterir. Negatif değer farkın daraldığını, pozitif değer ise farkın genişlediğini ifade eder. Bu yüzden örneğin NL mesleğindeki \(\eta=1.5\) ayrı beyan ücret sonucu olan \(+0.6\%\), ücret farkında küçük bir genişleme anlamına gelir.
Meslek değişimi neden toplam etkiyi çok az değiştiriyor?
Ayrı beyanın \(\eta=3\) altında toplam kazanç farkını azaltma etkisi meslek değişimine izin verildiğinde %6,2, meslekler başlangıç durumunda sabitlendiğinde %5,9'dur. Aradaki fark küçüktür. Bu, meslek değişiminin toplam cinsiyet kazanç farkının ana sürücüsü olmadığını gösterir.
Fakat meslek içindeki ücret farklarına bakıldığında durum çok farklıdır. \(\eta=3\) ve meslekler sabitken ayrı beyan NL mesleğindeki ücret farkını %5,5 azaltırken L mesleğindeki farkı %2,2 azaltır. Meslek değiştirmeye izin verildiğinde NL mesleğindeki ücret farkı yalnız %0,2 daralırken L mesleğindeki fark %5,0 daralır.
Meslek Değişimi Toplam Kazancı Az Etkilerken Meslek İçi Ücret Farkını Nasıl Büyütebilir?
Meslek değişimi toplam kazanca küçük katkı yapmasına rağmen belirli bir meslekte kimlerin bulunduğunu değiştirdiği için grup ortalamasını güçlü biçimde değiştirebilir; bu çalışmada ayrı beyan sonrasında NL mesleğine geçen kadınlar mevcut NL kadınlarından daha düşük saatlik ücret düzeyinden geldikleri için kadınların NL içindeki ortalama ücretini aşağı çekerek mevcut çalışanların ücret kazanımlarını kısmen veya tamamen dengeler. Bu nedenle bileşim etkisi, toplam kadın kazancı yükselirken bile NL mesleğinin ölçülen kadın-erkek ücret farkını daraltmayabilir.
“Negatif seçilim” burada ne anlama geliyor?
Kaynakta kullanılan negatif seçilim ifadesi normatif bir değerlendirme değildir. Anlamı, reformdan sonra NL mesleğine geçen kadınların ölçülen kazanç/ücret potansiyeli bakımından o meslekte zaten bulunan kadınlardan daha düşük bir başlangıç dağılımından gelmesidir.
Kaynakta bu yeni kadın girişçilerin saatlik ücretinin nüfus ortalamasının 0,42'sinden 0,47'sine yükseldiği, ancak reform sonrası dahi mevcut NL kadınlarının saatlik ücretinin yaklaşık yarısı düzeyinde kaldığı raporlanıyor. Girişçiler bütün kadınların yalnız %1,7'sini oluşturmasına rağmen reform sonrası NL kadınlarının %4,2'sine ulaşıyor. Bu bileşim değişimi, sabit meslek bileşimine göre kadınların ortalama NL ücretini %2,1 aşağı çekiyor.
Giriş yapan kadınların haneleri de ortalamadan farklı. Eşleri hane gelirinin yaklaşık %86'sını kazanıyor; ortalama çiftte bu oran %65. Girişçilerin %95'i başlangıçta erkeğin NL, kadının L mesleğinde olduğu çiftlerden geliyor. Ortak beyan altında başlangıç kazançlarında girişçi kadınların model marjinal vergi oranı %28 iken, aynı vergi tarifesi kendi gelirlerine ayrı uygulanmış olsaydı oran %2 oluyor. Gelir-nötr gerçek ayrı beyan reformunda ise başlangıç kazançlarında karşılaştıkları oran %9 olarak hesaplanıyor.
Reformdan sonra bu kadınların hane gelirindeki payı %13,6'dan %18,1'e yükseliyor; buna rağmen hane içinde ikincil kazanan olmaya devam ediyorlar. Dolayısıyla ayrı beyan, özellikle ortak beyan altında yüksek ikincil-kazanan caydırıcılığı yaşayan bu grupta meslek girişini kuvvetli biçimde etkiliyor.
Daha yüksek emek arzı elastikiyeti kullanılan \(\eta=1.5\) kalibrasyonunda bileşim etkisi daha da belirgin. Meslekler sabit tutulduğunda ayrı beyan NL ücret farkını %11,7 daraltırken serbest meslek geçişi altında NL ücret farkı %0,6 genişliyor. Bu örnek, politika değerlendirmesinde “aynı meslekteki ortalama ücret farkı” ile “bireylerin kazançlarının reformdan nasıl etkilendiği” ölçülerinin birbirinin yerine kullanılamayacağını gösteriyor.
Çalışmanın desteklediği sonuçlar
Model, incelenen iki kalibrasyonda ayrı beyanın toplam cinsiyet kazanç farkını oransal vergiden daha güçlü azalttığını; bu azalmanın büyük bölümünün çalışma saati kanalından geldiğini; kazanç-saat dışbükeyliğinin standart emek arzı kanalının ötesinde önemli bir ek kazanç yanıtı yarattığını ve meslek değişiminin toplam kazanç etkisi küçükken meslek içi ücret dağılımlarını belirgin değiştirebildiğini destekliyor.
Çalışmanın desteklemediği sonuçlar
Bu çalışma ayrı beyan sisteminin gerçek bir ülkede uygulanması halinde mutlaka aynı yüzdelerde sonuç vereceğini kanıtlamaz. Sonuçlar bir randomize politika deneyi değildir; gerçek saha uygulaması değildir; 2026 ABD işgücü piyasasının doğrudan güncel mikroverilerinden tahmin edilmiş nedensel etkiler değildir. Modelin veri momentleri büyük ölçüde 1986–1995 CPS ve PSID tabanlı referans yapısından gelir. Vergi sistemi, hane yapısı, toplumsal bakım dağılımı, meslek teknolojileri veya işgücü piyasası kurumları farklı olan başka dönem ve ülkelerde yeniden kalibrasyon gerekir.
Model yalnız bir erkek ve bir kadından oluşan çift yapısını kullanır. Farklı hane biçimleri bu spesifikasyonda temsil edilmez. Modelde cinsiyete göre farklı latent ortalamalar kalibrasyonun bir parçasıdır; bunlar biyolojik veya değişmez toplumsal özellikler olarak yorumlanmamalıdır.
Kaynak, bu karşı-olgusal sonuçlar için klasik p-değerleri, güven aralıkları veya örneklem-temelli tedavi etkisi standart hataları raporlamıyor. Belirsizlik değerlendirmesinin ana görünür biçimi, emek arzı duyarlılığını değiştiren \(\eta=3\) ve \(\eta=1.5\) kalibrasyonlarının karşılaştırılmasıdır. Bu nedenle sonuç büyüklükleri “istatistiksel olarak kanıtlanmış saha etkileri” şeklinde sunulmamalıdır.
Bilimsel yorumun en önemli noktası
Çalışmanın politika mesajı yalnız “ayrı beyan kadınları daha fazla çalıştırır” biçiminde indirgenemez. Yapısal mekanizma üç katmandan oluşur: vergi sistemi eşlerin marjinal çalışma teşviklerini değiştirir; çalışma saatleri saatlik ücrete mesleğe göre farklı biçimde geri beslenir; meslek seçimi ise hangi bireylerin hangi meslek ortalamasına dahil olduğunu değiştirir. Bu üç katmanı birbirinden ayırmadan yalnız ortalama ücret farkına bakmak, reformun bireysel kazanç ve çalışma etkilerini yanlış yorumlamaya yol açabilir.
Kaynak ve Yöntem Notu
Özgün başlık: Household Taxation, Nonlinear Occupations, and Gender Gaps
Yazarlar: Piotr Denderski; Tim Obermeier.
Corresponding author: Piotr Denderski.
Kurumlar: Piotr Denderski — University of Leicester ve Institute of Economics, Polish Academy of Sciences. Tim Obermeier — University of Leicester, Centre for Economic Performance (CEP) ve Institute for Fiscal Studies (IFS).
PDF tarihi: 13 Ekim 2026.
Kaynak türü: Preprint research paper / yapısal nicel iktisat modeli.
Hakemlik durumu: Yüklenen PDF açık biçimde hakem değerlendirmesinden geçmediğini belirtmektedir.
Platform: SSRN.
DOI: 10.2139/ssrn.7610845
Resmî kaynak: https://ssrn.com/abstract=7610845
İlgili önceki sürüm: Centre for Economic Performance Discussion Paper No. 2140 kaydı 16 Ocak 2026 tarihlidir. Bu Verianla yazısı, kullanıcı tarafından sağlanan daha yeni 13 Ekim 2026 tarihli 9 sayfalık preprint sürümünü bilimsel kaynak olarak esas almıştır.
Lisans ve yeniden kullanım: Açık Creative Commons lisansı doğrulanmamıştır. Bu nedenle Verianla metni kaynak makalenin cümlelerini, tablo tasarımını veya sunum mimarisini yeniden yayımlamaz. Bilimsel olgular, sayısal sonuçlar, yöntem, denklemler ve bibliyografik bilgiler bağımsız öğretici yapı içinde açıklanmış; kaynak tabloların görsel tasarımı kopyalanmadan yeni HTML tabloları ve kaynak verilerinden yeni SVG oluşturulmuştur.
Finansman: British Academy grant 231796.
Çıkar çatışması: İncelenen 9 sayfalık preprint içinde ayrı bir çıkar çatışması bildirimi görülmemektedir.
Veri erişilebilirliği: İncelenen sürümde ayrı bir veri erişilebilirliği beyanı bulunmamaktadır. Kalibrasyonun veri momentleri Erosa ve arkadaşlarının yaklaşımını izlemekte; 1986–1995 CPS verileri ile PSID tabanlı moment ve yaşam boyu düzeltmelerinden yararlanmaktadır.
Yazar katkıları / CRediT: İncelenen sürümde CRediT katkı dökümü bulunmamaktadır.
Ana kalibrasyon: \(\tilde h=2500\) yıllık saat, \(\theta_1=0.6\), \(\theta_2=0.2\), \(T_f=500\), \(T_m=0\), \(\tau=0.133\); başlangıç ortak vergi rejiminde \(\psi=1\). İki davranışsal duyarlılık senaryosu \(\eta=3\) ve \(\eta=1.5\) kullanılmıştır.
Ana yöntemsel sınırlılık: Sonuçlar yapısal model karşı-olgularıdır. Reformların gerçek dünyadaki nedensel etkilerinin doğrudan tahmini değildir ve başka dönem veya ülkelere aktarılmadan önce veri, vergi sistemi ve işgücü piyasası koşullarıyla yeniden doğrulanmaları gerekir.
JEL sınıflandırması: H24, H31, J22, J24, J16.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir