


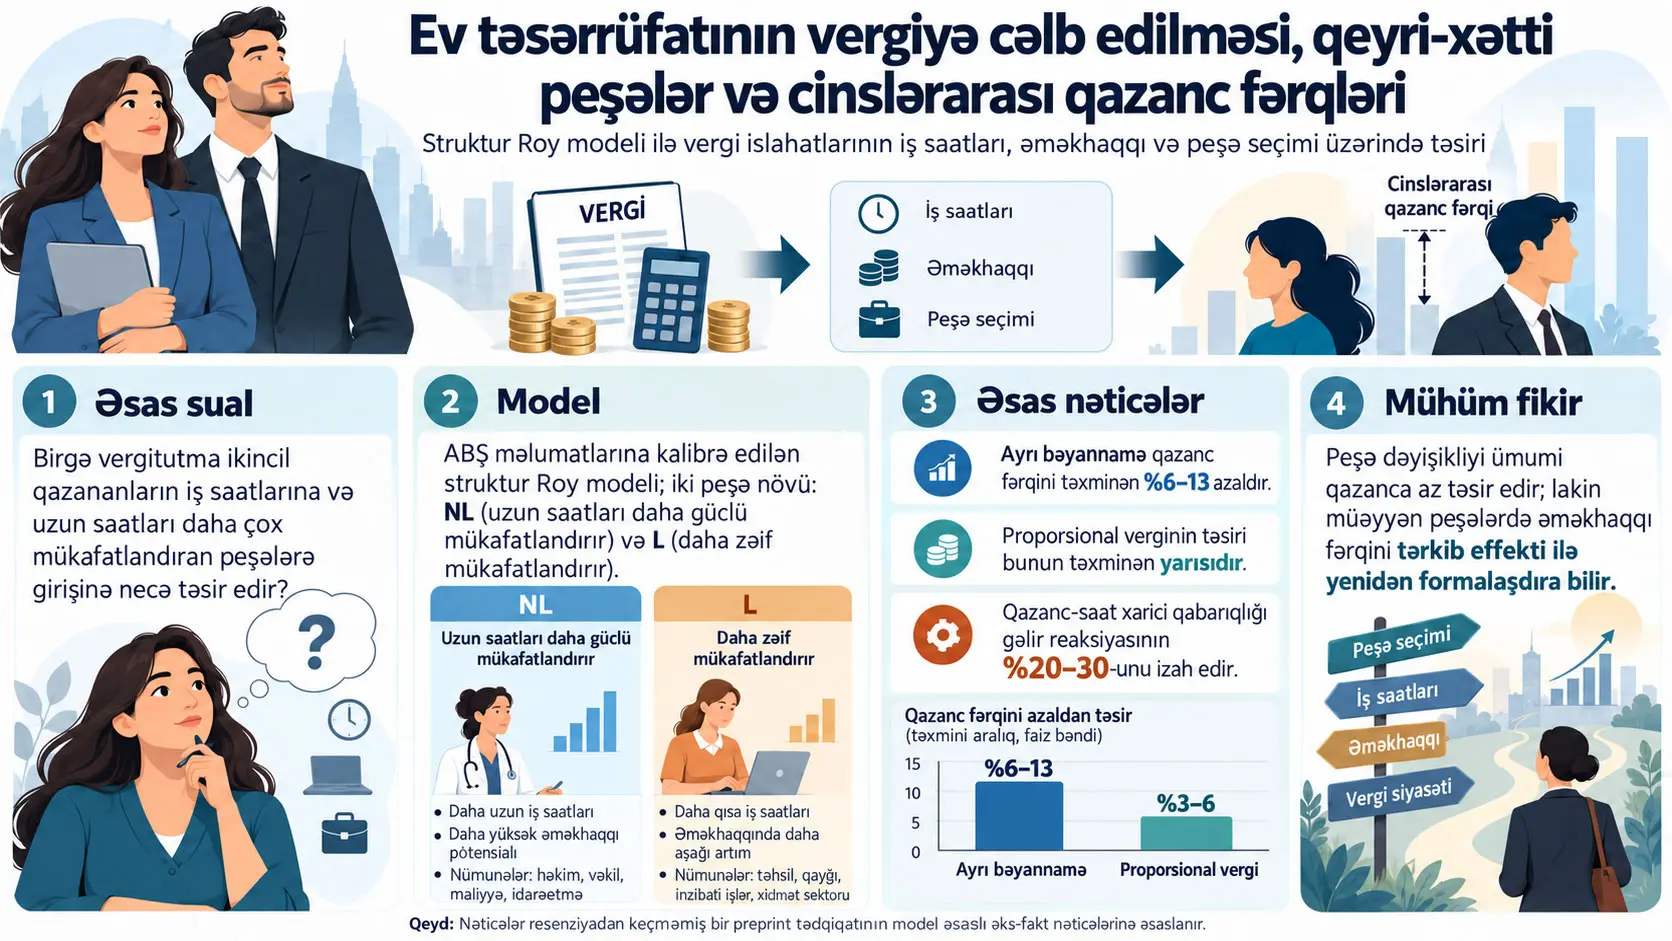
Bu tədqiqat ev təsərrüfatının vergiyə cəlb edilməsinin qadınlar və kişilər arasında iş saatı, saatlıq əməkhaqqı, ümumi qazanc və peşə seçimi fərqlərini necə dəyişə biləcəyini, peşədən asılı olaraq iş saatlarının gəlirlərinin qeyri-xətti olmasını nəzərə alan struktur Roy modeli vasitəsilə araşdırır. Struktur Roy modeli fərdlərin müxtəlif peşələrdə qazanc potensialları, iş üstünlükləri və vergi stimulları qarşısında həm iş saatlarını, həm də peşələrini endogen şəkildə seçə bildiyi kəmiyyət peşə seçimi çərçivəsidir. Model ABŞ məlumatlarından götürülmüş hədəf momentlərə kalibrasiya edilir və birgə proqressiv vergitutmanın başlanğıc vəziyyəti ilə müqayisədə gəlir-neytral ayrıca bəyannamə və proporsional vergitutma islahatları müqayisə olunur. Model nəticələrinə görə ayrıca bəyannamə, istifadə olunan iki əmək təklifi elastikliyi kalibrasiyasında ümumi cinslərarası qazanc fərqini təxminən %6,2 ilə %12,8 arasında azaldır, proporsional vergitutmanın təsiri isə təxminən bunun yarısı qədər qalır. Nəticələr empirik siyasət eksperimenti deyil; müəyyən məlumat momentləri, funksional formalar və kalibrasiya fərziyyələri altında əldə edilmiş əks-faktual model nəticələridir.
Tədqiqatın mərkəzi mexanizmi bəzi peşələrdə daha uzun iş saatlarının yalnız ümumi işlənmiş vaxtı deyil, saatlıq əməkhaqqını da artıra bilməsidir. Məqalə bu peşələri iş saatlarına yüksək gəliri olan NL peşələri, iş saatlarına gəliri daha zəif olan qrupu isə L kimi təsnif edir. Modeldə birgə proqressiv vergitutma, xüsusilə ev təsərrüfatında ikinci gəlir əldə edənin marjinal əmək stimulunu azalda bilər. İş saatlarının saatlıq əməkhaqqı ilə müsbət qarşılıqlı təsirdə olduğu NL peşələrində bu təsir iki kanalla irəliləyir: daha az saat işləmək ümumi iş miqdarını azaldır və eyni zamanda saatlıq əməkhaqqının iş saatlarından əldə edilən hissəsini zəiflədir.
Ayrıca bəyannamə islahatı başlanğıc kalibrasiyasında qadınların illik iş saatını %3,04, saatlıq əməkhaqqını %1,25 və vergiyə cəlb olunan gəlirini %2,98 artırarkən kişilərin iş saatını %0,64, saatlıq əməkhaqqını %0,26 və vergiyə cəlb olunan gəlirini %1,06 azaldır. Daha yüksək əmək təklifi elastikliyindən istifadə olunan \(\eta=1.5\) kalibrasiyasında qadınların saat reaksiyası %6,99-a, vergiyə cəlb olunan gəlir reaksiyası %6,59-a yüksəlir. Buna qarşılıq proporsional vergitutma qadınların əmək və qazancını daha çox artırsa belə, kişilərin əmək və qazancını da nəzərəçarpacaq dərəcədə artırdığı üçün cins fərqlərini ayrıca bəyannamə qədər güclü daraltmır.
Məqalənin mühüm nəticələrindən biri qazanc dəyişməsinin yalnız standart “iş saatı × başlanğıc əməkhaqqı” kanalından ibarət olmamasıdır. Peşə daxilində qazanc-saat qabarıqlığı islahatdan, cinsdən və kalibrasiyadan asılı olaraq vergiyə cəlb olunan gəlir dəyişməsinin təxminən %20–30-ni izah edir. Peşə dəyişdirmə kanalının ümumi qazanc dəyişməsinə töhfəsi isə ən çox təxminən %3,5 səviyyəsində qalır. Bununla belə, peşə dəyişməsi peşədaxili orta əməkhaqlarının kimlərdən ibarət olduğunu dəyişdirdiyinə görə ümumi təsiri kiçik olsa belə, müəyyən bir peşədə ölçülən qadın-kişi əməkhaqqı fərqini əhəmiyyətli dərəcədə dəyişə bilər.
Tədqiqat xüsusilə bu məqamda diqqət tələb edir: bir islahat qadınların ümumi qazancını artıra və ümumi cinslərarası qazanc fərqini daralda bilər; buna baxmayaraq, qadınların daxil olduğu müəyyən bir peşədə orta əməkhaqqı fərqi eyni dərəcədə daralmaya, hətta bəzi kalibrasiyalarda cüzi arta bilər. Bu nəticə islahatın uğursuz olduğu demək deyil. Peşəyə yeni daxil olan qadınların başlanğıc xüsusiyyətlərinin həmin peşədə artıq çalışan qadınlardan fərqli olması qrup ortalamasının tərkibini dəyişir.
Tədqiqat problemi: vergi sistemi niyə peşələrin iş saatı quruluşu ilə birlikdə nəzərdən keçirilir?
Tədqiqatın çıxış nöqtəsi yüksək qazanc təmin edən bəzi peşələrin uzun iş saatlarını qeyri-proporsional şəkildə mükafatlandıra bilməsidir. Əgər bir peşədə daha çox saat işləmək yalnız “daha çox saat × sabit əməkhaqqı” formasında əlavə qazanc yaratmır, eyni zamanda saatlıq əməkhaqqını da artırırsa, iş saatlarını azaldan hər hansı vergi stimulu ümumi qazancı iki ayrı kanalla təsirləndirə bilər. Buna görə ev təsərrüfatı vergitutmasının iş saatı qərarlarını dəyişməsi sabit əməkhaqqılı standart əmək təklifi modelindən daha böyük qazanc təsiri yarada bilər.
Model cütlüklərdən ibarətdir və hər həyat yoldaşı həm peşə \(o\in\{1,2\}\), həm də illik iş saatı \(h_g\) seçir. Alt indeks \(g\) kişini \(m\) və ya qadını \(f\) göstərir. Tədqiqatdakı seçimlər bir ilin qısamüddətli davranışları kimi deyil, orta ömürboyu nəticələrin təmsili kimi şərh olunur. Müəlliflər buna görə bildirilən iş saatı reaksiyalarının əmək bazarına bağlılıqdakı dəyişiklikləri də əhatə etdiyini qeyd edirlər.
Qeyri-xətti peşə nədir və uzun iş saatları əməkhaqqına niyə təsir edir?
Bu tədqiqatda qeyri-xətti peşə, müəyyən iş saatı həddinin altında daha çox işləməyin yalnız ümumi iş müddətini deyil, saatlıq əməkhaqqını da artırdığı peşədir; modeldə bu güc \(\theta_o\) parametri ilə ölçülür və NL peşəsində \(\theta_1=0.6\), L peşəsində \(\theta_2=0.2\) qəbul edilir. Buna görə NL peşəsində eyni bacarıq səviyyəsində olan bir şəxsin iş saatındakı artım L peşəsi ilə müqayisədə qazancı daha güclü artırır; lakin bu qabarıq əlaqə \(\tilde h=2500\) illik saat həddindən sonra yastılaşır.
Tənlik 1: iş saatı ilə qazanc arasındakı qabarıq əlaqə
Peşə \(o\)-dakı qazanc belə müəyyən edilir:
\[ y_o(h,a_{og})=a_{og}f_o(h), \qquad f_o(h)= \begin{cases} h^{1+\theta_o}, & h\leq \tilde h,\\ \tilde h^{\theta_o}h, & h>\tilde h. \end{cases} \tag{1} \]
Burada \(a_{og}\) fərdin peşə \(o\)-ya xas qazanc qabiliyyətini; \(h\) illik iş saatını; \(\theta_o\) həmin peşənin iş saatlarına verdiyi qeyri-xətti gəlirin gücünü; \(\tilde h\) isə qabarıq əlaqənin sona çatdığı iş saatı həddini ifadə edir.
\(h\leq\tilde h\) sahəsində saatlıq əməkhaqqı:
\[ w_o=\frac{y_o}{h}=a_{og}h^{\theta_o}. \]
Bu bərabərlik \(\theta_o>0\) olduğu müddətdə daha uzun işləməyin saatlıq əməkhaqqını da artırdığını göstərir. NL peşəsində \(\theta_1=0.6\), L peşəsində \(\theta_2=0.2\) olduğuna görə saatlıq əməkhaqqı iş saatlarına NL peşəsində daha həssasdır. \(h>\tilde h\) olduqda qazanc \(a_{og}\tilde h^{\theta_o}h\) formasında saatla xətti olur və saatlıq əməkhaqqı \(a_{og}\tilde h^{\theta_o}\) səviyyəsində sabitləşir.
Bu hissəvi quruluş elmi şərh baxımından vacibdir. Model sonsuzadək artan “uzun saat mükafatı” fərz etmir. İş saatı mükafatı yalnız müəyyən edilmiş həddin altında qüvvədədir; hədddən sonra saatlıq əməkhaqqının iş saatına görə qradiyenti sıfırlanır.
Tənlik 2: istehlak, bazar işi və bazardan kənar zaman öhdəliyi
Hər həyat yoldaşının fayda funksiyası:
\[ u_g(c_g,T_g+h_g) = \log c_g - \phi_g \frac{(T_g+h_g)^{1+\eta}}{1+\eta}. \tag{2} \]
\(c_g\) istehlaka, \(T_g\) bazardan kənar zaman öhdəliyinə, \(h_g\) bazarda iş saatına, \(\phi_g\) işə dair fayda xərcinin səviyyəsinə və \(\eta\) zaman yükünün əyriliyinə uyğundur. Modeldə \(T_f>T_m\) qəbul edilir və kalibrasiyada \(T_f=500\) illik saat, \(T_m=0\) götürülür.
Bu qiymətlər real dünyada bütün qadınların 500 saat, bütün kişilərin isə sıfır saat ev işi gördüyünə dair birbaşa məlumat ölçüsü deyil. Bunlar modelin istifadə olunan istinad kalibrasiyasından götürdüyü sabit parametrlərdir. Bu fərq xüsusilə vacibdir; model parametri ilə birbaşa müşahidə olunan sosial davranış eyni şey deyil.
\(\eta\) yüksəldikcə ümumi zaman yükünün marjinal fayda xərci daha sürətlə artır və iş saatlarının əməkhaqqına reaksiyası azalır. Tədqiqatın başlanğıc kalibrasiyası \(\eta=3\), alternativ daha elastik kalibrasiya isə \(\eta=1.5\) istifadə edir.
İş saatı elastikliyi
Marjinal fayda və vergidən sonrakı saxlanma nisbəti sabit tutulduqda müşahidə olunan əməkhaqqına görə daxili iş saatı elastikliyi:
\[ \varepsilon_{h,w} = \frac{T_g+h_g}{\eta h_g}. \]
\(\eta=3\) kalibrasiyasında bu qiymət kişilərdə 0,33, qadınlarda isə median 0,44-dür. Eyni hədəf momentlərə \(\eta=1.5\) ilə yenidən kalibrasiya aparıldıqda qiymətlər müvafiq olaraq 0,67 və 0,88-ə yüksəlir. Beləliklə, tədqiqat islahat nəticələrinin yalnız bir əmək təklifi elastikliyi fərziyyəsindən asılı olub-olmadığını iki fərqli davranış həssaslığı səviyyəsi vasitəsilə sınayır.
Tənlik 3: birgə vergitutma, ayrıca bəyannamə və proporsional vergi eyni funksiyada
Ev təsərrüfatının sərəncamda qalan gəliri:
\[ y^d = \lambda \left[ y_f^{\,1-(1-\psi)\tau} + y_m^{\,1-(1-\psi)\tau} \right]^{ \frac{1-\tau}{1-(1-\psi)\tau} }. \tag{3} \]
\(\tau\) vergi sisteminin proqressivliyini, \(\lambda\) vergi səviyyəsinin miqyas parametrini və \(\psi\) həyat yoldaşlarının qazancının vergi hesabında nə dərəcədə birlikdə nəzərə alındığını müəyyən edən bəyannamə parametrini göstərir.
Başlanğıc vəziyyətində \(\psi=1\) və \(\tau>0\) olduğuna görə birgə proqressiv vergitutma mövcuddur. Bu halda funksiya:
\[ y^d=\lambda(y_f+y_m)^{1-\tau} \]
formasına düşür. Buna görə bir həyat yoldaşının marjinal vergi stimulu digər həyat yoldaşının qazancından da təsirlənə bilər.
Ayrıca bəyannamə islahatında \(\psi=0\) edilir, lakin \(\tau\) qorunur. Beləliklə, sərəncamda qalan gəlir:
\[ y^d=\lambda\left(y_f^{1-\tau}+y_m^{1-\tau}\right) \]
formasını alır. Həyat yoldaşlarının öz qazancı eyni proqressiv quruluş altında ayrıca vergiyə cəlb edilir.
Proporsional vergi islahatında isə \(\tau=0\) edilir və \(\psi\)-nin əhəmiyyəti qalmır:
\[ y^d=\lambda(y_f+y_m). \]
Hər iki islahatda \(\lambda\) ümumi vergi gəlirini qorumaq məqsədilə tənzimlənir. Buna görə tədqiqat sadəcə vergi yükünü azaldan ssenariləri deyil, gəlir-neytral vergi quruluşu dəyişikliklərini müqayisə edir.
Ayrıca vergi bəyannaməsi cinslərarası qazanc fərqini niyə azaldır?
Ayrıca bəyannamə modeldə birgə vergitutma şəraitində həyat yoldaşının yüksək gəliri səbəbilə nisbətən yüksək marjinal vergi təşviqi ilə qarşılaşan ikinci gəlir əldə edənin öz əmək gəlirini ayrıca vergiyə cəlb etməklə əmək stimulunu gücləndirdiyi üçün cinslərarası qazanc fərqini azaldır; modeldə qadınlar daha tez-tez ikinci gəlir əldə edən mövqedə olduqları üçün saat və qazanc reaksiyaları kişilərdən daha güclüdür. Proporsional vergitutma isə proqressivliyi hər iki həyat yoldaşı üçün aradan qaldırdığı üçün kişilərin əmək və qazancını da əhəmiyyətli dərəcədə artırır və nisbi fərqə təsiri daha kiçik qalır.
Model niyə iki ayrı islahatı müqayisə edir?
Ayrıca bəyannamə ilə proporsional vergi eyni siyasət deyil. Ayrıca bəyannamə proqressivliyi qoruyarkən vergi vahidini dəyişir; proporsional vergi isə proqressivliyi aradan qaldırır. Bu fərq nəticələrin “vergini azaltmaq” kimi birölçülü mexanizmdən deyil, həyat yoldaşları arasında marjinal stimulların paylanmasından qaynaqlandığını göstərməyə xidmət edir.
Kalibrasiyanın məlumat əsası
Tədqiqat Erosa və həmkarlarının peşə təsnifatından və məlumat momentlərindən istifadə edir. İstinad məlumat quruluşunda 1986–1995 Current Population Survey (CPS) məlumatları peşələrin kişilərin orta iş saatlarına görə qruplaşdırılması üçün istifadə olunur. Panel Study of Income Dynamics (PSID) isə həyat yoldaşları arasındakı korrelyasiyalar və ömürboyu paylanmaya dair düzəlişlər üçün mənbə təşkil edir.
Modeldə 11 paylanma parametri 13 hədəf momentə bərabər çəkili məsafə minimallaşdırılması ilə kalibrasiya edilir. Qadın və kişilərin qabiliyyət və əmək xərci paylanmalarının ortaları cinsə görə fərqlənə bilər, lakin variasiya-kovariasiya quruluşu eyni saxlanılır. Kişilərin NL peşəsindəki orta log-qabiliyyəti normallaşdırma səbəbilə sıfıra bərabərləşdirilir.
Bu latent kalibrasiya parametrlərini birbaşa müşahidə edilmiş “anadangəlmə qabiliyyət” və ya psixoloji xüsusiyyətlər kimi şərh etmək düzgün deyil. Parametrlərin funksiyası modelin müşahidə olunan iş saatı, əməkhaqqı və peşə paylanması momentlərini yenidən yaratmasını təmin etməkdir.
Modelin sabit və kalibrasiya edilmiş əsas parametrləri
| Parametr | Elmi məna | \(\eta=3\) | \(\eta=1.5\) |
|---|---|---|---|
| \(\tilde h\) | Qabarıqlığın yuxarı həddi, illik saat | 2500 | 2500 |
| \(\theta_1\) | NL peşəsində iş saatı qabarıqlığı | 0.6 | 0.6 |
| \(\theta_2\) | L peşəsində iş saatı qabarıqlığı | 0.2 | 0.2 |
| \(\eta\) | Zaman/əmək xərci əyriliyi | 3.0 | 1.5 |
| \(T_f\) | Qadınlar üçün bazardan kənar zaman yükü, saat/il | 500 | 500 |
| \(T_m\) | Kişilər üçün bazardan kənar zaman yükü, saat/il | 0 | 0 |
| \(\tau\) | Verginin proqressivliyi | 0.133 | 0.133 |
| \(\psi\) | Bəyannamə parametri; 1 = birgə bəyannamə | 1 | 1 |
| \(\mu_{a,NL,m}\) | Kişi, NL orta log-qabiliyyət; normallaşdırma | 0 | 0 |
| \(\mu_{a,NL,f}\) | Qadın, NL orta log-qabiliyyət | -0.419 | -0.454 |
| \(\mu_{a,L,m}\) | Kişi, L orta log-qabiliyyət | -0.169 | -0.199 |
| \(\mu_{a,L,f}\) | Qadın, L orta log-qabiliyyət | -0.352 | -0.379 |
| \(\mu_{\phi,m}\) | Kişi orta log əmək xərci parametri | 0.433 | 0.462 |
| \(\mu_{\phi,f}\) | Qadın orta log əmək xərci parametri | 0.045 | 0.100 |
| \(\sigma^2_{a,L}\) | L peşəsi log-qabiliyyət variasiyası | 0.191 | 0.188 |
| \(\sigma^2_{a,NL}\) | NL peşəsi log-qabiliyyət variasiyası | 0.366 | 0.327 |
| \(\sigma^2_{\phi}\) | Log əmək xərci parametri variasiyası | 0.884 | 0.423 |
| \(\rho_{a1,a2}\) | Peşələrarası log-qabiliyyət korrelyasiyası | 0.202 | 0.199 |
| \(\rho_{a_f,a_m}\) | Cüt daxilində log-qabiliyyət korrelyasiyası | 0.703 | 0.793 |
| \(\rho_{\phi_f,\phi_m}\) | Cüt daxilində log əmək xərci korrelyasiyası | 0.493 | 0.769 |
| \(\lambda\) | Vergi səviyyəsi / gəlir vahidi tənzimlənməsi | 4.549 | 4.543 |
\(\eta=3\) kalibrasiyasında orta qabiliyyət səviyyələri NL peşəsində kişilərdə 1,207, qadınlarda 0,801; L peşəsində isə müvafiq olaraq 0,924 və 0,770-dir. Orta əmək xərci parametri səviyyəsi kişilərdə 2,375, qadınlarda 1,582 kimi bildirilir. Bunlar modelin log-normal paylanmalarından törəyən kalibrasiya kəmiyyətləridir.
Kalibrasiya hədəfləri modelə nə qədər yaxınlaşır?
| Moment | Məlumat | Model, \(\eta=3\) | Model, \(\eta=1.5\) |
|---|---|---|---|
| Kişilərdə orta saatın loqarifmi | 7.67 | 7.67 | 7.69 |
| Kişi NL log-əməkhaqqı standart sapması | 0.45 | 0.50 | 0.46 |
| Kişi L log-əməkhaqqı standart sapması | 0.47 | 0.42 | 0.42 |
| Kişi log-saat standart sapması | 0.26 | 0.25 | 0.27 |
| Kişilərdə peşələrarası əməkhaqqı fərqi | 0.37 | 0.36 | 0.34 |
| Kişilərin NL peşə payı | 0.60 | 0.62 | 0.60 |
| NL peşə payında cins fərqi | 0.24 | 0.23 | 0.28 |
| NL peşəsində saat fərqi | 0.23 | 0.20 | 0.17 |
| L peşəsində saat fərqi | 0.23 | 0.25 | 0.27 |
| NL peşəsində əməkhaqqı fərqi | 0.34 | 0.38 | 0.35 |
| L peşəsində əməkhaqqı fərqi | 0.35 | 0.32 | 0.33 |
| Cütlərdə log-saat korrelyasiyası | 0.02 | 0.03 | 0.01 |
| Cütlərdə log-əməkhaqqı korrelyasiyası | 0.43 | 0.42 | 0.45 |
| Qadınlarda orta saatın loqarifmi — hədəfdən kənar | 7.40 | 7.41 | 7.40 |
| Qadın NL log-əməkhaqqı standart sapması — hədəfdən kənar | 0.48 | 0.51 | 0.48 |
| Qadın L log-əməkhaqqı standart sapması — hədəfdən kənar | 0.47 | 0.44 | 0.47 |
| Qadın log-saat standart sapması — hədəfdən kənar | 0.46 | 0.43 | 0.56 |
| Qadınlarda peşələrarası əməkhaqqı fərqi — hədəfdən kənar | 0.36 | 0.30 | 0.33 |
Model hədəf momentlərə ümumilikdə yaxınlaşır, lakin onları qüsursuz şəkildə uyğunlaşdırmır. Məsələn, \(\eta=3\) vəziyyətində kişi NL log-əməkhaqqı standart sapması məlumatda 0,45 olduğu halda modeldə 0,50; qadın NL əməkhaqqı fərqi məlumatda 0,34 olduğu halda modeldə 0,38-dir. Buna görə islahat nəticələri real məlumatın birbaşa mexaniki çevrilməsi deyil, bu kalibrasiya edilmiş struktur modelin əks-faktual proqnozlarıdır.
Tədqiqatın Metodu və Nəticələri
İslahatların qazanc, iş saatı və əməkhaqqına təsiri
| Qrup / dəyişən | Ayrıca bəyannamə, \(\eta=3\) | Ayrıca bəyannamə, \(\eta=1.5\) | Proporsional vergi, \(\eta=3\) | Proporsional vergi, \(\eta=1.5\) |
|---|---|---|---|---|
| Qadın — NL peşə payı | +1.70 faiz bəndi | +3.58 faiz bəndi | +1.44 faiz bəndi | +2.17 faiz bəndi |
| Qadın — illik iş saatı | +3.04% | +6.99% | +4.62% | +7.88% |
| Qadın — saatlıq əməkhaqqı | +1.25% | +2.89% | +1.63% | +2.67% |
| Qadın — vergiyə cəlb olunan gəlir | +2.98% | +6.59% | +5.86% | +9.36% |
| Qadın — qabarıqlıq payı | 0.295 | 0.287 | 0.255 | 0.240 |
| Qadın — peşə dəyişdirmə payı | 0.012 | 0.035 | 0.005 | 0.013 |
| Kişi — NL peşə payı | +0.06 faiz bəndi | +0.06 faiz bəndi | +0.70 faiz bəndi | +1.22 faiz bəndi |
| Kişi — illik iş saatı | -0.64% | -1.31% | +3.03% | +4.34% |
| Kişi — saatlıq əməkhaqqı | -0.26% | -0.48% | +1.04% | +1.22% |
| Kişi — vergiyə cəlb olunan gəlir | -1.06% | -2.07% | +3.89% | +5.18% |
| Kişi — qabarıqlıq payı | 0.244 | 0.230 | 0.246 | 0.207 |
| Kişi — peşə dəyişdirmə payı | -0.003 | -0.005 | 0.002 | 0.006 |
“Qabarıqlıq payı” və “peşə dəyişdirmə payı” sətirləri aşağıdakı Tənlik 4-dəki ikinci və üçüncü komponentlərin ümumi vergiyə cəlb olunan gəlir dəyişməsinə nisbətini göstərir. Qalan hissə başlanğıcdakı saatlıq əməkhaqqı sabit qəbul edildikdə iş saatı dəyişməsindən gələn birinci komponentdir.
Başlanğıc \(\eta=3\) kalibrasiyasında ayrıca bəyannamə qadınların NL peşə payını 1,70 faiz bəndi artırır. Qadınların NL payının təxminən %39 olduğu başlanğıc nöqtəsindən baxdıqda bu dəyişiklik əmək və peşə seçimi stimullarında mənalı yenidən istiqamətlənməni ifadə edir. Kişilərdə eyni islahatın NL payı dəyişməsi yalnız 0,06 faiz bəndidir.
Proporsional vergi qadınların vergiyə cəlb olunan gəlirini ayrıca bəyannamədən daha çox artırır: \(\eta=3\) üçün %5,86-ya qarşı %2,98. Lakin kişilərin vergiyə cəlb olunan gəliri də %3,89 artır. Buna görə qadınların mütləq qazancı daha çox artsa belə, qadın-kişi nisbi fərqindəki daralma ayrıca bəyannamə islahatındakından daha kiçik qalır.
İstehlak ekvivalenti rifah ölçüsündə mənbə \(\eta=3\) kalibrasiyasında ayrıca bəyannamənin ümumi rifahı təxminən %0,2 artırdığını, proporsional vergitutmanın isə təxminən %1,7 azaltdığını bildirir. Bu rəqəmlər modeldaxili rifah ölçüləridir; müşahidə olunmuş ev təsərrüfatı rifahı dəyişiklikləri deyil.
Tənlik 4: qazanc dəyişməsinin üç ayrı mənbəyə ayrılması
İslahatdan əvvəl və sonra nəticələr müvafiq olaraq \((o_i^0,h_i^0,y_i^0)\) və \((o_i^1,h_i^1,y_i^1)\) olsun. Fərdin islahatdan sonrakı iş saatını əvvəlki peşəsində işlədiyi halda qazanacağı gəlir:
\[ \bar y_i=a_{i,o_i^0}f_{o_i^0}(h_i^1). \]
Ümumi qazanc dəyişməsi:
\[ \Delta y_i = \underbrace{w_i^0(h_i^1-h_i^0)}_{\text{I: başlangıç ücretinde saat etkisi}} + \underbrace{ \left[ \bar y_i-y_i^0-w_i^0(h_i^1-h_i^0) \right] }_{\text{II: dışbükeylik}} + \underbrace{ \left[ y_i^1-\bar y_i \right] }_{\text{III: meslek seçimi}}. \tag{4} \]
Birinci komponent standart sabit əməkhaqqılı əmək təklifi yanaşmasının tuta biləcəyi təsirdir. İkinci komponent şəxsin eyni peşədə qalmasına baxmayaraq daha çox və ya daha az işləməsinin saatlıq əməkhaqqını dəyişdirməsindən yaranan əlavə qazanc təsirini ölçür. Üçüncü komponent isə peşə dəyişməsinin töhfəsidir və peşəsində qalan şəxslər üçün sıfırdır.
Qabarıqlıq komponentinin islahat və kalibrasiya kombinasiyalarında təxminən %20–30 səviyyəsində olması iş saatının əməkhaqqından tamamilə müstəqil qəbul edildiyi modellərin vergiyə cəlb olunan gəlir reaksiyasını kiçik qiymətləndirə biləcəyini göstərir. Buna qarşılıq peşə dəyişməsinin ümumi qazanc dəyişməsindəki payı ən çox %3,5-dir.
Tənlik 5: ümumi qazanc fərqi niyə yalnız əməkhaqqı və saat fərqinin cəmi deyil?
Bir \(x\in\{y,w,h\}\) dəyişəni üçün cins fərqi:
\[ \Delta_x=\log \bar x_m-\log \bar x_f. \]
Qazanc \(y=wh\) olduğuna görə tədqiqat aşağıdakı ayrışdırmadan istifadə edir:
\[ \Delta_y = \Delta_w+\Delta_h+\Gamma_m-\Gamma_f, \qquad \Gamma_g= \log \left[ 1+ \frac{\operatorname{Cov}_g(w,h)} {\bar w_g\bar h_g} \right]. \tag{5} \]
Bu tənlik orta qazanc fərqinin orta saatlıq əməkhaqqı fərqi ilə orta iş saatı fərqinin sadə cəmindən ibarət olmadığını göstərir. Qrup daxilində yüksək əməkhaqqılı şəxslərin eyni zamanda daha uzun və ya daha qısa işləmək meyli \(w\) ilə \(h\) arasındakı kovariasiya vasitəsilə ümumi ortanı dəyişir.
Mənbədə bu kovariasiya terminindəki dəyişiklik ayrıca bəyannamənin ümumi qazanc fərqinə təsirinin bir hissəsini əks istiqamətdə tarazlayır: \(\eta=3\) üçün başlanğıc qazanc fərqinin təxminən %1,8-i, \(\eta=1.5\) üçün təxminən %4,5-i qədər.
Ümumi cins fərqlərinə islahat təsirləri
| Sahə / ssenari | \(\eta=3\) qazanc | \(\eta=3\) əməkhaqqı | \(\eta=3\) saat | \(\eta=1.5\) qazanc | \(\eta=1.5\) əməkhaqqı | \(\eta=1.5\) saat |
|---|---|---|---|---|---|---|
| Ümumi — birgə vergi başlanğıcı, log fərq | 0.648 | 0.428 | 0.260 | 0.661 | 0.434 | 0.288 |
| Ümumi — ayrıca bəyannamə | -6.2% | -3.5% | -14.0% | -12.8% | -7.7% | -28.0% |
| Ümumi — ayrıca bəyannamə, peşələr sabit | -5.9% | -3.3% | -13.3% | -11.5% | -6.5% | -25.0% |
| Ümumi — proporsional vergi | -2.9% | -1.3% | -5.9% | -5.9% | -3.3% | -11.6% |
| Ümumi — proporsional vergi, peşələr sabit | -2.7% | -1.2% | -5.4% | -5.4% | -2.8% | -10.4% |
| NL — birgə vergi başlanğıcı, log fərq | 0.546 | 0.380 | 0.202 | 0.489 | 0.347 | 0.173 |
| NL — ayrıca bəyannamə | -3.1% | -0.2% | -12.0% | -4.4% | +0.6% | -19.9% |
| NL — ayrıca bəyannamə, peşələr sabit | -7.8% | -5.5% | -17.5% | -17.1% | -11.7% | -38.9% |
| NL — proporsional vergi | -1.4% | +0.1% | -4.6% | -3.3% | -1.8% | -9.8% |
| NL — proporsional vergi, peşələr sabit | -3.9% | -2.9% | -6.9% | -8.6% | -7.0% | -17.0% |
| L — birgə vergi başlanğıcı, log fərq | 0.534 | 0.320 | 0.252 | 0.528 | 0.330 | 0.266 |
| L — ayrıca bəyannamə | -8.1% | -5.0% | -15.1% | -17.7% | -10.5% | -33.9% |
| L — ayrıca bəyannamə, peşələr sabit | -5.8% | -2.2% | -12.8% | -12.1% | -5.4% | -26.9% |
| L — proporsional vergi | -3.5% | -2.1% | -5.4% | -6.0% | -3.0% | -11.0% |
| L — proporsional vergi, peşələr sabit | -2.8% | -1.0% | -5.0% | -4.9% | -2.0% | -9.3% |
Başlanğıc sətirləri log bəndi ilə fərq səviyyələrini, islahat sətirləri isə müvafiq başlanğıc fərqinin neçə faiz dəyişdiyini göstərir. Mənfi qiymət fərqin daraldığını, müsbət qiymət isə fərqin genişləndiyini bildirir. Buna görə, məsələn, NL peşəsindəki \(\eta=1.5\) ayrıca bəyannamə əməkhaqqı nəticəsi olan \(+0.6\%\) əməkhaqqı fərqində kiçik genişlənmə deməkdir.
Peşə dəyişməsi niyə ümumi təsiri çox az dəyişir?
Ayrıca bəyannamənin \(\eta=3\) altında ümumi qazanc fərqini azaltma təsiri peşə dəyişməsinə icazə verildikdə %6,2, peşələr başlanğıc vəziyyətində sabit saxlandıqda %5,9-dur. Aradakı fərq kiçikdir. Bu, peşə dəyişməsinin ümumi cinslərarası qazanc fərqinin əsas hərəkətverici qüvvəsi olmadığını göstərir.
Lakin peşədaxili əməkhaqqı fərqlərinə baxdıqda vəziyyət çox fərqlidir. \(\eta=3\) və peşələr sabit olduqda ayrıca bəyannamə NL peşəsindəki əməkhaqqı fərqini %5,5, L peşəsindəki fərqi %2,2 azaldır. Peşə dəyişməsinə icazə verildikdə NL peşəsindəki əməkhaqqı fərqi yalnız %0,2 daralır, L peşəsindəki fərq isə %5,0 daralır.
Peşə dəyişməsi ümumi qazanca az təsir edərkən peşədaxili əməkhaqqı fərqini necə böyüdə bilər?
Peşə dəyişməsi ümumi qazanca kiçik töhfə versə də, müəyyən bir peşədə kimlərin olduğunu dəyişdirdiyi üçün qrup ortalamasını güclü şəkildə dəyişə bilər; bu tədqiqatda ayrıca bəyannamədən sonra NL peşəsinə keçən qadınlar mövcud NL qadınlarından daha aşağı saatlıq əməkhaqqı səviyyəsindən gəldikləri üçün qadınların NL daxilində orta əməkhaqqını aşağı çəkərək mövcud işçilərin əməkhaqqı qazanclarını qismən və ya tamamilə tarazlayır. Buna görə tərkib təsiri ümumi qadın qazancı artarkən belə NL peşəsində ölçülən qadın-kişi əməkhaqqı fərqini daraltmaya bilər.
“Mənfi seçilmə” burada nə deməkdir?
Mənbədə işlədilən mənfi seçilmə ifadəsi normativ qiymətləndirmə deyil. Mənası budur ki, islahatdan sonra NL peşəsinə keçən qadınlar ölçülən qazanc/əməkhaqqı potensialına görə həmin peşədə artıq olan qadınlardan daha aşağı başlanğıc paylanmasından gəlirlər.
Mənbədə bu yeni qadın iştirakçıların saatlıq əməkhaqqının əhali ortalamasının 0,42-sindən 0,47-sinə yüksəldiyi, lakin islahatdan sonra belə mövcud NL qadınlarının saatlıq əməkhaqqının təxminən yarısı səviyyəsində qaldığı bildirilir. İştirakçılar bütün qadınların yalnız %1,7-ni təşkil etsələr də, islahatdan sonra NL qadınlarının %4,2-sinə çatırlar. Bu tərkib dəyişikliyi sabit peşə tərkibi ilə müqayisədə qadınların orta NL əməkhaqqını %2,1 aşağı salır.
Peşəyə daxil olan qadınların ev təsərrüfatları da ortalamadan fərqlidir. Həyat yoldaşları ev təsərrüfatı gəlirinin təxminən %86-sını qazanır; orta cütlükdə bu nisbət %65-dir. İştirakçıların %95-i başlanğıcda kişinin NL, qadının L peşəsində olduğu cütlüklərdən gəlir. Birgə bəyannamə şəraitində başlanğıc qazancında iştirakçı qadınların model üzrə marjinal vergi dərəcəsi %28 olduğu halda, eyni vergi tarifi öz gəlirlərinə ayrıca tətbiq edilsəydi dərəcə %2 olardı. Gəlir-neytral real ayrıca bəyannamə islahatında isə başlanğıc qazancında qarşılaşdıqları dərəcə %9 hesablanır.
İslahatdan sonra bu qadınların ev təsərrüfatı gəlirindəki payı %13,6-dan %18,1-ə yüksəlir; buna baxmayaraq, ev təsərrüfatı daxilində ikinci gəlir əldə edən olaraq qalırlar. Buna görə ayrıca bəyannamə, xüsusilə birgə bəyannamə şəraitində ikinci gəlir əldə edənlər üçün yüksək çəkindirici təsirlə üzləşən bu qrupda peşəyə girişə güclü təsir edir.
Daha yüksək əmək təklifi elastikliyi istifadə olunan \(\eta=1.5\) kalibrasiyasında tərkib təsiri daha da nəzərəçarpandır. Peşələr sabit saxlandıqda ayrıca bəyannamə NL əməkhaqqı fərqini %11,7 daraldır, sərbəst peşə keçidi altında isə NL əməkhaqqı fərqi %0,6 genişlənir. Bu nümunə siyasət qiymətləndirilməsində “eyni peşədə orta əməkhaqqı fərqi” ilə “fərdlərin qazancının islahatdan necə təsirləndiyi” ölçülərinin bir-birinin yerinə istifadə edilə bilməyəcəyini göstərir.
Tədqiqatın dəstəklədiyi nəticələr
Model araşdırılan iki kalibrasiyada ayrıca bəyannamənin ümumi cinslərarası qazanc fərqini proporsional vergidən daha güclü azaltdığını; bu azalmanın böyük hissəsinin iş saatı kanalından gəldiyini; qazanc-saat qabarıqlığının standart əmək təklifi kanalından əlavə mühüm qazanc reaksiyası yaratdığını və peşə dəyişməsinin ümumi qazanc təsiri kiçik olduğu halda peşədaxili əməkhaqqı paylanmalarını nəzərəçarpacaq dərəcədə dəyişə bildiyini dəstəkləyir.
Tədqiqatın dəstəkləmədiyi nəticələr
Bu tədqiqat ayrıca bəyannamə sisteminin real bir ölkədə tətbiq ediləcəyi halda mütləq eyni faizlərlə nəticə verəcəyini sübut etmir. Nəticələr randomizə edilmiş siyasət eksperimenti deyil; real sahə tətbiqi deyil; 2026 ABŞ əmək bazarının birbaşa aktual mikroməlumatlarından qiymətləndirilmiş səbəbli təsirlər deyil. Modelin məlumat momentləri əsasən 1986–1995 CPS və PSID əsaslı istinad quruluşundan gəlir. Vergi sistemi, ev təsərrüfatı quruluşu, sosial qayğı bölgüsü, peşə texnologiyaları və ya əmək bazarı institutları fərqli olan başqa dövr və ölkələrdə yenidən kalibrasiya tələb olunur.
Model yalnız bir kişi və bir qadından ibarət cütlük quruluşundan istifadə edir. Fərqli ev təsərrüfatı formaları bu spesifikasiyada təmsil olunmur. Modeldə cinsə görə fərqli latent ortalar kalibrasiyanın bir hissəsidir; bunlar bioloji və ya dəyişməz sosial xüsusiyyətlər kimi şərh edilməməlidir.
Mənbə bu əks-faktual nəticələr üçün klassik p-dəyərləri, etibar intervalları və ya nümunə əsaslı müalicə təsiri standart səhvləri bildirmir. Qeyri-müəyyənliyin qiymətləndirilməsinin əsas görünən forması əmək təklifi həssaslığını dəyişən \(\eta=3\) və \(\eta=1.5\) kalibrasiyalarının müqayisəsidir. Buna görə nəticə ölçüləri “statistik olaraq sübut edilmiş sahə təsirləri” kimi təqdim edilməməlidir.
Elmi şərhin ən mühüm nöqtəsi
Tədqiqatın siyasət mesajı yalnız “ayrıca bəyannamə qadınları daha çox işləməyə vadar edir” formasına endirilə bilməz. Struktur mexanizm üç qatdan ibarətdir: vergi sistemi həyat yoldaşlarının marjinal əmək stimullarını dəyişir; iş saatları saatlıq əməkhaqqına peşədən asılı olaraq müxtəlif şəkildə geri təsir edir; peşə seçimi isə hansı şəxslərin hansı peşə ortalamasına daxil olduğunu dəyişir. Bu üç qatı bir-birindən ayırmadan yalnız orta əməkhaqqı fərqinə baxmaq islahatın fərdi qazanc və əmək təsirlərini yanlış şərh etməyə səbəb ola bilər.
Mənbə və Metod Qeydi
Özgün başlıq: Household Taxation, Nonlinear Occupations, and Gender Gaps
Müəlliflər: Piotr Denderski; Tim Obermeier.
Corresponding author: Piotr Denderski.
Qurumlar: Piotr Denderski — University of Leicester və Institute of Economics, Polish Academy of Sciences. Tim Obermeier — University of Leicester, Centre for Economic Performance (CEP) və Institute for Fiscal Studies (IFS).
PDF tarixi: 13 oktyabr 2026.
Mənbə növü: Preprint research paper / struktur kəmiyyət iqtisadiyyat modeli.
Rəyçilik statusu: Yüklənmiş PDF açıq şəkildə rəyçi qiymətləndirməsindən keçmədiyini bildirir.
Platforma: SSRN.
DOI: 10.2139/ssrn.7610845
Rəsmi mənbə: https://ssrn.com/abstract=7610845
Əlaqəli əvvəlki versiya: Centre for Economic Performance Discussion Paper No. 2140 qeydi 16 yanvar 2026 tarixlidir. Bu Verianla yazısı istifadəçi tərəfindən təqdim edilən daha yeni 13 oktyabr 2026 tarixli 9 səhifəlik preprint versiyasını elmi mənbə kimi əsas götürmüşdür.
Lisenziya və təkrar istifadə: Açıq Creative Commons lisenziyası təsdiqlənməyib. Buna görə Verianla mətni mənbə məqalənin cümlələrini, cədvəl dizaynını və ya təqdimat arxitekturasını yenidən dərc etmir. Elmi faktlar, sayısal nəticələr, metod, tənliklər və biblioqrafik məlumatlar müstəqil öyrədici quruluşda izah edilmiş; mənbə cədvəllərin vizual dizaynı köçürülmədən yeni HTML cədvəlləri və mənbə məlumatlarından yeni SVG hazırlanmışdır.
Maliyyələşdirmə: British Academy grant 231796.
Maraq toqquşması: Araşdırılan 9 səhifəlik preprint daxilində ayrıca maraq toqquşması bəyanatı görünmür.
Məlumat əlçatanlığı: Araşdırılan versiyada ayrıca məlumat əlçatanlığı bəyanatı yoxdur. Kalibrasiyanın məlumat momentləri Erosa və həmkarlarının yanaşmasını izləyir; 1986–1995 CPS məlumatları və PSID əsaslı moment və ömürboyu düzəlişlərdən istifadə edir.
Müəllif töhfələri / CRediT: Araşdırılan versiyada CRediT töhfə bölgüsü yoxdur.
Əsas kalibrasiya: \(\tilde h=2500\) illik saat, \(\theta_1=0.6\), \(\theta_2=0.2\), \(T_f=500\), \(T_m=0\), \(\tau=0.133\); başlanğıc birgə vergi rejimində \(\psi=1\). İki davranış həssaslığı ssenarisi \(\eta=3\) və \(\eta=1.5\) istifadə edilmişdir.
Əsas metodoloji məhdudiyyət: Nəticələr struktur model əks-faktlarıdır. İslahatların real dünyadakı səbəbli təsirlərinin birbaşa qiymətləndirilməsi deyil və başqa dövr və ya ölkələrə tətbiq edilməzdən əvvəl məlumat, vergi sistemi və əmək bazarı şərtləri ilə yenidən yoxlanmalıdır.
JEL təsnifatı: H24, H31, J22, J24, J16.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib