


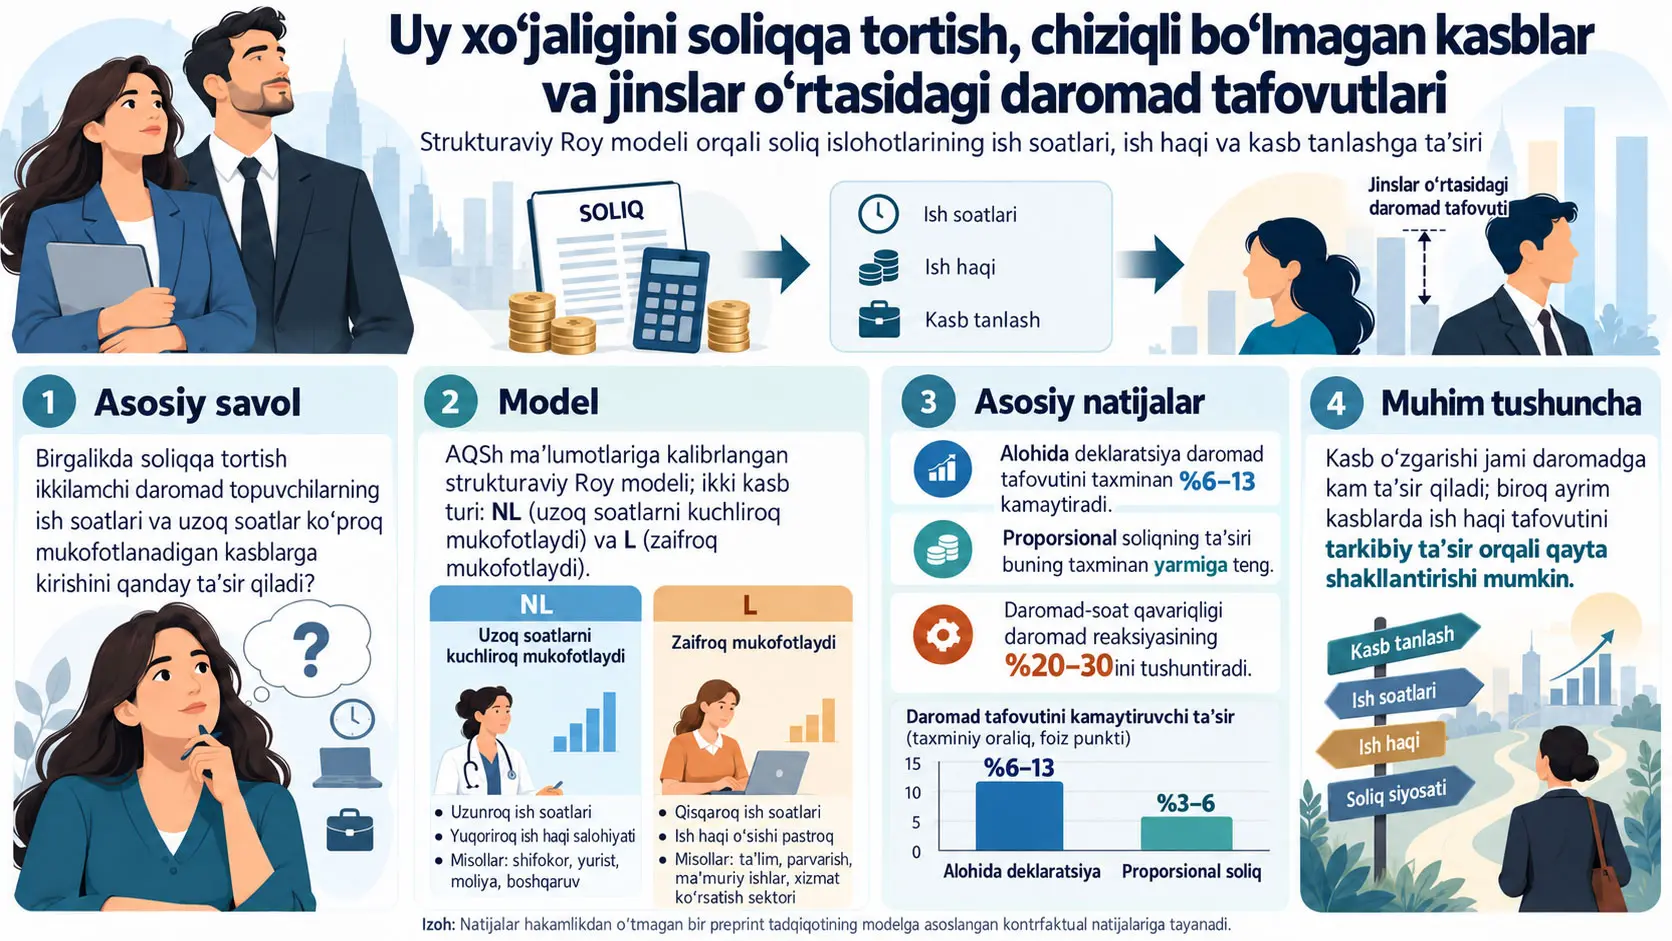
Ushbu tadqiqot uy xo‘jaligini soliqqa tortish ayollar va erkaklar o‘rtasidagi ish soati, soatbay ish haqi, jami daromad hamda kasb tanlash tafovutlarini qanday o‘zgartirishi mumkinligini, kasbga qarab ish soatlarining qaytimi chiziqli bo‘lmasligini o‘z ichiga olgan tarkibiy Roy modeli yordamida o‘rganadi. Tarkibiy Roy modeli — shaxslar turli kasblardagi daromad salohiyati, mehnat afzalliklari va soliq rag‘batlari sharoitida ham ish soatlarini, ham kasblarini endogen ravishda tanlay oladigan miqdoriy kasb tanlash doirasidir. Model AQSh ma’lumotlaridan olingan maqsadli momentlarga kalibrlanadi va qo‘shma progressiv soliqqa tortishning boshlang‘ich holatiga nisbatan daromadga neytral alohida deklaratsiya hamda proporsional soliqqa tortish islohotlari taqqoslanadi. Model natijalariga ko‘ra, alohida deklaratsiya qo‘llanilgan ikki mehnat taklifi elastikligi kalibratsiyasida umumiy jinslararo daromad tafovutini taxminan %6,2 dan %12,8 gacha kamaytiradi, proporsional soliqqa tortish ta’siri esa taxminan buning yarmi miqdorida qoladi. Natijalar empirik siyosiy tajriba emas; ular muayyan ma’lumot momentlari, funksional shakllar va kalibratsiya farazlari ostida olingan kontrfaktual model natijalaridir.
Tadqiqotning markaziy mexanizmi shundan iboratki, ayrim kasblarda uzoqroq ish soatlari nafaqat jami ishlangan vaqtni, balki soatbay ish haqini ham oshirishi mumkin. Maqola bunday kasblarni ish soatlariga yuqori qaytimga ega NL kasblar, ish soatlariga qaytimi zaifroq bo‘lgan guruhni esa L deb tasniflaydi. Modelda qo‘shma progressiv soliqqa tortish, ayniqsa uy xo‘jaligidagi ikkilamchi daromad oluvchining marjinal mehnat rag‘batini kamaytirishi mumkin. Ish soatlari soatbay ish haqi bilan ijobiy o‘zaro ta’sir qiladigan NL kasblarda bu ta’sir ikki kanal orqali yuz beradi: kamroq soat ishlash jami mehnat miqdorini kamaytiradi va shu bilan birga soatbay ish haqining ish soatlari orqali olinadigan qismini susaytiradi.
Alohida deklaratsiya islohoti boshlang‘ich kalibratsiyada ayollarning yillik ish soatini %3,04, soatbay ish haqini %1,25 va soliqqa tortiladigan daromadini %2,98 oshiradi, erkaklarning ish soatini %0,64, soatbay ish haqini %0,26 va soliqqa tortiladigan daromadini %1,06 kamaytiradi. Mehnat taklifi elastikligi yuqoriroq bo‘lgan \(\eta=1.5\) kalibratsiyasida ayollarning ish soati javobi %6,99 ga, soliqqa tortiladigan daromad javobi %6,59 ga ko‘tariladi. Bunga qarshi, proporsional soliqqa tortish ayollarning mehnati va daromadini ko‘proq oshirsa ham, erkaklarning mehnati va daromadini ham sezilarli ravishda oshirgani sababli jinsiy tafovutlarni alohida deklaratsiyachalik kuchli qisqartirmaydi.
Maqolaning muhim natijalaridan biri shundaki, daromad o‘zgarishi faqat standart “ish soati × boshlang‘ich ish haqi” kanalidan iborat emas. Kasb ichidagi daromad-soat qavariqligi islohot, jins va kalibratsiyaga qarab soliqqa tortiladigan daromad o‘zgarishining taxminan %20–30 ini izohlaydi. Kasbni almashtirish kanalining jami daromad o‘zgarishiga hissasi esa ko‘pi bilan taxminan %3,5 darajasida qoladi. Shunga qaramay, kasbni almashtirish kasb ichidagi o‘rtacha ish haqi kimlardan tarkib topishini o‘zgartirgani uchun jami ta’siri kichik bo‘lsa ham, muayyan kasbda o‘lchanadigan ayol-erkak ish haqi tafovutini sezilarli darajada o‘zgartirishi mumkin.
Tadqiqot ayniqsa quyidagi nuqtada ehtiyotkorlikni talab qiladi: islohot ayollarning jami daromadini oshirishi va umumiy jinslararo daromad tafovutini qisqartirishi mumkin; shunga qaramay, ayollar kirib kelayotgan muayyan kasbdagi o‘rtacha ish haqi tafovuti xuddi shu darajada qisqarmasligi, hatto ayrim kalibratsiyalarda biroz kengayishi mumkin. Bu natija islohot muvaffaqiyatsiz bo‘lganini anglatmaydi. Kasbga yangi kirgan ayollarning boshlang‘ich xususiyatlari o‘sha kasbda allaqachon ishlayotgan ayollarnikidan farq qilishi guruh o‘rtachasining tarkibini o‘zgartiradi.
Tadqiqot muammosi: nega soliq tizimi kasblarning ish soati tuzilishi bilan birga ko‘rib chiqiladi?
Tadqiqotning boshlang‘ich nuqtasi shundaki, yuqori daromad beradigan ayrim kasblar uzun ish soatlarini nomutanosib ravishda mukofotlashi mumkin. Agar bir kasbda ko‘proq soat ishlash faqat “ko‘proq soat × doimiy ish haqi” shaklida qo‘shimcha daromad keltirmay, balki soatbay ish haqini ham oshirsa, ish soatlarini kamaytiradigan har qanday soliq rag‘bati jami daromadga ikki alohida kanal orqali ta’sir qilishi mumkin. Shu sababli uy xo‘jaligini soliqqa tortish ish soati qarorlarini o‘zgartirishi doimiy ish haqli standart mehnat taklifi modeliga qaraganda kattaroq daromad ta’sirini yuzaga keltirishi mumkin.
Model juftliklardan iborat bo‘lib, har bir turmush o‘rtog‘i ham kasb \(o\in\{1,2\}\), ham yillik ish soati \(h_g\) ni tanlaydi. Quyi indeks \(g\) erkakni \(m\) yoki ayolni \(f\) bildiradi. Tadqiqotdagi tanlovlar bir yilning qisqa muddatli xatti-harakati sifatida emas, balki o‘rtacha umr davomidagi natijalarning ifodasi sifatida talqin qilinadi. Mualliflar shu sababli hisobot qilingan ish soati javoblari mehnat bozoriga bog‘liqlikdagi o‘zgarishlarni ham qamrab olishini ta’kidlaydi.
Chiziqli bo‘lmagan kasb nima va uzoq ish soatlari ish haqiga nega ta’sir qiladi?
Ushbu tadqiqotda chiziqli bo‘lmagan kasb — ma’lum bir ish soati chegarasidan pastda ko‘proq ishlash nafaqat jami ish vaqtini, balki soatbay ish haqini ham oshiradigan kasbdir; modelda bu kuch \(\theta_o\) parametri bilan o‘lchanadi va NL kasbida \(\theta_1=0.6\), L kasbida \(\theta_2=0.2\) deb olinadi. Demak, NL kasbida bir xil qobiliyat darajasidagi shaxsning ish soati ko‘payishi L kasbiga nisbatan daromadni kuchliroq oshiradi; biroq bu qavariq munosabat \(\tilde h=2500\) yillik soat chegarasidan keyin tekislanadi.
Tenglama 1: ish soati bilan daromad o‘rtasidagi qavariq munosabat
Kasb \(o\) dagi daromad quyidagicha aniqlanadi:
\[ y_o(h,a_{og})=a_{og}f_o(h), \qquad f_o(h)= \begin{cases} h^{1+\theta_o}, & h\leq \tilde h,\\ \tilde h^{\theta_o}h, & h>\tilde h. \end{cases} \tag{1} \]
Bu yerda \(a_{og}\) shaxsning kasb \(o\) ga xos daromad qobiliyatini; \(h\) yillik ish soatini; \(\theta_o\) mazkur kasbning ish soatlariga beradigan chiziqli bo‘lmagan qaytim kuchini; \(\tilde h\) esa qavariq munosabat tugaydigan ish soati chegarasini ifodalaydi.
\(h\leq\tilde h\) hududida soatbay ish haqi:
\[ w_o=\frac{y_o}{h}=a_{og}h^{\theta_o}. \]
Bu tenglik \(\theta_o>0\) bo‘lib turganida ko‘proq ishlash soatbay ish haqini ham oshirishini ko‘rsatadi. NL kasbida \(\theta_1=0.6\), L kasbida \(\theta_2=0.2\) bo‘lgani uchun soatbay ish haqi ish soatlariga NL kasbida sezgirroqdir. \(h>\tilde h\) bo‘lganda daromad \(a_{og}\tilde h^{\theta_o}h\) ko‘rinishida ish soatiga chiziqli bo‘ladi va soatbay ish haqi \(a_{og}\tilde h^{\theta_o}\) darajasida barqarorlashadi.
Bu bo‘lakli tuzilma ilmiy talqin nuqtayi nazaridan muhim. Model cheksiz ortib boruvchi “uzoq soat mukofoti”ni faraz qilmaydi. Ish soati mukofoti faqat belgilangan chegara ostida amal qiladi; chegaradan keyin soatbay ish haqining ish soatlariga nisbatan gradienti nolga tenglashadi.
Tenglama 2: iste’mol, bozor mehnati va bozordan tashqari vaqt majburiyati
Har bir turmush o‘rtog‘ining naf funksiyasi:
\[ u_g(c_g,T_g+h_g) = \log c_g - \phi_g \frac{(T_g+h_g)^{1+\eta}}{1+\eta}. \tag{2} \]
\(c_g\) iste’molga, \(T_g\) bozordan tashqari vaqt majburiyatiga, \(h_g\) bozor ish soatiga, \(\phi_g\) mehnat bilan bog‘liq naf xarajati darajasiga va \(\eta\) vaqt yukining egriligiga mos keladi. Modelda \(T_f>T_m\) deb olinadi va kalibratsiyada \(T_f=500\) yillik soat, \(T_m=0\) qabul qilinadi.
Bu qiymatlar real dunyodagi barcha ayollar 500 soat, barcha erkaklar esa nol soat uy ishini bajaradi degan bevosita ma’lumot o‘lchovi emas. Ular model foydalanadigan tayanch kalibratsiyadan olingan doimiy parametrlardir. Bu farq ayniqsa muhim; model parametri bilan bevosita kuzatiladigan ijtimoiy xatti-harakat bir xil narsa emas.
\(\eta\) oshgani sari jami vaqt yukining marjinal naf xarajati tezroq ortadi va ish soatlarining ish haqiga javobi kamayadi. Tadqiqotning boshlang‘ich kalibratsiyasi \(\eta=3\), muqobil, yanada elastik kalibratsiyasi esa \(\eta=1.5\) dan foydalanadi.
Ish soati elastikligi
Marjinal naf va soliqdan keyingi saqlab qolish nisbati doimiy ushlab turilganda, kuzatilgan ish haqiga nisbatan ichki ish soati elastikligi:
\[ \varepsilon_{h,w} = \frac{T_g+h_g}{\eta h_g}. \]
\(\eta=3\) kalibratsiyasida bu qiymat erkaklarda 0,33 va ayollarda median 0,44 ni tashkil etadi. Xuddi shu maqsadli momentlarga \(\eta=1.5\) bilan qayta kalibratsiya qilinganda qiymatlar mos ravishda 0,67 va 0,88 ga ko‘tariladi. Shu tariqa tadqiqot islohot natijalari faqat bitta mehnat taklifi elastikligi faraziga bog‘liqmi yoki yo‘qmi, ikki xil xulq-atvor sezgirligi darajasi orqali sinaydi.
Tenglama 3: qo‘shma soliqqa tortish, alohida deklaratsiya va proporsional soliq bitta funksiyada
Uy xo‘jaligining tasarrufdagi daromadi:
\[ y^d = \lambda \left[ y_f^{\,1-(1-\psi)\tau} + y_m^{\,1-(1-\psi)\tau} \right]^{ \frac{1-\tau}{1-(1-\psi)\tau} }. \tag{3} \]
\(\tau\) soliq tizimining progressivligini, \(\lambda\) soliq darajasining masshtab parametrini va \(\psi\) turmush o‘rtoqlar daromadlarining soliq hisobida qay darajada birgalikda ko‘rib chiqilishini belgilovchi deklaratsiya parametrini ko‘rsatadi.
Boshlang‘ich holatda \(\psi=1\) va \(\tau>0\) bo‘lgani uchun qo‘shma progressiv soliqqa tortish mavjud. Bunda funksiya:
\[ y^d=\lambda(y_f+y_m)^{1-\tau} \]
ko‘rinishiga keladi. Demak, bir turmush o‘rtog‘ining marjinal soliq rag‘bati boshqa turmush o‘rtog‘ining daromadiga ham bog‘liq bo‘lishi mumkin.
Alohida deklaratsiya islohotida \(\psi=0\) qilinadi, biroq \(\tau\) saqlanadi. Shunda tasarrufdagi daromad:
\[ y^d=\lambda\left(y_f^{1-\tau}+y_m^{1-\tau}\right) \]
ko‘rinishini oladi. Turmush o‘rtoqlarning o‘z daromadlari bir xil progressiv tuzilma ostida alohida-alohida soliqqa tortiladi.
Proporsional soliq islohotida esa \(\tau=0\) qilinadi va \(\psi\) ning ahamiyati qolmaydi:
\[ y^d=\lambda(y_f+y_m). \]
Har ikkala islohotda ham \(\lambda\) jami soliq tushumini saqlash maqsadida moslashtiriladi. Shu sababli tadqiqot shunchaki soliq yukini kamaytiruvchi ssenariylarni emas, balki daromadga neytral soliq tuzilmasi o‘zgarishlarini taqqoslaydi.
Alohida soliq deklaratsiyasi nega jinslararo daromad tafovutini kamaytiradi?
Alohida deklaratsiya modelda qo‘shma soliqqa tortish sharoitida turmush o‘rtog‘ining yuqori daromadi sabab nisbatan yuqori marjinal soliq rag‘batiga duch keladigan ikkilamchi daromad oluvchining o‘z mehnat daromadini alohida soliqqa tortish orqali mehnat rag‘batini kuchaytirgani uchun jinslararo daromad tafovutini kamaytiradi; modelda ayollar ko‘proq ikkilamchi daromad oluvchi bo‘lgani sababli ularning ish soati va daromad javoblari erkaklarnikidan kuchliroqdir. Proporsional soliqqa tortish esa progressivlikni ikkala turmush o‘rtog‘i uchun ham bekor qilgani sabab erkaklarning mehnati va daromadini ham sezilarli oshiradi va nisbiy tafovutga ta’siri kichikroq bo‘lib qoladi.
Model nega ikki xil islohotni taqqoslaydi?
Alohida deklaratsiya bilan proporsional soliq bir xil siyosat emas. Alohida deklaratsiya progressivlikni saqlagan holda soliq birligini o‘zgartiradi; proporsional soliq esa progressivlikni butunlay olib tashlaydi. Bu farq natijalar “soliqni kamaytirish” kabi bir o‘lchovli mexanizmdan emas, balki turmush o‘rtoqlar o‘rtasidagi marjinal rag‘batlar taqsimotidan kelib chiqishini ko‘rsatishga xizmat qiladi.
Kalibratsiyaning ma’lumotlar bazasi
Tadqiqot Erosa va hamkasblarining kasb tasnifi hamda ma’lumot momentlaridan foydalanadi. Tayanch ma’lumot tuzilmasida 1986–1995 Current Population Survey (CPS) ma’lumotlari kasblarni erkaklarning o‘rtacha ish soatlariga ko‘ra guruhlash uchun ishlatiladi. Panel Study of Income Dynamics (PSID) esa turmush o‘rtoqlar o‘rtasidagi korrelyatsiyalar va umr davomidagi taqsimotga oid tuzatishlar uchun manba bo‘ladi.
Modelda 11 taqsimot parametri 13 maqsadli momentga teng og‘irlikli masofa minimallashtirish orqali kalibrlanadi. Ayol va erkaklarning qobiliyat va mehnat xarajati taqsimotlari o‘rtachalari jinsga qarab farqlanishi mumkin, ammo dispersiya-kovariatsiya tuzilmasi bir xil saqlanadi. Erkaklarning NL kasbidagi o‘rtacha log-qobiliyati normallashtirish talabi sabab nolga tenglashtiriladi.
Bu latent kalibratsiya parametrlarini bevosita kuzatilgan “tug‘ma qobiliyat” yoki psixologik xususiyatlar sifatida talqin qilish to‘g‘ri emas. Parametrlarning vazifasi modelning kuzatilgan ish soati, ish haqi va kasb taqsimoti momentlarini qayta hosil qilishini ta’minlashdir.
Modelning doimiy va kalibrlangan asosiy parametrlari
| Parametr | Ilmiy ma’nosi | \(\eta=3\) | \(\eta=1.5\) |
|---|---|---|---|
| \(\tilde h\) | Qavariqlikning yuqori chegarasi, yillik soat | 2500 | 2500 |
| \(\theta_1\) | NL kasbida ish soati qavariqligi | 0.6 | 0.6 |
| \(\theta_2\) | L kasbida ish soati qavariqligi | 0.2 | 0.2 |
| \(\eta\) | Vaqt/mehnat xarajati egriligi | 3.0 | 1.5 |
| \(T_f\) | Ayollar uchun bozordan tashqari vaqt yuki, soat/yil | 500 | 500 |
| \(T_m\) | Erkaklar uchun bozordan tashqari vaqt yuki, soat/yil | 0 | 0 |
| \(\tau\) | Soliq progressivligi | 0.133 | 0.133 |
| \(\psi\) | Deklaratsiya parametri; 1 = qo‘shma deklaratsiya | 1 | 1 |
| \(\mu_{a,NL,m}\) | Erkak, NL o‘rtacha log-qobiliyat; normallashtirish | 0 | 0 |
| \(\mu_{a,NL,f}\) | Ayol, NL o‘rtacha log-qobiliyat | -0.419 | -0.454 |
| \(\mu_{a,L,m}\) | Erkak, L o‘rtacha log-qobiliyat | -0.169 | -0.199 |
| \(\mu_{a,L,f}\) | Ayol, L o‘rtacha log-qobiliyat | -0.352 | -0.379 |
| \(\mu_{\phi,m}\) | Erkak o‘rtacha log mehnat xarajati parametri | 0.433 | 0.462 |
| \(\mu_{\phi,f}\) | Ayol o‘rtacha log mehnat xarajati parametri | 0.045 | 0.100 |
| \(\sigma^2_{a,L}\) | L kasbi log-qobiliyat dispersiyasi | 0.191 | 0.188 |
| \(\sigma^2_{a,NL}\) | NL kasbi log-qobiliyat dispersiyasi | 0.366 | 0.327 |
| \(\sigma^2_{\phi}\) | Log mehnat xarajati parametri dispersiyasi | 0.884 | 0.423 |
| \(\rho_{a1,a2}\) | Kasblararo log-qobiliyat korrelyatsiyasi | 0.202 | 0.199 |
| \(\rho_{a_f,a_m}\) | Juftlik ichidagi log-qobiliyat korrelyatsiyasi | 0.703 | 0.793 |
| \(\rho_{\phi_f,\phi_m}\) | Juftlik ichidagi log mehnat xarajati korrelyatsiyasi | 0.493 | 0.769 |
| \(\lambda\) | Soliq darajasi / daromad birligini moslash | 4.549 | 4.543 |
\(\eta=3\) kalibratsiyasida o‘rtacha qobiliyat darajalari NL kasbida erkaklarda 1,207 va ayollarda 0,801; L kasbida mos ravishda 0,924 va 0,770 ni tashkil etadi. O‘rtacha mehnat xarajati parametri darajasi erkaklarda 2,375, ayollarda 1,582 deb hisobot qilinadi. Bular modelning log-normal taqsimotlaridan kelib chiqadigan kalibratsiya miqdorlaridir.
Kalibratsiya maqsadlari modelga qanchalik yaqinlashadi?
| Moment | Ma’lumot | Model, \(\eta=3\) | Model, \(\eta=1.5\) |
|---|---|---|---|
| Erkaklarda o‘rtacha soat logarifmi | 7.67 | 7.67 | 7.69 |
| Erkak NL log-ish haqi standart og‘ishi | 0.45 | 0.50 | 0.46 |
| Erkak L log-ish haqi standart og‘ishi | 0.47 | 0.42 | 0.42 |
| Erkak log-soat standart og‘ishi | 0.26 | 0.25 | 0.27 |
| Erkaklarda kasblararo ish haqi tafovuti | 0.37 | 0.36 | 0.34 |
| Erkaklarning NL kasb ulushi | 0.60 | 0.62 | 0.60 |
| NL kasb ulushidagi jins tafovuti | 0.24 | 0.23 | 0.28 |
| NL kasbidagi soat tafovuti | 0.23 | 0.20 | 0.17 |
| L kasbidagi soat tafovuti | 0.23 | 0.25 | 0.27 |
| NL kasbidagi ish haqi tafovuti | 0.34 | 0.38 | 0.35 |
| L kasbidagi ish haqi tafovuti | 0.35 | 0.32 | 0.33 |
| Juftliklarda log-soat korrelyatsiyasi | 0.02 | 0.03 | 0.01 |
| Juftliklarda log-ish haqi korrelyatsiyasi | 0.43 | 0.42 | 0.45 |
| Ayollarda o‘rtacha soat logarifmi — maqsaddan tashqari | 7.40 | 7.41 | 7.40 |
| Ayol NL log-ish haqi standart og‘ishi — maqsaddan tashqari | 0.48 | 0.51 | 0.48 |
| Ayol L log-ish haqi standart og‘ishi — maqsaddan tashqari | 0.47 | 0.44 | 0.47 |
| Ayol log-soat standart og‘ishi — maqsaddan tashqari | 0.46 | 0.43 | 0.56 |
| Ayollarda kasblararo ish haqi tafovuti — maqsaddan tashqari | 0.36 | 0.30 | 0.33 |
Model maqsadli momentlarga umuman olganda yaqinlashadi, biroq ularni mukammal moslashtirmaydi. Masalan, \(\eta=3\) holatida erkak NL log-ish haqi standart og‘ishi ma’lumotda 0,45 bo‘lsa, modelda 0,50; ayol NL ish haqi tafovuti ma’lumotda 0,34 bo‘lsa, modelda 0,38 dir. Shu sababli islohot natijalari real ma’lumotning bevosita mexanik o‘zgarishi emas, balki ushbu kalibrlangan tarkibiy modelning kontrfaktual prognozlaridir.
Tadqiqot usuli va natijalari
Islohotlarning daromad, ish soati va ish haqiga ta’siri
| Guruh / o‘zgaruvchi | Alohida deklaratsiya, \(\eta=3\) | Alohida deklaratsiya, \(\eta=1.5\) | Proporsional soliq, \(\eta=3\) | Proporsional soliq, \(\eta=1.5\) |
|---|---|---|---|---|
| Ayol — NL kasb ulushi | +1.70 foiz punkti | +3.58 foiz punkti | +1.44 foiz punkti | +2.17 foiz punkti |
| Ayol — yillik ish soati | +3.04% | +6.99% | +4.62% | +7.88% |
| Ayol — soatbay ish haqi | +1.25% | +2.89% | +1.63% | +2.67% |
| Ayol — soliqqa tortiladigan daromad | +2.98% | +6.59% | +5.86% | +9.36% |
| Ayol — qavariqlik ulushi | 0.295 | 0.287 | 0.255 | 0.240 |
| Ayol — kasbni almashtirish ulushi | 0.012 | 0.035 | 0.005 | 0.013 |
| Erkak — NL kasb ulushi | +0.06 foiz punkti | +0.06 foiz punkti | +0.70 foiz punkti | +1.22 foiz punkti |
| Erkak — yillik ish soati | -0.64% | -1.31% | +3.03% | +4.34% |
| Erkak — soatbay ish haqi | -0.26% | -0.48% | +1.04% | +1.22% |
| Erkak — soliqqa tortiladigan daromad | -1.06% | -2.07% | +3.89% | +5.18% |
| Erkak — qavariqlik ulushi | 0.244 | 0.230 | 0.246 | 0.207 |
| Erkak — kasbni almashtirish ulushi | -0.003 | -0.005 | 0.002 | 0.006 |
“Qavariqlik ulushi” va “kasbni almashtirish ulushi” qatorlari quyidagi Tenglama 4 dagi ikkinchi va uchinchi tarkibiy qismlarning jami soliqqa tortiladigan daromad o‘zgarishiga nisbatini ko‘rsatadi. Qolgan qism boshlang‘ich soatbay ish haqi o‘zgarmas deb qabul qilinganda ish soati o‘zgarishidan keladigan birinchi tarkibiy qismdir.
Boshlang‘ich \(\eta=3\) kalibratsiyasida alohida deklaratsiya ayollarning NL kasb ulushini 1,70 foiz punktga oshiradi. Ayollarning NL ulushi taxminan %39 bo‘lgan boshlang‘ich nuqtadan qaralganda, bu o‘zgarish mehnat va kasb tanlash rag‘batlarining sezilarli qayta yo‘nalishini anglatadi. Erkaklarda xuddi shu islohotning NL ulushi o‘zgarishi atigi 0,06 foiz punktdir.
Proporsional soliq ayollarning soliqqa tortiladigan daromadini alohida deklaratsiyadan ko‘proq oshiradi: \(\eta=3\) uchun %5,86 ga qarshi %2,98. Biroq erkaklarning soliqqa tortiladigan daromadi ham %3,89 ga oshadi. Shu sababli ayollarning mutlaq daromadi ko‘proq oshsa ham, ayol-erkak nisbiy tafovutining qisqarishi alohida deklaratsiya islohotidagidan kichikroq bo‘lib qoladi.
Iste’mol ekvivalenti farovonlik o‘lchovida manba \(\eta=3\) kalibratsiyasida alohida deklaratsiya jami farovonlikni taxminan %0,2 ga oshirishi, proporsional soliqqa tortish esa taxminan %1,7 ga kamaytirishini bildiradi. Bu raqamlar model ichidagi farovonlik o‘lchovlaridir; ular kuzatilgan uy xo‘jaligi farovonligi o‘zgarishlari emas.
Tenglama 4: daromad o‘zgarishini uch alohida manbaga ajratish
Islohotdan oldingi va keyingi natijalar mos ravishda \((o_i^0,h_i^0,y_i^0)\) va \((o_i^1,h_i^1,y_i^1)\) bo‘lsin. Shaxs islohotdan keyingi ish soatini eski kasbida ishlaganida oladigan daromad:
\[ \bar y_i=a_{i,o_i^0}f_{o_i^0}(h_i^1). \]
Jami daromad o‘zgarishi:
\[ \Delta y_i = \underbrace{w_i^0(h_i^1-h_i^0)}_{\text{I: başlangıç ücretinde saat etkisi}} + \underbrace{ \left[ \bar y_i-y_i^0-w_i^0(h_i^1-h_i^0) \right] }_{\text{II: dışbükeylik}} + \underbrace{ \left[ y_i^1-\bar y_i \right] }_{\text{III: meslek seçimi}}. \tag{4} \]
Birinchi tarkibiy qism standart doimiy ish haqli mehnat taklifi yondashuvi ushlaydigan ta’sirdir. Ikkinchi tarkibiy qism shaxs bir xil kasbda qolgan bo‘lsa ham, ko‘proq yoki kamroq ishlashi soatbay ish haqini o‘zgartirishi tufayli yuzaga keladigan qo‘shimcha daromad ta’sirini o‘lchaydi. Uchinchi tarkibiy qism esa kasbni almashtirish hissasidir va kasbida qolgan shaxslar uchun nolga teng.
Qavariqlik tarkibiy qismining islohot va kalibratsiya kombinatsiyalarida taxminan %20–30 darajasida bo‘lishi, ish soatini ish haqidan butunlay mustaqil deb qabul qiladigan modellar soliqqa tortiladigan daromad javobini kam baholashi mumkinligini ko‘rsatadi. Bunga qarshi, kasbni almashtirishning jami daromad o‘zgarishidagi ulushi ko‘pi bilan %3,5 dir.
Tenglama 5: jami daromad tafovuti nega faqat ish haqi va soat tafovutlari yig‘indisi emas?
Bir \(x\in\{y,w,h\}\) o‘zgaruvchisi uchun jins tafovuti:
\[ \Delta_x=\log \bar x_m-\log \bar x_f. \]
Daromad \(y=wh\) bo‘lgani uchun tadqiqot quyidagi ajratishdan foydalanadi:
\[ \Delta_y = \Delta_w+\Delta_h+\Gamma_m-\Gamma_f, \qquad \Gamma_g= \log \left[ 1+ \frac{\operatorname{Cov}_g(w,h)} {\bar w_g\bar h_g} \right]. \tag{5} \]
Bu tenglama o‘rtacha daromad tafovuti o‘rtacha soatbay ish haqi tafovuti bilan o‘rtacha ish soati tafovutining oddiy yig‘indisidan iborat emasligini ko‘rsatadi. Guruh ichidagi yuqori ish haqli shaxslarning bir vaqtning o‘zida uzoqroq yoki qisqaroq ishlashga moyilligi \(w\) bilan \(h\) o‘rtasidagi kovariatsiya orqali jami o‘rtachani o‘zgartiradi.
Manbada ushbu kovariatsiya hadidagi o‘zgarish alohida deklaratsiyaning jami daromad tafovutiga ta’sirining bir qismini teskari yo‘nalishda muvozanatlashtiradi: \(\eta=3\) uchun boshlang‘ich daromad tafovutining taxminan %1,8 iga, \(\eta=1.5\) uchun esa taxminan %4,5 iga teng miqdorda.
Umumiy jins tafovutlariga islohotlarning ta’siri
| Soha / ssenariy | \(\eta=3\) daromad | \(\eta=3\) ish haqi | \(\eta=3\) soat | \(\eta=1.5\) daromad | \(\eta=1.5\) ish haqi | \(\eta=1.5\) soat |
|---|---|---|---|---|---|---|
| Jami — qo‘shma soliq boshlang‘ichi, log tafovut | 0.648 | 0.428 | 0.260 | 0.661 | 0.434 | 0.288 |
| Jami — alohida deklaratsiya | -6.2% | -3.5% | -14.0% | -12.8% | -7.7% | -28.0% |
| Jami — alohida deklaratsiya, kasblar o‘zgarmas | -5.9% | -3.3% | -13.3% | -11.5% | -6.5% | -25.0% |
| Jami — proporsional soliq | -2.9% | -1.3% | -5.9% | -5.9% | -3.3% | -11.6% |
| Jami — proporsional soliq, kasblar o‘zgarmas | -2.7% | -1.2% | -5.4% | -5.4% | -2.8% | -10.4% |
| NL — qo‘shma soliq boshlang‘ichi, log tafovut | 0.546 | 0.380 | 0.202 | 0.489 | 0.347 | 0.173 |
| NL — alohida deklaratsiya | -3.1% | -0.2% | -12.0% | -4.4% | +0.6% | -19.9% |
| NL — alohida deklaratsiya, kasblar o‘zgarmas | -7.8% | -5.5% | -17.5% | -17.1% | -11.7% | -38.9% |
| NL — proporsional soliq | -1.4% | +0.1% | -4.6% | -3.3% | -1.8% | -9.8% |
| NL — proporsional soliq, kasblar o‘zgarmas | -3.9% | -2.9% | -6.9% | -8.6% | -7.0% | -17.0% |
| L — qo‘shma soliq boshlang‘ichi, log tafovut | 0.534 | 0.320 | 0.252 | 0.528 | 0.330 | 0.266 |
| L — alohida deklaratsiya | -8.1% | -5.0% | -15.1% | -17.7% | -10.5% | -33.9% |
| L — alohida deklaratsiya, kasblar o‘zgarmas | -5.8% | -2.2% | -12.8% | -12.1% | -5.4% | -26.9% |
| L — proporsional soliq | -3.5% | -2.1% | -5.4% | -6.0% | -3.0% | -11.0% |
| L — proporsional soliq, kasblar o‘zgarmas | -2.8% | -1.0% | -5.0% | -4.9% | -2.0% | -9.3% |
Boshlang‘ich qatorlar tafovut darajasini log punktlarda, islohot qatorlari esa tegishli boshlang‘ich tafovut necha foizga o‘zgarganini ko‘rsatadi. Manfiy qiymat tafovut qisqarganini, musbat qiymat esa kengayganini bildiradi. Shu sababli, masalan, NL kasbidagi \(\eta=1.5\) alohida deklaratsiya ish haqi natijasi bo‘lgan \(+0.6\%\) ish haqi tafovutida kichik kengayishni anglatadi.
Kasbni almashtirish nega jami ta’sirni juda kam o‘zgartiradi?
Alohida deklaratsiyaning \(\eta=3\) sharoitida jami daromad tafovutini kamaytirish ta’siri kasbni almashtirishga ruxsat berilganda %6,2, kasblar boshlang‘ich holatda o‘zgarmas saqlanganda %5,9 ni tashkil etadi. Oradagi farq kichik. Bu kasbni almashtirish umumiy jinslararo daromad tafovutining asosiy harakatlantiruvchisi emasligini ko‘rsatadi.
Biroq kasb ichidagi ish haqi tafovutlariga qaralganda vaziyat juda boshqacha. \(\eta=3\) va kasblar o‘zgarmas bo‘lganda alohida deklaratsiya NL kasbidagi ish haqi tafovutini %5,5, L kasbidagi tafovutni esa %2,2 ga kamaytiradi. Kasbni almashtirishga ruxsat berilganda NL kasbidagi ish haqi tafovuti atigi %0,2 ga qisqaradi, L kasbidagi tafovut esa %5,0 ga qisqaradi.
Kasbni almashtirish jami daromadga kam ta’sir qilib, kasb ichidagi ish haqi tafovutini qanday oshirishi mumkin?
Kasbni almashtirish jami daromadga kichik hissa qo‘shishiga qaramay, muayyan kasbda kimlar borligini o‘zgartirgani uchun guruh o‘rtachasini kuchli o‘zgartirishi mumkin; ushbu tadqiqotda alohida deklaratsiyadan keyin NL kasbiga o‘tgan ayollar mavjud NL ayollariga qaraganda pastroq soatbay ish haqi darajasidan kelgani sabab ayollarning NL ichidagi o‘rtacha ish haqini pastga tortib, mavjud ishchilarning ish haqi yutuqlarini qisman yoki to‘liq muvozanatlashtiradi. Shu sababli tarkib ta’siri ayollarning jami daromadi oshayotgan bo‘lsa ham, NL kasbida o‘lchanadigan ayol-erkak ish haqi tafovutini qisqartirmasligi mumkin.
Bu yerda “salbiy tanlanish” nimani anglatadi?
Manbada ishlatilgan salbiy tanlanish iborasi normativ baho emas. Uning ma’nosi shuki, islohotdan keyin NL kasbiga o‘tgan ayollar o‘lchangan daromad/ish haqi salohiyati jihatidan o‘sha kasbda allaqachon bo‘lgan ayollarga qaraganda pastroq boshlang‘ich taqsimotdan keladi.
Manbada bu yangi ayol kiruvchilarning soatbay ish haqi aholi o‘rtachasidagi 0,42 dan 0,47 ga oshgani, ammo islohotdan keyin ham mavjud NL ayollarining soatbay ish haqining taxminan yarmi darajasida qolgani bildiriladi. Kiruvchilar barcha ayollarning atigi %1,7 ini tashkil qilsa-da, islohotdan keyin NL ayollarining %4,2 iga yetadi. Bu tarkib o‘zgarishi kasblar tarkibi o‘zgarmas bo‘lgan holatga nisbatan ayollarning o‘rtacha NL ish haqini %2,1 ga pasaytiradi.
Kasbga kiruvchi ayollarning uy xo‘jaliklari ham o‘rtachadan farq qiladi. Ularning turmush o‘rtoqlari uy xo‘jaligi daromadining taxminan %86 ini oladi; o‘rtacha juftlikda bu ulush %65. Kiruvchilarning %95 i boshlang‘ich holatda erkak NL, ayol L kasbida bo‘lgan juftliklardan keladi. Qo‘shma deklaratsiya ostidagi boshlang‘ich daromadlarda kiruvchi ayollarning model marjinal soliq stavkasi %28 bo‘lsa, ayni soliq tarifi ularning o‘z daromadlariga alohida qo‘llanganida stavka %2 bo‘lardi. Daromadga neytral haqiqiy alohida deklaratsiya islohotida esa boshlang‘ich daromadlarda duch keladigan stavka %9 deb hisoblanadi.
Islohotdan keyin bu ayollarning uy xo‘jaligi daromadidagi ulushi %13,6 dan %18,1 ga oshadi; shunga qaramay, ular uy xo‘jaligida ikkilamchi daromad oluvchi bo‘lib qoladi. Demak, alohida deklaratsiya ayniqsa qo‘shma deklaratsiya ostida ikkilamchi daromad oluvchi sifatida yuqori to‘sqinlikka duch keladigan ushbu guruhda kasbga kirishni kuchli rag‘batlantiradi.
Mehnat taklifi elastikligi yuqoriroq bo‘lgan \(\eta=1.5\) kalibratsiyasida tarkib ta’siri yanada yaqqol. Kasblar o‘zgarmas saqlanganda alohida deklaratsiya NL ish haqi tafovutini %11,7 ga qisqartiradi, erkin kasb almashinuvida esa NL ish haqi tafovuti %0,6 ga kengayadi. Bu misol siyosatni baholashda “bir xil kasbdagi o‘rtacha ish haqi tafovuti” bilan “shaxslarning daromadi islohotdan qanday ta’sirlangani” o‘lchovlarini bir-birining o‘rnida ishlatib bo‘lmasligini ko‘rsatadi.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
Model ko‘rib chiqilgan ikki kalibratsiyada alohida deklaratsiya umumiy jinslararo daromad tafovutini proporsional soliqqa qaraganda kuchliroq kamaytirishini; bu kamayishning katta qismi ish soati kanalidan kelishini; daromad-soat qavariqligi standart mehnat taklifi kanalidan tashqari muhim qo‘shimcha daromad javobini yaratishini va kasbni almashtirishning jami daromad ta’siri kichik bo‘lsa-da, kasb ichidagi ish haqi taqsimotlarini sezilarli o‘zgartirishi mumkinligini qo‘llab-quvvatlaydi.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
Ushbu tadqiqot alohida deklaratsiya tizimi real bir mamlakatda joriy etilsa, albatta aynan shu foizlarda natija beradi, deb isbotlamaydi. Natijalar randomizatsiyalangan siyosiy tajriba emas; real dala amaliyoti emas; 2026 AQSh mehnat bozorining bevosita joriy mikroma’lumotlaridan baholangan sababiy ta’sirlar emas. Modelning ma’lumot momentlari asosan 1986–1995 CPS va PSID ga asoslangan tayanch tuzilmadan keladi. Soliq tizimi, uy xo‘jaligi tuzilishi, ijtimoiy parvarish taqsimoti, kasb texnologiyalari yoki mehnat bozori institutlari boshqacha bo‘lgan boshqa davr va mamlakatlarda qayta kalibratsiya talab etiladi.
Model faqat bir erkak va bir ayoldan iborat juftlik tuzilmasidan foydalanadi. Turli uy xo‘jaligi shakllari bu spetsifikatsiyada ifodalanmaydi. Modelda jinsga qarab farqlanadigan latent o‘rtachalar kalibratsiyaning bir qismidir; ularni biologik yoki o‘zgarmas ijtimoiy xususiyatlar sifatida talqin qilish kerak emas.
Manba ushbu kontrfaktual natijalar uchun klassik p-qiymatlar, ishonch intervallari yoki tanlama asosidagi davolash ta’siri standart xatolarini hisobot qilmaydi. Noaniqlikni baholashning asosiy ko‘rinadigan shakli mehnat taklifi sezgirligini o‘zgartiradigan \(\eta=3\) va \(\eta=1.5\) kalibratsiyalarini taqqoslashdir. Shu sababli natija kattaliklari “statistik jihatdan isbotlangan dala ta’sirlari” sifatida taqdim etilmasligi kerak.
Ilmiy talqinning eng muhim nuqtasi
Tadqiqotning siyosiy xabari faqat “alohida deklaratsiya ayollarni ko‘proq ishlatadi” degan shaklga qisqartirilmaydi. Tarkibiy mexanizm uch qatlamdan iborat: soliq tizimi turmush o‘rtoqlarning marjinal mehnat rag‘batlarini o‘zgartiradi; ish soatlari soatbay ish haqiga kasbga qarab turlicha qayta ta’sir qiladi; kasb tanlovi esa qaysi shaxslar qaysi kasb o‘rtachasiga kirishini o‘zgartiradi. Bu uch qatlamni bir-biridan ajratmasdan faqat o‘rtacha ish haqi tafovutiga qarash islohotning individual daromad va mehnat ta’sirlarini noto‘g‘ri talqin qilishga olib kelishi mumkin.
Manba va usul haqida izoh
Asl sarlavha: Household Taxation, Nonlinear Occupations, and Gender Gaps
Mualliflar: Piotr Denderski; Tim Obermeier.
Corresponding author: Piotr Denderski.
Muassasalar: Piotr Denderski — University of Leicester va Institute of Economics, Polish Academy of Sciences. Tim Obermeier — University of Leicester, Centre for Economic Performance (CEP) va Institute for Fiscal Studies (IFS).
PDF sanasi: 13 oktyabr 2026.
Manba turi: Preprint research paper / tarkibiy miqdoriy iqtisodiyot modeli.
Taqriz holati: Yuklangan PDF o‘zining taqrizdan o‘tmaganini ochiq ko‘rsatadi.
Platforma: SSRN.
DOI: 10.2139/ssrn.7610845
Rasmiy manba: https://ssrn.com/abstract=7610845
Tegishli oldingi versiya: Centre for Economic Performance Discussion Paper No. 2140 qaydi 16 yanvar 2026 sanasiga tegishli. Ushbu Verianla maqolasi foydalanuvchi taqdim etgan yangiroq, 13 oktyabr 2026 sanali 9 sahifalik preprint versiyasini ilmiy manba sifatida asos qilib olgan.
Litsenziya va qayta foydalanish: Ochiq Creative Commons litsenziyasi tasdiqlanmagan. Shu sababli Verianla matni manba maqolaning jumlalarini, jadval dizaynini yoki taqdimot arxitekturasini qayta nashr etmaydi. Ilmiy faktlar, sonli natijalar, usul, tenglamalar va bibliografik ma’lumotlar mustaqil o‘quv tuzilmasida tushuntirilgan; manba jadvallarining vizual dizayni ko‘chirilmasdan yangi HTML jadvallari va manba ma’lumotlaridan yangi SVG yaratilgan.
Moliyalashtirish: British Academy grant 231796.
Manfaatlar to‘qnashuvi: Ko‘rib chiqilgan 9 sahifalik preprintda alohida manfaatlar to‘qnashuvi bayonoti ko‘rinmaydi.
Ma’lumotlarning mavjudligi: Ko‘rib chiqilgan versiyada alohida ma’lumotlar mavjudligi bayonoti yo‘q. Kalibratsiyaning ma’lumot momentlari Erosa va hamkasblarining yondashuviga amal qiladi; 1986–1995 CPS ma’lumotlari hamda PSID asosidagi moment va umr davomidagi tuzatishlardan foydalanadi.
Muallif hissalari / CRediT: Ko‘rib chiqilgan versiyada CRediT hissalar taqsimoti mavjud emas.
Asosiy kalibratsiya: \(\tilde h=2500\) yillik soat, \(\theta_1=0.6\), \(\theta_2=0.2\), \(T_f=500\), \(T_m=0\), \(\tau=0.133\); boshlang‘ich qo‘shma soliq rejimida \(\psi=1\). Ikki xulq-atvor sezgirligi ssenariysi \(\eta=3\) va \(\eta=1.5\) ishlatilgan.
Asosiy metodologik cheklov: Natijalar tarkibiy model kontrfaktlaridir. Ular islohotlarning real dunyodagi sababiy ta’sirlarini bevosita baholash emas va boshqa davr yoki mamlakatlarga ko‘chirishdan oldin ma’lumotlar, soliq tizimi va mehnat bozori sharoitlari bilan qayta tekshirilishi kerak.
JEL tasnifi: H24, H31, J22, J24, J16.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan