


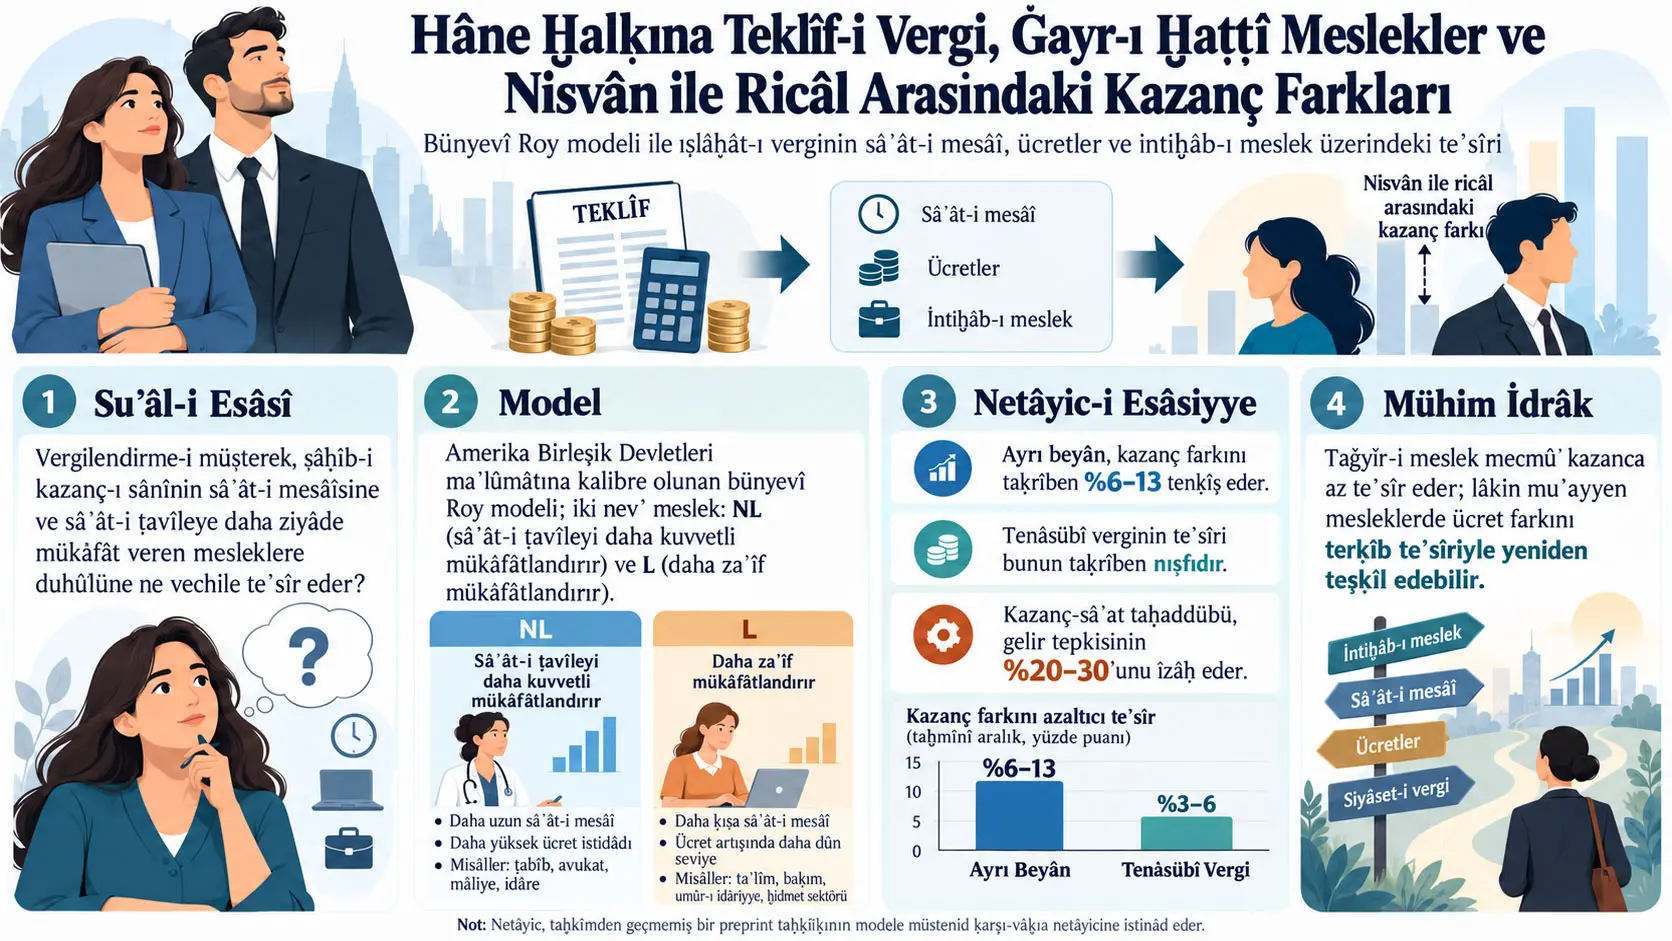
Bu taḥḳîḳ, hâne ḫalḳına teklîf-i verginin nisvân ile ricâl beynindeki sâʿât-i mesâʿî, sâʿat başına ücret, mecmûʿ kazanç ve intiḫâb-ı meslek farklarını ne vechile taġyîr edebileceğini, mesleğe göre sâʿât-i mesâʿînin getirilerinin ġayr-ı ḫaṭṭî olmasını ihtivâ eden bünyevî bir Roy modeliyle tedḳîḳ eder. Bünyevî Roy modeli, efrâdın muḫtelif mesleklerdeki kazanç imkânları, çalışma tercihleri ve vergi teşvîḳâtı karşısında hem sâʿât-i mesâʿîlerini hem de mesleklerini endojen sûrette intiḫâb edebildikleri kemmî bir intiḫâb-ı meslek çerçevesidir. Model, Amerika Birleşik Devletleri verilerinden alınan hedef momentlere kalibre edilmekte ve müşterek teklîf-i müterakkînin ibtidâî hâline mukābil, hâsılât-ı vergiyi taġyîr etmeyen beyânnâme-i müstaḳille ile teklîf-i nisbî ıṣlâḥâtı mukāyese edilmektedir. Model netîcelerine göre beyânnâme-i müstaḳille, kullanılan iki emek arzı elâstikiyeti kalibrasyonunda mecmûʿ cinsler arası kazanç farkını taḳrîben %6,2 ile %12,8 beyninde tenḳîṣ ederken teklîf-i nisbînin teʾsîri taḳrîben bunun nıṣfı derecesinde kalmaktadır. Netîceler ampirik bir siyâset tecrübesi değildir; muʿayyen veri momentleri, fonksiyonel şekiller ve kalibrasyon farżiyyeleri tahtında elde olunan counterfactual model netîceleridir.
Taḥḳîḳin merkezî mekanizması, baʿżı mesleklerde daha uzun sâʿât-i mesâʿînin yalnız mecmûʿ çalışma müddetini değil, sâʿat başına ücreti de yükseltebilmesidir. Maḳāle bu meslekleri sâʿât-i mesâʿîye yüksek getiriye mâlik NL meslekleri, sâʿât-i mesâʿî getirisi daha żaʿîf olan zümreyi ise L olarak taṣnîf eder. Modelde müşterek teklîf-i müterakkî, bilḫâṣṣa hâne içinde ikinci kazanç sâḥibinin marjinal çalışma teşvîḳini azaltabilir. Sâʿât-i mesâʿînin sâʿat başına ücretle müsbet sûrette teʾâkül ettiği NL mesleklerinde bu teʾsîr iki mecrâdan ilerler: daha az sâʿat çalışmak mecmûʿ çalışma miḳdârını tenḳîṣ eder ve aynı zamanda sâʿat başına ücretin çalışma sâʿati vâsıṭasıyla elde edilen ḳısmını żaʿîfletir.
Beyânnâme-i müstaḳille ıṣlâḥı, ibtidâî kalibrasyonda nisvânın senelik sâʿât-i mesâʿîsini %3,04, sâʿat başına ücretini %1,25 ve vergiye tâbiʿ gelirini %2,98 tezyîd ederken ricâlin sâʿât-i mesâʿîsini %0,64, sâʿat başına ücretini %0,26 ve vergiye tâbiʿ gelirini %1,06 tenḳîṣ eder. Daha yüksek emek arzı elâstikiyetinin kullanıldığı \(\eta=1.5\) kalibrasyonunda nisvânın sâʿat cevâbı %6,99'a, vergiye tâbiʿ gelir cevâbı %6,59'a yükselir. Buna mukābil teklîf-i nisbî, nisvânın çalışma ve kazancını daha ziyâde artırsa dahi ricâlin çalışma ve kazancını da bâriz sûrette tezyîd ettiğinden cins farklarını beyânnâme-i müstaḳille kadar kuvvetle daraltmaz.
Maḳālenin mühim netîcelerinden biri, kazanç taġyîrinin yalnız standart “çalışma sâʿati × ibtidâî ücret” mecrâından mürekkeb olmamasıdır. Meslek dâḫilindeki kazanç-sâʿat taḥaddübü, ıṣlâḥa, cinse ve kalibrasyona göre vergiye tâbiʿ gelir taġyîrinin taḳrîben %20–30'unu îżâḥ eder. Meslek tebdîli mecrâının mecmûʿ kazanç taġyîrine hissesi ise nihâyet taḳrîben %3,5 mertebesinde kalır. Bununla berâber meslek tebdîli, meslek dâḫilindeki vasatî ücretlerin kimlerden terekküb ettiğini taġyîr eylediğinden mecmûʿ teʾsîri cüzʾî olsa bile muʿayyen bir meslekte ölçülen nisvân-ricâl ücret farkını ehemmiyetli derecede değiştirebilir.
Taḥḳîḳ bilḫâṣṣa şu noḳṭada diḳḳat ister: bir ıṣlâḥ nisvânın mecmûʿ kazancını yükseltip mecmûʿ cinsler arası kazanç farkını daraltabilir; buna rağmen nisvânın dâḫil olduğu muʿayyen bir meslekte vasatî ücret farkı aynı nisbette daralmayabilir, hattâ baʿżı kalibrasyonlarda cüzʾîce genişleyebilir. Bu netîce ıṣlâḥın muvaffaḳiyetsiz olduğu maʿnâsına gelmez. Mesleğe yeni giren nisvânın ibtidâî ḫuṣûṣiyyetlerinin o meslekte zaten çalışan nisvândan farklı olması, zümre vasatının terkîbini taġyîr etmektedir.
Mesʾele-i taḥḳîḳ: vergi nizâmı niçin mesleklerin sâʿât-i mesâʿî bünyesiyle berâber müṭâlaʿa edilmektedir?
Taḥḳîḳin mebdeʾi, yüksek kazanç temîn eden baʿżı mesleklerin uzun sâʿât-i mesâʿîyi gayr-ı mütenâsib sûrette mükâfâtlandırabilmesidir. Eğer bir meslekte daha ziyâde sâʿat çalışmak yalnız “daha ziyâde sâʿat × sâbit ücret” sûretinde ilâve kazanç temîn etmeyip aynı zamanda sâʿat başına ücreti de yükseltiyorsa, sâʿât-i mesâʿîyi azaltan her vergi teşvîḳi mecmûʿ kazancı iki ayrı mecrâdan teʾsîr altına alabilir. Bu sebeple hâne ḫalḳına teklîf-i verginin sâʿât-i mesâʿî ḳarârlarını taġyîr etmesi, sâbit ücretli standart emek arzı modelinden daha büyük bir kazanç teʾsîri vücûda getirebilir.
Model zevclerden müteşekkildir ve her zevc hem meslek \(o\in\{1,2\}\) hem de senelik sâʿât-i mesâʿî \(h_g\) intiḫâb eder. Alt indis \(g\), erkeği \(m\) yahut kadını \(f\) gösterir. Taḥḳîḳdeki intiḫâblar tek bir senenin ḳıṣa müddetli tavırları olarak değil, vasatî hayat boyu netîcelerin temsîli olarak tefsîr edilir. Müʾellifler bu sebeple beyân olunan sâʿât-i mesâʿî cevâblarının işgücü piyasasına irtibâttaki taġyîrleri de ihtivâ ettiğini bildirir.
Ġayr-ı Ḫaṭṭî Meslek Nedir ve Uzun Sâʿât-i Mesâʿî Ücreti Niçin Teʾsîr Altına Alır?
Bu taḥḳîḳde ġayr-ı ḫaṭṭî meslek, muʿayyen bir sâʿât-i mesâʿî ḥaddinin altında daha ziyâde çalışmanın yalnız mecmûʿ çalışma müddetini değil, sâʿat başına ücreti de yükselttiği meslektir; modelde bu kuvvet \(\theta_o\) parametresiyle ölçülür ve NL mesleğinde \(\theta_1=0.6\), L mesleğinde \(\theta_2=0.2\) olarak alınır. Binâʾen ʿaleyh NL mesleğinde aynı istiʿdâd derecesindeki bir şahsın sâʿât-i mesâʿîsindeki artış, L mesleğine nisbetle kazancı daha kuvvetli sûrette yükseltir; lâkin bu muḥaddeb münâsebet \(\tilde h=2500\) senelik sâʿat ḥaddinden sonra müstevî hâle gelir.
Muʿâdele 1: sâʿât-i mesâʿî ile kazanç arasındaki muḥaddeb münâsebet
Meslek \(o\)'daki kazanç şu sûretle taʿrîf olunur:
\[ y_o(h,a_{og})=a_{og}f_o(h), \qquad f_o(h)= \begin{cases} h^{1+\theta_o}, & h\leq \tilde h,\\ \tilde h^{\theta_o}h, & h>\tilde h. \end{cases} \tag{1} \]
Burada \(a_{og}\), ferdin meslek \(o\)'ya maḫṣûṣ kazanç istiʿdâdını; \(h\), senelik sâʿât-i mesâʿîyi; \(\theta_o\), o mesleğin sâʿât-i mesâʿîye verdiği ġayr-ı ḫaṭṭî getirinin kuvvetini; \(\tilde h\) ise muḥaddeb münâsebetin nihâyet bulduğu sâʿât-i mesâʿî ḥaddini temsîl eder.
\(h\leq\tilde h\) mınṭıḳasında sâʿat başına ücret:
\[ w_o=\frac{y_o}{h}=a_{og}h^{\theta_o}. \]
Bu müsâvât, \(\theta_o>0\) oldukça daha uzun çalışmanın sâʿat başına ücreti de artırdığını gösterir. NL mesleğinde \(\theta_1=0.6\), L mesleğinde \(\theta_2=0.2\) olduğundan sâʿat başına ücret, sâʿât-i mesâʿîye NL mesleğinde daha ḥassâsdır. \(h>\tilde h\) olduğunda kazanç \(a_{og}\tilde h^{\theta_o}h\) sûretinde sâʿatle ḫaṭṭî hâle gelir ve sâʿat başına ücret \(a_{og}\tilde h^{\theta_o}\) mertebesinde sâbitlenir.
Bu parça-esâslı bünye ilmî tefsîr cihetinden mühimdir. Model ilâ-nihâye artan bir “uzun sâʿat primi” farż etmez. Sâʿât-i mesâʿî primi yalnız muʿayyen ḥaddin altında müʾessirdir; ḥadden sonra sâʿat başına ücretin sâʿât-i mesâʿîye göre gradyanı sıfırlanır.
Muʿâdele 2: istiʿmâl, piyasa mesâʿîsi ve piyasa hârici zaman mükellefiyeti
Her zevcin fayda fonksiyonu:
\[ u_g(c_g,T_g+h_g) = \log c_g - \phi_g \frac{(T_g+h_g)^{1+\eta}}{1+\eta}. \tag{2} \]
\(c_g\) istiʿmâle, \(T_g\) piyasa hârici zaman mükellefiyetine, \(h_g\) piyasa sâʿât-i mesâʿîsine, \(\phi_g\) çalışma ile alâḳalı fayda maliyetinin mertebesine ve \(\eta\) zaman yükünün eğriliğine tekābül eder. Modelde \(T_f>T_m\) kabûl edilir ve kalibrasyonda \(T_f=500\) senelik sâʿat, \(T_m=0\) alınır.
Bu kıymetler, ḥaḳîḳî dünyada bütün nisvânın 500 sâʿat, bütün ricâlin ise sıfır sâʿat ev işi yaptığına dâʾir doğrudan bir veri ölçüsü değildir. Bunlar modelin kullanılan mürâcaʿat kalibrasyonundan aldığı sâbit parametrelerdir. Bu tefrîḳ bilḫâṣṣa mühimdir; model parametresiyle doğrudan müşâhede olunan ictimâʿî tavır aynı şey değildir.
\(\eta\) yükseldikçe mecmûʿ zaman yükünün marjinal fayda maliyeti daha sürʿatle büyür ve sâʿât-i mesâʿînin ücrete verdiği cevâb küçülür. Taḥḳîḳin ibtidâî kalibrasyonu \(\eta=3\), alternatif ve daha elâstik kalibrasyonu ise \(\eta=1.5\) kullanır.
Sâʿât-i mesâʿî elâstikiyeti
Marjinal fayda ile vergi sonrası elde tutma nisbeti sâbit tutulduğunda müşâhede olunan ücrete göre dâḫilî sâʿât-i mesâʿî elâstikiyeti:
\[ \varepsilon_{h,w} = \frac{T_g+h_g}{\eta h_g}. \]
\(\eta=3\) kalibrasyonunda bu kıymet ricâlde 0,33 ve nisvânda medyan 0,44'dür. Aynı hedef momentlere \(\eta=1.5\) ile yeniden kalibrasyon yapıldığında kıymetler sırasıyla 0,67 ve 0,88'e yükselir. Böylece taḥḳîḳ, ıṣlâḥ netîcelerinin tek bir emek arzı elâstikiyeti farżına tâbiʿ olup olmadığını iki muḫtelif davranış ḥassâsiyyeti mertebesi üzerinden sınar.
Muʿâdele 3: müşterek teklîf-i vergi, beyânnâme-i müstaḳille ve teklîf-i nisbî aynı fonksiyonda
Hâne ḫalḳının taṣarruf edilebilir geliri:
\[ y^d = \lambda \left[ y_f^{\,1-(1-\psi)\tau} + y_m^{\,1-(1-\psi)\tau} \right]^{ \frac{1-\tau}{1-(1-\psi)\tau} }. \tag{3} \]
\(\tau\) vergi nizâmının müterakkîliğini, \(\lambda\) vergi mertebesi ölçek parametresini ve \(\psi\) zevclerin kazançlarının vergi ḥesâbında ne derecede beraber ele alındığını taʿyîn eden beyân parametresini gösterir.
İbtidâî hâlde \(\psi=1\) ve \(\tau>0\) olduğundan müşterek teklîf-i müterakkî mevcûddur. Bu hâlde fonksiyon:
\[ y^d=\lambda(y_f+y_m)^{1-\tau} \]
sûretine ircâʿ olunur. Binâʾen ʿaleyh bir zevcin marjinal vergi teşvîḳi diğer zevcin kazancından da müteʾessir olabilir.
Beyânnâme-i müstaḳille ıṣlâḥında \(\psi=0\) yapılır, lâkin \(\tau\) muhâfaza olunur. Böylece taṣarruf edilebilir gelir:
\[ y^d=\lambda\left(y_f^{1-\tau}+y_m^{1-\tau}\right) \]
sûretini alır. Zevclerin kendi kazançları aynı müterakkî bünye tahtında ayrı ayrı vergiye tâbiʿ tutulur.
Teklîf-i nisbî ıṣlâḥında ise \(\tau=0\) yapılır ve \(\psi\)'nin ehemmiyeti kalmaz:
\[ y^d=\lambda(y_f+y_m). \]
Her iki ıṣlâḥda da \(\lambda\), mecmûʿ vergi hâsılatını muhâfaza etmek maksadıyla taʿdîl olunur. Bu sebeple taḥḳîḳ, yalnız vergi yükünü tenḳîṣ eden senaryoları değil, hâsılâtı taġyîr etmeyen vergi bünyesi tebeddüllerini mukāyese eder.
Beyânnâme-i Müstaḳille Cinsler Arası Kazanç Farkını Niçin Tenḳîṣ Eder?
Beyânnâme-i müstaḳille, modelde müşterek teklîf-i vergi tahtında zevcinin yüksek geliri sebebiyle nisbeten yüksek marjinal vergi teşvîḳiyle karşılaşan ikinci kazanç sâḥibinin kendi emek gelirini ayrı vergilendirerek çalışma teşvîḳini kuvvetlendirdiği için cinsler arası kazanç farkını tenḳîṣ eder; nisvân modelde daha sıḳ ikinci kazanç sâḥibi mevḳiʿinde bulunduğundan sâʿat ve kazanç cevâbları ricâlden daha kuvvetlidir. Teklîf-i nisbî ise müterakkîliği iki zevc için de kaldırdığından ricâlin çalışma ve kazancını da bâriz sûrette artırır ve nisbî fark üzerindeki teʾsîri daha küçük kalır.
Model niçin iki ayrı ıṣlâḥı mukāyese eder?
Beyânnâme-i müstaḳille ile teklîf-i nisbî aynı siyâset değildir. Beyânnâme-i müstaḳille müterakkîliği muhâfaza ederken vergi birimini taġyîr eder; teklîf-i nisbî ise müterakkîliği ortadan kaldırır. Bu tefrîḳ, netîcelerin “vergiyi azaltmak” gibi tek cihetli bir mekanizmadan değil, zevcler arasındaki marjinal teşvîḳlerin tevzîʿinden neşʾet ettiğini göstermeye yarar.
Kalibrasyonun veri esâsı
Taḥḳîḳ, Erosa ve refîḳlerinin meslek taṣnîfi ile veri momentlerini kullanır. Mürâcaʿat veri bünyesinde 1986–1995 Current Population Survey (CPS) verileri, mesleklerin ricâlin vasatî sâʿât-i mesâʿîsine göre gruplanması için kullanılır. Panel Study of Income Dynamics (PSID) ise zevcler arası korelasyonlar ile hayat boyu tevzîʿe müteʿalliḳ taʿdîlât için menbaʿ teşkîl eder.
Modelde 11 tevzîʿ parametresi, 13 hedef momente müsâvî ağırlıklı mesâfe minimizasyonuyla kalibre edilir. Nisvân ile ricâlin istiʿdâd ve çalışma maliyeti tevzîʿlerinin vasatları cinse göre farklılaşabilir, lâkin varyans-kovaryans bünyesi aynı tutulur. Ricâlin NL mesleğindeki vasatî log-istiʿdâdı normalizasyon icâbı sıfıra müsâvî kılınır.
Bu latent kalibrasyon parametrelerinin doğrudan müşâhede edilmiş “fıṭrî istiʿdâd” yahut rûḥî ḫuṣûṣiyyetler olarak tefsîr edilmesi doğru değildir. Parametrelerin vazîfesi modelin müşâhede olunan sâʿât-i mesâʿî, ücret ve meslek tevzîʿi momentlerini yeniden istihsâl etmesini temîn etmektir.
Modelin sâbit ve kalibre olunan esâs parametreleri
| Parametre | İlmî maʿnâ | \(\eta=3\) | \(\eta=1.5\) |
|---|---|---|---|
| \(\tilde h\) | Taḥaddübün üst ḥaddi, senelik sâʿat | 2500 | 2500 |
| \(\theta_1\) | NL mesleğinde sâʿât-i mesâʿî taḥaddübü | 0.6 | 0.6 |
| \(\theta_2\) | L mesleğinde sâʿât-i mesâʿî taḥaddübü | 0.2 | 0.2 |
| \(\eta\) | Zaman/çalışma maliyeti eğriliği | 3.0 | 1.5 |
| \(T_f\) | Nisvân için piyasa hârici zaman yükü, sâʿat/sene | 500 | 500 |
| \(T_m\) | Ricâl için piyasa hârici zaman yükü, sâʿat/sene | 0 | 0 |
| \(\tau\) | Vergi müterakkîliği | 0.133 | 0.133 |
| \(\psi\) | Beyân parametresi; 1 = müşterek beyân | 1 | 1 |
| \(\mu_{a,NL,m}\) | Erkek, NL vasatî log-istiʿdâd; normalizasyon | 0 | 0 |
| \(\mu_{a,NL,f}\) | Kadın, NL vasatî log-istiʿdâd | -0.419 | -0.454 |
| \(\mu_{a,L,m}\) | Erkek, L vasatî log-istiʿdâd | -0.169 | -0.199 |
| \(\mu_{a,L,f}\) | Kadın, L vasatî log-istiʿdâd | -0.352 | -0.379 |
| \(\mu_{\phi,m}\) | Erkek vasatî log çalışma maliyeti parametresi | 0.433 | 0.462 |
| \(\mu_{\phi,f}\) | Kadın vasatî log çalışma maliyeti parametresi | 0.045 | 0.100 |
| \(\sigma^2_{a,L}\) | L mesleği log-istiʿdâd varyansı | 0.191 | 0.188 |
| \(\sigma^2_{a,NL}\) | NL mesleği log-istiʿdâd varyansı | 0.366 | 0.327 |
| \(\sigma^2_{\phi}\) | Log çalışma maliyeti parametresi varyansı | 0.884 | 0.423 |
| \(\rho_{a1,a2}\) | Meslekler arası log-istiʿdâd korelasyonu | 0.202 | 0.199 |
| \(\rho_{a_f,a_m}\) | Zevc içinde log-istiʿdâd korelasyonu | 0.703 | 0.793 |
| \(\rho_{\phi_f,\phi_m}\) | Zevc içinde log çalışma maliyeti korelasyonu | 0.493 | 0.769 |
| \(\lambda\) | Vergi mertebesi / gelir birimi taʿdîli | 4.549 | 4.543 |
\(\eta=3\) kalibrasyonunda vasatî istiʿdâd mertebeleri NL mesleğinde ricâlde 1,207 ve nisvânda 0,801; L mesleğinde sırasıyla 0,924 ve 0,770'dir. Vasatî çalışma maliyeti parametresi mertebesi ricâlde 2,375, nisvânda 1,582 olarak beyân olunur. Bunlar modelin log-normal tevzîʿlerinden müştak kalibrasyon miḳdârlarıdır.
Kalibrasyon hedefleri modele ne derecede taḳarrüb eder?
| Moment | Veri | Model, \(\eta=3\) | Model, \(\eta=1.5\) |
|---|---|---|---|
| Ricâlde vasatî sâʿatin logu | 7.67 | 7.67 | 7.69 |
| Erkek NL log-ücret standart inḥirâfı | 0.45 | 0.50 | 0.46 |
| Erkek L log-ücret standart inḥirâfı | 0.47 | 0.42 | 0.42 |
| Erkek log-sâʿat standart inḥirâfı | 0.26 | 0.25 | 0.27 |
| Ricâlde meslekler arası ücret farkı | 0.37 | 0.36 | 0.34 |
| Ricâlin NL meslek hissesi | 0.60 | 0.62 | 0.60 |
| NL meslek hissesindeki cins farkı | 0.24 | 0.23 | 0.28 |
| NL mesleğinde sâʿat farkı | 0.23 | 0.20 | 0.17 |
| L mesleğinde sâʿat farkı | 0.23 | 0.25 | 0.27 |
| NL mesleğinde ücret farkı | 0.34 | 0.38 | 0.35 |
| L mesleğinde ücret farkı | 0.35 | 0.32 | 0.33 |
| Zevclerde log-sâʿat korelasyonu | 0.02 | 0.03 | 0.01 |
| Zevclerde log-ücret korelasyonu | 0.43 | 0.42 | 0.45 |
| Nisvânda vasatî sâʿatin logu — hedef hârici | 7.40 | 7.41 | 7.40 |
| Kadın NL log-ücret standart inḥirâfı — hedef hârici | 0.48 | 0.51 | 0.48 |
| Kadın L log-ücret standart inḥirâfı — hedef hârici | 0.47 | 0.44 | 0.47 |
| Kadın log-sâʿat standart inḥirâfı — hedef hârici | 0.46 | 0.43 | 0.56 |
| Nisvânda meslekler arası ücret farkı — hedef hârici | 0.36 | 0.30 | 0.33 |
Model hedef momentlere umûmiyetle taḳarrüb eder, lâkin kusursuz sûrette tevâfuḳ ettirmez. Meselâ \(\eta=3\) hâlinde erkek NL log-ücret standart inḥirâfı veride 0,45 iken modelde 0,50; kadın NL ücret farkı veride 0,34 iken modelde 0,38'dir. Bu sebeple ıṣlâḥ netîceleri, ḥaḳîḳî verinin birebir mekanik taḥavvülü değil, bu kalibre edilmiş bünyevî modelin counterfactual tahminleridir.
Taḥḳîḳin Usûlü ve Netîceleri
Islâḥâtın kazanç, sâʿât-i mesâʿî ve ücret üzerindeki teʾsîri
| Zümre / müteġayyir | Beyânnâme-i müstaḳille, \(\eta=3\) | Beyânnâme-i müstaḳille, \(\eta=1.5\) | Teklîf-i nisbî, \(\eta=3\) | Teklîf-i nisbî, \(\eta=1.5\) |
|---|---|---|---|---|
| Kadın — NL meslek hissesi | +1.70 yüzde puanı | +3.58 yüzde puanı | +1.44 yüzde puanı | +2.17 yüzde puanı |
| Kadın — senelik sâʿât-i mesâʿî | +3.04% | +6.99% | +4.62% | +7.88% |
| Kadın — sâʿat başına ücret | +1.25% | +2.89% | +1.63% | +2.67% |
| Kadın — vergiye tâbiʿ gelir | +2.98% | +6.59% | +5.86% | +9.36% |
| Kadın — taḥaddüb hissesi | 0.295 | 0.287 | 0.255 | 0.240 |
| Kadın — meslek tebdîli hissesi | 0.012 | 0.035 | 0.005 | 0.013 |
| Erkek — NL meslek hissesi | +0.06 yüzde puanı | +0.06 yüzde puanı | +0.70 yüzde puanı | +1.22 yüzde puanı |
| Erkek — senelik sâʿât-i mesâʿî | -0.64% | -1.31% | +3.03% | +4.34% |
| Erkek — sâʿat başına ücret | -0.26% | -0.48% | +1.04% | +1.22% |
| Erkek — vergiye tâbiʿ gelir | -1.06% | -2.07% | +3.89% | +5.18% |
| Erkek — taḥaddüb hissesi | 0.244 | 0.230 | 0.246 | 0.207 |
| Erkek — meslek tebdîli hissesi | -0.003 | -0.005 | 0.002 | 0.006 |
“Taḥaddüb hissesi” ve “meslek tebdîli hissesi” satırları, aşağıdaki Muʿâdele 4'teki ikinci ve üçüncü cüzʾlerin mecmûʿ vergiye tâbiʿ gelir taġyîrine nisbetini gösterir. Bâḳî ḳısım, ibtidâdaki sâʿat başına ücret sâbit farż olunduğunda sâʿât-i mesâʿî taġyîrinden gelen birinci cüzʾdür.
İbtidâî \(\eta=3\) kalibrasyonunda beyânnâme-i müstaḳille, nisvânın NL meslek hissesini 1,70 yüzde puanı artırır. Nisvânın NL hissesinin taḳrîben %39 olduğu ibtidâî noḳṭadan bakıldığında bu taġyîr, çalışma ve intiḫâb-ı meslek teşvîḳlerinde maʿnâlı bir yeniden teveccühü temsîl eder. Ricâlde aynı ıṣlâḥın NL hissesi taġyîri yalnız 0,06 yüzde puanıdır.
Teklîf-i nisbî, nisvânın vergiye tâbiʿ gelirini beyânnâme-i müstaḳilleden daha ziyâde artırır: \(\eta=3\) için %5,86'ya mukābil %2,98. Lâkin ricâlin vergiye tâbiʿ geliri de %3,89 artar. Bu sebeple mutlaḳ kadın kazancı daha ziyâde artsa bile nisvân-ricâl nisbî farkındaki daralma beyânnâme-i müstaḳille ıṣlâḥındakinden daha küçük kalır.
İstiʿmâl muʿâdili refâh ölçüsünde menbaʿ, \(\eta=3\) kalibrasyonunda beyânnâme-i müstaḳillenin mecmûʿ refâhı taḳrîben %0,2 artırdığını, teklîf-i nisbînin ise taḳrîben %1,7 azalttığını beyân eder. Bu rakamlar model dâḫilî refâh ölçüleridir; müşâhede edilmiş hâne refâhı taġyîrleri değildir.
Muʿâdele 4: kazanç taġyîrinin üç ayrı menbaʿa tefrîḳi
Islâḥdan evvel ve sonra netîceler sırasıyla \((o_i^0,h_i^0,y_i^0)\) ve \((o_i^1,h_i^1,y_i^1)\) olsun. Ferdin ıṣlâḥdan sonraki sâʿât-i mesâʿîsini eski mesleğinde çalışması hâlinde kazanacağı gelir:
\[ \bar y_i=a_{i,o_i^0}f_{o_i^0}(h_i^1). \]
Mecmûʿ kazanç taġyîri:
\[ \Delta y_i = \underbrace{w_i^0(h_i^1-h_i^0)}_{\text{I: başlangıç ücretinde saat etkisi}} + \underbrace{ \left[ \bar y_i-y_i^0-w_i^0(h_i^1-h_i^0) \right] }_{\text{II: dışbükeylik}} + \underbrace{ \left[ y_i^1-\bar y_i \right] }_{\text{III: meslek seçimi}}. \tag{4} \]
Birinci cüzʾ, standart sâbit ücretli emek arzı yaklaşımının yakalayacağı teʾsîrdir. İkinci cüzʾ, şahsın aynı meslekte kalmasına rağmen daha ziyâde yahut daha az çalışmasının sâʿat başına ücreti taġyîr etmesinden doğan ilâve kazanç teʾsîrini ölçer. Üçüncü cüzʾ ise meslek tebdîlinin hissesidir ve mesleğinde kalan eşḥâṣ için sıfırdır.
Taḥaddüb cüzʾünün ıṣlâḥ ve kalibrasyon terkîblerinde taḳrîben %20–30 mertebesinde olması, sâʿât-i mesâʿînin ücretten tamamen müstaḳil farż edildiği modellerin vergiye tâbiʿ gelir cevâbını dûn taḳdîr edebileceğini gösterir. Buna mukābil meslek tebdîlinin mecmûʿ kazanç taġyîrindeki hissesi nihâyet %3,5'dir.
Muʿâdele 5: mecmûʿ kazanç farkı niçin yalnız ücret ve sâʿat farkının cemʿi değildir?
Bir \(x\in\{y,w,h\}\) müteġayyiri için cins farkı:
\[ \Delta_x=\log \bar x_m-\log \bar x_f. \]
Kazanç \(y=wh\) olduğundan taḥḳîḳ şu tefrîḳi kullanır:
\[ \Delta_y = \Delta_w+\Delta_h+\Gamma_m-\Gamma_f, \qquad \Gamma_g= \log \left[ 1+ \frac{\operatorname{Cov}_g(w,h)} {\bar w_g\bar h_g} \right]. \tag{5} \]
Bu muʿâdele, vasatî kazanç farkının vasatî sâʿat başına ücret farkı ile vasatî sâʿât-i mesâʿî farkının basit cemʿinden ʿibâret olmadığını gösterir. Zümre dâḫilindeki yüksek ücretli eşḥâṣın aynı zamanda daha uzun yahut daha ḳıṣa çalışma temâyülü, \(w\) ile \(h\) arasındaki kovaryans vâsıṭasıyla mecmûʿ vasatı taġyîr eder.
Menbaʿda bu kovaryans haddindeki taġyîr, beyânnâme-i müstaḳillenin mecmûʿ kazanç farkı üzerindeki teʾsîrinin bir ḳısmını aks istikāmette muvâzene eder: \(\eta=3\) için ibtidâî kazanç farkının taḳrîben %1,8'i, \(\eta=1.5\) için taḳrîben %4,5'i kadar.
Mecmûʿ cins farkları üzerindeki ıṣlâḥ teʾsîrleri
| Sâha / senaryo | \(\eta=3\) kazanç | \(\eta=3\) ücret | \(\eta=3\) sâʿat | \(\eta=1.5\) kazanç | \(\eta=1.5\) ücret | \(\eta=1.5\) sâʿat |
|---|---|---|---|---|---|---|
| Mecmûʿ — müşterek vergi ibtidâsı, log fark | 0.648 | 0.428 | 0.260 | 0.661 | 0.434 | 0.288 |
| Mecmûʿ — beyânnâme-i müstaḳille | -6.2% | -3.5% | -14.0% | -12.8% | -7.7% | -28.0% |
| Mecmûʿ — beyânnâme-i müstaḳille, meslekler sâbit | -5.9% | -3.3% | -13.3% | -11.5% | -6.5% | -25.0% |
| Mecmûʿ — teklîf-i nisbî | -2.9% | -1.3% | -5.9% | -5.9% | -3.3% | -11.6% |
| Mecmûʿ — teklîf-i nisbî, meslekler sâbit | -2.7% | -1.2% | -5.4% | -5.4% | -2.8% | -10.4% |
| NL — müşterek vergi ibtidâsı, log fark | 0.546 | 0.380 | 0.202 | 0.489 | 0.347 | 0.173 |
| NL — beyânnâme-i müstaḳille | -3.1% | -0.2% | -12.0% | -4.4% | +0.6% | -19.9% |
| NL — beyânnâme-i müstaḳille, meslekler sâbit | -7.8% | -5.5% | -17.5% | -17.1% | -11.7% | -38.9% |
| NL — teklîf-i nisbî | -1.4% | +0.1% | -4.6% | -3.3% | -1.8% | -9.8% |
| NL — teklîf-i nisbî, meslekler sâbit | -3.9% | -2.9% | -6.9% | -8.6% | -7.0% | -17.0% |
| L — müşterek vergi ibtidâsı, log fark | 0.534 | 0.320 | 0.252 | 0.528 | 0.330 | 0.266 |
| L — beyânnâme-i müstaḳille | -8.1% | -5.0% | -15.1% | -17.7% | -10.5% | -33.9% |
| L — beyânnâme-i müstaḳille, meslekler sâbit | -5.8% | -2.2% | -12.8% | -12.1% | -5.4% | -26.9% |
| L — teklîf-i nisbî | -3.5% | -2.1% | -5.4% | -6.0% | -3.0% | -11.0% |
| L — teklîf-i nisbî, meslekler sâbit | -2.8% | -1.0% | -5.0% | -4.9% | -2.0% | -9.3% |
İbtidâ satırları log puanı cinsinden fark mertebelerini, ıṣlâḥ satırları ise alâḳalı ibtidâî farkın yüzde kaç taġyîr ettiğini gösterir. Menfî kıymet farkın daraldığını, müsbet kıymet ise genişlediğini ifâde eder. Bu yüzden meselâ NL mesleğindeki \(\eta=1.5\) beyânnâme-i müstaḳille ücret netîcesi olan \(+0.6\%\), ücret farkında cüzʾî bir genişleme maʿnâsına gelir.
Meslek tebdîli niçin mecmûʿ teʾsîri pek az taġyîr eder?
Beyânnâme-i müstaḳillenin \(\eta=3\) altında mecmûʿ kazanç farkını tenḳîṣ teʾsîri, meslek tebdîline müsâʿade edildiğinde %6,2, meslekler ibtidâî hâlde sâbit tutulduğunda %5,9'dur. Aradaki fark cüzʾîdir. Bu, meslek tebdîlinin mecmûʿ cinsler arası kazanç farkının başlıca muharriki olmadığını gösterir.
Lâkin meslek dâḫilindeki ücret farklarına bakıldığında hâl pek başkadır. \(\eta=3\) ve meslekler sâbit iken beyânnâme-i müstaḳille NL mesleğindeki ücret farkını %5,5 tenḳîṣ ederken L mesleğindeki farkı %2,2 tenḳîṣ eder. Meslek tebdîline müsâʿade edildiğinde NL mesleğindeki ücret farkı yalnız %0,2 daralırken L mesleğindeki fark %5,0 daralır.
Meslek Tebdîli Mecmûʿ Kazancı Az Teʾsîr Ederken Meslek Dâḫilindeki Ücret Farkını Nasıl Büyütebilir?
Meslek tebdîli mecmûʿ kazanca cüzʾî katkıda bulunmasına rağmen, muʿayyen bir meslekte kimlerin bulunduğunu taġyîr ettiği için zümre vasatını kuvvetle değiştirebilir; bu taḥḳîḳde beyânnâme-i müstaḳilleden sonra NL mesleğine geçen nisvân, mevcut NL nisvânından daha düşük sâʿat başına ücret mertebesinden geldiklerinden, nisvânın NL içindeki vasatî ücretini aşağı çekerek mevcut çalışanların ücret kazanımlarını kısmen yahut tamamen muvâzene ederler. Bu sebeple terkîb teʾsîri, mecmûʿ kadın kazancı yükselirken dahi NL mesleğinde ölçülen nisvân-ricâl ücret farkını daraltmayabilir.
“Menfî intiḫâb” burada ne maʿnâya gelir?
Menbaʿda kullanılan menfî intiḫâb taʿbîri normatif bir ḥüküm değildir. Maʿnâsı, ıṣlâḥdan sonra NL mesleğine geçen nisvânın ölçülen kazanç/ücret imkânı bakımından o meslekte zaten bulunan nisvândan daha aşağı bir ibtidâî tevzîʿden gelmesidir.
Menbaʿda bu yeni kadın dâḫillerin sâʿat başına ücretinin nüfus vasatının 0,42'sinden 0,47'sine yükseldiği, lâkin ıṣlâḥdan sonra dahi mevcut NL nisvânının sâʿat başına ücretinin taḳrîben nıṣfı mertebesinde kaldığı beyân olunur. Dâḫiller bütün nisvânın yalnız %1,7'sini teşkîl etmelerine rağmen ıṣlâḥdan sonra NL nisvânının %4,2'sine ulaşır. Bu terkîb taġyîri, sâbit meslek terkîbine göre nisvânın vasatî NL ücretini %2,1 aşağı çeker.
Dâḫil olan nisvânın hâneleri de vasattan farklıdır. Zevcleri hâne gelirinin taḳrîben %86'sını kazanır; vasatî zevcde bu nisbet %65'dir. Dâḫillerin %95'i ibtidâda erkeğin NL, kadının L mesleğinde olduğu zevclerden gelir. Müşterek beyân altında ibtidâî kazançlarda dâḫil nisvânın model marjinal vergi nisbeti %28 iken, aynı vergi tarifesi kendi gelirlerine ayrı tatbîḳ edilmiş olsaydı nisbet %2 olurdu. Hâsılâtı taġyîr etmeyen ḥaḳîḳî beyânnâme-i müstaḳille ıṣlâḥında ise ibtidâî kazançlarda karşılaştıkları nisbet %9 olarak ḥesâb olunur.
Islâḥdan sonra bu nisvânın hâne gelirindeki hissesi %13,6'dan %18,1'e yükselir; buna rağmen hâne içinde ikinci kazanç sâḥibi olmaya devâm ederler. Binâʾen ʿaleyh beyânnâme-i müstaḳille, bilḫâṣṣa müşterek beyân altında yüksek ikinci-kazanç-sâḥibi caydırıcılığına mârûż kalan bu zümrede mesleğe dâḫili kuvvetle teʾsîr eder.
Daha yüksek emek arzı elâstikiyetinin kullanıldığı \(\eta=1.5\) kalibrasyonunda terkîb teʾsîri daha da bârizdir. Meslekler sâbit tutulduğunda beyânnâme-i müstaḳille NL ücret farkını %11,7 daraltırken serbest meslek geçişi altında NL ücret farkı %0,6 genişler. Bu misâl, siyâset taḳdîrinde “aynı meslekteki vasatî ücret farkı” ile “efrâdın kazançlarının ıṣlâḥdan nasıl müteʾessir olduğu” ölçülerinin birbirinin yerine kullanılamayacağını gösterir.
Taḥḳîḳin desteklediği netîceler
Model, tedḳîḳ olunan iki kalibrasyonda beyânnâme-i müstaḳillenin mecmûʿ cinsler arası kazanç farkını teklîf-i nisbîden daha kuvvetli tenḳîṣ ettiğini; bu tenḳîṣin büyük ḳısmının sâʿât-i mesâʿî mecrâından geldiğini; kazanç-sâʿat taḥaddübünün standart emek arzı mecrâının fevḳinde mühim bir ilâve kazanç cevâbı hâsıl ettiğini ve meslek tebdîlinin mecmûʿ kazanç teʾsîri cüzʾî iken meslek dâḫili ücret tevzîʿlerini bâriz sûrette değiştirebildiğini destekler.
Taḥḳîḳin desteklemediği netîceler
Bu taḥḳîḳ, beyânnâme-i müstaḳille nizâmının ḥaḳîḳî bir memlekette tatbîḳi hâlinde behemehâl aynı yüzdelerde netîce vereceğini isbât etmez. Netîceler randomize bir siyâset tecrübesi değildir; ḥaḳîḳî sâha tatbîḳi değildir; 2026 Amerika işgücü piyasasının doğrudan güncel mikroverilerinden taḳdîr edilmiş sebebî teʾsîrler değildir. Modelin veri momentleri büyük ölçüde 1986–1995 CPS ve PSID esâslı mürâcaʿat bünyesinden gelir. Vergi nizâmı, hâne bünyesi, ictimâʿî bakım tevzîʿi, meslek teknolojileri yahut işgücü piyasası müʾesseseleri farklı olan diğer devir ve memleketlerde yeniden kalibrasyon lâzımdır.
Model yalnız bir erkek ile bir kadından müteşekkil zevc bünyesini kullanır. Muḫtelif hâne şekilleri bu spesifikasyonda temsîl olunmaz. Modelde cinse göre farklı latent vasatlar kalibrasyonun bir cüzʾüdür; bunlar biyolojik yahut değişmez ictimâʿî ḫuṣûṣiyyetler olarak tefsîr edilmemelidir.
Menbaʿ, bu counterfactual netîceler için klasik p-değerlerini, güven aralıklarını yahut numûne-esâslı tedâvî teʾsîri standart ḫaṭâlarını beyân etmez. Belirsizlik taḳdîrinin başlıca görünür şekli, emek arzı ḥassâsiyyetini taġyîr eden \(\eta=3\) ve \(\eta=1.5\) kalibrasyonlarının mukāyesesidir. Bu sebeple netîce büyüklükleri “istatistikî olarak isbât edilmiş sâha teʾsîrleri” sûretinde sunulmamalıdır.
İlmî tefsîrin en mühim noḳṭası
Taḥḳîḳin siyâset mesajı yalnız “beyânnâme-i müstaḳille nisvânı daha ziyâde çalıştırır” şekline indirgenemez. Bünyevî mekanizma üç tabakadan müteşekkildir: vergi nizâmı zevclerin marjinal çalışma teşvîḳlerini taġyîr eder; sâʿât-i mesâʿî sâʿat başına ücrete mesleğe göre muḫtelif sûrette geri teʾsîr eder; intiḫâb-ı meslek ise hangi efrâdın hangi meslek vasatına dâḫil olduğunu değiştirir. Bu üç tabakayı birbirinden tefrîḳ etmeden yalnız vasatî ücret farkına bakmak, ıṣlâḥın ferdî kazanç ve çalışma teʾsîrlerini yanlış tefsîr etmeye sebeb olabilir.
Menbaʿ ve Usûl Notu
Aṣlî başlık: Household Taxation, Nonlinear Occupations, and Gender Gaps
Müʾellifler: Piotr Denderski; Tim Obermeier.
Corresponding author: Piotr Denderski.
Müʾesseseler: Piotr Denderski — University of Leicester ve Institute of Economics, Polish Academy of Sciences. Tim Obermeier — University of Leicester, Centre for Economic Performance (CEP) ve Institute for Fiscal Studies (IFS).
PDF târîḫi: 13 Ekim 2026.
Menbaʿ nevʿi: Preprint research paper / bünyevî kemmî iktisâd modeli.
Ḥakemlik hâli: Yüklenen PDF, ḥakem taḳdîrinden geçmediğini ṣarâḥaten beyân etmektedir.
Platform: SSRN.
DOI: 10.2139/ssrn.7610845
Resmî menbaʿ: https://ssrn.com/abstract=7610845
Alâḳalı evvelki nüsha: Centre for Economic Performance Discussion Paper No. 2140 kaydı 16 Ocak 2026 târîḫlidir. Bu Verianla yazısı, kullanıcı tarafından verilen daha yeni 13 Ekim 2026 târîḫli 9 ṣaḥîfelik preprint nüshasını ilmî menbaʿ olarak esâs almıştır.
Ruhṣat ve yeniden istiʿmâl: Açık Creative Commons ruhṣatı doğrulanmamıştır. Bu sebeple Verianla metni menbaʿ maḳālenin cümlelerini, tablo tertîbini yahut sunuş miʿmârîsini yeniden neşretmez. İlmî olgular, sayısal netîceler, usûl, muʿâdeleler ve bibliyografik maʿlûmât müstaḳil öğretici bir bünye içinde îżâḥ edilmiş; menbaʿ tabloların görsel tertîbi kopyalanmadan yeni HTML tabloları ve menbaʿ verilerinden yeni SVG hazırlanmıştır.
Temvîl: British Academy grant 231796.
Menâfiʿ teʿârużu: Tedḳîḳ olunan 9 ṣaḥîfelik preprint içinde ayrı bir menâfiʿ teʿârużu beyânı görülmemektedir.
Veri erişilebilirliği: Tedḳîḳ olunan nüshada ayrı bir veri erişilebilirliği beyânı bulunmamaktadır. Kalibrasyonun veri momentleri Erosa ve refîḳlerinin yaklaşımını taḳîb etmekte; 1986–1995 CPS verileri ile PSID esâslı moment ve hayat boyu taʿdîlâtından istifâde olunmaktadır.
Müʾellif katkıları / CRediT: Tedḳîḳ olunan nüshada CRediT katkı dökümü bulunmamaktadır.
Esâs kalibrasyon: \(\tilde h=2500\) senelik sâʿat, \(\theta_1=0.6\), \(\theta_2=0.2\), \(T_f=500\), \(T_m=0\), \(\tau=0.133\); ibtidâî müşterek vergi rejiminde \(\psi=1\). İki davranış ḥassâsiyyeti senaryosu \(\eta=3\) ve \(\eta=1.5\) kullanılmıştır.
Esâs usûlî maḥdûdiyet: Netîceler bünyevî model counterfactual'larıdır. Islâḥâtın ḥaḳîḳî dünyadaki sebebî teʾsîrlerinin doğrudan taḳdîri değildir ve başka devir yahut memleketlere taʿmîm edilmeden evvel veri, vergi nizâmı ve işgücü piyasası şerâʾiṭiyle yeniden taḥḳîḳ edilmeleri lâzımdır.
JEL taṣnîfi: H24, H31, J22, J24, J16.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir