


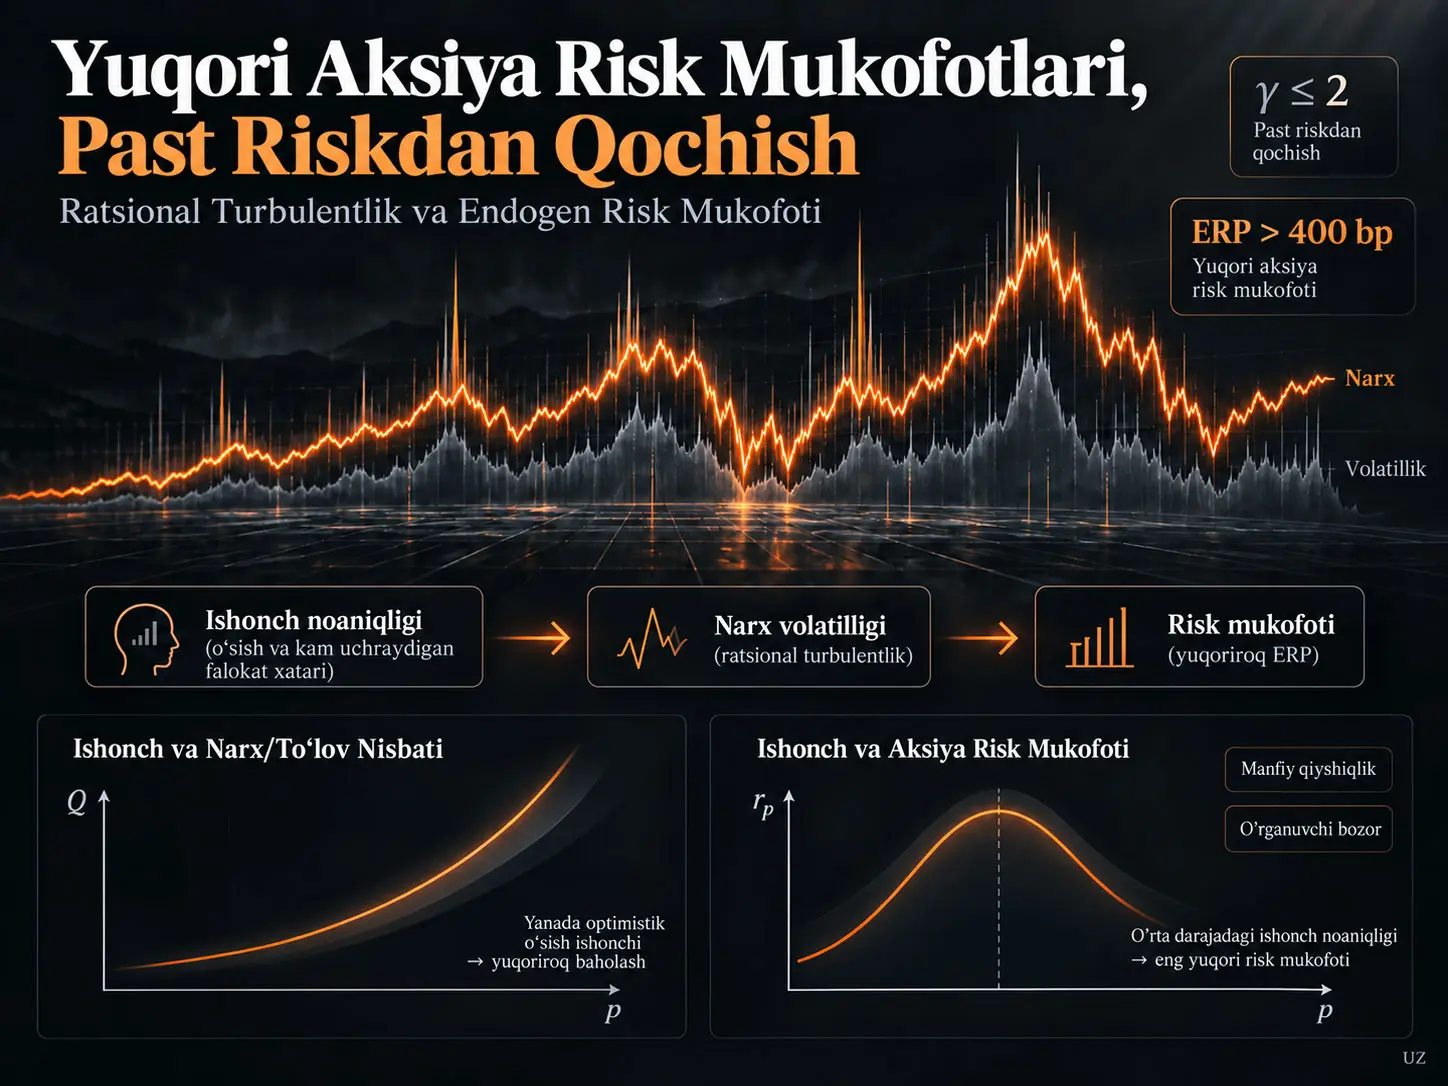
Aksiya risk mukofoti (Equity Risk Premium, ERP), investorlar risksiz aktiv oʻrniga aksiyalarni ushlab turish uchun kutadigan qoʻshimcha daromaddir. Kent Osband tadqiqoti oʻrtacha ERP 400 bazis punktdan oshishini juda yuqori nisbiy riskdan qochishni faraz qilmasdan tushuntirishga intiladigan nazariy va hisoblashga asoslangan aktivlarni narxlash modelini ishlab chiqadi. Model aksiya investitsiyasini umumiy iste’molni tekislashdan ajratadi; investorlar oʻsish tendensiyasi haqidagi e’tiqodlarini yangi ma’lumotlar kelishi bilan Bayesian usulda yangilaydi deb faraz qiladi; risk mukofotini shu oʻzgaruvchan e’tiqodlarga endogen bogʻlaydi va kam uchraydigan past-oʻsish rejimlaridan kelib chiqadigan kuchli manfiy qiyshiqlikni tizimga qoʻshadi.
Tadqiqotning asosiy da’vosi shuki, kuzatiladigan yuqori ERP albatta \(\gamma\geq4\) kabi yuqori nisbiy riskdan qochishni talab qilmaydi. Samarali \(\gamma\) taxminan 1,5–2 darajasida boʻlganda, oʻsish rejimidagi manfiy qiyshiqlik va oʻzgaruvchan investor ishonchi narx/toʻlov nisbatining yangiliklar oqimiga sezgirligini oshirishi mumkin. Narx volatilligi oshganda endogen risk mukofoti ham koʻtariladi; oshgan diskont stavkasi narx funksiyasini yanada tiklashtiradi. Muallif bu oʻzaro kuchayishni “ratsional turbulentlik” deb ataydi.
Vakillik kalibrlashida \((\sigma_B,\lambda,\gamma)=(0.06,1.0,2)\) olinganda oʻrtacha \(440\) bazis punkt risk mukofoti; uzoq muddatli toʻlov varians nisbati \(\sigma_{LT}^2=120\) bazis punkt boʻlganda \(s=-3.5\), 130 bazis punktda \(s=-3.0\), 157 bazis punktda esa \(s=-2.0\) qiyshiqlik bilan hosil qilinishi mumkin. Bu natijalar bevosita kuzatilgan bozor sababiyligi emas, balki modelning koʻrsatilgan parametrlar ostida bergan muvozanat va simulyatsiya natijalaridir.
Aksiya risk mukofoti jumboqi nima?
Aksiya risk mukofoti jumboqi — aksiyalar tarixan risksiz aktivlarga qaraganda ancha yuqori daromad berganiga qaramay, standart iste’molga asoslangan modellar bu farqni faqat kuzatilgan uy xoʻjaligi xatti-harakatlariga nisbatan haddan tashqari yuqori koʻrinadigan riskdan qochish koeffitsiyentlari bilan tushuntira olishi muammosidir.
Standart Merton munosabati
Tadqiqot klassik Merton portfel muammosidan boshlanadi. Optimal aksiya ulushi:
\[ w=\frac{r_p}{\gamma\sigma^2} \tag{1} \]
koʻrinishida yoziladi. Bu yerda \(w\) boylikning aksiyaga investitsiya qilingan ulushini, \(r_p=\mu-\delta\) kutilayotgan aksiya risk mukofotini, \(\mu\) kutilayotgan aksiya daromadini, \(\delta\) risksiz foiz stavkasini, \(\sigma^2\) nisbiy daromad variansini va \(\gamma\) doimiy nisbiy riskdan qochish koeffitsiyentini (CRRA) bildiradi.
Vakillik investor butun bozor portfelini ushlab turishi kerak boʻlgan muvozanatda \(w=1\) olinadi va:
\[ r_p=\gamma\sigma^2 \tag{2} \]
hosil boʻladi. Agar aksiyalar umumiy iste’molga yozilgan talab huquqi sifatida qaralsa, iste’mol volatilligining pastligi bu tenglik yuqori \(r_p\) hosil qilishi uchun juda katta \(\gamma\) talab qilishiga olib keladi.
Manba 400 bazis punktni asosiy ERP mezoni sifatida ishlatadi. Bir bazis punkt 0,01 foiz punktiga teng; demak, 400 bazis punkt taxminan 4 foiz punktlik mukofotdir.
Iste’moldan aksiya narxi volatilligiga oʻtish
Tadqiqotning birinchi asosiy qadami — marjinal aksiya investorining portfel qarorini bevosita umumiy iste’mol volatilligiga bogʻlamaslikdir. Muallif, ayniqsa boyligi yuqori va iste’moli yetarlicha buferlangan investorlar boylikning qolgan qismini uzoq muddatli oʻsish maqsadida quasi-Kelly uslubida boshqarishi mumkinligini ta’kidlaydi.
Bu holda (2)-tenglamadagi tegishli risk oʻlchovi iste’mol oʻzgaruvchanligi oʻrniga nisbiy aksiya narxi volatilligi \(\zeta\) boʻladi:
\[ r_p=\gamma\zeta^2. \tag{3} \]
Oʻrtacha risk mukofoti uchun muhim narsa oʻrtacha variansdir:
\[ \langle\zeta^2\rangle = \langle\zeta\rangle^2+\operatorname{var}(\zeta). \tag{4} \]
Manbaga koʻra S&P 500 uchun keng tarqalgan yillik RMS volatillik baholari %15–17 darajasidadir. Bu \(\langle\zeta^2\rangle\) uchun taxminan 225–300 bazis punktlik varians nisbatiga mos keladi. Bunday narx variansi (3)-tenglama ostida \(\gamma<2\) bilan 400 bazis punktdan yuqori ERP hosil qilishi mumkin.
Ammo bu muammoni faqat boshqa joyga koʻchiradi: toʻlov yoki foyda oqimi bunchalik oʻzgaruvchan boʻlmasa, narx nega bunchalik oʻzgaruvchan? Tadqiqotning qolgan qismi asosan ushbu ortiqcha volatillik jumboqini tushuntirishga urinadi.
CRRA va past riskdan qochish dalili
Standart vaqt boʻyicha additiv kutilayotgan naflilik:
\[ EU= \int_0^\infty u(c(t))e^{-\rho t}\,dt \tag{5} \]
va CRRA naflilik funksiyasi:
\[ u(c)=\frac{c^{1-\gamma}-1}{1-\gamma}, \qquad \gamma\geq0 \tag{6} \]
koʻrinishidadir; \(\gamma=1\) chegarasida \(u(c)=\log c\) olinadi.
Muallif iste’mol, sugʻurta, mehnat taklifi va farovonlik adabiyotidagi turli baholardan foydalanib, realistik \(\gamma\) qiymatlari koʻpincha 1–2 atrofida toʻplanishini ta’kidlaydi. Bu adabiyot sharhi tadqiqotning yangi empirik bahosi emas; model uchun asoslantirilgan parametr oraligʻidir.
Kelly va fractional Kelly nega modelga kiradi?
Kelly mezoni, uzoq muddatda kutilayotgan log-boylik oʻsishini maksimum qiladigan tikish/investitsiya ulushini anglatadi. Toʻliq Kelly kichik model xatolari va katta drawdown-larga nisbatan tajovuzkor boʻlishi mumkin. Uning ma’lum bir qismini ishlatish fractional Kelly deb ataladi.
Manba toʻliq Kelly tikish miqdorining \(f\) ulushidan foydalanish taxminan:
\[ \gamma\approx\frac{1}{f} \]
bilan bogʻlanishi mumkinligini bildiradi. Shunga koʻra half-Kelly, \(f=0.5\), samarali ravishda \(\gamma=2\)-ga mos keladi. Muallif professional investitsiya amaliyotida half-Kelly-ni ehtiyotkor tayanch nuqta deb qabul qilib, modelning asosiy maqsadini \(\gamma=2\) bilan 400 bazis punktdan yuqori ERP hosil qilish sifatida belgilaydi.
Bu yerdagi \(\gamma\) faqat psixologik riskdan qochish emas. Muallif uning bir qismi model/parametr noaniqligiga qarshi ehtiyotkor qisqartirishni ham ifodalashi mumkinligini ochiq aytadi va ikki komponentni alohida aniqlashga urinmaydi.
Tarixiy toʻlov volatilligi qancha?
Manbaning 1-shakli Robert Shillerning S&P Composite qatoridan real yillik dividendlar va real foydalarni 1871-yildan boshlab taqqoslaydi. Grafikda real foydalar dividendlarga qaraganda ancha oʻzgaruvchan. Manba 1871–1950 davrida dividendlarning qisqa muddatli volatilligini %6,4, 1951–2024 davrida %2,3 deb beradi. Foydaning qisqa muddatli volatilligi esa ayrim ekstremal yillarni hisobga olmaganda taxminan %9,5-dir.
Manbaning 10-sahifasidagi 1-shakl, ayniqsa 1950-yildan keyin dividend qatori foyda qatoriga nisbatan sezilarli darajada koʻproq tekislanganini koʻrsatadi. Muallif buni boshqaruvga oid dividend smoothing, texnologiya kompaniyalarining foydani qayta investitsiyaga yoʻnaltirishi va aksiyalarni qayta sotib olishning kengayishi kabi omillar bilan bogʻlaydi.
Uzoq muddatli varians nisbati
2-shakl real dividend va foyda oʻsishining 20–40 yillik oynalardagi varians nisbatlarini koʻrsatadi. Manbada bu oraliqdagi oʻrtacha uzoq muddatli varians nisbati dividendlar uchun 46 bazis punkt, foydalar uchun 102 bazis punkt deb xabar qilinadi.
| Oʻlchov | Manba qiymati | Ilmiy roli |
|---|---|---|
| Dividendning qisqa muddatli volatilligi, 1871–1950 | %6,4 | Tarixiy toʻlov oʻzgaruvchanligi |
| Dividendning qisqa muddatli volatilligi, 1951–2024 | %2,3 | Dividend tekislanishini koʻrsatadi |
| Foydaning qisqa muddatli volatilligi | Taxminan %9,5 | Dividendlarga qaraganda yuqoriroq toʻlov riski |
| 20–40 yillik oʻrtacha dividend VR | 46 bazis punkt | Uzoq muddatli varians nisbati |
| 20–40 yillik oʻrtacha foyda VR | 102 bazis punkt | Model kalibrlashining asosiy empirik tayanchi |
Muallif \(\gamma=2\) ostida taxminan 400 bazis punkt ERP uchun qariyb 200 bazis punktlik tegishli narx variansi talab qilinishi sababli 102 bazis punktlik foyda variansi hanuz yetarli emasligini ta’kidlaydi. Shunday qilib ERP jumboqi ortiqcha narx volatilligi jumboqiga aylanadi.
“Ratsional turbulentlik” qanday yuzaga keladi?
Ratsional turbulentlik — investorlar kelajakdagi toʻlov oʻsish tendensiyasi haqida ratsional ravishda oʻrganayotganida e’tiqod noaniqligi narx/toʻlov nisbatini oʻzgartirishi, bu oʻzgarish narx volatilligini oshirishi va oshgan narx volatilligi endogen risk mukofotini yanada koʻtarib, narxlarni yangiliklarga yanada sezgir qilishi natijasida paydo boʻladigan teskari aloqa mexanizmidir.
Stoxastik drift modeli
Modelda log toʻlov \(x\) ning oʻsish tendensiyasi \(\mu\) doimiy emas. Drift ma’lum stoxastik yangilanish tezligi \(\lambda\) bilan qayta tortiladi. Ikki holatli soddalashtirishda drift:
\[ \mu_H \quad \text{ve} \quad \mu_L \]
boʻlib, ikki mumkin boʻlgan rejimga ega. \(p\) — investor yuqori-drift rejimi amal qilayotganiga beradigan ehtimol. Qabul qilinayotgan oʻrtacha drift:
\[ E=p\mu_H+(1-p)\mu_L \]
deb ta’riflanadi.
Toʻlovlar shuningdek \(\sigma_B\) kattalikdagi Brownian shovqinini oʻz ichiga oladi.
Ratsional oʻrganish tenglamasi
Ikki rejim ostida e’tiqodni yangilash manbada:
\[ dp= p(1-p)(\mu_H-\mu_L) \frac{dx-E\,dt}{\sigma_B^2} + \lambda(\pi_H-p)\,dt \tag{8} \]
koʻrinishida beriladi.
Birinchi had yangi toʻlov xabarining Bayesian ta’siridir. Amalga oshgan \(dx\), kutilgan \(E\,dt\)-dan yuqori boʻlsa, yuqori-drift rejimiga berilgan \(p\) ehtimoli oshishga moyil boʻladi; yomon xabar teskari yoʻnalishda ishlaydi.
Ikkinchi had drift rejimi kelajakda reset boʻlishi mumkinligi haqidagi ma’lumotni oʻz ichiga oladi. \(\pi_H\) resetdan keyin yuqori rejimning uzoq muddatli ehtimolidir; \(\lambda\) oshgan sari joriy rejimning qisqaroq umrli boʻlishi kutiladi.
Normallashtirilgan innovatsiya:
\[ dy=\frac{dx-E\,dt}{\sigma_B} \]
ishlatilganda e’tiqod jarayonining drift va volatillik hadlari:
\[ a(p)=\lambda(\pi_H-p) \]
va:
\[ b(p)= p(1-p) \frac{\mu_H-\mu_L}{\sigma_B} \]
boʻladi. \(p(1-p)\) ifodasi e’tiqod noaniqligi markazda eng yuqori, \(p\) 0 yoki 1-ga yaqinlashganda esa eng past boʻlishini koʻrsatadi.
Narx/toʻlov nisbatining muvozanat tenglamasi
\(Q(p)\) — ma’lum \(p\) e’tiqodi ostida narxning joriy toʻlov oqimiga nisbati. Manbada adolatli narxlash sharti:
\[ \left( \delta+r_p-E-\frac{1}{2}\sigma_B^2 \right)Q = 1+ (a+b\sigma_B)Q' + \frac{1}{2}b^2Q'' \tag{9} \]
koʻrinishida yoziladi.
Chap tomonda \(\delta+r_p\) diskont stavkasi, \(E+\sigma_B^2/2\) esa kutilayotgan foizli toʻlov oʻsishidir. Oʻng tomonda normallashtirilgan toʻlov oqimi \(1\), \(p\) dagi kutilgan oʻzgarish hosil qiladigan kapital daromadi va e’tiqod volatilligining narx egri chizigʻiga chiziqli/qavariqlik ta’sirlari joylashgan.
Risk mukofoti endogenlashadi
Narx volatilligi faqat toʻlov shovqini \(\sigma_B\) dan iborat emas. \(p\) oʻzgarganda \(Q(p)\) ham oʻzgaradi. Shuning uchun baholash nisbatining e’tiqodlarga sezgirligi qoʻshimcha narx volatilligini yaratadi.
Manbaning markaziy tengligi:
\[ r_p = \gamma\zeta^2 = \gamma \left( \sigma_B+ b\frac{Q'}{Q} \right)^2 \tag{10} \]
koʻrinishidadir.
Bu tenglama modelning rezonans mexanizmini bevosita koʻrsatadi. \(\frac{Q'}{Q}\) oshganda ayni e’tiqod shoki narxda kattaroq foizli harakat keltirib chiqaradi. Bu \(\zeta\) ni oshiradi. Yuqoriroq \(\zeta\) esa shu tenglama orqali \(r_p\) ni oshiradi. Risk mukofoti yana \(Q\) ning diskont stavkasiga kirgani uchun narx egri chizigʻining shakli ham oʻzgaradi.
Demak, risk mukofoti tashqaridan beriladigan doimiy parametr emas; u investorlar noaniqligi bilan birga model ichida oʻzgaradi.
Manfiy qiyshiqlik nega risk mukofotini bunchalik oshira oladi?
Manfiy qiyshiqlik, kam uchraydigan rejim past oʻsish rejimi boʻlganda, investorlar koʻpincha normal oʻsishga juda yuqori ishonch bildirishiga, biroq kichik falokat ehtimoliga doir shubhalar \(Q(p)\) egri chizigʻini ayniqsa yuqori \(p\) hududida tiklashtirishiga olib keladi; bu yangiliklarning narxga ta’sirini, narx variansini va (10)-tenglama orqali endogen risk mukofotini kuchli ravishda oshiradi.
Ikki nuqtali drift taqsimoti
Ikki drift holatining ehtimollari oʻrtacha \(m\), drift variansi \(\sigma_D^2\) va qiyshiqlik \(s\) bilan parametriklashtiriladi:
\[ \pi_H = 1-\pi_L = \frac{1}{2} - \frac{1}{2} \frac{s}{\sqrt{s^2+4}}, \]
\[ \mu_H = m+\sigma_D\sqrt{\frac{\pi_L}{\pi_H}}, \qquad \mu_L = m-\sigma_D\sqrt{\frac{\pi_H}{\pi_L}}. \tag{11} \]
Manfiy \(s\) past drift rejimini kam uchraydigan, ammo ogʻir pastga yoʻnalgan holatga aylantiradi. Muallifning asosiy qiziqishi aynan shu manfiy dumdir.
Green–Kubo bogʻlanishi va uzoq muddatli risk
Modelda qisqa muddatli Brownian shovqini bilan vaqt boʻyicha oʻzgaradigan driftning umumiy uzoq muddatli varians nisbati:
\[ \sigma_{LT}^2 = \sigma_B^2 + \frac{2\sigma_D^2}{\lambda} \tag{12} \]
koʻrinishidadir.
\(\sigma_B^2\) uzluksiz qisqa muddatli toʻlov shovqinini ifodalaydi. \(\sigma_D^2\) drift rejimlari orasidagi taqsimot variansidir. \(\lambda\) rejimning reset tezligidir. Kichik \(\lambda\) driftning uzoqroq davomli boʻlishini anglatadi va \(\frac{2\sigma_D^2}{\lambda}\) hadini kattalashtiradi. Demak, ayni yillik qisqa muddatli volatillikda davomliroq drift oʻzgarishlari uzoq muddatli toʻlov riskini oshiradi.
Varians multiplikatori
Tadqiqot:
\[ \frac{\langle\zeta^2\rangle}{\sigma_{LT}^2} \]
nisbatini variance multiplier — varians multiplikatori deb ataydi. Bu nisbat narx variansi asosiy uzoq muddatli toʻlov variansidan qay darajada oshishini koʻrsatadi.
3-shaklda \(\sigma_{LT}^2=100\) bazis punkt va \(\gamma=2\) qat’iy qilib, 25 xil \((\sigma_B,\lambda)\) kombinatsiyasi koʻrib chiqiladi. \(\sigma_B\) yillik %4–8, \(\lambda\) 0,4–1,2 oraligʻida; bu taxminan 2,5 yildan 10 oygacha boʻlgan rejim davomiyliklariga mos keladi.
| Qiyshiqlik \(s\) | Manba natijasi | Izoh |
|---|---|---|
| \(s\geq-1\) | Hech bir kombinatsiya varians multiplikatorini 1,2-ga yetkazmaydi | Muhim ortiqcha volatillik yuzaga kelmaydi |
| \(s\) yanada manfiylashgan sari | Varians multiplikatori tez oshadi | Kam uchraydigan yomon rejimlarning ta’siri kuchayadi |
| \(s\leq-6\) | Deyarli barcha kombinatsiyalar >2; yarmidan koʻpi >3 | Narx variansi asosiy toʻlov variansining bir necha baravariga yetishi mumkin |
Asimmetriya nega manfiy tomonda kuchliroq?
Manba toʻrt mexanizmni ajratadi. Birinchidan, \(|s|\) oshgani sari ikki drift holati orasidagi \(\mu_H-\mu_L\) masofa kattalashadi va e’tiqod yangiliklarining ta’siri kuchayadi. Ikkinchidan, kam uchraydigan rejim boʻyicha kuzatuvlar kamroq boʻlgani uchun noaniqlik yuqori. Uchinchidan, manfiy qiyshiqlikda kam uchraydigan rejim bir vaqtning oʻzida yomon oʻsish va yuqori noaniqlikni anglatadi; bu yuqori-\(p\) hududidagi \(Q'\) ni keskin oshiradi. Toʻrtinchidan, musbat qiyshiqlikda yuqori oʻsish rejimi ayni vaqtda yuqori diskont stavkasiga duch kelgani sababli \(Q\) koʻproq yassilanadi.
4-shaklda \((\sigma_B,\lambda)=(0.05,0.8)\) boʻlganda \(s=0\) uchun \(Q'\) taxminan 0,13. \(s=-4\) boʻlganda, e’tiqodlarning taxminan %90-i toʻplangan hududda \(Q'\) 0,75-dan oshadi. Bu farq modelda yangiliklarning narxga ta’sirini keskin oʻzgartiradi.
Tadqiqot Usuli va Natijalari
Raqamli yechim
(9) va (10)-tenglamalar yopiq shakldagi analitik yechimga ega emas. Manba ikkita alohida finite-difference algoritmidan foydalanadi.
Birinchi algoritm \(p\) ni 4.000 nuqtali uniform gridda diskretlashtiradi. \(Q'\) va \(Q''\) standart cheklangan farqlar bilan taxminiy hisoblanadi. Differensial operatorlar siyrak uch-diagonalli generator matritsasiga aylantiriladi. \(r_p\), \(Q\) ga endogen bogʻliq boʻlgani uchun yechim iterativdir:
- Vaqtinchalik \(r_p\) oʻzgarmas saqlanadi.
- Diskret tenglama yechilib yangi \(Q\) olinadi.
- (10)-tenglama bilan \(r_p\) qayta hisoblanadi.
- Barcha \(p\) qiymatlari uchun \(Q\) yaqinlashguncha jarayon takrorlanadi.
Ikkinchi algoritm:
\[ y=\log\left(\frac{p}{1-p}\right) \]
log-odds/Lamperti transformatsiyasidan foydalanadi. Bu transformatsiya \(p\approx0\) va \(p\approx1\) chekkalarida yuqoriroq raqamli aniqlik beradi va state volatility-ni doimiy:
\[ \beta=\frac{\mu_H-\mu_L}{\sigma_B} \]
qiymatiga aylantiradi. Manba ikkinchi usul chekka boshlangʻich sharoitlarda mustahkamroq va tezroq yaqinlashishini, ammo birinchi algoritm bilan asosan bir xil natijalar berishini bildiradi. Bu yechimning raqamli usulga haddan tashqari bogʻliq emasligini tekshiradi.
Uzoq muddatli varians bahosining Monte Carlo tekshiruvi
Manba S&P foyda qatoridan oʻlchangan taxminan 100 bazis punktlik uzoq muddatli varians nisbati haqiqiy \(\sigma_{LT}^2\) ni pastga yoʻnalishda baholashi mumkinligini tekshiradi. Buning uchun har biri tarixiy ma’lumotlar bilan bir xil uzunlikda boʻlgan 154 yillik 2.500 Monte Carlo simulyatsiyasini amalga oshiradi.
Simulyatsiyalarda 20–40 yillik varians-nisbati baholari kutilganidan ancha shovqinli ekani aniqlanadi. Manba standard error baho oʻrtachasining taxminan %85-i ekanini xabar qiladi.
| Bosqich | Natija | Manba izohi |
|---|---|---|
| Tarixiy foyda VR oʻrtachasi | ≈100 bazis punkt | Xom uzoq muddatli oʻlchov |
| Working ta’siri tuzatmasi | ≈111 bazis punkt | Simulyatsiyalarda taxminan %8 pastga yoʻnalgan bias |
| Median yondashuvi | ≈147 bazis punkt | Simulyatsiya mediani oʻrtachaning taxminan %75-i |
| Yuqori %10-i kesilgan oʻrtacha yondashuvi | ≈142 bazis punkt | Kesilgan oʻrtacha toʻliq oʻrtachaning taxminan %78-i |
| Muallifning amaliy xulosasi | \(\sigma_{LT}\approx12\%\) | Taxminan 10% xom, 10,5% Working tuzatmasi bilan; yuqoriroq haqiqiy qiymat oqilona |
Muallif yuqori noaniqlik sababli \(\sigma_{LT}^2\) ning aniq qiymatini da’vo qilmaydi; taxminan 80–160 bazis punkt oraligʻini oqilona deb hisoblaydi.
Qiyshiqlik uchun empirik tekshiruv
Haqiqiy yillik S&P toʻlov oʻsishining tanlama qiyshiqligi dividendlarda −0,57, foydalarda −0,82. Muallif qisqa muddatli mean-reverting komponentlar va Brownian shovqini kuzatilgan qiyshiqlikni susaytirgani sababli asosiy drift taqsimotidagi haqiqiy \(s\) yanada manfiy boʻlishi mumkinligini ta’kidlaydi.
Biroq manba bu yerda ochiq nomuvofiqlikni ham xabar qiladi. Haqiqiy oylik S&P daromadlarining qiyshiqligi −0,37 va model \(s=-3\) atrofida oylik qiymatni taxminan ushlashi mumkin. Bunga qarshi ravishda modelning yillik daromad qiyshiqligi koʻpincha −1 dan past boʻlib qoladi, haqiqiy S&P yillik qiymati esa taxminan −0,44. Muallif bu nomuvofiqlikni hal qila olmaganini ochiq bildiradi.
440 bazis punkt ERP uchun parametr kombinatsiyalari
Manbaning asosiy simulyatsiya toʻplamida:
\[ (\sigma_B,\lambda,\gamma)=(0.06,1.0,2) \]
olinadi va oʻrtacha:
\[ \langle r_p\rangle=440\text{ baz puan} \]
maqsad qilinadi.
| \(\sigma_{LT}^2\) | Kerakli \(s\) | Izoh |
|---|---|---|
| 110 bazis punkt | −4,0 | Pastroq asosiy toʻlov variansi ogʻirroq manfiy dumni talab qiladi |
| 120 bazis punkt | −3,5 | Asosiy batafsil simulyatsiyada ishlatilgan qiymat |
| 130 bazis punkt | −3,0 | Yumshoqroq manfiy qiyshiqlik yetarli boʻladi |
| 157 bazis punkt | −2,0 | Yuqori asosiy uzoq muddatli variansda kamroq ekstremal qiyshiqlik yetarli |
Ushbu yechimlar hosil qilgan narx volatilligi uchun manba \(RMS(\zeta)=14,8\%\) ni bildiradi. Bu qiymat muallif tayangan an’anaviy S&P %15–17 diapazonining pastki chetiga yaqin.
Batafsil vakillik yechimi
Manba yanada batafsil tahlil uchun:
\[ (\sigma_{LT}^2,s,\sigma_B,\lambda,\gamma) = (0.012,-3.5,0.06,1.0,2) \]
parametrlarini tanlaydi.
Bu yechimda yuqori-drift rejimiga ishonch koʻpincha juda yuqori. Stationary distribution uchun:
- \(p>0.99\) ehtimoli taxminan %50,
- \(p<0.50\) ehtimoli taxminan %4,9,
- \(p<0.10\) ehtimoli taxminan %1,5.
Shunga qaramay, bu kam uchraydigan shubha davrlari narxlashga juda katta ta’sir koʻrsatadi.
5-shakl — e’tiqod, narx/toʻlov nisbati va risk mukofoti
Manbaning PDF 21-sahifasidagi 5-shaklda gorizontal oʻq yuqori oʻsish rejimiga e’tiqod \(p\). Chap vertikal oʻq narx/toʻlov nisbati \(Q\), oʻng vertikal oʻq esa risk mukofoti \(r_p\) ni bazis punktlarda koʻrsatadi.
\(Q\) taxminan 35 dan 50 gacha oshadi va oʻrtachasi taxminan 48. \(p>0.8\) hududi vaqtning taxminan %90 ini qamrab oladi; bu yerda log-chiziqli \(Q\) yaqinlashuvining mosligi \(R^2=0.999\).
| E’tiqod \(p\) | \(r_p\) |
|---|---|
| Chekkalar \(p\to0\) yoki \(p\to1\) | Taxminan 72 bazis punktlik baza |
| \(p=0.99\) | 156 bazis punkt |
| \(p=0.95\) | 692 bazis punkt |
| \(0.36<p<0.84\) | 2500 bazis punktdan yuqori |
| Choʻqqi | 4000 bazis punktdan biroz yuqori |
Manbaning asosiy mexanizmi bu yerda aniq koʻrinadi: risk mukofoti bozor yomon rejim aniq ekaniga ishonganda emas, qaysi rejimda ekanini eng koʻp shubha ostiga qoʻyadigan oraliq hududda eng yuqori darajalarga chiqadi.
6-shakl — 40 yillik simulyatsiya
Manbaning PDF 22-sahifasidagi 6-shakl ayni modeldan hosil qilingan 40 yillik \(Q\) va narx volatilligi \(\zeta\) yoʻlini koʻrsatadi. Volatillik 21 kunlik muddatga mos eksponensial harakatlanuvchi oʻrtacha variansning kvadrat ildizi bilan tekislangan.
Simulyatsiyada uzoq tinch davrlar qisqa vahima davrlari bilan boʻlinadi; baholashlar ba’zan tez pasayadi va koʻp pasayishlar tez tiklansa-da, ayrimlari uzoqroq davom etadi. Volatillik yaxshi davrlarda past, yomon davrlarda yuqori va oʻzi ham kuchli oʻzgaruvchan.
Ammo bu shakl modelning asosiy kamchiliklaridan birini ham koʻrsatadi. \(p\) koʻpincha 1 ga juda yaqin boʻlgani uchun \(\zeta\) tinch davrlarda \(\sigma_B\) gacha tushishi mumkin. Manba bu bazaning haqiqiy S&P da kuzatiladigan %10 dan yuqori tipik volatillik bazasidan haddan tashqari pastligini va bu ikki-rejimli modelning artefakti ekanini ochiq aytadi. Muallif boyroq koʻp-holatli modellar bu muammoni kamaytirishi mumkinligini va buni keyingi ishga qoldirishini aytadi.
Tadqiqot qoʻllab-quvvatlaydigan va qoʻllab-quvvatlamaydigan natijalar
| Tadqiqot qoʻllab-quvvatlaydi | Tadqiqotning oʻzi qoʻllab-quvvatlamaydi |
|---|---|
| Past samarali riskdan qochish bilan yuqori ERP muayyan ratsional oʻrganish modeli ichida birga hosil qilinishi mumkin. | Haqiqiy bozor investorlarining barchasida \(\gamma=2\) degan xulosa. |
| Manfiy drift qiyshiqligi, e’tiqod noaniqligi va endogen diskont stavkasi kuchli ortiqcha narx volatilligini yaratishi mumkin. | Barcha tarixiy fond bozori qulashlari faqat shu mexanizm bilan tushuntiriladi degan xulosa. |
| Model 400 bazis punktdan yuqori oʻrtacha risk mukofoti va bozorga oʻxshash volatillik klasterlanishini hosil qilishi mumkin. | Bu model kelajakdagi S&P daromadlarini yoki inqiroz sanalarini bashorat qiladi degan xulosa. |
| Uzoq muddatli foyda variansi standart tarixiy baholardan yuqoriroq boʻlishi mumkin. | Haqiqiy \(\sigma_{LT}^2\) aynan 140 yoki 157 bazis punkt degan xulosa. |
| Ikki raqamli yechim algoritmi asosan bir xil natijalarni beradi. | Model spetsifikatsiyasi yagona toʻgʻri iqtisodiy model degan xulosa. |
| Ratsional oʻrganish xulqiy “irrational exuberance” koʻrinishiga oʻxshash narx harakatlarini yaratishi mumkin. | Xulqiy ogʻishlar haqiqiy bozorlarda ahamiyatsiz yoki mavjud emas degan xulosa. |
Kuchli tomonlar
- ERP jumboqi bilan excess-volatility jumboqini bitta mexanizm ostida bogʻlashi.
- Risk mukofotini doimiy parametr sifatida berish oʻrniga e’tiqod noaniqligidan endogen yaratishi.
- Ratsional oʻrganish, kam uchraydigan falokatlar, fractional Kelly va vaqt boʻyicha oʻzgaruvchi diskont stavkasini bitta modelda birlashtirishi.
- Model yechimini ikkita alohida raqamli algoritm bilan tekshirishi.
- Uzoq muddatli varians bahosining noaniqligini 2.500 Monte Carlo simulyatsiyasi bilan tekshirishi.
- Yillik daromad qiyshiqligi kabi modelga mos kelmaydigan topilmani ochiq xabar qilishi.
Asosiy cheklovlar
Ikki holat cheklovi: Model oʻsish driftini faqat yuqori va past ikki rejimga ajratadi. Shu sabab falokat chiqarib tashlanganda joriy drift haqidagi qolgan real dunyo noaniqligi sun’iy ravishda juda kichik boʻlib qolishi mumkin.
Qisqa muddatli mean reversion modeldan tashqarida: Manba haqiqiy toʻlovlarda katta mean-reverting komponentlar borligini tan oladi, ammo model ularni bevosita oʻz ichiga olmaydi. Investorlar ularni doimiy drift xabaridan ajrata oladi deb faraz qilinadi.
Strukturaviy parametr ma’lumoti: Investorlar \(\{\mu,\pi,\lambda\}\) strukturaviy parametrlarini biladi deb faraz qilinadi. Haqiqiy epistemik noaniqlik kengroq.
\(\gamma\) ning birlashgan talqini: \(\gamma\) sof psixologik riskdan qochish bilan model noaniqligiga qarshi ehtiyotkor fractional-Kelly qisqartirishini bir-biridan ajratmaydi.
Varians bahosining yuqori noaniqligi: 154 yillik tarixiy namuna ham uzoq muddatli variansni tor ishonch oraligʻi bilan aniqlash uchun yetarli emas; simulyatsiya standard error-i juda katta.
Qiyshiqlik nomuvofiqligi: Model oylik daromad qiyshiqligini taxminan tutsa-da, yillik daromad qiyshiqligini haqiqiy S&P ga nisbatan haddan tashqari manfiy hosil qilishi mumkin. Manba bu muammoni yechilmagan holda qoldiradi.
Simulyatsiya ≠ bashorat: 40 yillik narx yoʻllari model xatti-harakatini koʻrsatadi; kelajak bozor yoʻlining bashorati emas.
Manba va Usul Haqida Izoh
Asl tadqiqot: Reconciling High Equity Risk Premia with Low Risk Aversion.
Muallif: Kent Osband.
PDF sanasi: July 2026.
PDF dagi aloqa ma’lumoti: kosband@risktick.com.
Tashkilot/afiliasiya: Yuklangan PDF ning titul sahifasida institutsional afiliasiya koʻrsatilmagan.
Minnatdorchilik: Muallif foydali izohlari uchun John Cochrane ga minnatdorchilik bildiradi.
Kalit soʻzlar: equity risk premium; drift uncertainty; risk aversion; Kelly criterion; asset pricing.
JEL: G12, D81, D53.
Manba turi: Nazariy va hisoblashga asoslangan aktivlarni narxlash tadqiqoti; tarixiy S&P ma’lumotlari va Monte Carlo/model simulyatsiyalaridan foydalanadi.
Taqriz holati: PDF da taqrizli jurnal, jild, son yoki nashriyot ma’lumoti yoʻq. Taqrizdan oʻtgan yakuniy jurnal versiyasini mustaqil ravishda tasdiqlab boʻlmadi; shu sabab tadqiqot Verianla da taqrizli maqola sifatida tasniflanmasligi kerak.
DOI: Ikkilamchi ResearchGate bibliografik yozuvi 10.2139/ssrn.6185899 ni beradi. Xuddi shu DOI ning rasmiy SSRN sahifasi ushbu tekshiruv paytida mavjud qidiruv natijasi sifatida topilmagani uchun DOI “ikkilamchi metadata bilan tasdiqlangan, rasmiy yozuv bilan toʻliq tasdiqlanmagan” maqomida saqlanishi kerak.
Sana farqi: ResearchGate xuddi shu nom uchun January 2026 sanasini koʻrsatadi, yuklangan PDF esa July 2026 sanasini koʻtaradi. Verianla ilmiy mazmuni uchun yuklangan PDF versiyasi source-of-truth sifatida ishlatilgan.
Litsenziya: Yuklangan PDF da ochiq Creative Commons yoki boshqa qayta foydalanish litsenziyasi koʻrsatilmagan. Toʻliq versiyaning rasmiy litsenziyasi tasdiqlanmaganligi sababli manba shakllari aynan qayta ishlatilmasligi kerak.
Moliyalashtirish: Yuklangan PDF da alohida moliyalashtirish bayonoti yoʻq.
Manfaatlar toʻqnashuvi: Yuklangan PDF da alohida manfaatlar toʻqnashuvi bayonoti yoʻq. Shu sabab “manfaatlar toʻqnashuvi yoʻq” degan xulosa faraz qilinmagan.
Ma’lumotlarning mavjudligi: Alohida Data Availability boʻlimi yoʻq. Tarixiy S&P dividend, foyda va daromad tahlillari Robert Shillerning onlayn ma’lumotlar qatoriga asoslangan; manba shuningdek BEA va Federal Reserve qatorlariga murojaat qiladi.
Asosiy usul: CRRA/Merton risk mukofoti doirasi; fractional-Kelly talqini; ikki holatli stoxastik payout-drift modeli; Wonham tipidagi uzluksiz-vaqt Bayesian filtering; endogen risk mukofoti va price-to-payout muvozanat differensial tenglamasi; finite-difference numerical solution; log-odds/Lamperti muqobil yechimi; stationary distribution; Green–Kubo uzoq muddatli varians hisobi; parametr sezgirligi; 2.500 Monte Carlo simulyatsiyasi.
Asosiy ilmiy natija: Manba shuni koʻrsatadiki, \(\gamma\leq2\) darajasidagi samarali riskdan qochishda ham manfiy drift qiyshiqligi, ratsional oʻrganish va endogen diskont stavkasi oʻrtasidagi teskari aloqa yetarlicha kuchli boʻlsa, model ichida oʻrtacha 400 bazis punktdan yuqori ERP hosil qilinishi mumkin.
Asosiy talqin chegarasi: Bu yuqori ERP ning haqiqiy dunyodagi yagona mexanizmi isboti emas. Parametrlar va ikki holatli tuzilma model farazlaridir; muallif ham ayrim baholarni qayta koʻrib chiqish kerakligini ochiq tan oladi.
Vizual qayta qurish: 2-shaklning uzoq muddatli varians taqqoslanishi, 3-shaklning qiyshiqlik–varians multiplikatori munosabati va 5-shaklning \(p\)–\(Q\)–\(r_p\) tuzilmasi manba qiymatlaridan yoki model tenglamalaridan original Verianla grafiklari sifatida qayta qurilishi mumkin. 6-shaklning tasodifiy 40 yillik yoʻli uchun random seed berilmaganligi sabab aynan qayta chizilmasligi kerak.
Verianla Live: 8–10-tenglamalar uchun Live Equation, belief → valuation → volatility → risk premium teskari aloqasi uchun Live Process va parametrik taqqoslashlar uchun Live Compare mos keladi. Foydalanuvchiga ilmiy parametrni oʻzgartirish imkonini beruvchi simulyatsiya interfeysi yaratilmasligi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan