


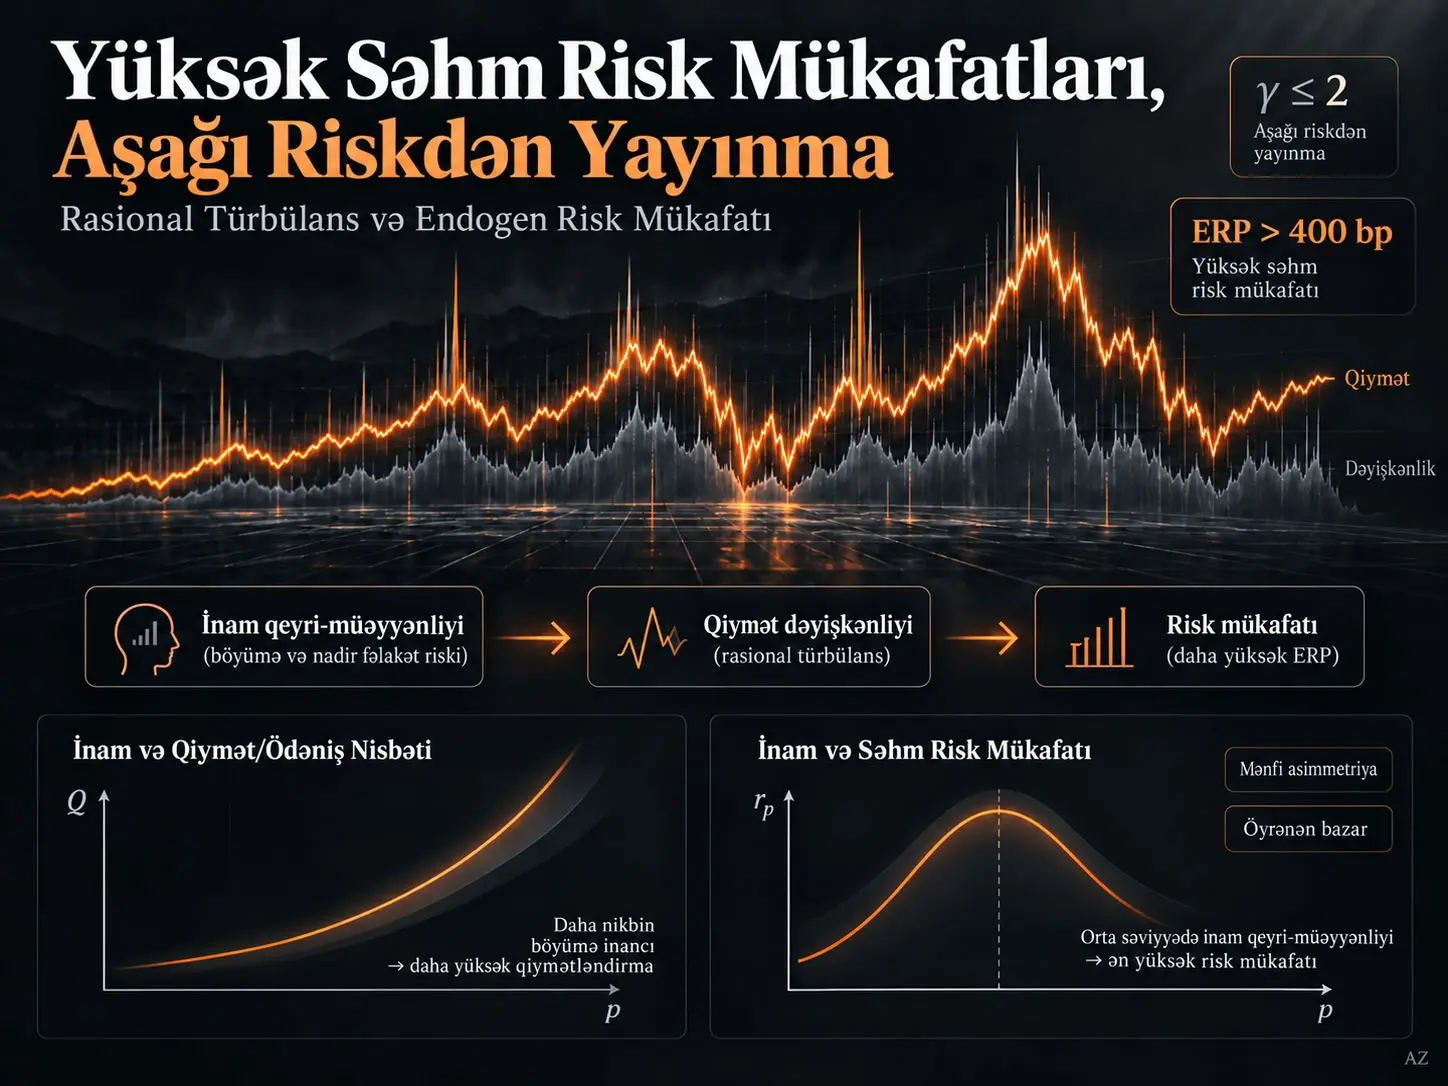
Səhm risk mükafatı (Equity Risk Premium, ERP), investorların risksiz aktiv əvəzinə səhm saxlamaq üçün gözlədikləri əlavə gəlirdir. Kent Osbandın işi, orta ERP-nin 400 baza bəndini aşa bilməsini çox yüksək nisbi riskdən yayınma fərziyyəsi olmadan izah etməyə çalışan nəzəri və hesablama əsaslı aktiv qiymətləndirmə modeli hazırlayır. Model səhm investisiyasını ümumi istehlakın hamarlanmasından ayırır; investorların artım meyli barədə inanclarını yeni məlumatlar gəldikcə Bayesian üsulla yenilədiyini fərz edir; risk mükafatını bu dəyişən inanclara endogen şəkildə bağlayır və nadir aşağı-artım rejimlərindən qaynaqlanan güclü mənfi asimmetriyanı sistemə daxil edir.
Tədqiqatın əsas iddiası müşahidə edilən yüksək ERP-nin mütləq \(\gamma\geq4\) kimi yüksək nisbi riskdən yayınma tələb etməməsidir. Effektiv \(\gamma\) təxminən 1,5–2 səviyyəsində olduqda, artım rejimindəki mənfi asimmetriya və dəyişən investor etimadı qiymət/ödəniş nisbətinin xəbər axınına həssaslığını artıra bilər. Qiymət dəyişkənliyi yüksəldikdə endogen risk mükafatı da yüksəlir; yüksələn diskont dərəcəsi qiymət funksiyasını daha da dikləşdirir. Müəllif bu qarşılıqlı güclənməni “rasional turbulentlik” adlandırır.
Nümayəndəvi kalibrləmədə \((\sigma_B,\lambda,\gamma)=(0.06,1.0,2)\) götürüldükdə orta \(440\) baza bəndi risk mükafatı; uzunmüddətli ödəniş variasiya nisbəti \(\sigma_{LT}^2=120\) baza bəndi olduqda \(s=-3.5\), 130 baza bəndində \(s=-3.0\), 157 baza bəndində isə \(s=-2.0\) asimmetriya ilə yaradıla bilir. Bu nəticələr birbaşa müşahidə edilmiş bazar səbəbliliyi deyil, modelin göstərilən parametrlər altında verdiyi tarazlıq və simulyasiya nəticələridir.
Səhm risk mükafatı tapmacası nədir?
Səhm risk mükafatı tapmacası, səhmlərin tarixən risksiz aktivlərdən xeyli yüksək gəlir təmin etməsinə baxmayaraq, standart istehlak-əsaslı modellərin bu fərqi yalnız müşahidə olunan ev təsərrüfatı davranışına görə həddindən artıq yüksək görünən riskdən yayınma əmsalları ilə izah edə bilməsi problemidir.
Standart Merton əlaqəsi
Tədqiqat klassik Merton portfel problemindən başlayır. Optimal səhm çəkisi:
\[ w=\frac{r_p}{\gamma\sigma^2} \tag{1} \]
şəklində yazılır. Burada \(w\) sərvətin səhmlərə yatırılan payını, \(r_p=\mu-\delta\) gözlənilən səhm risk mükafatını, \(\mu\) gözlənilən səhm gəlirini, \(\delta\) risksiz faiz dərəcəsini, \(\sigma^2\) nisbi gəlir variasiyasını və \(\gamma\) sabit nisbi riskdən yayınma əmsalını (CRRA) göstərir.
Nümayəndəvi investorun bütün bazar portfelini saxlamalı olduğu tarazlıqda \(w=1\) götürülür və:
\[ r_p=\gamma\sigma^2 \tag{2} \]
alınır. Əgər səhmlər ümumi istehlak üzərinə yazılmış tələb hüququ kimi qəbul edilirsə, istehlak dəyişkənliyinin aşağı olması bu bərabərliyin yüksək \(r_p\) yarada bilməsi üçün çox böyük \(\gamma\) tələb etməsinə səbəb olur.
Mənbə əsas ERP meyarı kimi 400 baza bəndindən istifadə edir. Bir baza bəndi 0,01 faiz bəndidir; deməli, 400 baza bəndi təxminən 4 faiz bəndlik mükafatdır.
İstehlakdan səhm qiyməti dəyişkənliyinə keçid
Tədqiqatın ilk əsas addımı marjinal səhm investorunun portfel qərarını birbaşa ümumi istehlak dəyişkənliyinə bağlamamaqdır. Müəllif xüsusilə yüksək sərvətli və istehlakı kifayət qədər buferlənmiş investorların sərvətin qalan hissəsini uzunmüddətli artım məqsədilə quasi-Kelly üslubunda idarə edə biləcəyini müdafiə edir.
Bu halda tənlik (2)-dəki müvafiq risk ölçüsü istehlak dəyişkənliyi əvəzinə nisbi səhm qiyməti dəyişkənliyi \(\zeta\) olur:
\[ r_p=\gamma\zeta^2. \tag{3} \]
Orta risk mükafatı üçün vacib olan orta variasiyadır:
\[ \langle\zeta^2\rangle = \langle\zeta\rangle^2+\operatorname{var}(\zeta). \tag{4} \]
Mənbəyə görə S&P 500 üçün geniş istifadə olunan illik RMS dəyişkənlik qiymətləndirmələri %15–17 səviyyəsindədir. Bu, \(\langle\zeta^2\rangle\) üçün təxminən 225–300 baza bəndlik variasiya nisbətinə uyğun gəlir. Belə qiymət variasiyası tənlik (3) altında \(\gamma<2\) ilə 400 baza bəndindən yüksək ERP yarada bilər.
Lakin bu, problemi yalnız başqa yerə daşıyır: ödəniş və ya mənfəət axını bu qədər dəyişkən deyilsə, qiymət niyə bu qədər dəyişkəndir? Tədqiqatın qalan hissəsi əsasən bu həddindən artıq dəyişkənlik tapmacasını izah etməyə çalışır.
CRRA və aşağı riskdən yayınma arqumenti
Standart zaman-additiv gözlənilən fayda:
\[ EU= \int_0^\infty u(c(t))e^{-\rho t}\,dt \tag{5} \]
və CRRA fayda funksiyası:
\[ u(c)=\frac{c^{1-\gamma}-1}{1-\gamma}, \qquad \gamma\geq0 \tag{6} \]
şəklindədir; \(\gamma=1\) sərhədində \(u(c)=\log c\) alınır.
Müəllif istehlak, sığorta, əmək təklifi və rifah ədəbiyyatındakı müxtəlif qiymətləndirmələrdən istifadə edərək realistik \(\gamma\) dəyərlərinin əsasən 1–2 ətrafında cəmləndiyini müdafiə edir. Bu ədəbiyyat icmalı tədqiqatın yeni empirik qiymətləndirməsi deyil; model üçün əsaslandırılan parametr intervalıdır.
Kelly və fractional Kelly niyə modelə daxil edilir?
Kelly meyarı, uzun müddətdə gözlənilən log-sərvət artımını maksimumlaşdıran mərc/investisiya payını ifadə edir. Tam Kelly kiçik model xətalarına və böyük drawdown-lara qarşı aqressiv ola bilər. Bunun müəyyən hissəsindən istifadə etmək fractional Kelly adlandırılır.
Mənbə tam Kelly mərc miqdarının \(f\) payından istifadə edilməsinin təxminən:
\[ \gamma\approx\frac{1}{f} \]
ilə əlaqələndirilə biləcəyini bildirir. Buna görə half-Kelly, \(f=0.5\), effektiv olaraq \(\gamma=2\)-yə uyğun gəlir. Müəllif peşəkar investisiya praktikasında half-Kelly-ni ehtiyatlı istinad nöqtəsi qəbul edərək modelin əsas hədəfini \(\gamma=2\) ilə 400 baza bəndindən yüksək ERP yaratmaq kimi müəyyənləşdirir.
Buradakı \(\gamma\) yalnız psixoloji riskdən yayınma deyil. Müəllif bunun bir hissəsinin model/parametr qeyri-müəyyənliyinə qarşı ehtiyatlı kiçiltməni də təmsil edə biləcəyini açıq şəkildə bildirir və iki komponenti ayrıca müəyyənləşdirməyə çalışmır.
Tarixi ödəniş dəyişkənliyi nə qədərdir?
Mənbənin Şəkil 1-i Robert Shillerin S&P Composite seriyasından real illik dividendləri və real mənfəətləri 1871-ci ildən etibarən müqayisə edir. Qrafikdə real mənfəətlər dividendlərdən xeyli daha dəyişkəndir. Mənbə 1871–1950 dövründə dividendlərin qısamüddətli dəyişkənliyini %6,4, 1951–2024 dövründə %2,3 göstərir. Mənfəətin qısamüddətli dəyişkənliyi isə müəyyən ekstremal illər istisna olmaqla təxminən %9,5-dir.
Mənbənin 10-cu səhifəsindəki Şəkil 1 xüsusilə 1950-dən sonra dividend seriyasının mənfəət seriyasına nisbətən nəzərəçarpacaq dərəcədə daha çox hamarlaşdırıldığını göstərir. Müəllif bunu idarəetmə mənşəli dividend smoothing, texnologiya şirkətlərinin mənfəəti yenidən investisiyaya yönəltməsi və səhm geri alışlarının geniş yayılması kimi amillərlə əlaqələndirir.
Uzunmüddətli variasiya nisbəti
Şəkil 2 real dividend və mənfəət artımının 20–40 illik pəncərələrdə variasiya nisbətlərini göstərir. Mənbədə bu interval üzrə orta uzunmüddətli variasiya nisbəti dividendlər üçün 46 baza bəndi, mənfəətlər üçün 102 baza bəndi kimi hesabat verilir.
| Ölçmə | Mənbə dəyəri | Elmi rolu |
|---|---|---|
| Dividendin qısamüddətli dəyişkənliyi, 1871–1950 | %6,4 | Tarixi ödəniş dəyişkənliyi |
| Dividendin qısamüddətli dəyişkənliyi, 1951–2024 | %2,3 | Dividend hamarlanmasını göstərir |
| Mənfəətin qısamüddətli dəyişkənliyi | Təxminən %9,5 | Dividenddən daha yüksək ödəniş riski |
| 20–40 illik orta dividend VR | 46 baza bəndi | Uzunmüddətli variasiya nisbəti |
| 20–40 illik orta mənfəət VR | 102 baza bəndi | Model kalibrləməsinin əsas empirik dayağı |
Müəllif vurğulayır ki, \(\gamma=2\) altında təxminən 400 baza bəndi ERP üçün təqribən 200 baza bəndlik müvafiq qiymət variasiyası tələb olunduğundan 102 baza bəndlik mənfəət variasiyası hələ də kifayət etmir. Beləliklə ERP tapmacası həddindən artıq qiymət dəyişkənliyi tapmacasına çevrilir.
“Rasional turbulentlik” necə yaranır?
Rasional turbulentlik investorların gələcək ödəniş artımı meyli haqqında rasional şəkildə öyrənərkən inanc qeyri-müəyyənliyinin qiymət/ödəniş nisbətini dəyişdirməsi, bu dəyişimin qiymət dəyişkənliyini artırması və yüksələn qiymət dəyişkənliyinin endogen risk mükafatını daha da yüksəldərək qiymətləri xəbərlərə daha həssas etməsi ilə yaranan əks-əlaqə mexanizmidir.
Stoxastik drift modeli
Modeldə log ödəniş \(x\)-in artım meyli \(\mu\) sabit deyil. Drift müəyyən stoxastik yenilənmə sürəti \(\lambda\) ilə yenidən çəkilir. İki vəziyyətli sadələşdirmədə drift:
\[ \mu_H \quad \text{ve} \quad \mu_L \]
olmaqla iki mümkün rejimə malikdir. \(p\), investorun yüksək-drift rejiminin qüvvədə olduğuna verdiyi ehtimaldır. Qavranılan orta drift:
\[ E=p\mu_H+(1-p)\mu_L \]
kimi müəyyən edilir.
Ödənişlər həmçinin \(\sigma_B\) böyüklüyündə Brownian səs-küyü ehtiva edir.
Rasional öyrənmə tənliyi
İki rejim altında inanc yenilənməsi mənbədə:
\[ dp= p(1-p)(\mu_H-\mu_L) \frac{dx-E\,dt}{\sigma_B^2} + \lambda(\pi_H-p)\,dt \tag{8} \]
kimi verilir.
Birinci termin yeni ödəniş xəbərinin Bayesian təsiridir. Reallaşan \(dx\), gözlənilən \(E\,dt\)-dən yüksəkdirsə, yüksək-drift rejiminə verilən \(p\) ehtimalı yüksəlməyə meyllidir; pis xəbər əks istiqamətdə işləyir.
İkinci termin drift rejiminin gələcəkdə reset oluna biləcəyi məlumatını ehtiva edir. \(\pi_H\), resetdən sonra yüksək rejimin uzunmüddətli ehtimalıdır; \(\lambda\) böyüdükcə mövcud rejimin daha qısaömürlü olması gözlənilir.
Normallaşdırılmış innovasiya:
\[ dy=\frac{dx-E\,dt}{\sigma_B} \]
istifadə edildikdə inanc prosesinin drift və dəyişkənlik terminləri:
\[ a(p)=\lambda(\pi_H-p) \]
və:
\[ b(p)= p(1-p) \frac{\mu_H-\mu_L}{\sigma_B} \]
olur. \(p(1-p)\) ifadəsi inanc qeyri-müəyyənliyinin mərkəzdə ən yüksək, \(p\) 0 və ya 1-ə yaxınlaşdıqda isə ən aşağı olduğunu göstərir.
Qiymət/ödəniş nisbətinin tarazlıq tənliyi
\(Q(p)\), müəyyən \(p\) inancı altında qiymətin cari ödəniş axınına nisbətidir. Mənbədə ədalətli qiymətləndirmə şərti:
\[ \left( \delta+r_p-E-\frac{1}{2}\sigma_B^2 \right)Q = 1+ (a+b\sigma_B)Q' + \frac{1}{2}b^2Q'' \tag{9} \]
kimi yazılır.
Sol tərəfdə \(\delta+r_p\) diskont dərəcəsi, \(E+\sigma_B^2/2\) isə gözlənilən faiz ödəniş artımıdır. Sağ tərəfdə normallaşdırılmış ödəniş axını \(1\), \(p\)-dəki gözlənilən dəyişmənin yaratdığı kapital qazancı və inanc dəyişkənliyinin qiymət əyrisi üzərindəki xətti/qabarıqlıq təsirləri yer alır.
Risk mükafatı endogenləşir
Qiymət dəyişkənliyi yalnız ödəniş səs-küyü \(\sigma_B\)-dən ibarət deyil. \(p\) dəyişdikdə \(Q(p)\) də dəyişir. Buna görə qiymətləndirmə nisbətinin inanclara həssaslığı əlavə qiymət dəyişkənliyi yaradır.
Mənbənin mərkəzi bərabərliyi:
\[ r_p = \gamma\zeta^2 = \gamma \left( \sigma_B+ b\frac{Q'}{Q} \right)^2 \tag{10} \]
şəklindədir.
Bu tənlik modelin rezonans mexanizmini birbaşa göstərir. \(\frac{Q'}{Q}\) yüksəldikdə eyni inanc şoku qiymətdə daha böyük faiz hərəkəti yaradır. Bu, \(\zeta\)-nı yüksəldir. Daha yüksək \(\zeta\) isə eyni tənlik vasitəsilə \(r_p\)-ni yüksəldir. Risk mükafatı yenidən \(Q\)-nun diskont dərəcəsinə daxil olduğundan qiymət əyrisinin forması da dəyişir.
Beləliklə risk mükafatı kənardan verilən sabit parametr deyil; investorların qeyri-müəyyənliyi ilə birlikdə model daxilində dəyişir.
Mənfi asimmetriya risk mükafatını niyə bu qədər böyüdə bilir?
Mənfi asimmetriya, nadir rejim aşağı artım rejimi olduqda investorların əksər vaxt normal artıma çox güvənməsini, lakin kiçik fəlakət ehtimalına dair şübhələrin \(Q(p)\) əyrisini xüsusilə yüksək \(p\) bölgəsində dikləşdirməsini təmin edir; bu da xəbərlərin qiymət təsirini, qiymət variasiyasını və tənlik (10) vasitəsilə endogen risk mükafatını güclü şəkildə artırır.
İki nöqtəli drift paylanması
İki drift vəziyyətinin ehtimalları orta \(m\), drift variasiyası \(\sigma_D^2\) və asimmetriya \(s\) ilə parametrikləşdirilir:
\[ \pi_H = 1-\pi_L = \frac{1}{2} - \frac{1}{2} \frac{s}{\sqrt{s^2+4}}, \]
\[ \mu_H = m+\sigma_D\sqrt{\frac{\pi_L}{\pi_H}}, \qquad \mu_L = m-\sigma_D\sqrt{\frac{\pi_H}{\pi_L}}. \tag{11} \]
Mənfi \(s\), aşağı drift rejimini nadir, lakin ağır aşağıistiqamətli vəziyyətə çevirir. Müəllifin əsas marağı məhz bu mənfi quyruqdur.
Green–Kubo əlaqəsi və uzunmüddətli risk
Modeldə qısamüddətli Brownian səs-küyü ilə zaman ərzində dəyişən driftin ümumi uzunmüddətli variasiya nisbəti:
\[ \sigma_{LT}^2 = \sigma_B^2 + \frac{2\sigma_D^2}{\lambda} \tag{12} \]
şəklindədir.
\(\sigma_B^2\) davamlı qısamüddətli ödəniş səs-küyünü təmsil edir. \(\sigma_D^2\) drift rejimləri arasındakı paylanmanın variasiyasıdır. \(\lambda\) rejimin reset sürətidir. Kiçik \(\lambda\), driftin daha uzun müddət davamlı olması deməkdir və \(\frac{2\sigma_D^2}{\lambda}\) terminini böyüdür. Buna görə eyni illik qısamüddətli dəyişkənlik altında daha davamlı drift dəyişiklikləri uzunmüddətli ödəniş riskini artırır.
Variasiya multiplikatoru
Tədqiqat:
\[ \frac{\langle\zeta^2\rangle}{\sigma_{LT}^2} \]
nisbətini variance multiplier — variasiya multiplikatoru adlandırır. Bu nisbət qiymət variasiyasının əsas uzunmüddətli ödəniş variasiyasını nə dərəcədə aşdığını göstərir.
Şəkil 3-də \(\sigma_{LT}^2=100\) baza bəndi və \(\gamma=2\) sabitlənərək 25 fərqli \((\sigma_B,\lambda)\) kombinasiyası araşdırılır. \(\sigma_B\) illik %4–8, \(\lambda\) 0,4–1,2 arasındadır; bu da təxminən 2,5 ildən 10 aya qədər rejim müddətlərinə uyğun gəlir.
| Asimmetriya \(s\) | Mənbə nəticəsi | Şərh |
|---|---|---|
| \(s\geq-1\) | Heç bir kombinasiya variasiya multiplikatorunu 1,2-yə çatdırmır | Əhəmiyyətli həddindən artıq dəyişkənlik yaranmır |
| \(s\) daha mənfi olduqca | Variasiya multiplikatoru sürətlə yüksəlir | Nadir pis rejimlərin təsiri güclənir |
| \(s\leq-6\) | Demək olar bütün kombinasiyalar >2; yarıdan çoxu >3 | Qiymət variasiyası əsas ödəniş variasiyasının bir neçə qatına çata bilir |
Asimmetriya niyə mənfi tərəfdə daha güclüdür?
Mənbə dörd mexanizmi ayırır. Birincisi, \(|s|\) böyüdükcə iki drift vəziyyəti arasındakı \(\mu_H-\mu_L\) məsafəsi artır və inanc xəbərlərinin təsiri güclənir. İkincisi, nadir rejim haqqında daha az müşahidə olduğu üçün qeyri-müəyyənlik yüksəkdir. Üçüncüsü, mənfi asimmetriyada nadir rejim eyni anda həm pis artım, həm də yüksək qeyri-müəyyənlik deməkdir; bu, yüksək-\(p\) bölgəsində \(Q'\)-nu kəskin artırır. Dördüncüsü, müsbət asimmetriyada yüksək artım rejimi eyni zamanda yüksək diskont dərəcəsi ilə üzləşdiyindən \(Q\) daha çox yastılanır.
Şəkil 4-də \((\sigma_B,\lambda)=(0.05,0.8)\) olduqda \(s=0\) üçün \(Q'\) təxminən 0,13-dür. \(s=-4\) olduqda, inancların təxminən %90-nın cəmləşdiyi bölgədə \(Q'\) 0,75-i aşır. Bu fərq modeldə xəbərlərin qiymət üzərindəki təsirini dramatik şəkildə dəyişir.
Tədqiqatın Metodu və Nəticələri
Ədədi həll
Tənlik (9) və (10) qapalı formalı analitik həllə malik deyil. Mənbə iki ayrı sonlu-fərq alqoritmindən istifadə edir.
Birinci alqoritm \(p\)-ni 4.000 nöqtəli uniform grid üzərində diskretləşdirir. \(Q'\) və \(Q''\) standart sonlu fərqlərlə təxmini hesablanır. Diferensial operatorlar seyrək üçdiaqonallı generator matrisinə çevrilir. \(r_p\), \(Q\)-ya endogen bağlı olduğundan həll iterativdir:
- Müvəqqəti \(r_p\) sabit saxlanılır.
- Diskret tənlik həll edilərək yeni \(Q\) əldə edilir.
- Tənlik (10) ilə \(r_p\) yenidən hesablanır.
- Bütün \(p\) dəyərləri üçün \(Q\) yaxınlaşana qədər proses təkrarlanır.
İkinci alqoritm:
\[ y=\log\left(\frac{p}{1-p}\right) \]
log-odds/Lamperti çevrilməsindən istifadə edir. Bu çevrilmə \(p\approx0\) və \(p\approx1\) uclarında daha yüksək ədədi ayırdetmə təmin edir və state volatility-ni sabit:
\[ \beta=\frac{\mu_H-\mu_L}{\sigma_B} \]
dəyərinə çevirir. Mənbə ikinci üsulun uc başlanğıc şərtlərində daha dayanıqlı və daha sürətli yaxınlaşdığını, lakin birinci alqoritmlə əsasən eyni nəticələri verdiyini bildirir. Bu, həllin ədədi üsuldan həddən artıq asılı olmadığına dair nəzarət təmin edir.
Uzunmüddətli variasiya qiymətləndirməsinin Monte Carlo yoxlaması
Mənbə S&P mənfəət seriyasından ölçülən təxminən 100 baza bəndlik uzunmüddətli variasiya nisbətinin həqiqi \(\sigma_{LT}^2\)-ni aşağı istiqamətdə qiymətləndirə biləcəyini araşdırır. Bunun üçün hər biri tarixi məlumatlarla eyni uzunluqda, 154 illik 2.500 Monte Carlo simulyasiyası həyata keçirir.
Simulyasiyalarda 20–40 illik variasiya-nisbəti qiymətləndirmələrinin gözlənildiyindən xeyli daha səs-küylü olduğu müəyyən edilir. Mənbə standard error-un qiymətləndirmə ortalamasının təxminən %85-i olduğunu bildirir.
| Mərhələ | Nəticə | Mənbə şərhi |
|---|---|---|
| Tarixi mənfəət VR ortalaması | ≈100 baza bəndi | Xam uzunmüddətli ölçmə |
| Working təsiri düzəlişi | ≈111 baza bəndi | Simulyasiyalarda təxminən %8 aşağı istiqamətli bias |
| Median yanaşması | ≈147 baza bəndi | Simulyasiya medianı ortalamanın təxminən %75-i |
| Yuxarı %10-u kəsilmiş orta yanaşması | ≈142 baza bəndi | Kəsilmiş orta tam ortalamanın təxminən %78-i |
| Müəllifin praktik xülasəsi | \(\sigma_{LT}\approx12\%\) | Təxminən 10% xam, 10,5% Working düzəlişli; daha yüksək həqiqi dəyər mümkündür |
Müəllif yüksək qeyri-müəyyənlik səbəbindən \(\sigma_{LT}^2\)-nin dəqiq dəyərini iddia etmir; təxminən 80–160 baza bəndi intervalını məqbul hesab edir.
Asimmetriya üçün empirik yoxlama
Həqiqi illik S&P ödəniş artımının seçmə asimmetriyası dividendlərdə −0,57, mənfəətlərdə −0,82-dir. Müəllif qısamüddətli mean-reverting komponentlərin və Brownian səs-küyünün müşahidə edilən asimmetriyanı zəiflətməsi səbəbindən əsas drift paylanmasındakı həqiqi \(s\)-nin daha mənfi ola biləcəyini müdafiə edir.
Lakin mənbə burada açıq bir uyğunsuzluq da bildirir. Həqiqi aylıq S&P gəlirlərinin asimmetriyası −0,37-dir və model \(s=-3\) ətrafında aylıq dəyəri təxminən tuta bilər. Bunun əksinə, modelin illik gəlir asimmetriyası çox vaxt −1-in altında qaldığı halda həqiqi S&P illik dəyəri təxminən −0,44-dür. Müəllif bu uyğunsuzluğu həll edə bilmədiyini açıq şəkildə bildirir.
440 baza bəndi ERP üçün parametr kombinasiyaları
Mənbənin əsas simulyasiya dəstində:
\[ (\sigma_B,\lambda,\gamma)=(0.06,1.0,2) \]
götürülür və orta:
\[ \langle r_p\rangle=440\text{ baz puan} \]
hədəflənir.
| \(\sigma_{LT}^2\) | Tələb olunan \(s\) | Şərh |
|---|---|---|
| 110 baza bəndi | −4,0 | Daha aşağı əsas ödəniş variasiyası daha ağır mənfi quyruq tələb edir |
| 120 baza bəndi | −3,5 | Əsas ətraflı simulyasiyada istifadə olunan dəyər |
| 130 baza bəndi | −3,0 | Daha mülayim mənfi asimmetriya kifayət edir |
| 157 baza bəndi | −2,0 | Yüksək əsas uzunmüddətli variasiyada daha az ekstremal asimmetriya kifayət edir |
Bu həllərin yaratdığı qiymət dəyişkənliyi üçün mənbə \(RMS(\zeta)=14,8\%\) bildirir. Bu dəyər müəllifin istinad etdiyi ənənəvi S&P %15–17 intervalının aşağı ucuna yaxındır.
Ətraflı nümayəndəvi həll
Mənbə daha ətraflı araşdırma üçün:
\[ (\sigma_{LT}^2,s,\sigma_B,\lambda,\gamma) = (0.012,-3.5,0.06,1.0,2) \]
parametrlərini seçir.
Bu həlldə yüksək-drift rejiminə etimad çox vaxt çox yüksəkdir. Stationary distribution üçün:
- \(p>0.99\) ehtimalı təxminən %50,
- \(p<0.50\) ehtimalı təxminən %4,9,
- \(p<0.10\) ehtimalı təxminən %1,5-dir.
Buna baxmayaraq, bu nadir şübhə dövrləri qiymətləndirməyə çox böyük təsir göstərir.
Şəkil 5 — inanc, qiymət/ödəniş nisbəti və risk mükafatı
Mənbənin PDF-in 21-ci səhifəsindəki Şəkil 5-də üfüqi ox yüksək artım rejiminə inanc \(p\)-dir. Sol şaquli ox qiymət/ödəniş nisbəti \(Q\)-nu, sağ şaquli ox isə risk mükafatı \(r_p\)-ni baza bəndi ilə göstərir.
\(Q\) təxminən 35-dən 50-yə qədər yüksəlir və ortası təxminən 48-dir. \(p>0.8\) bölgəsi zamanın təxminən %90-nı əhatə edir; burada log-xətti \(Q\) yaxınlaşmasının uyğunluğu \(R^2=0.999\)-dur.
| İnanc \(p\) | \(r_p\) |
|---|---|
| Uclar \(p\to0\) və ya \(p\to1\) | Təxminən 72 baza bəndi baza səviyyəsi |
| \(p=0.99\) | 156 baza bəndi |
| \(p=0.95\) | 692 baza bəndi |
| \(0.36<p<0.84\) | 2500 baza bəndindən yuxarı |
| Pik | 4000 baza bəndindən bir qədər yuxarı |
Mənbənin əsas mexanizmi burada aydın görünür: risk mükafatı bazar pis rejimin qəti olduğuna inanarkən deyil, hansı rejimdə olduğunu ən çox sorğuladığı aralıq bölgədə ən yüksək səviyyələrə çıxır.
Şəkil 6 — 40 illik simulyasiya
Mənbənin PDF-in 22-ci səhifəsindəki Şəkil 6 eyni modeldən yaradılmış 40 illik \(Q\) və qiymət dəyişkənliyi \(\zeta\) trayektoriyasını göstərir. Dəyişkənlik 21 günlük müddətə uyğun eksponensial hərəkətli orta variasiyanın kvadrat kökü ilə hamarlanmışdır.
Simulyasiyada uzun sakit dövrlər qısa panika dövrləri ilə kəsilir; qiymətləndirmələr bəzən sürətlə düşür və düşüşlərin çoxu sürətlə geri qayıtsa da, bəziləri daha uzun sürür. Dəyişkənlik yaxşı vaxtlarda aşağı, pis dövrlərdə yüksəkdir və özü də güclü şəkildə dəyişkəndir.
Lakin bu şəkil eyni zamanda modelin əsas qüsurlarından birini görünən edir. \(p\) çox vaxt 1-ə çox yaxın olduğuna görə \(\zeta\), sakit dövrlərdə \(\sigma_B\)-yə qədər düşə bilər. Mənbə bu bazanın real S&P-də müşahidə edilən %10-dan yuxarı tipik dəyişkənlik bazasından həddən artıq aşağı olduğunu və bunun iki-rejimli modelin artefaktı olduğunu açıq şəkildə bildirir. Müəllif daha zəngin çox-vəziyyətli modellərin bu problemi azalda biləcəyini və bunu sonrakı işə saxladığını deyir.
Tədqiqatın dəstəklədiyi və dəstəkləmədiyi nəticələr
| Tədqiqatın dəstəklədiyi | Tədqiqatın təkbaşına dəstəkləmədiyi |
|---|---|
| Aşağı effektiv riskdən yayınma ilə yüksək ERP müəyyən rasional öyrənmə modeli daxilində birlikdə yaradıla bilər. | Həqiqi bazar investorlarının hamısında \(\gamma=2\) olduğu nəticəsi. |
| Mənfi drift asimmetriyası, inanc qeyri-müəyyənliyi və endogen diskont dərəcəsi güclü həddindən artıq qiymət dəyişkənliyi yarada bilər. | Bütün tarixi fond bazarı çöküşlərinin yalnız bu mexanizmlə izah edildiyi nəticəsi. |
| Model 400 baza bəndindən yüksək orta risk mükafatı və bazara-bənzər dəyişkənlik klasterləşməsi yarada bilər. | Bu modelin gələcək S&P gəlirlərini və ya böhran tarixlərini proqnozlaşdırdığı nəticəsi. |
| Uzunmüddətli mənfəət variasiyası standart tarixi qiymətləndirmələrdən daha yüksək ola bilər. | Həqiqi \(\sigma_{LT}^2\)-nin dəqiq olaraq 140 və ya 157 baza bəndi olduğu nəticəsi. |
| İki ədədi həll alqoritmi əsasən eyni nəticələri verir. | Model spesifikasiyasının yeganə doğru iqtisadi model olduğu nəticəsi. |
| Rasional öyrənmə davranışsal “irrational exuberance” görünüşünə bənzəyən qiymət hərəkətləri yarada bilər. | Davranışsal qərəzlərin real bazarlarda əhəmiyyətsiz və ya mövcud olmadığı nəticəsi. |
Güclü tərəflər
- ERP tapmacası ilə excess-volatility tapmacasını vahid mexanizm altında əlaqələndirməsi.
- Risk mükafatını sabit parametr kimi vermək əvəzinə inanc qeyri-müəyyənliyindən endogen şəkildə yaratması.
- Rasional öyrənmə, nadir fəlakətlər, fractional Kelly və zamanla dəyişən diskont dərəcəsini eyni modeldə birləşdirməsi.
- Model həllini iki ayrı ədədi alqoritmlə yoxlaması.
- Uzunmüddətli variasiya qiymətləndirməsinin qeyri-müəyyənliyini 2.500 Monte Carlo simulyasiyası ilə araşdırması.
- İllik gəlir asimmetriyası kimi modelə uyğun gəlməyən bir tapıntını açıq şəkildə bildirməsi.
Əsas məhdudiyyətlər
İki vəziyyət məhdudiyyəti: Model artım driftini yalnız yüksək və aşağı iki rejimə ayırır. Buna görə fəlakət istisna edildikdə mövcud drift barədə qalan real dünya qeyri-müəyyənliyi süni şəkildə çox kiçilə bilər.
Qısamüddətli mean reversion xaricdədir: Mənbə real ödənişlərdə böyük mean-reverting komponentlərin olduğunu qəbul edir, lakin model onları birbaşa daxil etmir. İnvestorların onları davamlı drift xəbərindən ayıra bildiyi fərz edilir.
Struktur parametr məlumatı: İnvestorların \(\{\mu,\pi,\lambda\}\) struktur parametrlərini bildiyi fərz edilir. Real epistemik qeyri-müəyyənlik daha genişdir.
\(\gamma\)-nın birləşik şərhi: \(\gamma\), sırf psixoloji riskdən yayınma ilə model qeyri-müəyyənliyinə qarşı ehtiyatlı fractional-Kelly kiçiltməsini bir-birindən ayırmır.
Variasiya qiymətləndirməsinin yüksək qeyri-müəyyənliyi: 154 illik tarixi nümunə belə uzunmüddətli variasiyanı dar etibar intervalı ilə müəyyən etmək üçün kifayət deyil; simulyasiya standard error-u çox böyükdür.
Asimmetriya uyğunsuzluğu: Model aylıq gəlir asimmetriyasını təxminən tutduğu halda illik gəlir asimmetriyasını real S&P-yə nisbətən həddən artıq mənfi yarada bilər. Mənbə bu problemi həll olunmamış saxlayır.
Simulyasiya ≠ proqnoz: 40 illik qiymət trayektoriyaları model davranışını göstərir; gələcək bazar trayektoriyasının proqnozu deyil.
Mənbə və Metod Qeydi
Özgün iş: Reconciling High Equity Risk Premia with Low Risk Aversion.
Müəllif: Kent Osband.
PDF tarixi: July 2026.
PDF-dəki əlaqə məlumatı: kosband@risktick.com.
Qurum/afiliasiya: Yüklənmiş PDF-in başlıq səhifəsində institusional afiliasiya göstərilmir.
Təşəkkür: Müəllif faydalı şərhlərinə görə John Cochrane-a təşəkkür edir.
Açar sözlər: equity risk premium; drift uncertainty; risk aversion; Kelly criterion; asset pricing.
JEL: G12, D81, D53.
Mənbə növü: Nəzəri və hesablama əsaslı aktiv qiymətləndirmə tədqiqatı; tarixi S&P məlumatlarından və Monte Carlo/model simulyasiyalarından istifadə edir.
Rəyçilik: PDF-də rəyli jurnal, cild, nömrə və ya nəşriyyat məlumatı yoxdur. Rəyli yekun jurnal versiyası müstəqil şəkildə təsdiqlənə bilməmişdir; buna görə tədqiqat Verianla-da rəyli məqalə kimi təsnif edilməməlidir.
DOI: İkincil ResearchGate biblioqrafik qeydi 10.2139/ssrn.6185899 göstərir. Eyni DOI-nin rəsmi SSRN səhifəsi bu yoxlama zamanı əlçatan axtarış nəticəsi kimi tapılmadığı üçün DOI “ikincil metadata ilə doğrulanmış, rəsmi qeydlə tam təsdiqlənməmiş” statusunda saxlanmalıdır.
Tarix fərqi: ResearchGate eyni başlıq üçün January 2026 tarixini göstərdiyi halda yüklənmiş PDF July 2026 tarixini daşıyır. Verianla elmi məzmunu üçün yüklənmiş PDF versiyası source-of-truth kimi istifadə edilmişdir.
Lisenziya: Yüklənmiş PDF-də açıq Creative Commons və ya başqa yenidən istifadə lisenziyası göstərilmir. Tam versiyanın rəsmi lisenziyası təsdiqlənmədiyinə görə mənbə şəkilləri eynilə yenidən istifadə edilməməlidir.
Maliyyələşdirmə: Yüklənmiş PDF-də ayrıca maliyyələşdirmə bəyanatı yoxdur.
Maraq toqquşması: Yüklənmiş PDF-də ayrıca maraq toqquşması bəyanatı yoxdur. Buna görə “maraq toqquşması yoxdur” nəticəsi fərz edilməmişdir.
Məlumat əlçatanlığı: Ayrı Data Availability bölməsi yoxdur. Tarixi S&P dividend, mənfəət və gəlir təhlilləri Robert Shillerin onlayn məlumat seriyasına əsaslandırılmışdır; mənbə həmçinin BEA və Federal Reserve seriyalarına istinad edir.
Əsas metod: CRRA/Merton risk mükafatı çərçivəsi; fractional-Kelly şərhi; iki vəziyyətli stoxastik payout-drift modeli; Wonham tipli davamlı-zaman Bayesian filtering; endogen risk mükafatı və price-to-payout tarazlıq diferensial tənliyi; finite-difference numerical solution; log-odds/Lamperti alternativ həlli; stationary distribution; Green–Kubo uzunmüddətli variasiya hesabı; parametr həssaslığı; 2.500 Monte Carlo simulyasiyası.
Əsas elmi nəticə: Mənbə göstərir ki, \(\gamma\leq2\) səviyyəsində effektiv riskdən yayınma altında belə mənfi drift asimmetriyası, rasional öyrənmə və endogen diskont dərəcəsi arasındakı əks-əlaqə kifayət qədər güclü olduqda model daxilində orta hesabla 400 baza bəndindən yüksək ERP yaradıla bilər.
Əsas şərh sərhədi: Bu, yüksək ERP-nin real dünyadakı yeganə mexanizminin sübutu deyil. Parametrlər və iki vəziyyətli quruluş model fərziyyələridir; müəllif də müəyyən qiymətləndirmələrin yenidən nəzərdən keçirilməli olduğunu açıq şəkildə qəbul edir.
Vizual yenidən qurma: Şəkil 2-nin uzunmüddətli variasiya müqayisəsi, Şəkil 3-ün asimmetriya–variasiya multiplikatoru əlaqəsi və Şəkil 5-in \(p\)–\(Q\)–\(r_p\) quruluşu mənbə dəyərlərindən və ya model tənliklərindən özgün Verianla qrafikləri kimi yenidən qurula bilər. Şəkil 6-nın təsadüfi 40 illik trayektoriyası üçün random seed verilmədiyindən eynilə yenidən çəkilməməlidir.
Verianla Live: Tənlik 8–10 üçün Live Equation, belief → valuation → volatility → risk premium əks-əlaqəsi üçün Live Process və parametrik müqayisələr üçün Live Compare uyğundur. Elmi parametri istifadəçiyə dəyişdirən simulyasiya interfeysi yaradılmamalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib