


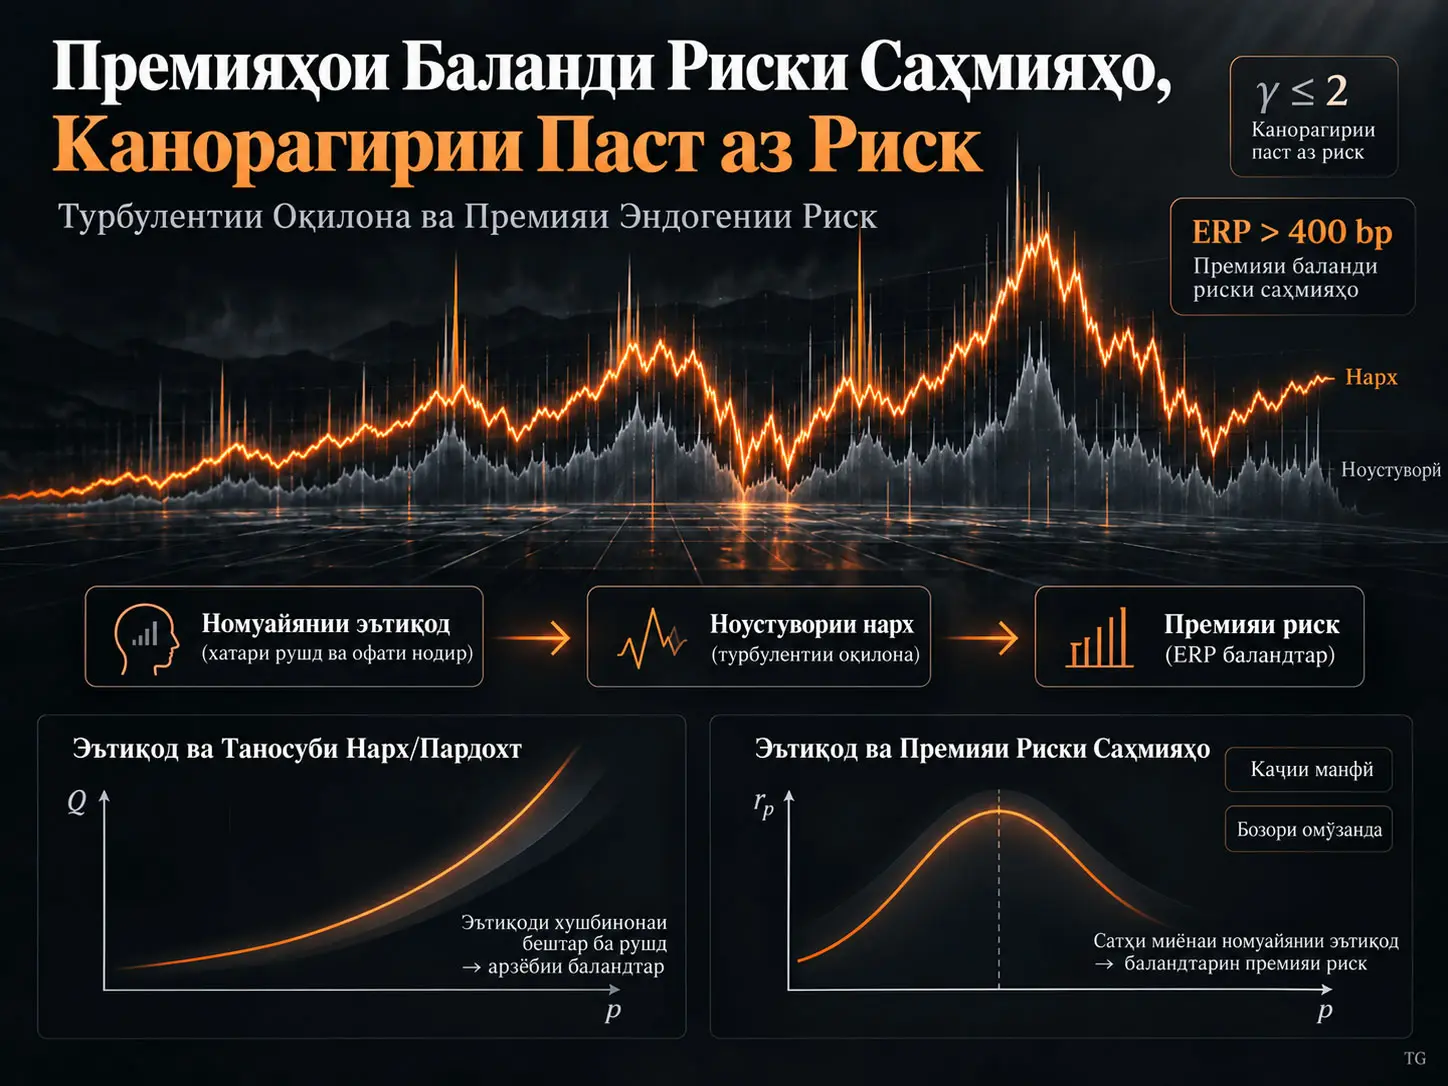
Премияи риски саҳмияҳо (Equity Risk Premium, ERP), даромади иловагиест, ки сармоягузорон барои нигоҳ доштани саҳмияҳо ба ҷойи дороии бехавф интизоранд. Таҳқиқоти Kent Osband модели назариявӣ ва ҳисоббарории нархгузории дороиҳоро таҳия мекунад, ки мекӯшад аз 400 банди асосӣ гузаштани ERP-и миёнаро бидуни фарз кардани канорагирии хеле баланди нисбӣ аз риск шарҳ диҳад. Модел сармоягузорӣ ба саҳмияҳоро аз ҳамворсозии истеъмоли умумӣ ҷудо мекунад; фарз мекунад, ки сармоягузорон боварҳои худро дар бораи тамоюли рушд бо расидани маълумоти нав ба тарзи Bayesian нав мекунанд; премияи рискро ба ин боварҳои тағйирёбанда ба таври эндогенӣ мепайвандад ва асимметрияи манфии қавиро, ки аз режимҳои нодири рушди паст сар мезанад, ба система ворид мекунад.
Даъвои асосии таҳқиқот ин аст, ки ERP-и баланди мушоҳидашуда ҳатман канорагирии баланди нисбӣ аз риск, мисли \(\gamma\geq4\), талаб намекунад. Вақте \(\gamma\)-и самаранок тақрибан дар сатҳи 1,5–2 аст, асимметрияи манфӣ дар режими рушд ва эътимоди тағйирёбандаи сармоягузор метавонанд ҳассосияти таносуби нарх/пардохтро ба ҷараёни хабарҳо зиёд кунанд. Бо боло рафтани ноустувории нарх премияи эндогении риск ҳам боло меравад; меъёри афзояндаи дисконт функсияи нархро боз ҳам нишебтар мекунад. Муаллиф ин тақвияти мутақобиларо «турбулентнокии рационалӣ» меномад.
Дар калибркунии намояндагӣ, вақте \((\sigma_B,\lambda,\gamma)=(0.06,1.0,2)\) гирифта мешавад, премияи миёнаи риск ба андозаи \(440\) банди асосӣ; ҳангоми таносуби дисперсияи дарозмуддати пардохт \(\sigma_{LT}^2=120\) банди асосӣ бо асимметрияи \(s=-3.5\), дар 130 банди асосӣ бо \(s=-3.0\), ва дар 157 банди асосӣ бо \(s=-2.0\) ҳосил шуда метавонад. Ин натиҷаҳо сабабияти мустақиман мушоҳидашудаи бозор нестанд, балки натиҷаҳои тавозун ва симулятсияи модел дар зери параметрҳои зикршуда мебошанд.
Муаммои премияи риски саҳмияҳо чист?
Муаммои премияи риски саҳмияҳо аз он иборат аст, ки гарчанде саҳмияҳо таърихан нисбат ба дороиҳои бехавф даромади хеле бештар додаанд, моделҳои стандартии бар истеъмол асосёфта ин фарқро танҳо бо коэффисиентҳои канорагирӣ аз риск шарҳ дода метавонанд, ки нисбат ба рафтори мушоҳидашудаи хонаводаҳо аз ҳад зиёд баланд менамоянд.
Муносибати стандартии Merton
Таҳқиқот аз масъалаи классикии портфели Merton оғоз мекунад. Вазни оптималии саҳмияҳо:
\[ w=\frac{r_p}{\gamma\sigma^2} \tag{1} \]
навишта мешавад. Дар ин ҷо \(w\) ҳиссаи сарватеро, ки ба саҳмияҳо сармоягузорӣ шудааст, \(r_p=\mu-\delta\) премияи интизории риски саҳмияҳо, \(\mu\) даромади интизории саҳмияҳо, \(\delta\) меъёри фоизи бехавф, \(\sigma^2\) дисперсияи нисбии даромад ва \(\gamma\) коэффисиенти доимии канорагирии нисбӣ аз рискро (CRRA) нишон медиҳад.
Дар тавозуне, ки сармоягузори намояндагӣ бояд тамоми портфели бозорро нигоҳ дорад, \(w=1\) гирифта мешавад ва:
\[ r_p=\gamma\sigma^2 \tag{2} \]
ба даст меояд. Агар саҳмияҳо ҳамчун даъвое бар истеъмоли умумӣ баррасӣ шаванд, паст будани ноустувории истеъмол боис мегардад, ки ин баробарӣ барои ҳосил кардани \(r_p\)-и баланд \(\gamma\)-и хеле калон талаб кунад.
Манбаъ 400 банди асосиро ҳамчун меъёри асосии ERP истифода мебарад. Як банди асосӣ 0,01 банди фоизӣ аст; бинобар ин 400 банди асосӣ тақрибан премияи 4 банди фоизиро ифода мекунад.
Гузариш аз истеъмол ба ноустувории нархи саҳмияҳо
Қадами аввали асосии таҳқиқот ин аст, ки қарори портфелии сармоягузори маржиналии саҳмияҳо мустақиман ба ноустувории истеъмоли умумӣ бастагӣ дода нашавад. Муаллиф бар он аст, ки махсусан сармоягузорони дорои сарвати баланд ва истеъмоли ба қадри кофӣ буфершуда метавонанд қисми боқимондаи сарватро барои рушди дарозмуддат бо услуби quasi-Kelly идора кунанд.
Дар ин ҳолат ченаки марбут ба риск дар муодилаи (2) ба ҷойи тағйирпазирии истеъмол ноустувории нисбии нархи саҳмияҳо \(\zeta\) мешавад:
\[ r_p=\gamma\zeta^2. \tag{3} \]
Барои премияи миёнаи риск дисперсияи миёна муҳим аст:
\[ \langle\zeta^2\rangle = \langle\zeta\rangle^2+\operatorname{var}(\zeta). \tag{4} \]
Мувофиқи манбаъ, баҳодиҳиҳои маъмули ноустувории солонаи RMS барои S&P 500 дар сатҳи %15–17 мебошанд. Ин ба таносуби дисперсияе тақрибан баробари 225–300 банди асосӣ барои \(\langle\zeta^2\rangle\) мувофиқат мекунад. Чунин дисперсияи нарх дар доираи муодилаи (3) метавонад бо \(\gamma<2\) ERP-и зиёда аз 400 банди асосӣ ҳосил кунад.
Аммо ин танҳо масъаларо ба ҷои дигар мебарад: агар ҷараёни пардохт ё фоида то ин дараҷа ноустувор набошад, чаро нарх ин қадар ноустувор аст? Қисми боқимондаи таҳқиқот асосан кӯшиш мекунад ин муаммои ноустувории аз ҳад зиёдро шарҳ диҳад.
CRRA ва далели канорагирии паст аз риск
Манфиати интизории стандартии ҷамъшаванда дар вақт:
\[ EU= \int_0^\infty u(c(t))e^{-\rho t}\,dt \tag{5} \]
ва функсияи манфиати CRRA:
\[ u(c)=\frac{c^{1-\gamma}-1}{1-\gamma}, \qquad \gamma\geq0 \tag{6} \]
мебошад; дар ҳадди \(\gamma=1\), \(u(c)=\log c\) ба даст меояд.
Муаллиф бо истифода аз баҳодиҳиҳои гуногун дар адабиёти истеъмол, суғурта, пешниҳоди меҳнат ва некӯаҳволӣ бар он аст, ки қиматҳои воқеии \(\gamma\) аксаран дар атрофи 1–2 ҷамъ мешаванд. Ин шарҳи адабиёт баҳодиҳии нави эмпирикии таҳқиқот нест; балки доираи параметрии барои модел асоснокшуда мебошад.
Чаро Kelly ва fractional Kelly ба модел дохил мешаванд?
Меъёри Kelly, ҳиссаи шартгузорӣ/сармоягузориро ифода мекунад, ки рушди интизории log-сарватро дар дарозмуддат ба ҳадди аксар мерасонад. Kelly-и пурра метавонад нисбат ба хатогиҳои хурди модел ва drawdown-ҳои калон таҷовузкор бошад. Истифодаи як қисми муайяни он fractional Kelly номида мешавад.
Манбаъ қайд мекунад, ки истифодаи ҳиссаи \(f\) аз ҳаҷми шартгузории Kelly-и пурра тақрибан бо:
\[ \gamma\approx\frac{1}{f} \]
алоқаманд карда мешавад. Аз ин рӯ half-Kelly, \(f=0.5\), аз ҷиҳати самаранок ба \(\gamma=2\) мувофиқат мекунад. Муаллиф half-Kelly-ро дар амалияи касбии сармоягузорӣ ҳамчун нуқтаи истинодии эҳтиёткорона қабул намуда, ҳадафи асосии моделро ҳосил кардани ERP-и зиёда аз 400 банди асосӣ бо \(\gamma=2\) муайян мекунад.
\(\gamma\) дар ин ҷо танҳо канорагирии равонӣ аз риск нест. Муаллиф ошкоро мегӯяд, ки қисми он метавонад коҳиши эҳтиёткорона нисбат ба номуайянии модел/параметрро низ намояндагӣ кунад ва кӯшиш намекунад ин ду ҷузъро ҷудогона муайян кунад.
Ноустувории таърихии пардохт чӣ қадар аст?
Шакли 1-и манбаъ дивидендҳои воқеии солона ва фоидаҳои воқеиро аз силсилаи S&P Composite-и Robert Shiller аз соли 1871 муқоиса мекунад. Дар график фоидаҳои воқеӣ аз дивидендҳо хеле ноустувортаранд. Манбаъ ноустувории кӯтоҳмуддати дивидендҳоро дар солҳои 1871–1950 %6,4 ва дар солҳои 1951–2024 %2,3 нишон медиҳад. Ноустувории кӯтоҳмуддати фоидаҳо, ба истиснои баъзе солҳои ифротӣ, тақрибан %9,5 аст.
Шакли 1 дар саҳифаи 10-и манбаъ нишон медиҳад, ки махсусан баъд аз соли 1950 силсилаи дивидендҳо нисбат ба силсилаи фоидаҳо ба таври назаррас бештар ҳамвор карда шудааст. Муаллиф инро бо омилҳое чун dividend smoothing-и идоракунӣ, бозсармоягузории фоида аз ҷониби ширкатҳои технологӣ ва паҳншавии бозхариди саҳмияҳо алоқаманд мекунад.
Таносуби дисперсияи дарозмуддат
Шакли 2 таносубҳои дисперсияи рушди воқеии дивиденд ва фоидаро дар тирезаҳои 20–40-сола нишон медиҳад. Дар манбаъ таносуби миёнаи дисперсияи дарозмуддат дар ин фосила барои дивидендҳо 46 банди асосӣ, барои фоидаҳо 102 банди асосӣ гузориш шудааст.
| Ченак | Қимати манбаъ | Нақши илмӣ |
|---|---|---|
| Ноустувории кӯтоҳмуддати дивиденд, 1871–1950 | %6,4 | Тағйирпазирии таърихии пардохт |
| Ноустувории кӯтоҳмуддати дивиденд, 1951–2024 | %2,3 | Ҳамворшавии дивидендро нишон медиҳад |
| Ноустувории кӯтоҳмуддати фоида | Тақрибан %9,5 | Риски пардохти баландтар аз дивиденд |
| VR-и миёнаи дивиденди 20–40-сола | 46 банди асосӣ | Таносуби дисперсияи дарозмуддат |
| VR-и миёнаи фоидаи 20–40-сола | 102 банди асосӣ | Такягоҳи асосии эмпирикии калибркунии модел |
Муаллиф таъкид мекунад, ки бо \(\gamma=2\) барои ERP-и тақрибан 400 банди асосӣ тақрибан 200 банди асосии дисперсияи марбут ба нарх зарур аст, бинобар ин дисперсияи фоидаи 102 банди асосӣ ҳанӯз нокифоя аст. Ҳамин тавр, муаммои ERP ба муаммои ноустувории аз ҳад зиёди нарх табдил меёбад.
«Турбулентнокии рационалӣ» чӣ гуна ба вуҷуд меояд?
Турбулентнокии рационалӣ механизми бозхурдест, ки дар он ҳангоми омӯзиши рационалии сармоягузорон дар бораи тамоюли рушди пардохтҳои оянда номуайянии бовар таносуби нарх/пардохтро тағйир медиҳад, ин тағйирот ноустувории нархро зиёд мекунад ва ноустувории афзояндаи нарх премияи эндогении рискро боз ҳам боло бурда, нархҳоро ба хабарҳо ҳассостар мегардонад.
Модели drift-и стохастикӣ
Дар модел тамоюли рушди log-пардохт \(x\), яъне \(\mu\), доимӣ нест. Drift бо суръати муайяни навшавии стохастикӣ \(\lambda\) аз нав кашида мешавад. Дар соддасозии дуҳолата drift:
\[ \mu_H \quad \text{ve} \quad \mu_L \]
ду режими имконпазир дорад. \(p\) эҳтимолест, ки сармоягузор ба амал кардани режими high-drift медиҳад. Drift-и миёнаи даркшуда:
\[ E=p\mu_H+(1-p)\mu_L \]
таъриф мешавад.
Пардохтҳо ҳамчунин садои Brownian бо бузургии \(\sigma_B\) доранд.
Муодилаи омӯзиши рационалӣ
Навсозии бовар дар ду режим дар манбаъ чунин дода мешавад:
\[ dp= p(1-p)(\mu_H-\mu_L) \frac{dx-E\,dt}{\sigma_B^2} + \lambda(\pi_H-p)\,dt \tag{8} \]
.
Ҳади аввал таъсири Bayesian-и хабари нави пардохт аст. Агар \(dx\)-и воқеишуда аз \(E\,dt\)-и интизорӣ баландтар бошад, эҳтимоли \(p\)-и режими high-drift тамоюли афзоиш дорад; хабари бад баръакс амал мекунад.
Ҳади дуюм маълумотро дар бораи он дар бар мегирад, ки режими drift метавонад дар оянда reset шавад. \(\pi_H\) эҳтимоли дарозмуддати режими баланд пас аз reset аст; ҳар қадар \(\lambda\) калонтар шавад, ҳамон қадар кӯтоҳумртар будани режими ҷорӣ интизор меравад.
Инноватсияи нормализатсияшуда:
\[ dy=\frac{dx-E\,dt}{\sigma_B} \]
ҳангоми истифода ҳадҳои drift ва ноустувории раванди бовар:
\[ a(p)=\lambda(\pi_H-p) \]
ва:
\[ b(p)= p(1-p) \frac{\mu_H-\mu_L}{\sigma_B} \]
мешаванд. Ифодаи \(p(1-p)\) нишон медиҳад, ки номуайянии бовар дар марказ баландтарин ва ҳангоми наздик шудани \(p\) ба 0 ё 1 пасттарин аст.
Муодилаи тавозунии таносуби нарх/пардохт
\(Q(p)\) таносуби нарх ба ҷараёни ҷории пардохт дар зери бовари муайяни \(p\) аст. Шарти нархгузории одилона дар манбаъ:
\[ \left( \delta+r_p-E-\frac{1}{2}\sigma_B^2 \right)Q = 1+ (a+b\sigma_B)Q' + \frac{1}{2}b^2Q'' \tag{9} \]
навишта мешавад.
Дар тарафи чап \(\delta+r_p\) меъёри дисконт ва \(E+\sigma_B^2/2\) рушди фоизии интизории пардохт аст. Дар тарафи рост ҷараёни нормализатсияшудаи пардохт \(1\), фоидаи сармоявӣ аз тағйироти интизории \(p\) ва таъсирҳои хаттӣ/барҷастагии ноустувории бовар ба каҷи нарх ҷой доранд.
Премияи риск эндогенӣ мешавад
Ноустувории нарх танҳо аз садои пардохт \(\sigma_B\) иборат нест. Ҳангоми тағйири \(p\), \(Q(p)\) ҳам тағйир меёбад. Бинобар ин ҳассосияти таносуби баҳогузорӣ ба боварҳо ноустувории иловагии нархро ба вуҷуд меорад.
Баробарии марказии манбаъ:
\[ r_p = \gamma\zeta^2 = \gamma \left( \sigma_B+ b\frac{Q'}{Q} \right)^2 \tag{10} \]
мебошад.
Ин муодила механизми резонанси моделро бевосита нишон медиҳад. Вақте \(\frac{Q'}{Q}\) боло меравад, ҳамон шоки бовар дар нарх ҳаракати фоизии калонтар ба вуҷуд меорад. Ин \(\zeta\)-ро зиёд мекунад. \(\zeta\)-и баландтар тавассути ҳамин муодила \(r_p\)-ро низ зиёд мекунад. Азбаски премияи риск боз ба меъёри дисконти \(Q\) ворид мешавад, шакли каҷи нарх ҳам тағйир меёбад.
Аз ин рӯ премияи риск параметри собити аз берун додашуда нест; он ҳамроҳ бо номуайянии сармоягузорон дар дохили модел тағйир меёбад.
Чаро асимметрияи манфӣ метавонад премияи рискро ин қадар зиёд кунад?
Асимметрияи манфӣ, вақте режими нодир режими рушди паст аст, сабаб мешавад, ки сармоягузорон аксаран ба рушди муқаррарӣ эътимоди зиёд дошта бошанд, аммо шубҳаҳо дар бораи эҳтимоли хурди фалокат каҷи \(Q(p)\)-ро махсусан дар минтақаи \(p\)-и баланд нишеб кунанд; ин таъсири хабар ба нарх, дисперсияи нарх ва тавассути муодилаи (10) премияи эндогении рискро сахт зиёд мекунад.
Тақсимоти drift-и ду нуқта
Эҳтимолҳои ду ҳолати drift бо миёнаи \(m\), дисперсияи drift \(\sigma_D^2\) ва асимметрия \(s\) параметрӣ карда мешаванд:
\[ \pi_H = 1-\pi_L = \frac{1}{2} - \frac{1}{2} \frac{s}{\sqrt{s^2+4}}, \]
\[ \mu_H = m+\sigma_D\sqrt{\frac{\pi_L}{\pi_H}}, \qquad \mu_L = m-\sigma_D\sqrt{\frac{\pi_H}{\pi_L}}. \tag{11} \]
\(s\)-и манфӣ режими drift-и пастро ба ҳолати нодир, вале вазнини поёнрав табдил медиҳад. Таваҷҷуҳи асосии муаллиф маҳз ба ҳамин думи манфӣ аст.
Робитаи Green–Kubo ва риски дарозмуддат
Дар модел таносуби умумии дисперсияи дарозмуддати садои кӯтоҳмуддати Brownian ва drift-и бо вақт тағйирёбанда чунин аст:
\[ \sigma_{LT}^2 = \sigma_B^2 + \frac{2\sigma_D^2}{\lambda} \tag{12} \]
.
\(\sigma_B^2\) садои пайвастаи кӯтоҳмуддати пардохтро ифода мекунад. \(\sigma_D^2\) дисперсияи тақсимот байни режимҳои drift аст. \(\lambda\) суръати reset-и режим аст. \(\lambda\)-и хурд маънои устувортар будани drift-ро дорад ва ҳади \(\frac{2\sigma_D^2}{\lambda}\)-ро калон мекунад. Аз ин рӯ, дар зери ҳамон ноустувории солонаи кӯтоҳмуддат, тағйироти устувортари drift риски дарозмуддати пардохтро зиёд мекунанд.
Мултипликатори дисперсия
Таҳқиқот:
\[ \frac{\langle\zeta^2\rangle}{\sigma_{LT}^2} \]
таносубро variance multiplier — мултипликатори дисперсия меномад. Ин таносуб нишон медиҳад, ки дисперсияи нарх то чӣ андоза аз дисперсияи бунёдии дарозмуддати пардохт зиёд аст.
Дар Шакли 3 \(\sigma_{LT}^2=100\) банди асосӣ ва \(\gamma=2\) собит карда шуда, 25 комбинатсияи гуногуни \((\sigma_B,\lambda)\) баррасӣ мешавад. \(\sigma_B\) солона %4–8 ва \(\lambda\) байни 0,4–1,2 аст; ин ба давомнокии режимҳо аз тақрибан 2,5 сол то 10 моҳ мувофиқат мекунад.
| Асимметрия \(s\) | Натиҷаи манбаъ | Тафсир |
|---|---|---|
| \(s\geq-1\) | Ягон комбинатсия мултипликатори дисперсияро ба 1,2 намерасонад | Ноустувории назарраси аз ҳад зиёд ба вуҷуд намеояд |
| Бо манфитар шудани \(s\) | Мултипликатори дисперсия босуръат меафзояд | Таъсири режимҳои нодири бад қавитар мешавад |
| \(s\leq-6\) | Қариб ҳамаи комбинатсияҳо >2; зиёда аз нисфашон >3 | Дисперсияи нарх метавонад ба чанд баробари дисперсияи бунёдии пардохт расад |
Чаро асимметрия дар тарафи манфӣ қавитар аст?
Манбаъ чор механизмро ҷудо мекунад. Якум, бо калон шудани \(|s|\), фосилаи \(\mu_H-\mu_L\) байни ду ҳолати drift зиёд мешавад ва таъсири хабарҳои бовар қавитар мегардад. Дуюм, азбаски дар бораи режими нодир мушоҳидаҳо камтаранд, номуайянӣ баланд аст. Сеюм, дар асимметрияи манфӣ режими нодир ҳамзамон ҳам рушди бад ва ҳам номуайянии баландро маъно медиҳад; дар минтақаи \(p\)-и баланд ин ҳолат \(Q'\)-ро сахт зиёд мекунад. Чорум, дар асимметрияи мусбат режими рушди баланд ҳамзамон бо меъёри баланди дисконт рӯ ба рӯ мешавад, аз ин рӯ \(Q\) бештар ҳамвор мегардад.
Дар Шакли 4, вақте \((\sigma_B,\lambda)=(0.05,0.8)\), барои \(s=0\) \(Q'\) тақрибан 0,13 аст. Вақте \(s=-4\), дар минтақае, ки тақрибан %90-и боварҳо ҷамъ шудаанд, \(Q'\) аз 0,75 зиёд мешавад. Ин фарқ таъсири хабарҳоро ба нарх дар модел ба таври шадид тағйир медиҳад.
Усул ва Натиҷаҳои Таҳқиқот
Ҳалли ададӣ
Муодилаҳои (9) ва (10) ҳалли аналитикии шакли пӯшида надоранд. Манбаъ ду алгоритми ҷудогонаи finite-difference истифода мебарад.
Алгоритми якум \(p\)-ро дар 4.000 нуқтаи uniform gridдискретизатсия мекунад. \(Q'\) ва \(Q''\) бо фарқҳои охирини стандартӣ тақрибан ҳисоб карда мешаванд. Операторҳои дифференсиалӣ ба матритсаи generator-и седиагоналии серандак табдил дода мешаванд. Азбаски \(r_p\) ба \(Q\) ба таври эндогенӣ вобаста аст, ҳал итеративӣ мебошад:
- \(r_p\)-и муваққатӣ собит нигоҳ дошта мешавад.
- Муодилаи дискретӣ ҳал шуда \(Q\)-и нав ба даст меояд.
- Бо муодилаи (10) \(r_p\) аз нав ҳисоб карда мешавад.
- Раванд барои ҳамаи қиматҳои \(p\) то он даме такрор мешавад, ки \(Q\) ҳамгаро гардад.
Алгоритми дуюм:
\[ y=\log\left(\frac{p}{1-p}\right) \]
табдили log-odds/Lamperti-ро истифода мебарад. Ин табдил дар канорҳои \(p\approx0\) ва \(p\approx1\) ҳалли ададии баландтар медиҳад ва state volatility-ро ба қимати собити:
\[ \beta=\frac{\mu_H-\mu_L}{\sigma_B} \]
табдил медиҳад. Манбаъ гузориш медиҳад, ки усули дуюм дар шароити ибтидоии канорӣ устувортар ва зудтар ҳамгаро мешавад, аммо аслан ҳамон натиҷаҳоро мисли алгоритми якум медиҳад. Ин санҷиш нишон медиҳад, ки ҳал аз усули ададӣ аз ҳад зиёд вобаста нест.
Санҷиши Monte Carlo-и баҳодиҳии дисперсияи дарозмуддат
Манбаъ месанҷад, ки таносуби дисперсияи дарозмуддати тақрибан 100 банди асосӣ, ки аз силсилаи фоидаи S&P чен шудааст, метавонад \(\sigma_{LT}^2\)-и воқеиро ба поён камбаҳо диҳад. Барои ин, ҳар кадомаш ба дарозии маълумоти таърихӣ баробар, 2.500 симулятсияи 154-солаи Monte Carlo анҷом дода мешавад.
Дар симулятсияҳо маълум мешавад, ки баҳодиҳиҳои таносуби дисперсияи 20–40-сола аз интизорӣ хеле пурғавғотаранд. Манбаъ гузориш медиҳад, ки standard error тақрибан %85-и миёнаи баҳодиҳиро ташкил медиҳад.
| Марҳила | Натиҷа | Тафсири манбаъ |
|---|---|---|
| Миёнаи таърихии VR-и фоида | ≈100 банди асосӣ | Ченаки хоми дарозмуддат |
| Ислоҳи таъсири Working | ≈111 банди асосӣ | Тақрибан %8 bias-и поёнӣ дар симулятсияҳо |
| Равиши Median | ≈147 банди асосӣ | Median-и симулятсия тақрибан %75-и миёна аст |
| Равиши миёнаи бо %10-и боло буридашуда | ≈142 банди асосӣ | Миёнаи буридашуда тақрибан %78-и миёнаи пурра аст |
| Хулосаи амалии муаллиф | \(\sigma_{LT}\approx12\%\) | Тақрибан 10% хом, 10,5% бо ислоҳи Working; қимати воқеии баландтар қобили қабул аст |
Муаллиф ба сабаби номуайянии баланд қимати дақиқи \(\sigma_{LT}^2\)-ро даъво намекунад; фосилаи тақрибан 80–160 банди асосиро қобили қабул мешуморад.
Санҷиши эмпирикии асимметрия
Асимметрияи интихобии рушди воқеии солонаи пардохти S&P барои дивидендҳо −0,57 ва барои фоидаҳо −0,82 аст. Муаллиф бар он аст, ки азбаски ҷузъҳои кӯтоҳмуддати mean-reverting ва садои Brownian асимметрияи мушоҳидашударо кам мекунанд, \(s\)-и воқеӣ дар тақсимоти бунёдии drift метавонад манфитар бошад.
Аммо манбаъ дар ин ҷо як номувофиқати ошкорро низ гузориш медиҳад. Асимметрияи даромадҳои воқеии моҳонаи S&P −0,37 аст ва модел метавонад қимати моҳонаро дар атрофи \(s=-3\) тақрибан мувофиқ кунад. Баръакс, асимметрияи даромади солонаи модел аксар вақт аз −1 ҳам паст мемонад, дар ҳоле ки қимати воқеии солонаи S&P тақрибан −0,44 аст. Муаллиф ошкоро мегӯяд, ки ин номувофиқатро ҳал карда натавонистааст.
Комбинатсияҳои параметрӣ барои ERP-и 440 банди асосӣ
Дар маҷмӯи асосии симулятсияи манбаъ:
\[ (\sigma_B,\lambda,\gamma)=(0.06,1.0,2) \]
гирифта мешавад ва миёнаи:
\[ \langle r_p\rangle=440\text{ baz puan} \]
ҳадаф қарор дода мешавад.
| \(\sigma_{LT}^2\) | \(s\)-и зарурӣ | Тафсир |
|---|---|---|
| 110 банди асосӣ | −4,0 | Дисперсияи пасттари бунёдии пардохт думи манфии вазнинтарро талаб мекунад |
| 120 банди асосӣ | −3,5 | Қимати истифодашуда дар симулятсияи асосии муфассал |
| 130 банди асосӣ | −3,0 | Асимметрияи манфии мӯътадилтар кофӣ мешавад |
| 157 банди асосӣ | −2,0 | Бо дисперсияи баланди бунёдии дарозмуддат асимметрияи камтар ифротӣ кофӣ мешавад |
Манбаъ барои ноустувории нархе, ки ин ҳалҳо ҳосил мекунанд, \(RMS(\zeta)=14,8\%\) гузориш медиҳад. Ин қимат ба канори поёнии фосилаи анъанавии S&P %15–17, ки муаллиф ба он истинод мекунад, наздик аст.
Ҳалли муфассали намояндагӣ
Манбаъ барои баррасии муфассалтар параметрҳои:
\[ (\sigma_{LT}^2,s,\sigma_B,\lambda,\gamma) = (0.012,-3.5,0.06,1.0,2) \]
-ро интихоб мекунад.
Дар ин ҳал эътимод ба режими high-drift аксаран хеле баланд аст. Барои stationary distribution:
- эҳтимоли \(p>0.99\) тақрибан %50,
- эҳтимоли \(p<0.50\) тақрибан %4,9,
- эҳтимоли \(p<0.10\) тақрибан %1,5 аст.
Бо вуҷуди ин, ин давраҳои нодири шубҳа ба нархгузорӣ таъсири хеле калон доранд.
Шакли 5 — бовар, таносуби нарх/пардохт ва премияи риск
Дар Шакли 5-и саҳифаи 21-и PDF-и манбаъ меҳвари уфуқӣ бовар \(p\) ба режими рушди баланд аст. Меҳвари амудии чап таносуби нарх/пардохт \(Q\), меҳвари амудии рост премияи риск \(r_p\)-ро бо банди асосӣ нишон медиҳад.
\(Q\) аз тақрибан 35 то 50 боло меравад ва миёнааш тақрибан 48 аст. Минтақаи \(p>0.8\) тақрибан %90-и вақтро фаро мегирад; дар ин ҷо мувофиқати наздикшавии log-хаттии \(Q\) \(R^2=0.999\) аст.
| Бовар \(p\) | \(r_p\) |
|---|---|
| Канорҳо \(p\to0\) ё \(p\to1\) | Пойгоҳи тақрибан 72 банди асосӣ |
| \(p=0.99\) | 156 банди асосӣ |
| \(p=0.95\) | 692 банди асосӣ |
| \(0.36<p<0.84\) | Зиёда аз 2500 банди асосӣ |
| Қулла | Каме бештар аз 4000 банди асосӣ |
Механизми асосии манбаъ дар ин ҷо равшан намоён аст: премияи риск на вақте ба ҳадди баланд мерасад, ки бозор ба қатъӣ будани режими бад бовар дорад, балки дар минтақаи миёна, ки бештар аз ҳама шубҳа мекунад дар кадом режим қарор дорад.
Шакли 6 — симулятсияи 40-сола
Шакли 6 дар саҳифаи 22-и PDF-и манбаъ роҳи 40-солаи \(Q\) ва ноустувории нарх \(\zeta\)-ро, ки аз ҳамин модел ҳосил шудааст, нишон медиҳад. Ноустуворӣ бо решаи квадратии дисперсияи миёнаи ҳаракаткунандаи экспоненсиалӣ, ки ба давраи 21-рӯза мувофиқ аст, ҳамвор карда шудааст.
Дар симулятсия давраҳои тӯлонии ором бо давраҳои кӯтоҳи воҳима бурида мешаванд; баҳогузориҳо баъзан зуд меафтанд ва дар ҳоле ки аксари афтишҳо зуд бармегарданд, баъзеашон дарозтар давом мекунанд. Ноустуворӣ дар замонҳои хуб паст, дар давраҳои бад баланд аст ва худи он ҳам сахт тағйирпазир мебошад.
Аммо ин шакл ҳамзамон яке аз нуқсонҳои асосии моделро намоён мекунад. Азбаски \(p\) аксаран ба 1 хеле наздик аст, \(\zeta\) дар давраҳои ором метавонад то \(\sigma_B\) поён равад. Манбаъ ошкоро мегӯяд, ки ин поя аз пояи маъмулии ноустувории беш аз %10, ки дар S&P-и воқеӣ дида мешавад, хеле паст аст ва ин артефакти модели ду-режимӣ мебошад. Муаллиф мегӯяд, ки моделҳои ғанитари бисёрҳолата метавонанд ин мушкилро коҳиш диҳанд ва онро ба кори оянда мегузорад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад ва намекунад
| Таҳқиқот дастгирӣ мекунад | Таҳқиқот танҳо худаш дастгирӣ намекунад |
|---|---|
| Канорагирии самараноки паст аз риск ва ERP-и баланд метавонанд дар дохили як модели муайяни омӯзиши рационалӣ ҳамзамон ҳосил шаванд. | Хулосае, ки ҳамаи сармоягузорони воқеии бозор \(\gamma=2\) доранд. |
| Асимметрияи манфии drift, номуайянии бовар ва меъёри эндогении дисконт метавонанд ноустувории хеле баланди нархро ба вуҷуд оранд. | Хулосае, ки ҳамаи суқутҳои таърихии бозори саҳмияҳо танҳо бо ҳамин механизм шарҳ дода мешаванд. |
| Модел метавонад премияи миёнаи рискро аз 400 банди асосӣ боло ва кластеркунии ноустувории монанд ба бозорро ҳосил кунад. | Хулосае, ки ин модел даромадҳои ояндаи S&P ё санаҳои буҳронро пешгӯӣ мекунад. |
| Дисперсияи дарозмуддати фоида метавонад аз баҳодиҳиҳои стандартии таърихӣ баландтар бошад. | Хулосае, ки \(\sigma_{LT}^2\)-и воқеӣ дақиқан 140 ё 157 банди асосӣ аст. |
| Ду алгоритми ҳалли ададӣ аслан натиҷаҳои якхела медиҳанд. | Хулосае, ки спецификатсияи модел ягона модели дурусти иқтисодӣ аст. |
| Омӯзиши рационалӣ метавонад ҳаракатҳои нархеро ба вуҷуд орад, ки ба намуди рафтории “irrational exuberance” монанд бошанд. | Хулосае, ки ғаразҳои рафторӣ дар бозорҳои воқеӣ беаҳамият ё вуҷуд надоранд. |
Ҷиҳатҳои қавӣ
- Муаммои ERP ва муаммои excess-volatility-ро зери як механизм мепайвандад.
- Ба ҷойи он ки премияи рискро ҳамчун параметри собит диҳад, онро аз номуайянии бовар ба таври эндогенӣ ҳосил мекунад.
- Омӯзиши рационалӣ, фалокатҳои нодир, fractional Kelly ва меъёри дисконти бо вақт тағйирёбандаро дар як модел муттаҳид мекунад.
- Ҳалли моделро бо ду алгоритми ҷудогонаи ададӣ месанҷад.
- Номуайянии баҳодиҳии дисперсияи дарозмуддатро бо 2.500 симулятсияи Monte Carlo меомӯзад.
- Ёфтаи ба модел номувофиқ, монанди асимметрияи даромади солонаро ошкоро гузориш медиҳад.
Маҳдудиятҳои асосӣ
Маҳдудияти ду ҳолат: Модел drift-и рушдро танҳо ба ду режими баланд ва паст тақсим мекунад. Аз ин рӯ, вақте фалокат хориҷ карда мешавад, номуайянии боқимондаи воқеии ҷаҳон дар бораи drift-и ҷорӣ метавонад ба таври сунъӣ хеле хурд шавад.
Mean reversion-и кӯтоҳмуддат берун аз модел аст: Манбаъ эътироф мекунад, ки дар пардохтҳои воқеӣ ҷузъҳои калони mean-reverting мавҷуданд, аммо модел онҳоро мустақиман дар бар намегирад. Фарз мешавад, ки сармоягузорон метавонанд онҳоро аз хабари drift-и устувор ҷудо кунанд.
Дониши параметрҳои сохторӣ: Фарз мешавад, ки сармоягузорон параметрҳои сохтории \(\{\mu,\pi,\lambda\}\)-ро медонанд. Номуайянии воқеии эпистемикӣ васеътар аст.
Тафсири муттаҳидаи \(\gamma\): \(\gamma\) канорагирии сирф равонӣ аз рискро аз коҳиши эҳтиёткоронаи fractional-Kelly нисбат ба номуайянии модел ҷудо намекунад.
Номуайянии баланди баҳодиҳии дисперсия: Ҳатто намунаи таърихии 154-сола барои муайян кардани дисперсияи дарозмуддат бо фосилаи эътимоди танг нокифоя аст; standard error-и симулятсия хеле калон аст.
Номувофиқати асимметрия: Гарчанде модел асимметрияи даромади моҳонаро тақрибан мувофиқ мекунад, метавонад асимметрияи даромади солонаро нисбат ба S&P-и воқеӣ аз ҳад зиёд манфӣ ҳосил кунад. Манбаъ ин масъаларо ҳалношуда мегузорад.
Симулятсия ≠ пешгӯӣ: Роҳҳои 40-солаи нарх рафтори моделро нишон медиҳанд; пешгӯии роҳи ояндаи бозор нестанд.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: Reconciling High Equity Risk Premia with Low Risk Aversion.
Муаллиф: Kent Osband.
Санаи PDF: July 2026.
Маълумоти тамос дар PDF: kosband@risktick.com.
Муассиса/афилиатсия: Дар саҳифаи унвонии PDF-и боршуда афилиатсияи муассисавӣ нишон дода нашудааст.
Ташаккур: Муаллиф ба John Cochrane барои шарҳҳои муфид ташаккур мегӯяд.
Калидвожаҳо: equity risk premium; drift uncertainty; risk aversion; Kelly criterion; asset pricing.
JEL: G12, D81, D53.
Навъи манбаъ: Таҳқиқоти назариявӣ ва ҳисоббарории нархгузории дороиҳо; маълумоти таърихии S&P ва симулятсияҳои Monte Carlo/model-ро истифода мебарад.
Вазъи рецензия: Дар PDF маълумот дар бораи маҷаллаи рецензияшаванда, ҷилд, шумора ё ношир вуҷуд надорад. Версияи ниҳоии маҷаллаи рецензияшуда мустақилона тасдиқ нашуд; бинобар ин таҳқиқот дар Verianla набояд ҳамчун мақолаи рецензияшуда тасниф шавад.
DOI: Сабти дуюмдараҷаи библиографии ResearchGate 10.2139/ssrn.6185899-ро медиҳад. Азбаски саҳифаи расмии SSRN-и ҳамин DOI ҳангоми ин санҷиш ҳамчун натиҷаи ҷустуҷӯи дастрас пайдо нашуд, DOI бояд бо мақоми «бо metadata-и дуюмдараҷа тасдиқшуда, аммо бо сабти расмӣ пурра тасдиқнашуда» нигоҳ дошта шавад.
Фарқи сана: ResearchGate барои ҳамин унвон санаи January 2026-ро нишон медиҳад, дар ҳоле ки PDF-и боршуда санаи July 2026 дорад. Барои муҳтавои илмии Verianla версияи PDF-и боршуда ҳамчун source-of-truth истифода шудааст.
Литсензия: Дар PDF-и боршуда Creative Commons-и кушода ё литсензияи дигари бозистифода нишон дода нашудааст. Азбаски литсензияи расмии версияи пурра тасдиқ нашудааст, шаклҳои манбаъ набояд айнан бозистифода шаванд.
Маблағгузорӣ: Дар PDF-и боршуда изҳороти алоҳидаи маблағгузорӣ вуҷуд надорад.
Бархӯрди манфиатҳо: Дар PDF-и боршуда изҳороти алоҳидаи бархӯрди манфиатҳо вуҷуд надорад. Аз ин рӯ хулосаи «бархӯрди манфиатҳо вуҷуд надорад» фарз карда нашудааст.
Дастрасии маълумот: Бахши алоҳидаи Data Availability вуҷуд надорад. Таҳлилҳои таърихии дивиденд, фоида ва даромади S&P ба силсилаи онлайнии маълумоти Robert Shiller асос ёфтаанд; манбаъ инчунин ба силсилаҳои BEA ва Federal Reserve истинод мекунад.
Усули асосӣ: Чаҳорчӯбаи премияи риски CRRA/Merton; тафсири fractional-Kelly; модели стохастикии payout-drift-и дуҳолата; Bayesian filtering-и пайваста-вақти навъи Wonham; премияи эндогении риск ва муодилаи дифференсиалии тавозунии price-to-payout; finite-difference numerical solution; ҳалли алтернативии log-odds/Lamperti; stationary distribution; ҳисоби дисперсияи дарозмуддати Green–Kubo; ҳассосияти параметрҳо; 2.500 симулятсияи Monte Carlo.
Натиҷаи асосии илмӣ: Манбаъ нишон медиҳад, ки ҳатто дар зери канорагирии самаранок аз риск дар сатҳи \(\gamma\leq2\), агар бозхурд байни асимметрияи манфии drift, омӯзиши рационалӣ ва меъёри эндогении дисконт ба қадри кофӣ қавӣ бошад, ERP-и миёнаи зиёда аз 400 банди асосӣ дар дохили модел ҳосил шуда метавонад.
Ҳадди асосии тафсир: Ин далели он нест, ки ERP-и баланд дар ҷаҳони воқеӣ танҳо як механизм дорад. Параметрҳо ва сохтори дуҳолата фарзияҳои моделанд; муаллиф низ ошкоро эътироф мекунад, ки баъзе баҳодиҳиҳо бояд аз нав арзёбӣ шаванд.
Бозсозии визуалӣ: Муқоисаи дисперсияи дарозмуддати Шакли 2, муносибати асимметрия–мултипликатори дисперсияи Шакли 3 ва сохтори \(p\)–\(Q\)–\(r_p\)-и Шакли 5 метавонанд аз қиматҳои манбаъ ё муодилаҳои модел ҳамчун графикҳои аслии Verianla аз нав сохта шаванд. Азбаски барои роҳи тасодуфии 40-солаи Шакли 6 random seed дода нашудааст, он набояд айнан аз нав кашида шавад.
Verianla Live: Барои муодилаҳои 8–10 Live Equation, барои бозхурди belief → valuation → volatility → risk premium Live Process ва барои муқоисаҳои параметрӣ Live Compare мувофиқанд. Интерфейси симулятсияе, ки ба корбар имкон медиҳад параметри илмиро тағйир диҳад, набояд сохта шавад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд