


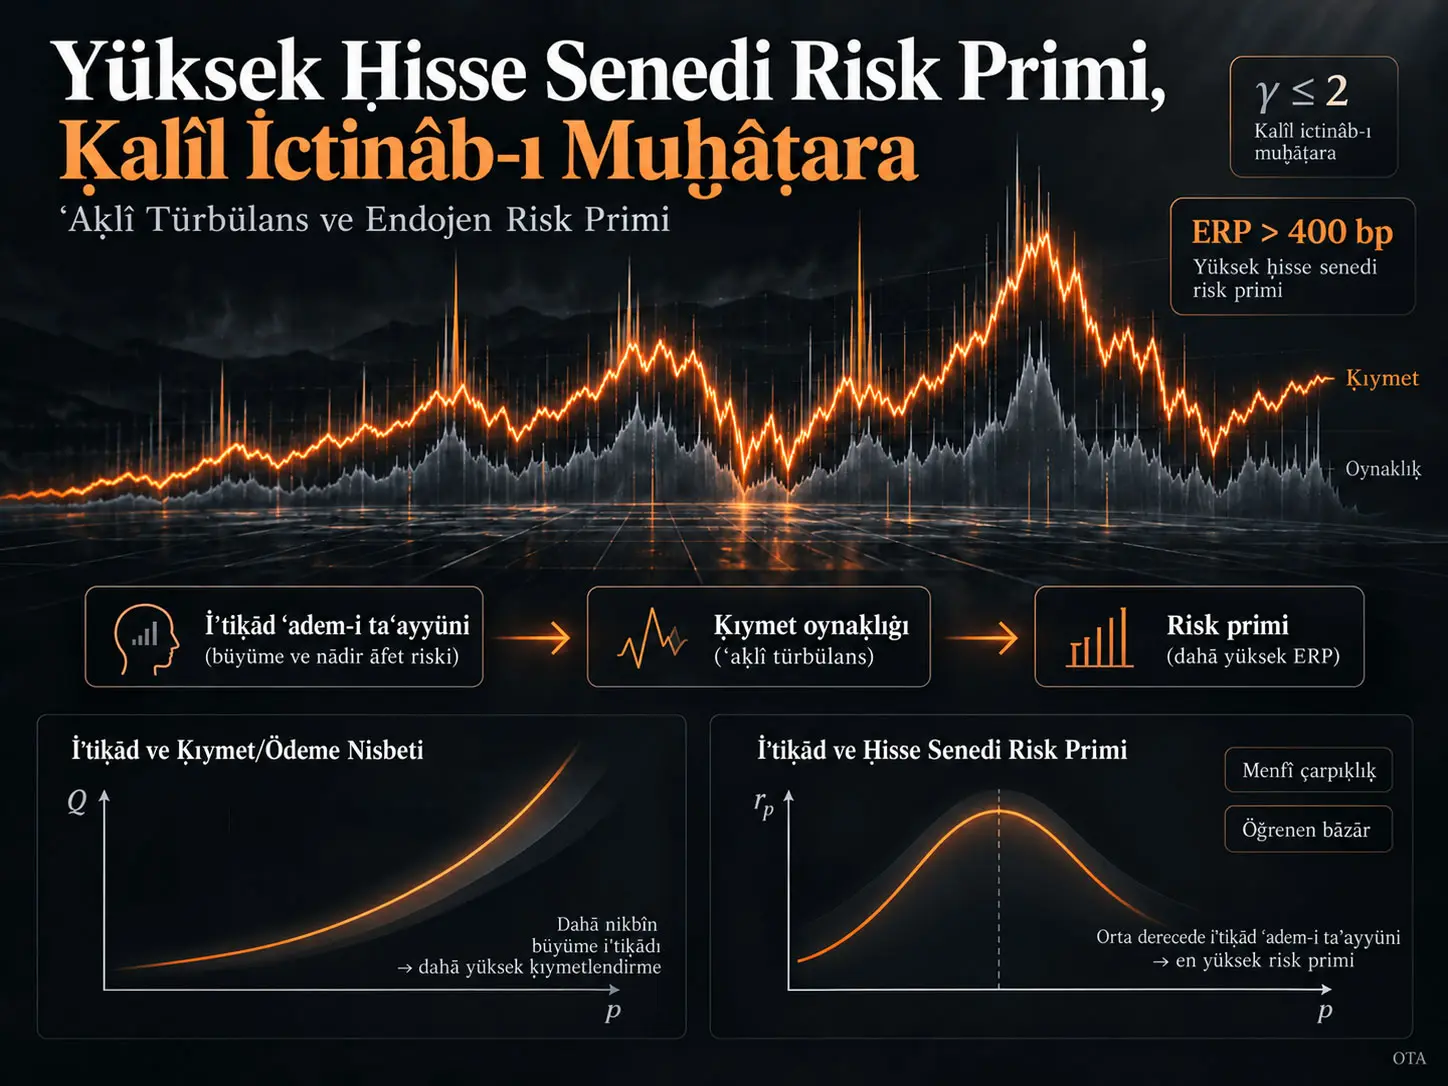
Ḥisse Senedi Risk Primi (Equity Risk Premium, ERP), sermâyedârların muḫâṭarasız bir varlık yerine ḥisse senedi taḥammül etmek içün muntazır oldukları ilâve getiridir. Kent Osband'ın tetkîḳi, vasatî ERP'nin 400 baz puanı tecâvüz edebilmesini pek yüksek nisbî ictinâb-ı muḫâṭara farż etmeksizin îżâḥa çalışan naẓarî ve ḥisâbî bir taḳdîr-i ḳıymet-i emvâl modeli inkişâf ettirir. Model, ḥisse senedi yatırımını mecmûʿ istihlâkin tesviyesinden tefrîḳ eder; sermâyedârların nemâ meyli ḥaḳḳındaki ḳanaʿatlerini yeni maʿlûmât vârid olduḳça Bayesian sûretde tecdîd etdiklerini farż eder; risk primini bu mütebeddil ḳanaʿatlere endojen sûretde rabṭ eder ve nâdir düşük-nemâ rejimlerinden mütevellid şedîd menfî skewnessı sisteme idḫâl eder.
Tetkîḳin esâs iddiʿâsı, müşâhede olunan yüksek ERP'nin behemehâl \(\gamma\geq4\) gibi yüksek nisbî ictinâb-ı muḫâṭarayı lâzım ḳılmadığıdır. Müessir \(\gamma\) taḳrîben 1,5–2 derecesinde iken nemâ rejimindeki menfî skewness ve mütebeddil sermâyedâr iʿtimâdı, fiyât/tediye nisbetinin aḫbâr cereyânına ḥassâsiyetini artırabilir. Fiyât volatilitesi yükseldiğinde endojen risk primi dahi yükselir; yükselen iskonto nisbeti fiyât fonksiyonunu daha da dikleşdirir. Müellif bu mütekābil taḳviyeyi “rasyonel türbülans” tesmiye eder.
Temsîlî kalibrasyonda \((\sigma_B,\lambda,\gamma)=(0.06,1.0,2)\) alındığında vasatî \(440\) baz puan risk primi; uzun müddetli tediye varyans nisbeti \(\sigma_{LT}^2=120\) baz puan olduğunda \(s=-3.5\), 130 baz puanda \(s=-3.0\), 157 baz puanda ise \(s=-2.0\) skewness ile tevlîd olunabilir. Bu netîceler doğrudan müşâhede edilmiş piyasa illiyyeti değil, modelin meẕkûr parametreler taḥtında verdiği muvâzene ve simülasyon netîceleridir.
Ḥisse senedi risk primi muʿammâsı nedir?
Ḥisse senedi risk primi muʿammâsı, ḥisse senedlerinin târîḫen muḫâṭarasız varlıklardan pek daha yüksek getiri vermesine rağmen, standart istihlâk-esâslı modellerin bu farḳı ancaḳ müşâhede olunan ḫâne davranışına göre müfrit derecede yüksek görünen ictinâb-ı muḫâṭara katsayılarıyla îżâḥ edebilmesi mesʾelesidir.
Standart Merton münâsebeti
Tetkîḳ klasik Merton portföy mesʾelesinden başlar. Optimal ḥisse senedi ağırlığı:
\[ w=\frac{r_p}{\gamma\sigma^2} \tag{1} \]
şeklinde yazılır. Burada \(w\) servetin ḥisse senedine yatırılan nisbetini, \(r_p=\mu-\delta\) muntazar ḥisse senedi risk primini, \(\mu\) muntazar ḥisse senedi getirisini, \(\delta\) muḫâṭarasız fâʾiz nisbetini, \(\sigma^2\) nisbî getiri varyansını ve \(\gamma\) sâbit nisbî ictinâb-ı muḫâṭara katsayısını (CRRA) gösterir.
Temsîlî sermâyedârın bütün piyasa portföyünü ḥâmil olması lâzım gelen muvâzenede \(w=1\) alınır ve:
\[ r_p=\gamma\sigma^2 \tag{2} \]
elde olunur. Eğer ḥisse senedleri mecmûʿ istihlâk üzerine yazılmış bir ḥaḳḳ gibi telâḳḳî olunursa, istihlâk volatilitesinin düşük olması bu müsâvâtın yüksek bir \(r_p\) tevlîd edebilmesi içün pek büyük \(\gamma\) lâzım ḳılmasına sebeb olur.
Menbaʿ 400 baz puanı esâs ERP miʿyârı olarak istiʿmâl eder. Bir baz puan 0,01 yüzde puanıdır; binâʾenaleyh 400 baz puan taḳrîben 4 yüzde puanlık primdir.
İstihlâkden ḥisse senedi fiyât volatilitesine intikāl
Tetkîḳin ilk esâs ḳademi, marjinal ḥisse senedi sermâyedârının portföy ḳarârını doğrudan mecmûʿ istihlâk volatilitesine rabṭ etmemektir. Müellif, bilḫâssa yüksek servetli ve istihlâki kifâyet derecede tamponlanmış sermâyedârların servetin bâḳîsini uzun müddetli nemâ maḳṣadıyla quasi-Kelly tarzında idâre edebileceğini müdâfaʿa eder.
Bu ḥâlde muʿâdele (2)'deki alâḳalı risk miḳyâsı istihlâk değişkenliği yerine nisbî ḥisse senedi fiyât volatilitesi \(\zeta\) olur:
\[ r_p=\gamma\zeta^2. \tag{3} \]
Vasatî risk primi içün mühim olan vasatî varyansdır:
\[ \langle\zeta^2\rangle = \langle\zeta\rangle^2+\operatorname{var}(\zeta). \tag{4} \]
Menbaʿa göre S&P 500 içün şâyiʿ senelik RMS volatilite taḥmînleri %15–17 derecesindedir. Bu, \(\langle\zeta^2\rangle\) içün taḳrîben 225–300 baz puanlık varyans nisbetine tekābül eder. Böyle bir fiyât varyansı muʿâdele (3) taḥtında \(\gamma<2\) ile 400 baz puanın fevḳinde ERP tevlîd edebilir.
Lâkin bu, mesʾeleyi yalñız başka bir maḥalle naḳl eder: tediye veya kâr cereyânı bu ḳadar volatil değilse, fiyât niçün bu ḳadar volatildir? Tetkîḳin bâḳîsi esâsen bu aşırı volatilite muʿammâsını îżâḥa çalışır.
CRRA ve düşük ictinâb-ı muḫâṭara delîli
Standart zamân-toplamsal muntazar menfaʿat:
\[ EU= \int_0^\infty u(c(t))e^{-\rho t}\,dt \tag{5} \]
ve CRRA menfaʿat fonksiyonu:
\[ u(c)=\frac{c^{1-\gamma}-1}{1-\gamma}, \qquad \gamma\geq0 \tag{6} \]
şeklindedir; \(\gamma=1\) ḥaddinde \(u(c)=\log c\) elde olunur.
Müellif istihlâk, sigorta, ʿarż-ı saʿy ve refâh edebiyâtındaki muḫtelif taḥmînleri istiʿmâl ederek vâḳiʿî \(\gamma\) ḳıymetlerinin ekseriyâ 1–2 civârında toplandığını müdâfaʿa eder. Bu edebiyât taraması tetkîḳin yeni ampirik taḥmîni değildir; model içün gerekçelendirilmiş parametre aralığıdır.
Kelly ve fractional Kelly niçün modele girer?
Kelly miʿyârı, uzun müddetde muntazar log-servet nemâsını aʿẓamî ḳılan bahis/yatırım nisbetini ifâde eder. Tam Kelly küçük model ḫaṭâlarına ve büyük drawdownlara ḳarşı mütecâviz olabilir. Bunun muʿayyen bir ḳısmını istiʿmâl etmek fractional Kelly tesmiye olunur.
Menbaʿ, tam Kelly bahis miḳdârının \(f\) nisbetini istiʿmâl etmenin taḳrîben:
\[ \gamma\approx\frac{1}{f} \]
ile irtibâṭlandırılabileceğini beyân eder. Buna göre half-Kelly, \(f=0.5\), müessir olarak \(\gamma=2\)'ye tekābül eder. Müellif profesyonel yatırım ameliyâtında half-Kelly'yi iḥtiyâṭlı bir mürâcaʿat noḳṭası ḳabûl ederek modelin esâs hedefini \(\gamma=2\) ile 400 baz puanın fevḳinde ERP tevlîd etmek olarak taʿyîn eder.
Buradaki \(\gamma\), yalñız nefsânî ictinâb-ı muḫâṭara değildir. Müellif bunun bir ḳısmının model/parametre ʿadem-i taʿayyününe ḳarşı yapılan iḥtiyâṭlı küçültmeyi dahi temsîl edebileceğini ṣarâḥaten bildirir ve iki ʿunṣuru ayrı ayrı taʿrîfe çalışmaz.
Târîḫî tediye volatilitesi ne ḳadardır?
Menbaʿın Şekil 1'i Robert Shiller'ın S&P Composite serisinden 1871'den iʿtibâren ḥaḳîḳî senelik temettüleri ve ḥaḳîḳî kârları muḳāyese eder. Grafikte ḥaḳîḳî kârlar temettülerden pek daha volatildir. Menbaʿ 1871–1950 devrinde temettünün kısa müddetli volatilitesini %6,4, 1951–2024 devrinde %2,3 olarak verir. Kârların kısa müddetli volatilitesi ise baʿżı uç seneler ḫâric taḳrîben %9,5'dir.
Menbaʿın 10. ṣaḥîfesindeki Şekil 1, bilḫâssa 1950 sonrasında temettü serisinin kâr serisine nisbetle bâriz sûretde daha ziyâde tesviye edildiğini gösterir. Müellif bunu idârî dividend smoothing, teknoloji şirketlerinin kârı yeniden yatırıma sevḳ etmesi ve ḥisse geri alımlarının yaygınlaşması gibi ʿâmillerle rabṭ eder.
Uzun müddetli varyans nisbeti
Şekil 2, ḥaḳîḳî temettü ve kâr nemâsının 20–40 senelik pencerelerde varyans nisbetlerini gösterir. Menbaʿda bu aralıḳdaki vasatî uzun müddetli varyans nisbeti temettüler içün 46 baz puan, kârlar içün 102 baz puan olarak bildirilir.
| Ölçüm | Menbaʿ ḳıymeti | ʿİlmî rol |
|---|---|---|
| Temettü kısa müddetli volatilitesi, 1871–1950 | %6,4 | Târîḫî tediye değişkenliği |
| Temettü kısa müddetli volatilitesi, 1951–2024 | %2,3 | Temettü tesviyesini gösterir |
| Kâr kısa müddetli volatilitesi | Taḳrîben %9,5 | Temettüden daha yüksek tediye riski |
| 20–40 senelik vasatî temettü VR | 46 baz puan | Uzun müddetli varyans nisbeti |
| 20–40 senelik vasatî kâr VR | 102 baz puan | Model kalibrasyonunun esâs ampirik mesnedi |
Müellif, \(\gamma=2\) taḥtında taḳrîben 400 baz puan ERP içün taḳrîben 200 baz puanlık alâḳalı fiyât varyansı lâzım geldiğinden 102 baz puanlık kâr varyansının hâlâ kifâyetsiz olduğunu teʾkîd eder. Böylece ERP muʿammâsı aşırı fiyât volatilitesi muʿammâsına münḳalib olur.
“Rasyonel türbülans” nasıl tekevvün eder?
Rasyonel türbülans, sermâyedârların müstakbel tediye nemâ meyli ḥaḳḳında rasyonel sûretde öğrenirken ḳanaʿatlerdeki ʿadem-i taʿayyünün fiyât/tediye nisbetini değiştirmesi, bu taġayyürün fiyât volatilitesini artırması ve yükselen fiyât volatilitesinin endojen risk primini daha da yükselterek fiyâtları aḫbâra daha ḥassâs ḥâle getirmesiyle teşekkül eden bir feedback mekanizmasıdır.
Stokastik drift modeli
Modelde log tediye \(x\)'in nemâ meyli \(\mu\) sâbit değildir. Drift muʿayyen bir stokastik yenilenme nisbeti \(\lambda\) ile yeniden çekilir. İki ḥâlli taḫfîfde drift:
\[ \mu_H \quad \text{ve} \quad \mu_L \]
olmak üzere iki muḥtemel rejime mâlikdir. \(p\), sermâyedârın yüksek-drift rejiminin cârî olduğuna verdiği ihtimâldir. İdrâk olunan vasatî drift:
\[ E=p\mu_H+(1-p)\mu_L \]
olarak taʿrîf olunur.
Tediyeler ayrıca \(\sigma_B\) miḳdârında Brownian gürültü iḥtivâ eder.
Rasyonel öğrenme muʿâdelesi
İki rejim taḥtında ḳanaʿat tecdîdi menbaʿda:
\[ dp= p(1-p)(\mu_H-\mu_L) \frac{dx-E\,dt}{\sigma_B^2} + \lambda(\pi_H-p)\,dt \tag{8} \]
olarak verilir.
İlk ḥad yeni tediye ḫaberinin Bayesian teʾsîridir. Vâḳiʿ olan \(dx\), muntazar \(E\,dt\)'den yüksek ise yüksek-drift rejimine verilen \(p\) ihtimâli yükselmeye meyyâldir; kötü ḫaber aksi cihetde işler.
İkinci ḥad drift rejiminin müstakbelde reset olabileceği maʿlûmâtını iḥtivâ eder. \(\pi_H\), resetden sonra yüksek rejimin uzun müddetli ihtimâlidir; \(\lambda\) büyüdükçe cârî rejimin daha kısa ʿömürlü olması muntazardır.
Normalize edilmiş innovasyon:
\[ dy=\frac{dx-E\,dt}{\sigma_B} \]
istiʿmâl olunduğunda ḳanaʿat sürecinin drift ve volatilite ḥadleri:
\[ a(p)=\lambda(\pi_H-p) \]
ve:
\[ b(p)= p(1-p) \frac{\mu_H-\mu_L}{\sigma_B} \]
olur. \(p(1-p)\) ifâdesi ḳanaʿat ʿadem-i taʿayyününün merkezde aʿẓamî, \(p\) 0 veya 1'e yaḳlaşdığında ise asgarî olduğunu gösterir.
Fiyât/tediye nisbetinin muvâzene muʿâdelesi
\(Q(p)\), muʿayyen bir \(p\) ḳanaʿati taḥtında fiyâtın cârî tediye cereyânına nisbetidir. Menbaʿda ʿâdil fiyatlama şartı:
\[ \left( \delta+r_p-E-\frac{1}{2}\sigma_B^2 \right)Q = 1+ (a+b\sigma_B)Q' + \frac{1}{2}b^2Q'' \tag{9} \]
olarak yazılır.
Sol ṭarafda \(\delta+r_p\) iskonto nisbeti, \(E+\sigma_B^2/2\) ise muntazar yüzde tediye nemâsıdır. Ṣağ ṭarafda normalize edilmiş tediye cereyânı \(1\), \(p\)'deki muntazar taġayyürün tevlîd ettiği sermâye kazancı ve ḳanaʿat volatilitesinin fiyât eğrisi üzerindeki ḫaṭṭî/konvekslik teʾsîrleri vardır.
Risk primi endojen ḥâle gelir
Fiyât volatilitesi yalñız tediye gürültüsü \(\sigma_B\)'den mürekkeb değildir. \(p\) değişdiğinde \(Q(p)\) dahi değişir. Binâʾenaleyh taḳdîr nisbetinin ḳanaʿatlere ḥassâsiyeti ilâve fiyât volatilitesi tevlîd eder.
Menbaʿın merkezî müsâvâtı:
\[ r_p = \gamma\zeta^2 = \gamma \left( \sigma_B+ b\frac{Q'}{Q} \right)^2 \tag{10} \]
şeklindedir.
Bu muʿâdele modelin rezonans mekanizmasını doğrudan gösterir. \(\frac{Q'}{Q}\) yükseldiğinde aynı ḳanaʿat şoku fiyât üzerinde daha büyük yüzde ḥareketi tevlîd eder. Bu, \(\zeta\)'yı yükseltir. Daha yüksek \(\zeta\) ise aynı muʿâdele vâsıṭasıyla \(r_p\)'yi yükseltir. Risk primi tekrar \(Q\)'nun iskonto nisbetine girdiği içün fiyât eğrisinin şekli dahi değişir.
Binâʾenaleyh risk primi ḫâricden verilen sâbit parametre değildir; sermâyedârların ʿadem-i taʿayyünüyle beraber model dâḫilinde değişir.
Menfî skewness risk primini niçün bu ḳadar büyütebilir?
Menfî skewness, nâdir rejim düşük nemâ rejimi olduğunda sermâyedârların ekser zamân normal nemâya pek ziyâde iʿtimâd etmesini, lâkin küçük bir felâket ihtimâline dâʾir şübhelerin \(Q(p)\) eğrisini bilḫâssa yüksek \(p\) bölgesinde dikleşdirmesini temîn eder; bu dahi aḫbârın fiyât teʾsîrini, fiyât varyansını ve muʿâdele (10) vâsıṭasıyla endojen risk primini ḳuvvetle artırır.
İki noḳṭalı drift tevzîʿi
İki drift ḥâlinin ihtimâlleri vasat \(m\), drift varyansı \(\sigma_D^2\) ve skewness \(s\) ile parametrik ḳılınır:
\[ \pi_H = 1-\pi_L = \frac{1}{2} - \frac{1}{2} \frac{s}{\sqrt{s^2+4}}, \]
\[ \mu_H = m+\sigma_D\sqrt{\frac{\pi_L}{\pi_H}}, \qquad \mu_L = m-\sigma_D\sqrt{\frac{\pi_H}{\pi_L}}. \tag{11} \]
Menfî \(s\), düşük drift rejimini nâdir lâkin ağır bir aşağı cihetli ḥâl eyler. Müellifin esâs alâḳası tam bu menfî ḳuyruḳdur.
Green–Kubo râbıṭası ve uzun müddetli risk
Modelde kısa müddetli Brownian gürültü ile zamân içinde mütebeddil driftin mecmûʿ uzun müddetli varyans nisbeti:
\[ \sigma_{LT}^2 = \sigma_B^2 + \frac{2\sigma_D^2}{\lambda} \tag{12} \]
şeklindedir.
\(\sigma_B^2\), dâʾimî kısa müddetli tediye gürültüsünü temsîl eder. \(\sigma_D^2\), drift rejimleri arasındaki tevzîʿin varyansıdır. \(\lambda\), rejim reset sürʿatidir. Küçük \(\lambda\), driftin daha uzun müddet bâḳî olması demekdir ve \(\frac{2\sigma_D^2}{\lambda}\) ḥaddini büyütür. Binâʾenaleyh aynı senelik kısa müddetli volatilite taḥtında daha kalıcı drift taġayyürleri uzun müddetli tediye riskini artırır.
Varyans çarpanı
Tetkîḳ:
\[ \frac{\langle\zeta^2\rangle}{\sigma_{LT}^2} \]
nisbetini variance multiplier — varyans çarpanı tesmiye eder. Bu nisbet fiyât varyansının esâs uzun müddetli tediye varyansını ne mertebe aşdığını gösterir.
Şekil 3'de \(\sigma_{LT}^2=100\) baz puan ve \(\gamma=2\) sâbitlenerek 25 muḫtelif \((\sigma_B,\lambda)\) terkîbi tedḳîḳ olunur. \(\sigma_B\) senelik %4–8, \(\lambda\) 0,4–1,2 arasındadır; bu dahi taḳrîben 2,5 seneden 10 aya uzanan rejim müddetlerine tekābül eder.
| Skewness \(s\) | Menbaʿ netîcesi | Teʾvîl |
|---|---|---|
| \(s\geq-1\) | Hiçbir terkîb varyans çarpanını 1,2'ye ulaşdırmaz | Mühim aşırı volatilite tekevvün etmez |
| \(s\) daha menfî olduḳça | Varyans çarpanı sürʿatle yükselir | Nâdir kötü rejimlerin teʾsîri ḳuvvetlenir |
| \(s\leq-6\) | Ḳarîben bütün terkîbler >2; nıṣfdan ziyâdesi >3 | Fiyât varyansı esâs tediye varyansının birkaç misline erişebilir |
Asimetri niçün menfî ṭarafda daha ḳuvvetlidir?
Menbaʿ dört mekanizmayı tefrîḳ eder. Evvelâ, \(|s|\) büyüdükçe iki drift ḥâli arasındaki \(\mu_H-\mu_L\) mesâfesi büyür ve ḳanaʿat aḫbârının teʾsîri ḳuvvetlenir. Sâniyen, nâdir rejim ḥaḳḳında daha az müşâhede bulunduğundan ʿadem-i taʿayyün yüksektir. Sâlisen, menfî skewnessda nâdir rejim aynı anda hem kötü nemâ hem yüksek ʿadem-i taʿayyün maʿnâsına gelir; bu, yüksek-\(p\) bölgesindeki \(Q'\)'yu şedîden artırır. Râbiʿan, müsbet skewnessda yüksek nemâ rejimi aynı zamanda yüksek iskonto nisbetiyle ḳarşılaşdığından \(Q\) daha ziyâde yassılaşır.
Şekil 4'de \((\sigma_B,\lambda)=(0.05,0.8)\) iken \(s=0\) içün \(Q'\) taḳrîben 0,13'dür. \(s=-4\) olduğunda, ḳanaʿatlerin taḳrîben %90'ının toplandığı maḥalde \(Q'\) 0,75'i aşar. Bu farḳ modelde aḫbârın fiyât üzerindeki teʾsîrini fevḳalʿâde değişdirir.
Tetkîḳin Uṣûlü ve Netîceleri
Ḥall-i ʿadedî
Muʿâdele (9) ve (10) maġlûḳ şeklde analitik ḥalle mâlik değildir. Menbaʿ iki ayrı finite-difference algoritması istiʿmâl eder.
İlk algoritma \(p\)'yi 4.000 noḳṭalı uniform gridüzerinde discretize eder. \(Q'\) ve \(Q''\) standart sonlu farḳlarla taḳrîben ḥisâb olunur. Diferansiyel operatörler seyrek üç diyagonalli bir generator matrise taḥvîl olunur. \(r_p\), \(Q\)'ya endojen sûretde merbûṭ olduğu içün ḥall iteratiftir:
- Muvakkat \(r_p\) sâbit ṭutulur.
- Ayrık muʿâdele ḥall olunarak yeni \(Q\) elde olunur.
- Muʿâdele (10) ile \(r_p\) yeniden ḥisâb olunur.
- Bütün \(p\) ḳıymetleri içün \(Q\) yakınsayıncaya ḳadar süreç tekrâr olunur.
İkinci algoritma:
\[ y=\log\left(\frac{p}{1-p}\right) \]
log-odds/Lamperti taḥvîlini istiʿmâl eder. Bu taḥvîl \(p\approx0\) ve \(p\approx1\) uçlarında daha yüksek ʿadedî çözünürlük temîn eder ve state volatility'yi sâbit:
\[ \beta=\frac{\mu_H-\mu_L}{\sigma_B} \]
ḳıymetine taḥvîl eder. Menbaʿ ikinci uṣûlün uç ibtidâ şartlarında daha metîn ve daha sürʿatli yakınsadığını, lâkin ilk algoritmayla esâsen aynı netîceleri verdiğini bildirir. Bu, ḥallin ʿadedî uṣûle aşırı derecede tâbiʿ olmadığına dâʾir bir kontroldür.
Uzun müddetli varyans taḥmîninin Monte Carlo kontrolü
Menbaʿ, S&P kâr serisinden ölçülen taḳrîben 100 baz puanlık uzun müddetli varyans nisbetinin ḥaḳîḳî \(\sigma_{LT}^2\)'yi aşağı cihetde taḥmîn edebileceğini tetkîḳ eder. Bunun içün her biri târîḫî maʿlûmâtla aynı uzunluḳda 154 senelik 2.500 Monte Carlo simülasyonu icrâ eder.
Simülasyonlarda 20–40 senelik varyans-nisbeti taḥmînlerinin muntazardan pek daha gürültülü olduğu bulunur. Menbaʿ standard error'ın taḥmîn vasatının taḳrîben %85'i olduğunu bildirir.
| Merḥale | Netîce | Menbaʿ teʾvîli |
|---|---|---|
| Târîḫî kâr VR vasatı | ≈100 baz puan | Ḫâm uzun müddet ölçümü |
| Working teʾsîri taṣḥîḥi | ≈111 baz puan | Simülasyonlarda taḳrîben %8 aşağı cihetli bias |
| Median yaklaşımı | ≈147 baz puan | Simülasyon medianı vasatın taḳrîben %75'i |
| Üst %10'u kesilmiş vasat yaklaşımı | ≈142 baz puan | Kesilmiş vasat tam vasatın taḳrîben %78'i |
| Müellifin ʿamelî ḫulâṣası | \(\sigma_{LT}\approx12\%\) | Taḳrîben 10% ḫâm, 10,5% Working taṣḥîḥli; daha yüksek ḥaḳîḳî ḳıymet maʿḳūldür |
Müellif yüksek ʿadem-i taʿayyün sebebiyle \(\sigma_{LT}^2\)'nin ḳaṭʿî ḳıymetini iddiʿâ etmez; taḳrîben 80–160 baz puan aralığını maʿḳūl görür.
Skewness içün ampirik kontrol
Ḥaḳîḳî senelik S&P tediye nemâsının numûne skewnessı temettülerde −0,57, kârlarda −0,82'dir. Müellif, kısa müddetli mean-reverting unsurların ve Brownian gürültünün müşâhede olunan skewnessı taḫfîf etmesi sebebiyle esâs drift tevzîʿindeki ḥaḳîḳî \(s\)'nin daha menfî olabileceğini müdâfaʿa eder.
Lâkin menbaʿ burada açık bir tenâḳużu dahi bildirir. Ḥaḳîḳî aylık S&P getirilerinin skewnessı −0,37'dir ve model \(s=-3\) civârında aylık ḳıymeti taḳrîben yakalayabilir. Buna muḳābil modelin senelik getiri skewnessı ekseriyâ −1'in altında kalırken ḥaḳîḳî S&P senelik ḳıymeti taḳrîben −0,44'dür. Müellif bu uyumsuzluğu ḥalledemediğini ṣarâḥaten beyân eder.
440 baz puan ERP içün parametre terkîbleri
Menbaʿın esâs simülasyon setinde:
\[ (\sigma_B,\lambda,\gamma)=(0.06,1.0,2) \]
alınır ve vasat:
\[ \langle r_p\rangle=440\text{ baz puan} \]
hedeflenir.
| \(\sigma_{LT}^2\) | Lâzım gelen \(s\) | Teʾvîl |
|---|---|---|
| 110 baz puan | −4,0 | Daha düşük esâs tediye varyansı daha ağır menfî ḳuyruḳ ister |
| 120 baz puan | −3,5 | Esâs tafṣîlâtlı simülasyonda istiʿmâl olunan ḳıymet |
| 130 baz puan | −3,0 | Daha muʿtedil menfî skewness kifâyet eder |
| 157 baz puan | −2,0 | Yüksek esâs uzun müddetli varyansda daha az uç skewness kifâyet eder |
Bu ḥallerin tevlîd ettiği fiyât volatilitesi içün menbaʿ \(RMS(\zeta)=14,8\%\) bildirir. Bu ḳıymet müellifin mürâcaʿat ettiği anʿanevî S&P %15–17 bandının alt ucuna yaḳındır.
Tafṣîlâtlı temsîlî ḥall
Menbaʿ daha tafṣîlâtlı tedḳîḳ içün:
\[ (\sigma_{LT}^2,s,\sigma_B,\lambda,\gamma) = (0.012,-3.5,0.06,1.0,2) \]
parametrelerini intiḫâb eder.
Bu ḥallde yüksek-drift rejimine iʿtimâd ekser zamân pek yüksektir. Stationary distribution içün:
- \(p>0.99\) ihtimâli taḳrîben %50,
- \(p<0.50\) ihtimâli taḳrîben %4,9,
- \(p<0.10\) ihtimâli taḳrîben %1,5'dir.
Buna rağmen bu nâdir şübhe devreleri fiyatlama üzerinde pek büyük teʾsîre mâlikdir.
Şekil 5 — ḳanaʿat, fiyât/tediye nisbeti ve risk primi
Menbaʿın PDF'inin 21. ṣaḥîfesindeki Şekil 5'de ufḳî miḥver yüksek nemâ rejimine ḳanaʿat \(p\)'dir. Sol ʿamûdî miḥver fiyât/tediye nisbeti \(Q\)'yu, ṣağ ʿamûdî miḥver risk primi \(r_p\)'yi baz puan cinsinden gösterir.
\(Q\) taḳrîben 35'den 50'ye yükselir ve vasatı taḳrîben 48'dir. \(p>0.8\) bölgesi zamânın taḳrîben %90'ını iḥtivâ eder; burada log-lineer \(Q\) yaklaşımının uyumu \(R^2=0.999\)'dur.
| Ḳanaʿat \(p\) | \(r_p\) |
|---|---|
| Uçlar \(p\to0\) veya \(p\to1\) | Taḳrîben 72 baz puan taban |
| \(p=0.99\) | 156 baz puan |
| \(p=0.95\) | 692 baz puan |
| \(0.36<p<0.84\) | 2500 baz puanın fevḳinde |
| Zirve | 4000 baz puanın biraz fevḳinde |
Menbaʿın esâs mekanizması burada vâżıḥdır: risk primi, piyasa kötü rejimin ḳaṭʿî olduğuna iʿtikād ederken değil, hangi rejimde bulunduğunu en ziyâde sorguladığı orta bölgede en yüksek derecelere çıḳar.
Şekil 6 — 40 senelik simülasyon
Menbaʿın PDF'inin 22. ṣaḥîfesindeki Şekil 6 aynı modelden tevlîd edilmiş 40 senelik bir \(Q\) ve fiyât volatilitesi \(\zeta\) seyri gösterir. Volatilite 21 günlük müddete tekābül eden üstel ḥareketli vasat varyansın cezriyle tesviye edilmiştir.
Simülasyonda uzun sâkin devreler kısa panik devreleriyle inkıṭâʿa uğrar; taḳdîrler baʿżen sürʿatle düşer ve çoḳ düşüş sürʿatle geri dönerken baʿżıları daha uzun sürer. Volatilite iyi zamânlarda düşük, kötü devrelerde yüksekdir ve bizzat kendisi dahi şedîden mütebeddildir.
Lâkin bu şekil aynı zamânda modelin esâs noḳṣânlarından birini görünür ḳılar. \(p\) ekseriyâ 1'e pek yaḳın olduğundan \(\zeta\), sâkin devrelerde \(\sigma_B\)'ye ḳadar düşebilir. Menbaʿ bu tabanın ḥaḳîḳî S&P'de müşâhede olunan %10'un fevḳindeki tipik volatilite tabanından pek düşük olduğunu ve bunun iki-rejimli modelin bir artefaktı olduğunu ṣarâḥaten bildirir. Müellif daha zengin çok-ḥâlli modellerin bu mesʾeleyi azaltabileceğini ve bunu sonraki tetkîḳe bıraktığını söyler.
Tetkîḳin desteklediği ve desteklemediği netîceler
| Tetkîḳin desteklediği | Tetkîḳin tek başına desteklemediği |
|---|---|
| Düşük müessir ictinâb-ı muḫâṭara ile yüksek ERP muʿayyen bir rasyonel öğrenme modeli dâḫilinde beraber tevlîd olunabilir. | Ḥaḳîḳî piyasa sermâyedârlarının cümlesinde \(\gamma=2\) olduğu netîcesi. |
| Menfî drift skewnessı, ḳanaʿat ʿadem-i taʿayyünü ve endojen iskonto nisbeti şedîd aşırı fiyât volatilitesi tevlîd edebilir. | Bütün târîḫî borsa çöküşlerinin yalñız bu mekanizma ile îżâḥ edildiği netîcesi. |
| Model 400 baz puanın fevḳinde vasatî risk primi ve piyasa-benzeri volatilite kümelenmesi tevlîd edebilir. | Bu modelin müstakbel S&P getirilerini veya buḥrân târîḫlerini öngördüğü netîcesi. |
| Uzun müddetli kâr varyansı standart târîḫî taḥmînlerden daha yüksek olabilir. | Ḥaḳîḳî \(\sigma_{LT}^2\)'nin ḳaṭʿiyyen 140 veya 157 baz puan olduğu netîcesi. |
| İki ʿadedî ḥall algoritması esâsen aynı netîceleri verir. | Model spesifikasyonunun tek doğru iḳtiṣâdî model olduğu netîcesi. |
| Rasyonel öğrenme, davranışsal “irrational exuberance” görünüşüne müşâbih fiyât ḥareketleri tevlîd edebilir. | Davranışsal önyargıların ḥaḳîḳî piyasalarda ehemmiyetsiz veya mevcûd olmadığı netîcesi. |
Ḳavî cihetler
- ERP muʿammâsı ile excess-volatility muʿammâsını tek bir mekanizma taḥtında rabṭ etmesi.
- Risk primini sâbit parametre olarak vermek yerine ḳanaʿat ʿadem-i taʿayyününden endojen tevlîd etmesi.
- Rasyonel öğrenme, nâdir felâketler, fractional Kelly ve zamânla değişen iskonto nisbetini aynı modelde cemʿ etmesi.
- Model ḥallini iki ayrı ʿadedî algoritma ile kontrol etmesi.
- Uzun müddetli varyans taḥmîninin ʿadem-i taʿayyününü 2.500 Monte Carlo simülasyonu ile tetkîḳ etmesi.
- Senelik getiri skewnessı gibi modele uymayan bir bulguyu ṣarâḥaten bildirmesi.
Esâs maḥdûdiyetler
İki ḥâl maḥdûdiyeti: Model nemâ driftini yalñız yüksek ve düşük iki rejime ayırır. Bu sebeble felâket ḫâricde bırakıldığında cârî drift ḥaḳḳında bâḳî ḥaḳîḳî dünya ʿadem-i taʿayyünü ṣunʿî sûretde pek küçük olabilir.
Kısa müddetli mean reversion ḫâricde: Menbaʿ, ḥaḳîḳî tediyelerde büyük mean-reverting unsurlar bulunduğunu ḳabûl eder, lâkin model bunları doğrudan iḥtivâ etmez. Sermâyedârların bunları kalıcı drift ḫaberinden tefrîḳ edebildiği farż olunur.
Yapısal parametre maʿlûmâtı: Sermâyedârların \(\{\mu,\pi,\lambda\}\) yapısal parametrelerini bildiği farż olunur. Ḥaḳîḳî epistemik ʿadem-i taʿayyün daha vâsiʿdir.
\(\gamma\)'nın mürekkeb teʾvîli: \(\gamma\), ṣırf nefsânî ictinâb-ı muḫâṭara ile model ʿadem-i taʿayyününe ḳarşı iḥtiyâṭlı fractional-Kelly küçültmesini birbirinden tefrîḳ etmez.
Varyans taḥmîninin yüksek ʿadem-i taʿayyünü: 154 senelik târîḫî numûne dahi uzun müddetli varyansı dar iʿtimâd aralığıyla taʿyîn içün kifâyetsizdir; simülasyon standard error'ı pek büyüktür.
Skewness uyumsuzluğu: Model aylık getiri skewnessını taḳrîben yakalarken senelik getiri skewnessını ḥaḳîḳî S&P'ye nisbetle aşırı menfî tevlîd edebilir. Menbaʿ bu mesʾeleyi ḥalledilmemiş bırakır.
Simülasyon ≠ taḥmîn: 40 senelik fiyât seyirleri model davranışını gösterir; müstakbel piyasa seyrinin taḥmîni değildir.
Menbaʿ ve Uṣûl Ḫâṭırası
Aṣlî tetkîḳ: Reconciling High Equity Risk Premia with Low Risk Aversion.
Müellif: Kent Osband.
PDF târîḫi: July 2026.
PDF'deki irtibâṭ maʿlûmâtı: kosband@risktick.com.
Müʾessese/afiliasyon: Yüklenen PDF'nin serlevḥa ṣaḥîfesinde müʾessesî afiliasyon beyân olunmamışdır.
Teşekkür: Müellif faydalı mütâlaʿaları içün John Cochrane'a teşekkür eder.
Anaḫtar kelimeler: equity risk premium; drift uncertainty; risk aversion; Kelly criterion; asset pricing.
JEL: G12, D81, D53.
Menbaʿ nevʿi: Naẓarî ve ḥisâbî taḳdîr-i ḳıymet-i emvâl tetkîḳi; târîḫî S&P maʿlûmâtı ve Monte Carlo/model simülasyonları istiʿmâl eder.
Hakemlik vazʿiyeti: PDF'de hakemli mecmûʿa, cild, sayı veya nâşir maʿlûmâtı yokdur. Hakemli nihâʾî mecmûʿa nüshası müstaḳillen taḥḳîḳ olunamamışdır; bu sebeble tetkîḳ Verianla'da hakemli maḳāle olarak taṣnîf edilmemelidir.
DOI: İkinci derece ResearchGate bibliyografik kaydı 10.2139/ssrn.6185899 verir. Aynı DOI'nin resmî SSRN ṣaḥîfesi bu taḥḳîḳ esnâsında erişilebilir arama netîcesi olarak bulunamadığından DOI “ikincil metadata ile doğrulanmış, resmî kayıtla tam teyid edilememiş” statüsünde ṭutulmalıdır.
Târîḫ farḳı: ResearchGate aynı serlevḥa içün January 2026 târîḫini gösterirken yüklenen PDF July 2026 târîḫini taşır. Verianla ʿilmî muḥtevâsı içün yüklenen PDF nüshası source-of-truth olarak istiʿmâl edilmişdir.
Ruhṣat: Yüklenen PDF'de açık Creative Commons veya başka bir yeniden istiʿmâl ruhṣatı beyân olunmamışdır. Tam nüshanın resmî ruhṣatı taḥḳîḳ olunamadığından menbaʿ şekilleri aynen yeniden istiʿmâl olunmamalıdır.
Mâlî destek: Yüklenen PDF'de ayrı bir mâlî destek beyânı yokdur.
Menfaʿat teʿârużu: Yüklenen PDF'de ayrı bir menfaʿat teʿârużu beyânı yokdur. Bu sebeble “menfaʿat teʿârużu yokdur” netîcesi farż olunmamışdır.
Maʿlûmât erişilebilirliği: Ayrı Data Availability ḳısmı yokdur. Târîḫî S&P temettü, kâr ve getiri taḥlîlleri Robert Shiller'ın çevrimiçi maʿlûmât serisine istinâd eder; menbaʿ ayrıca BEA ve Federal Reserve serilerine mürâcaʿat eder.
Esâs uṣûl: CRRA/Merton risk primi çerçevesi; fractional-Kelly teʾvîli; iki ḥâlli stokastik payout-drift modeli; Wonham nevʿi mütemâdî-zamân Bayesian filtering; endojen risk primi ve price-to-payout muvâzene diferansiyel muʿâdelesi; finite-difference numerical solution; log-odds/Lamperti alternatif ḥalli; stationary distribution; Green–Kubo uzun müddetli varyans ḥisâbı; parametre ḥassâsiyeti; 2.500 Monte Carlo simülasyonu.
Esâs ʿilmî netîce: Menbaʿ, \(\gamma\leq2\) derecesindeki müessir ictinâb-ı muḫâṭara taḥtında dahi menfî drift skewnessı, rasyonel öğrenme ve endojen iskonto nisbeti arasındaki feedback kifâyet derecede ḳuvvetli olduğunda vasatî 400 baz puanın fevḳindeki ERP'nin model dâḫilinde tevlîd olunabildiğini gösterir.
Esâs teʾvîl ḥaddi: Bu, yüksek ERP'nin ḥaḳîḳî dünyadaki yegâne mekanizmasının isbâtı değildir. Parametreler ve iki ḥâlli yapı model farżiyyeleridir; müellif dahi baʿżı taḥmînlerin yeniden degerlendirilmesi îcâb etdğini ṣarâḥaten ḳabûl eder.
Görsel yeniden tertîb: Şekil 2'nin uzun müddetli varyans muḳāyesesi, Şekil 3'ün skewness–varyans çarpanı münâsebeti ve Şekil 5'in \(p\)–\(Q\)–\(r_p\) yapısı menbaʿ ḳıymetlerinden veya model muʿâdelelerinden özgün Verianla grafikleri olarak yeniden tertîb olunabilir. Şekil 6'nın tesâdüfî 40 senelik seyri içün random seed verilmediğinden aynen yeniden çizilmemelidir.
Verianla Live: Muʿâdele 8–10 içün Live Equation, belief → valuation → volatility → risk premium feedbacki içün Live Process ve parametrik muḳāyeseler içün Live Compare münâsibdir. ʿİlmî parametreyi kullanıcıya değişdiren simülasyon arayüzü inşâ edilmemelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir