


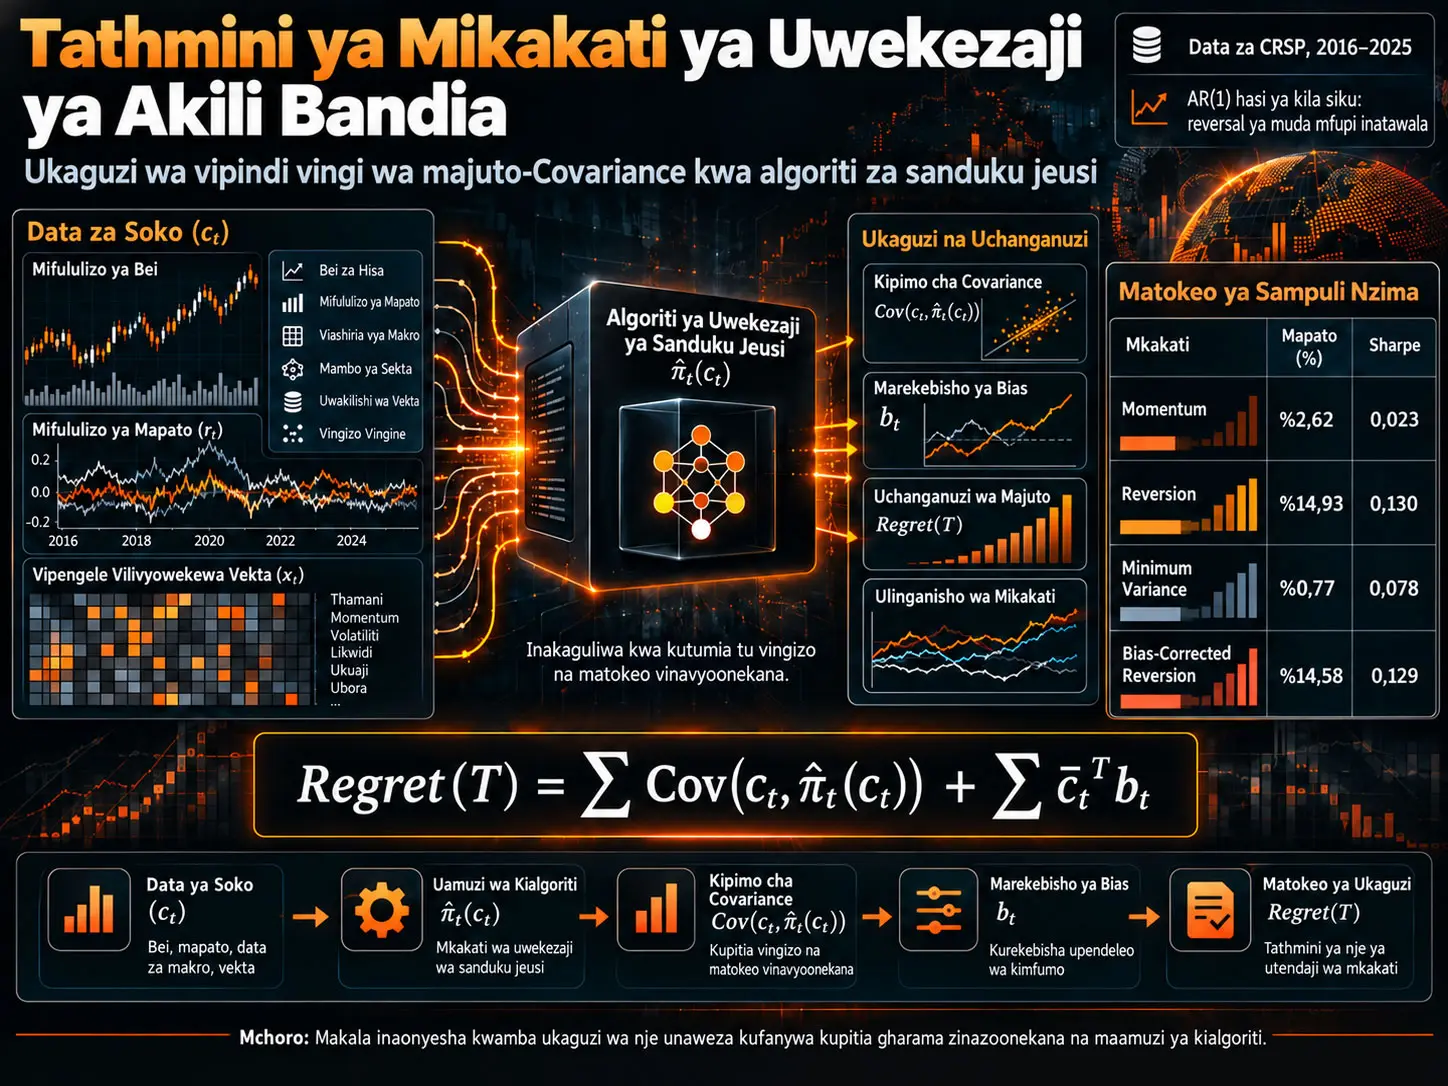
Mgawanyo wa Majuto-Covariance (Regret-Equals-Covariance decomposition) ni mbinu ya ukaguzi wa kialgoriti inayoeleza hasara ya sera ya maamuzi inayobadilika ikilinganishwa na sera ya marejeo iliyo bora zaidi kinadharia kupitia covariance kati ya vekta za gharama zinazoonekana na maamuzi ya algoriti, pamoja na marekebisho ya upendeleo wa sera inapohitajika. Utafiti wa Irene Aldridge unapanua uhusiano huu wa kipindi kimoja hadi mazingira ya upangaji programu badilika wa kistokastiki wa vipindi vingi; unachunguza masharti ambayo chini yake uhusiano kamili au uliorekebishwa hupatikana kwa gharama za i.i.d., migawanyo inayobadilika kwa wakati, upunguzaji wa thamani wa upeo usio na mwisho, michakato ya Markov/AR(1), na portfolios za rolling-window. Matumizi ya kiempiria yanatumia uchunguzi 21.183.373 wa kila siku wa CRSP kati ya 4 Januari 2016–31 Desemba 2025. Katika chanzo, vigawo vya kila siku vya AR(1) ni hasi katika miaka yote iliyochunguzwa, na mkakati rahisi wa reversion unazalisha mapato ya juu kuliko momentum katika sampuli yote. Hata hivyo, utafiti hauwasilishi uhusiano huu wa kiempiria kama ushahidi wa uhakika kwamba momentum husababisha hasara kwa njia ya kisababishi; kwa sababu ya vichanganyaji kama mikromuundo, mfiduo wa vihatarishi na volatility, thamani za regret zinazoweza kuhusishwa na momentum zinafasiriwa kama kikomo cha juu.
Dai kuu la kiutendaji la utafiti ni kwamba ukaguzi wa nje unaweza kufanywa bila kufikia msimbo chanzi au injini ya ndani ya uboreshaji ya algoriti binafsi. Ikiwa mkaguzi anaona vekta ya gharama au mapato iliyotokea kwa wakati \(c_t\) na uamuzi au uzito wa portfolio uliotolewa na algoriti \(\hat{\pi}_t\), anaweza kuunda trajectory estimator kutoka covariance za vipindi; kwa utegemezi wa mfululizo anaweza kukokotoa kipindi cha kujiamini kwa makadirio ya variansi ya aina ya Newey–West yanayostahimili heteroskedasticity na autocorrelation (HAC). Chanzo kinatoa gharama ya kikokotozi ya ukaguzi kamili katika umbo la jumla la matriksi kama \(O(T\cdot nd)\), na usasishaji wa mtandaoni kama \(O(nd)\) kwa kila uchunguzi.
Licha ya kauli “AI Investment Strategies” katika kichwa, sehemu ya kiempiria haijaribu moja kwa moja utabiri wa GPT, LLM au wakala mwingine wa uwekezaji wa akili bandia. Uthibitishaji wa kiempiria unafanywa juu ya kanuni za time-series momentum, reversion, minimum-variance na bias-corrected reversion. Mchango wa utafiti kwa upande wa AI ni hoja kwamba hesabu hiyo hiyo ya ukaguzi inaweza kutumika kwa sera za uwekezaji za AI au za kialgoriti ambazo muundo wake wa ndani hauonekani.
Kwa nini algoriti ya uwekezaji ya sanduku jeusi huleta tatizo la ukaguzi?
Ikiwa haijulikani algoriti ya uwekezaji inatumia modeli gani, inaboresha kazi gani ya lengo, au inazalishaje uzito, uthibitishaji wa jadi wa modeli huwa mgumu. Hata hivyo, mkaguzi wa nje katika hali nyingi huwa na ufikiaji wa taarifa mbili: ingizo za soko zinazoonekana ambazo algoriti hukabiliana nazo na maamuzi inayozalisha.
Utafiti unalenga hasa muundo huu unaoweza kuonekana kutoka nje. Kusudi si kujenga upya msimbo wa ndani wa algoriti, bali kupima kutokana na takwimu zinazoonekana kiasi cha hasara au regret kinachotokana na maamuzi yake ikilinganishwa na sera ya marejeo ya kinadharia.
Algoriti ya Uwekezaji ya Sanduku Jeusi Inawezaje Kukaguliwa Bila Kuona Muundo Wake wa Ndani?
Katika mbinu iliyopendekezwa na chanzo, mkaguzi hufuatilia covariance kati ya vekta ya gharama au mapato ya kipindi \(c_t\) na vekta ya uamuzi inayoonekana ya algoriti \(\hat{\pi}_t(c_t)\); ikiwa wastani wa sera unapotoka kutoka kwenye marejeo bora, huongeza pia marekebisho ya upendeleo wa sera \(b_t\). Kwa hivyo, si lazima kufungua msimbo chanzi au injini binafsi ya uboreshaji ya algoriti ili kufanya ukaguzi.
Tatizo la maamuzi ya kistokastiki la vipindi vingi
Upeo wa upangaji una vipindi \(T\). Katika kila kipindi \(t\):
- Kuna hali \(s_t\) inayofupisha taarifa muhimu kutoka zamani kwa gharama za baadaye.
- Vekta ya gharama \(c_t \in \mathbb{R}^{d}\) huonekana.
- Sera \(\hat{\pi}_t(s_t,c_t)\) huzalisha uamuzi \(z_t \in \mathbb{R}^{n}\).
- Gharama iliyotokea katika kipindi ni \(c_t^{\top}z_t\).
- Hali huhamia kipindi kinachofuata pamoja na uamuzi na mishtuko ya nje.
Sera ya marejeo inayotumiwa katika chanzo si mwekezaji anayejua siku zijazo kikamilifu. Katika kila kipindi inajua vekta ya gharama inayotarajiwa kwa masharti ya hali ya sasa \(\mu_t=E[c_t\mid s_t]\) na kuchagua uamuzi bora kulingana na hiyo:
\[ \pi_t^*(s_t)\in\arg\min_{z\in Z}\mu_t^{\top}z \]
Tofauti hii ni muhimu. Benchmark haijui mishtuko yote ya nasibu itakayotokea baadaye; hutoa tu uamuzi bora kwa kuzingatia muundo wa gharama unaotarajiwa katika hali ya sasa.
Majuto ya vipindi vingi
Chanzo kinafafanua jumla ya majuto ya vipindi vingi kama:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T} \left( E[c_t^{\top}\hat{\pi}_t(s_t,c_t)] - E[\mu_t^{\top}\pi_t^*(s_t)] \right) \]
Kwa kila kipindi, tofauti kati ya gharama halisi inayotarajiwa ya algoriti na gharama ya benchmark bora ya wastani wenye masharti hukokotolewa na kujumlishwa kwa muda.
Utambulisho wa “Regret Equals Covariance” Unamaanisha Nini?
Matokeo ya msingi katika chanzo ni kwamba, gharama zinapokuwa i.i.d. na chini ya sharti la mean-unbiased ambapo uamuzi unaotarajiwa wa algoriti ni sawa na uamuzi bora wa marejeo, jumla ya regret huwa sawa kabisa na jumla ya covariance za vipindi za \(c_t\)–\(\hat{\pi}_t\); ikiwa sera inapotoka kutoka sharti hili la wastani, bias correction huongezwa pia kwenye jumla ya covariance.
Mgawanyo kamili wa covariance katika hali bora
Umbo la msingi linalotumiwa na chanzo kwa gharama za i.i.d. ni:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T} \operatorname{Cov}\!\left(c_t,\hat{\pi}_t(c_t)\right) \]
Sharti muhimu la usawa huu ni:
\[ E[\hat{\pi}_t(c_t)] = \pi^* \]
Yaani algoriti inaweza kutoa maamuzi ya nasibu katika vipindi kimoja kimoja; lakini uamuzi wa wastani lazima ulingane na uamuzi bora wa marejeo wa wastani wenye masharti.
Chanzo kinahusisha sharti hili na kanuni za portfolio za minimum-variance, vidhibiti vya linear-quadratic na aina fulani za sera zinazofanya uboreshaji wa mstari juu ya gharama inayotarajiwa.
Kwa nini covariance ina maana ya kiuchumi?
Ikiwa sera ya uamuzi inaongeza nafasi zenye gharama kubwa zaidi wakati gharama kubwa imetokea, kunaweza kuwa na mwendo chanya wa pamoja kati ya gharama na uamuzi. Kipengele cha covariance hushika ulinganifu huu wa kimfumo.
Kwa hiyo covariance si uhusiano wa jumla wa kitakwimu kati ya vigezo viwili vya nasibu pekee; katika mazingira ya gharama ya mstari yaliyoundwa na utafiti, ni sehemu ya utendaji inayoonekana kutoka nje ambayo hupima jinsi algoriti inavyoitikia hali za soko zenye gharama kubwa.
Marekebisho ya upendeleo wa sera
Sera kama momentum huenda zisilingane na benchmark bora kwa upande wa uamuzi unaotarajiwa. Chanzo kinafafanua upendeleo wa sera kwa kipindi \(t\) kama:
\[ b_t=E[\hat{\pi}_t(c_t)]-\pi_t^* \]
Kisha mgawanyo wa jumla hubadilika kuwa:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T}\operatorname{Cov}(c_t,\hat{\pi}_t(c_t)) + \sum_{t=1}^{T}\bar{c}_t^{\top}b_t \]
na kuchukua umbo hili.
Ikiwa jumla ya pili ni sifuri, jumla ya raw covariance hutoa regret halisi. Ikiwa ni chanya, raw covariance inaweza kukadiria regret chini ya kiwango chake, na ikiwa ni hasi inaweza kuikadiria juu kupita kiasi. Kwa hiyo utafiti unasisitiza hasa kwamba kipimo cha covariance pekee hakipaswi kutumiwa kimakanika katika sera za momentum.
Migawanyo ya gharama inayobadilika kwa wakati
Katika masoko ya fedha, wastani na covariance ya mapato huenda zisiwe thabiti. Katika hali ya non-stationary, chanzo hutumia:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T}\operatorname{Cov}(c_t,\hat{\pi}_t(c_t)) + \Delta_T \]
Ikiwa wastani wa sera wenye masharti unalingana na sera bora katika kila kipindi, \(\Delta_T=0\) na utambulisho wa covariance unakuwa kamili tena.
Upeo usio na mwisho na diskonti
Chini ya sera tuli, gharama za i.i.d. na sharti la mean-unbiased, regret iliyodiskontiwa hutolewa kama:
\[ \operatorname{Regret}_{\gamma}(\hat{\pi}) = \frac{1}{1-\gamma} \operatorname{Cov}(c,\hat{\pi}(c)) \]
hutolewa katika umbo hilo.
Hapa \(\gamma\in(0,1)\) ni kipengele cha diskonti. \(1/(1-\gamma)\) ni upeo fanisi. Katika mifano ya chanzo, kwa \(\gamma=0{,}99\) upeo fanisi ni vipindi 100, na kwa \(\gamma=0{,}95\) ni vipindi 20.
Ujirudiaji wa Bellman
Utafiti unafafanua muundo wa Bellman unaofanana na upangaji programu badilika wa kawaida kwa covariance regret functional:
\[ R_t(s_t) = \operatorname{Cov}(c_t,\hat{\pi}_t(c_t)\mid s_t) + \gamma E[R_{t+1}(s_{t+1})\mid s_t] \]
Lengo la usawa huu si kuunda kitu cha kiuchumi kinachofanana kabisa na Q-function ya kawaida. Ufanano wa kihesabu unaweka msingi wa wazo kwamba miundombinu kama value iteration, policy iteration au fitted-Q inaweza kubadilishwa kwa ufuatiliaji wa regret.
Chanzo kinapotumia sampuli \(K\) za hali inayofuata kwa Monte Carlo, kinatoa uchangamano wa muda wa \(O(T\cdot K\cdot nd)\) kwa Bellman covariance recursion. Katika ukaguzi wa sanduku jeusi ambapo si lazima kuiga hali za baadaye, gharama hii hushuka hadi \(O(T\cdot nd)\).
Michakato ya gharama ya AR(1)
Chanzo kinachunguza utegemezi wa mfululizo kupitia muundo ufuatao:
\[ c_t = A c_{t-1}+\varepsilon_t \]
na kwa sera ya uamuzi ya mstari:
\[ \hat{\pi}(c_t)=Bc_t+b \]
kinatoa fomula ya regret ya vipindi vingi kama:
\[ \operatorname{Regret}^{(T)}(\hat{\pi}) = T\,\operatorname{tr}(B\Sigma_c) - \sum_{t=1}^{T}(T-t)\operatorname{tr}(BA^t\Sigma_c) \]
Kipengele cha pili ni marekebisho ambayo autocovariance ya vipindi tofauti huleta kwenye jumla ya raw per-period covariance.
Ishara katika hali ya mean-reversion
Katika hali ya skala, \(A=\rho\) na \(\rho<0\), mchakato wa gharama ni mean-reverting. Kwa mujibu wa tafsiri ya chanzo, maamuzi ya aina ya contrarian/reversion yanaweza kunufaika na utegemezi huu wa mfululizo na regret ya vipindi vingi hutofautiana na benchmark rahisi ya covariance inayopatikana kwa dhana ya uhuru wa mfululizo.
Tatizo la vipimo katika portfolio za rolling-window
Utafiti unatumia wastani na matriksi ya covariance inayokadiriwa kutoka uchunguzi \(w\) wa mwisho kwa portfolio inayosawazishwa upya kila siku. Daraja la asymptotic linalotolewa kwa estimation-error bias ni:
\[ \|b_t\| = O\!\left(\frac{d}{w}\right) \]
ambapo \(d\) ni kipimo cha mali na \(w\) ni urefu wa rolling-window.
Chanzo kinatenganisha hali tatu za kiutendaji:
| Sharti | Tafsiri ya chanzo |
|---|---|
| \(w \ge 10d\) | \(d/w\le0{,}1\); bias ya raw covariance ni ndogo kwa kiasi. |
| \(d < w < 10d\) | Bias haiwezi kupuuzwa; estimator iliyorekebishwa inapendekezwa. |
| \(w \le d\) | Matriksi ya covariance ya sampuli inaweza kuwa rank-deficient; pseudo-inverse, shrinkage au factor reduction inahitajika. |
Portfolio ya mfano ya kitaasisi katika chanzo ina \(d=100\) mali na \(w=60\) siku. Kwa kuwa hapa \(w<d\), matriksi ya kawaida ya sample covariance haiwezi kugeuzwa na si sahihi kutumia tu fomula ya takriban ya bias \(O(d/w)\) kama kizidishi cha namba.
Mbinu na Matokeo ya Utafiti
Trajectory covariance estimator
Wakati kuna trajectory moja tu iliyoshuhudiwa kutoka kwa algoriti, chanzo kinapendekeza kukadiria jumla ya covariance kwa estimator ifuatayo:
\[ \widehat{C}_T = \sum_{t=1}^{T} (c_t-\bar{c})^{\top} \left(\hat{\pi}_t(c_t)-\bar{\pi}\right) \]
Hapa:
\[ \bar{c}=\frac{1}{T}\sum_{t=1}^{T}c_t, \qquad \bar{\pi}=\frac{1}{T}\sum_{t=1}^{T}\hat{\pi}_t(c_t) \]
ni wastani wa sampuli.
Chanzo kinaweka nadharia ya kikomo cha kati kwa estimator chini ya masharti yanayofaa ya mixing na kinaeleza kuwa variansi ya muda mrefu inaweza kukadiriwa kwa mbinu ya HAC.
Kipindi cha kujiamini cha HAC
Kipindi cha kujiamini kinachotolewa kwa ukubwa wa jumla wa regret/covariance ni:
\[ \left[ \widehat{C}_T - z_{1-\alpha/2}\frac{\widehat{\sigma}_{LRV}}{\sqrt{T}}, \; \widehat{C}_T + z_{1-\alpha/2}\frac{\widehat{\sigma}_{LRV}}{\sqrt{T}} \right] \]
Chanzo kinatoa kama mfano wa implementation katika estimator ya variansi ya Newey–West:
\[ h=\lfloor T^{1/3}\rfloor \]
matumizi ya bandwidth.
Uchangamano wa kikokotozi
| Operesheni | Uchangamano wa muda | Uchangamano wa nafasi |
|---|---|---|
| Exact Bellman covariance recursion | \(O(TKnd)\) | \(O(Tp)\) |
| Ukaguzi wa Bellman wa sanduku jeusi | \(O(Tnd)\) | \(O(p)\) |
| Fitted-Q covariance estimation | \(O(T(Nnd+m^3))\) | \(O(Nm)\) |
| Trajectory covariance estimator | \(O(Tnd)\) | \(O(T(n+d))\) |
| Streaming update | \(O(nd)\) kwa kila uchunguzi | \(O(T^{1/3})\) |
| End-to-end regulatory audit | \(O(Tnd)\) | \(O(T(n+d))\) |
Seti ya data ya kiempiria
Uchambuzi wa kiempiria unatumia data za kila siku za Center for Research in Security Prices (CRSP) kupitia WRDS. Kipindi cha tarehe kilichoelezwa wazi katika chanzo ni 4 Januari 2016–31 Desemba 2025.
| Sifa | Thamani ya chanzo |
|---|---|
| Jumla ya uchunguzi | 21.183.373 |
| Wastani wa mapato ya soko kwa siku | %0,041/siku |
| Mkengeuko sanifu wa mapato ya kila siku | %4,446/siku |
| Uchunguzi wa Expansion | 20.713.594 (%97,8) |
| Uchunguzi wa Contraction | 250.036 (%1,2) |
| Uchunguzi wa Crisis | 219.743 (%1,0) |
Chanzo kiliainisha kando vipindi vidogo vya recession na crisis kwa mwaka 2020. Kipindi cha Crisis kimefafanuliwa kuwa 20 Februari–31 Machi 2020.
Matokeo ya kila siku ya AR(1)
Kwa kila mwaka, kigawo cha AR(1) na makosa sanifu ya Newey–West HAC yalikadiriwa juu ya mapato ya kila siku.
| Kipindi | \(\hat{\rho}\) | HAC SE | t | \(\sigma_c\) ya kila siku (%) |
|---|---|---|---|---|
| 2016 | -0,0542 | 0,0084 | -6,43 | 3,8600 |
| 2017 | -0,0451 | 0,0088 | -5,15 | 3,1548 |
| 2018 | -0,0442 | 0,0070 | -6,29 | 3,5071 |
| 2019 | -0,0286 | 0,0053 | -5,38 | 3,4684 |
| 2020 | -0,0502 | 0,0039 | -12,80 | 5,4563 |
| 2021 | -0,0363 | 0,0037 | -9,82 | 3,7210 |
| 2022 | -0,0036 | 0,0028 | -1,29 | 4,1251 |
| 2023 | -0,0169 | 0,0034 | -5,04 | 5,1337 |
| 2024 | -0,0136 | 0,0069 | -1,97 | 4,9852 |
| 2025 | -0,0243 | 0,0041 | -5,87 | 5,5354 |
| 2020 expansion | -0,0146 | 0,0049 | -2,99 | 4,7250 |
| 2020 contraction | -0,0270 | 0,0113 | -2,38 | 5,3035 |
| 2020 crisis | -0,1436 | 0,0079 | -18,15 | 8,9431 |
Ishara ni hasi katika safu zote. Kigawo hasi chenye nguvu zaidi cha AR(1) ni \(-0{,}1436\) katika sampuli ndogo ya 2020 crisis. Hata hivyo, chanzo hakifasiri utegemezi huu wote hasi wa mfululizo kama “kushindwa kwa momentum pekee”.
Je, Kigawo Hasi cha Kila Siku cha AR(1) Kinathibitisha kwamba Momentum Ina Madhara ya Kisababishi?
Hapana. Ingawa utafiti unapata uhusiano wa kitakwimu kati ya \(\hat{\rho}\) hasi na utendaji mdogo wa mkakati wa momentum, unakubali kwamba mifumo mbadala kama mfiduo wa size/value, bid-ask bounce, mkusanyiko wa volatility, liquidity provision na tofauti kati ya time-series na cross-sectional momentum inaweza kuzalisha autocorrelation hiyo hiyo hasi; kwa sababu hiyo, makadirio ya kiempiria ya regret yanafasiriwa kama kikomo cha juu, si athari safi ya kisababishi ya momentum.
Ukubwa wa kiempiria wa mgawanyo wa regret
Chanzo kinatoa thamani za raw covariance, correction na “true regret” kwa upeo wa siku 21, 63, 126 na 252. Ndani ya mwaka mmoja, bias ya jamaa hubadilika kidogo sana kadiri upeo unavyoongezeka.
| Mwaka | Bias ya jamaa ya siku 21 (%) | Bias ya jamaa ya siku 252 (%) |
|---|---|---|
| 2016 | -4,91 | -5,12 |
| 2017 | -4,12 | -4,30 |
| 2018 | -4,04 | -4,22 |
| 2019 | -2,65 | -2,77 |
| 2020 | -4,56 | -4,76 |
| 2021 | -3,34 | -3,49 |
| 2022 | -0,34 | -0,35 |
| 2023 | -1,58 | -1,65 |
| 2024 | -1,28 | -1,33 |
| 2025 | -2,27 | -2,37 |
Muundo wa ishara katika jedwali unaonyesha kwamba tofauti kati ya raw covariance na bias-corrected regret hubadilika kati ya miaka. Tathmini ya uthabiti ya chanzo yenyewe inafasiri ukubwa huu si kama athari safi ya momentum, bali kama vikomo vya juu vya kihafidhina ambavyo vinaweza pia kubeba athari za mikromuundo na vihatarishi.
Mikakati ya momentum, reversion na minimum-variance
Jaribio la kiempiria la mikakati linategemea ishara ya mapato ya siku iliyotangulia. Ikiwa mapato ya siku iliyotangulia ni chanya, mkakati wa momentum huchukua nafasi ya kununua, huku mkakati wa reversion ukichukua nafasi ya kinyume. Portfolio ya minimum-variance hutumia muundo wa portfolio uliokadiriwa kutoka siku 21 za biashara zilizotangulia. Chanzo pia kinafafanua lahaja ya nne inayotumia marekebisho ya rolling bias kwa mkakati wa reversion.
| Mkakati | Mapato ya kila mwaka ya sampuli yote (%) | Volatility ya kila mwaka (%) | Sharpe |
|---|---|---|---|
| Momentum | 2,62 | 114,81 | 0,023 |
| Reversion | 14,93 | 114,47 | 0,130 |
| Minimum-Variance | 0,77 | 9,91 | 0,078 |
| Bias-Corrected Reversion | 14,58 | 112,98 | 0,129 |
Katika sampuli yote, raw reversion ilizalisha mapato yaliyofanywa ya kila mwaka na uwiano wa Sharpe wa juu kuliko momentum. Chanzo kinaripoti kwamba reversion ilifanya vizuri zaidi kuliko momentum katika miaka 7 kati ya 10.
Kutokulingana kwa ndani ya chanzo kwa 2022
Maandishi ya chanzo yanasema kwamba bias correction iliboresha raw reversion katika 2019 na 2022. Hata hivyo, thamani za 2022 katika Jedwali la 6 ni:
| Mkakati wa 2022 | Mapato ya kila mwaka (%) | Volatility ya kila mwaka (%) | Sharpe |
|---|---|---|---|
| Momentum | -3,02 | 106,31 | -0,028 |
| Reversion | -11,04 | 108,51 | -0,102 |
| Minimum-Variance | 1,04 | 16,77 | 0,062 |
| Bias-Corrected Reversion | -11,11 | 106,66 | -0,104 |
Kwa hiyo, mwaka 2022 lahaja ya bias-corrected inapunguza volatility kwa kiasi fulani, lakini haiboreshi mapato wala uwiano wa Sharpe ikilinganishwa na raw reversion. Maelezo ya Verianla yanategemea thamani hizi zinazoonekana wazi katika jedwali.
Kikomo cha kauli “Significantly outperforms”
Chanzo kinatumia kauli “significantly outperforms” kwa reversion; hata hivyo, hakuna formal hypothesis test, confidence interval au p-value tofauti inayojaribu moja kwa moja tofauti za mapato au Sharpe kati ya mikakati iliyowasilishwa katika Jedwali la 6. Kwa hiyo, katika maandishi ya Verianla kauli salama ni kwamba reversion ilitoa utendaji wa juu katika sampuli iliyochunguzwa; “ubora wenye umuhimu wa kitakwimu” hauchukuliwi kuwa umethibitishwa kivyake.
Cross-sectional na time-series momentum si kitu kimoja
Mkakati wa kiempiria ni ishara ya time-series momentum: ikiwa hisa ilipanda siku iliyotangulia, nunua; ikiwa ilishuka, uza. Cross-sectional momentum hutumia mantiki tofauti ya ugawaji, kama kulinganisha hisa zenyewe kwa zenyewe, kununua kundi la washindi na kuuza kundi la walioshindwa.
Chanzo kinasisitiza tofauti hii hasa. Matokeo ya AR(1) na regret hapa hayapaswi kutumiwa moja kwa moja kama ushahidi wa utendaji wa mifuko ya cross-sectional momentum.
Masuala makuu matano ya uthabiti
| Kichanganyaji | Utaratibu ulioelezwa katika chanzo | Athari inayowezekana kwa \(|\hat{\rho}|\) | Udhibiti uliopendekezwa |
|---|---|---|---|
| Mfiduo wa Size / value | Reversal ya muda mfupi iliyo na nguvu zaidi katika hisa ndogo na za value | Juu | Residual za vihatarishi vya Fama–French |
| Bid-ask bounce | Kelele ya transaction-price kuunda autocorrelation hasi kwa njia ya kimakanika | Juu | Quote midpoint au marekebisho ya bid-ask |
| Volatility clustering | Volatility inayobadilika ya aina ya GARCH kutoa mwonekano wa reversal | Juu | AR(1) juu ya mapato yaliyosanifishwa |
| Tofauti ya cross-sectional / time-series momentum | Kanuni tofauti ya ugawaji kuunda \(b_t\) tofauti | Haijulikani | Uchambuzi tofauti wa cross-sectional decile |
| Liquidity provision / causality | Usawazishaji upya wa market-maker kuunda reversal ya muda mfupi | Juu | Mbinu ya kigezo ala cha nje kama Index reconstitution |
Masuala haya hayaondoi mgawanyo wa kinadharia wa regret; lakini yanafanya chanzo cha kiuchumi cha thamani ya kiempiria ya \(\hat{\rho}\) kutokuwa na uhakika. Hicho ndicho pia kikomo cha hitimisho la utafiti.
Matokeo yanayoungwa mkono na utafiti
- Chini ya sera ya mean-unbiased na dhana zinazofaa za gharama, regret ya vipindi vingi inaweza kupunguzwa hadi jumla ya input-output covariance za vipindi.
- Mean condition inapovunjika, kipengele cha bias ya sera kinaweza kutenganishwa wazi.
- Katika hali ya discounted infinite-horizon, muundo huo huo wa covariance hupimwa kwa kipengele cha upeo fanisi \(1/(1-\gamma)\).
- Katika michakato ya gharama ya AR(1), marekebisho ya ziada yanahitajika kwa covariance kati ya nyakati.
- Katika portfolio za rolling-window, uwiano wa msingi wa vipimo wa estimation bias ni \(d/w\).
- Trajectory covariance estimator inaweza kukokotolewa kwa kutumia tu mfuatano wa \(c_t\) na \(\hat{\pi}_t\) unaoonekana.
- Katika sampuli ya CRSP ya 2016–2025, ishara ya vigawo vyote vya kila siku vya AR(1) vilivyoripotiwa ni hasi.
- Katika jaribio rahisi la mkakati la chanzo, reversion ilitoa mapato na Sharpe ya juu kuliko momentum katika sampuli yote.
Matokeo yasiyoungwa mkono na utafiti
- Utafiti haupimi moja kwa moja utendaji wa uwekezaji wa LLM maalum, robo-advisor au AI trading agent.
- Vigawo hasi vya kila siku vya AR(1) havithibitishi kwamba momentum yenyewe ndiyo chanzo cha kisababishi cha hasara.
- Matokeo ya time-series momentum hayawezi kujumlishwa kiotomatiki kwa mifuko ya cross-sectional momentum.
- Raw covariance si sawa na regret halisi bila marekebisho kwa sera zote.
- Usemi \(O(d/w)\) si hesabu ya moja kwa moja ya asilimia kamili ya bias kwa thamani mahususi za \(d\) na \(w\).
- Kwamba bias-corrected reversion ilizalisha mapato yaliyorekebishwa kwa hatari yaliyo bora kuliko raw reversion katika 2022 hakukungwi mkono na Jedwali la 6.
- Jaribio rasmi la umuhimu kati ya mikakati kwa tofauti ya utendaji wa reversion–momentum halijaripotiwa katika chanzo.
- Haijaonyeshwa kwamba kipimo cha ukaguzi kilichopendekezwa ni kiwango rasmi kilichokubaliwa na mamlaka zote za udhibiti.
Maelezo ya Chanzo na Mbinu
Kichwa kamili cha asili: Evaluating AI Investment Strategies.
Mwandishi: Irene Aldridge.
Tarehe ya PDF: 7 Juni 2026.
Uhusiano wa taasisi katika PDF: Uhusiano wa taasisi haujaelezwa; anwani ya barua pepe ya mwandishi imetolewa.
arXiv: arXiv:2606.08791 [econ.EM].
arXiv DOI: 10.48550/arXiv.2606.08791.
Tarehe ya kuwasilishwa arXiv: 7 Juni 2026.
Maeneo ya mada ya arXiv: Econometrics; Artificial Intelligence; Portfolio Management; Risk Management; Statistical Finance.
SSRN: Abstract ID 6895058.
SSRN DOI: 10.2139/ssrn.6895058.
Tarehe ya kuwasilishwa SSRN: 29 Juni 2026; Date Written: 7 Juni 2026.
Uhusiano wa SSRN: Risk AI Center.
Aina ya chanzo: Preprint ya fedha/econometrics ya kinadharia na kiempiria; utafiti wa ukaguzi wa kialgoriti wa sanduku jeusi na mgawanyo badilika wa regret.
Mapitio ya kitaalamu: Katika uthibitishaji wa sasa, toleo la jarida lililopitiwa na wataalamu halijathibitishwa.
Leseni: Rekodi ya arXiv v1 imeunganishwa na leseni ya CC BY 4.0. Rekodi ya SSRN inasema “All rights reserved. No reuse allowed without permission” kwa toleo lake la jukwaa. Tofauti hii lazima ihifadhiwe katika kiwango cha toleo/jukwaa.
Kitu kikuu cha kinadharia: Regret-Equals-Covariance decomposition ya vipindi vingi.
Ingizo kuu zinazoonekana: Vekta za gharama/mapato \(c_t\) na vekta za maamuzi/portfolio za kialgoriti \(\hat{\pi}_t\).
Benchmark kuu: Chini ya gharama inayotarajiwa \(\mu_t\) yenye masharti ya hali ya sasa, sera bora \(\pi_t^*\).
Bias kuu ya sera: \(b_t=E[\hat{\pi}_t(c_t)]-\pi_t^*\).
Wigo mkuu wa nadharia: Gharama za i.i.d.; migawanyo ya non-stationary; infinite-horizon discounted program; Bellman covariance recursion; time-varying policy bias; michakato ya gharama ya AR(1).
Matumizi ya kinadharia ya kifedha: Rolling-window portfolio rebalancing na mean-reverting execution costs.
Trajectory estimator: Estimator ya trajectory moja inayotegemea covariance; variansi ya muda mrefu ya HAC/Newey–West.
Uchangamano wa kikokotozi: Kwa ukaguzi wa end-to-end wa sanduku jeusi, chanzo kinaripoti uchangamano wa muda wa \(O(T\cdot nd)\) kwa hali ya jumla; usasishaji wa streaming ni \(O(nd)\) kwa kila uchunguzi.
Data ya kiempiria: Data za kila siku za WRDS CRSP.
Kipindi cha kiempiria kinachoungwa mkono: 4 Januari 2016–31 Desemba 2025.
Jumla ya uchunguzi: 21.183.373.
Mikakati ya kiempiria: Time-series momentum, reversion, minimum-variance ya siku 21 na bias-corrected reversion.
Matokeo makuu ya utegemezi wa mfululizo: Vigawo vyote vya kila mwaka vya AR(1) kwa miaka iliyochunguzwa ni hasi; thamani hasi zaidi imeripotiwa katika chanzo kuwa \(-0{,}1436\) katika sampuli ndogo ya 2020 crisis.
Matokeo makuu ya utendaji: Katika sampuli yote, momentum ilitoa mapato ya mwaka ya %2,62 na Sharpe 0,023; reversion %14,93 na 0,130; minimum-variance %0,77 na 0,078; bias-corrected reversion %14,58 na 0,129.
Kikomo cha usababisho: Vihatarishi vya Size/value, bid-ask bounce, volatility clustering, liquidity provision na tofauti za ufafanuzi wa momentum zinaweza kuathiri thamani ya kiempiria ya AR(1). Regret inayoweza kuhusishwa na momentum inafasiriwa na chanzo kama kikomo cha juu.
Kutokulingana kwa ndani ya chanzo 1: Ingawa maandishi ya Theorem 4.2 yanatumia kauli “any Markov policy”, uthibitisho pia unahitaji sharti \(E[\hat{\pi}_t]=\pi^*\). Maandishi ya Verianla yametumia tafsiri yenye masharti inayolingana na sehemu za muhtasari na matokeo ya utafiti.
Kutokulingana kwa ndani ya chanzo 2: Ingawa sampuli ya kiempiria imefafanuliwa kuwa 2016–2025, Sehemu ya 13.2 ina kauli “2008 through 2025”. Maandishi ya Verianla yametumia kipindi cha 2016–2025 pekee kinachoungwa mkono na jedwali la data.
Kutokulingana kwa ndani ya chanzo 3: Ingawa maelezo ya chanzo yanasema bias correction iliboresha reversion katika 2022, Jedwali la 6 linaripoti -%11,04 / -0,102 Sharpe kwa raw reversion na -%11,11 / -0,104 Sharpe kwa bias-corrected.
Tatizo la uhariri ndani ya chanzo: Baadhi ya marejeo mtambuka ya jedwali na theorem yana kutokulingana kwa namba; maelezo ya Verianla yanategemea thamani wazi za majedwali na fomula.
Ufadhili: Hakuna taarifa tofauti ya ufadhili iliyoripotiwa katika PDF.
Mgongano wa maslahi: Hakuna taarifa tofauti ya mgongano wa maslahi iliyoripotiwa katika PDF.
Upatikanaji wa data: PDF inaeleza chanzo cha CRSP/WRDS lakini hairipoti taarifa tofauti ya data wazi/hazina ya data.
Michango ya mwandishi: Kwa kuwa utafiti una mwandishi mmoja, hakuna taarifa tofauti ya michango ya CRediT iliyoripotiwa.
Muundo wa kuona: Chanzo kina hasa milinganyo na majedwali; kwa Verianla, uundaji upya unaofaa zaidi ni michoro asilia ya covariance-regret audit pipeline na taswira za data za ulinganisho wa kiempiria wa CRSP.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *