


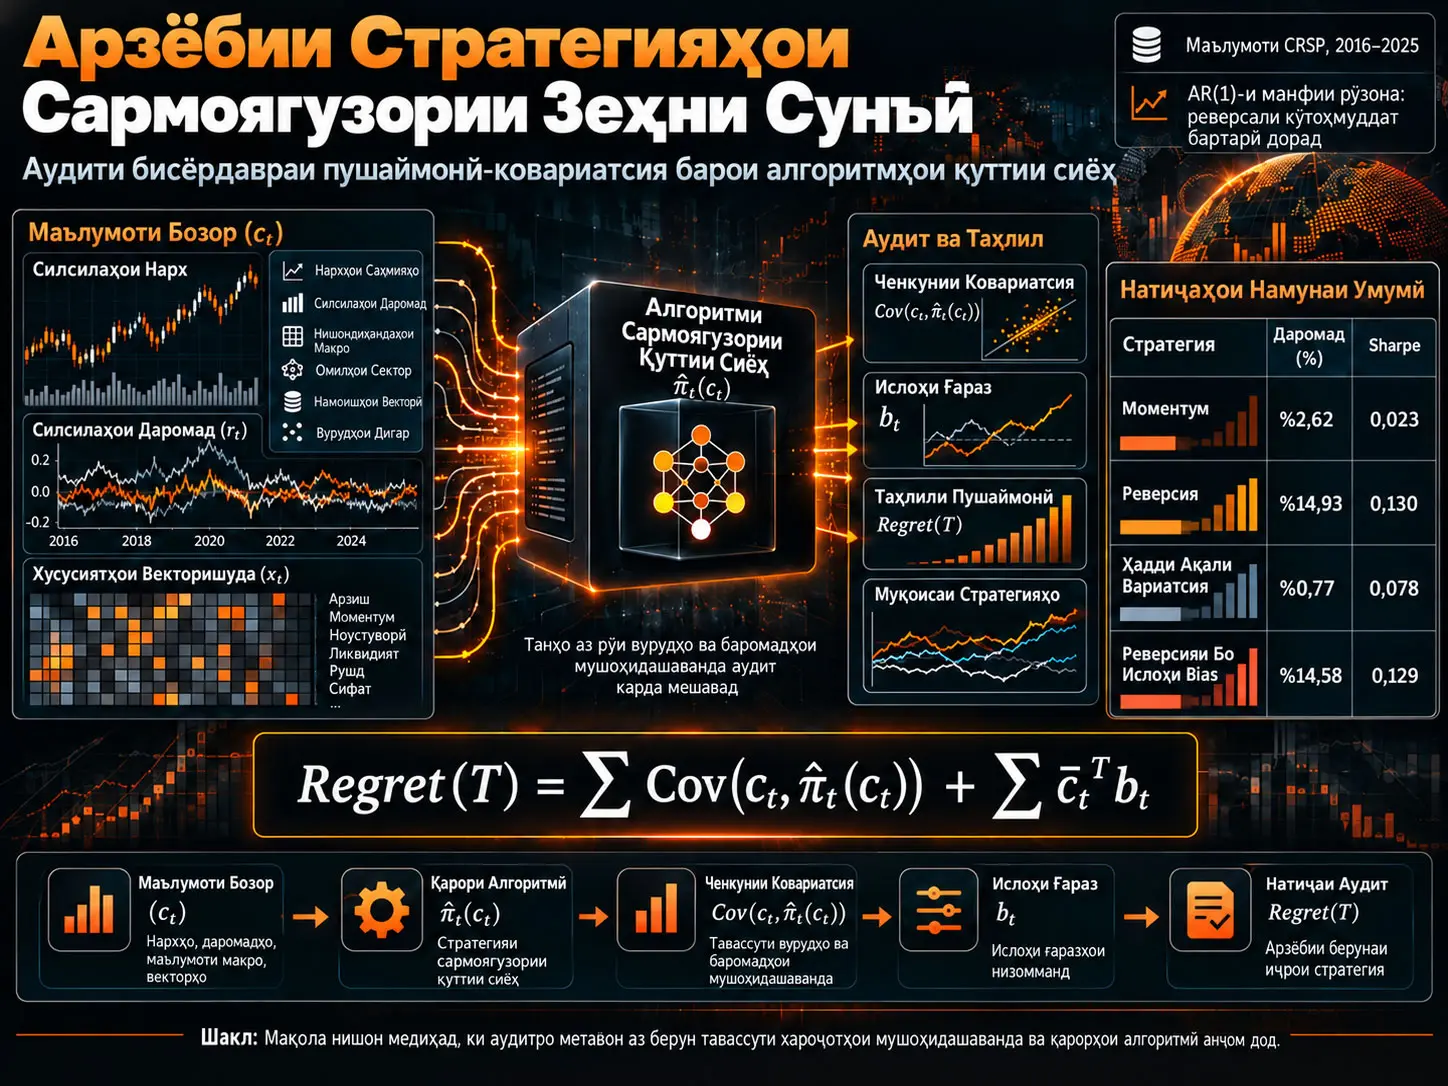
Таҷзияи Пушаймонӣ-Ковариатсия (Regret-Equals-Covariance decomposition) усули аудити алгоритмӣ аст, ки талафоти сиёсати динамикии қароргириро нисбат ба сиёсати истинодии аз ҷиҳати назариявӣ беҳтар тавассути ковариатсияҳои байни векторҳои хароҷоти мушоҳидашаванда ва қарорҳои алгоритм ва, ҳангоми зарурат, ислоҳи ғарази сиёсат ифода мекунад. Кори Irene Aldridge ин робитаи якдавраро ба муҳити барномарезии динамикии стохастикии бисёрдавра васеъ мекунад; он меомӯзад, ки барои хароҷоти i.i.d., тақсимотҳои бо вақт тағйирёбанда, дисконткунии уфуқи беохир, равандҳои Markov/AR(1) ва портфелҳои rolling-window дар кадом шароит робитаи дақиқ ё ислоҳшуда ба даст меояд. Татбиқи эмпирикӣ 21.183.373 мушоҳидаи ҳаррӯзаи CRSP-ро аз 4 январи 2016 то 31 декабри 2025 истифода мебарад. Дар манбаъ коэффисиентҳои ҳаррӯзаи AR(1) дар ҳамаи солҳои таҳқиқшуда манфӣ мебошанд ва стратегияи одии reversion дар намунаи умумӣ нисбат ба momentum даромади баландтар медиҳад. Бо вуҷуди ин, таҳқиқот ин робитаи эмпирикиро ҳамчун далели қатъии он пешниҳод намекунад, ки momentum сабабан талафот меорад; бинобар омилҳои омехтакунанда, аз ҷумла микросохтор, экспозитсияи омилҳо ва волатилӣ, қиматҳои regret-и нисбатдодашаванда ба momentum ҳамчун ҳадди болоӣ шарҳ дода мешаванд.
Даъвои асосии амалии таҳқиқот ин аст, ки аудити беруна метавонад бе дастрасӣ ба коди манбаъ ё муҳаррики дохилии оптимизатсияи алгоритми хусусӣ анҷом дода шавад. Агар аудитор вектори хароҷот ё даромади дар тӯли вақт амалӣшудаи \(c_t\) ва қарор ё вазни портфелии тавлидкардаи алгоритм \(\hat{\pi}_t\)-ро мушоҳида кунад, метавонад аз ковариатсияҳои даврӣ trajectory estimator созад; барои вобастагии силсилавӣ метавонад фосилаи эътимодро бо арзёбии дисперсияи ба гетероскедастикӣ ва автокоррелятсия устувори (HAC) навъи Newey–West ҳисоб кунад. Манбаъ арзиши ҳисоббарории аудити пурраро дар шакли умумии матритсавӣ \(O(T\cdot nd)\), ва навсозии онлайнро барои ҳар мушоҳида \(O(nd)\) медиҳад.
Сарфи назар аз ибораи “AI Investment Strategies” дар унвон, бахши эмпирикӣ пешгӯиҳои GPT, LLM ё ягон агенти дигари сармоягузории зеҳни сунъиро мустақиман намеозмояд. Санҷиши эмпирикӣ бар қоидаҳои time-series momentum, reversion, minimum-variance ва bias-corrected reversion анҷом дода мешавад. Саҳми таҳқиқот аз нигоҳи AI дар он аст, ки он пешниҳод мекунад ҳамин математикаи аудитро ба сиёсатҳои сармоягузории AI ё алгоритмӣ, ки сохтори дохилиашон намоён нест, татбиқ кардан мумкин аст.
Чаро алгоритми сармоягузории қуттии сиёҳ мушкили аудит ба вуҷуд меорад?
Агар маълум набошад, ки алгоритми сармоягузорӣ кадом моделро истифода мебарад, кадом функсияи ҳадафро оптимизатсия мекунад ё вазнҳоро чӣ гуна тавлид мекунад, санҷиши анъанавии модел душвор мешавад. Бо вуҷуди ин, аудитори беруна дар аксари ҳолатҳо ба ду навъи иттилоот дастрасӣ дорад: воридоти бозории мушоҳидашавандае, ки алгоритм бо онҳо рӯ ба рӯ мешавад, ва қарорҳои тавлидкардаи он.
Таҳқиқот маҳз ба ҳамин сохтори аз берун мушоҳидашаванда тамаркуз мекунад. Ҳадаф аз нав сохтани коди дохилии алгоритм нест, балки чен кардани он аст, ки қарорҳои он нисбат ба сиёсати истинодии назариявӣ чӣ қадар талафот ё regret ба вуҷуд меоранд, бо истифода аз оморҳои мушоҳидашаванда.
Алгоритми Сармоягузории Қуттии Сиёҳро Бе Дидани Сохтори Дохилиаш Чӣ Гуна Аудит Кардан Мумкин аст?
Дар равиши пешниҳодкардаи манбаъ аудитор ковариатсияи байни вектори даврии хароҷот ё даромад \(c_t\) ва вектори қарори мушоҳидашавандаи алгоритм \(\hat{\pi}_t(c_t)\)-ро пайгирӣ мекунад; агар миёнаи сиёсат аз истиноди оптималӣ дур шавад, ислоҳи ғарази сиёсат \(b_t\)-ро низ илова мекунад. Ҳамин тавр, барои аудит кушодани коди манбаъ ё муҳаррики хусусии оптимизатсияи алгоритм ҳатмӣ нест.
Масъалаи қароргирии стохастикии бисёрдавра
Уфуқи банақшагирӣ аз \(T\) давра иборат аст. Дар ҳар давраи \(t\):
- Ҳолати \(s_t\) мавҷуд аст, ки иттилои заруриро аз гузашта барои хароҷоти оянда ҷамъбаст мекунад.
- Вектори хароҷот \(c_t \in \mathbb{R}^{d}\) мушоҳида мешавад.
- Сиёсат \(\hat{\pi}_t(s_t,c_t)\) қарори \(z_t \in \mathbb{R}^{n}\)-ро тавлид мекунад.
- Хароҷоти амалишудаи давра \(c_t^{\top}z_t\) мебошад.
- Ҳолат бо қарор ва шокҳои беруна ба давраи навбатӣ мегузарад.
Сиёсати истинодие, ки дар манбаъ истифода мешавад, сармоягузоре нест, ки ояндаро комилан медонад. Он дар ҳар давра вектори хароҷоти интизоршавандаро, ки ба ҳолати ҷорӣ шартӣ аст, \(\mu_t=E[c_t\mid s_t]\), медонад ва мувофиқи он беҳтарин қарорро интихоб мекунад:
\[ \pi_t^*(s_t)\in\arg\min_{z\in Z}\mu_t^{\top}z \]
Ин фарқ муҳим аст. Benchmark ҳамаи шокҳои тасодуфии ояндаро намедонад; он танҳо аз рӯи сохтори хароҷоти интизоршаванда дар ҳолати ҷорӣ қарори оптималӣ медиҳад.
Пушаймонии бисёрдавра
Манбаъ пушаймонии умумии бисёрдавраро чунин таъриф мекунад:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T} \left( E[c_t^{\top}\hat{\pi}_t(s_t,c_t)] - E[\mu_t^{\top}\pi_t^*(s_t)] \right) \]
Барои ҳар давра фарқи байни хароҷоти интизоршавандаи амалишудаи алгоритм ва хароҷоти benchmark-и оптималии шартӣ-миёна ҳисоб карда шуда, дар тӯли вақт ҷамъ мешавад.
Айнияти “Regret Equals Covariance” Чӣ Маъно Дорад?
Натиҷаи асосии манбаъ ин аст, ки вақте хароҷот i.i.d. мебошанд ва дар шарти mean-unbiased қарори интизоршавандаи алгоритм ба қарори оптималии истинодӣ баробар аст, regret-и умумӣ маҳз ба ҷамъи ковариатсияҳои даврии \(c_t\)–\(\hat{\pi}_t\) баробар мешавад; агар сиёсат аз ин шарти миёна дур шавад, ба ҷамъи ковариатсия bias correction низ илова мешавад.
Таҷзияи пурраи ковариатсия дар ҳолати идеалӣ
Шакли асосие, ки манбаъ барои хароҷоти i.i.d. истифода мебарад:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T} \operatorname{Cov}\!\left(c_t,\hat{\pi}_t(c_t)\right) \]
мебошад. Шарти ҳалкунандаи ин баробарӣ:
\[ E[\hat{\pi}_t(c_t)] = \pi^* \]
аст. Яъне алгоритм метавонад дар давраҳои ҷудогона қарорҳои тасодуфӣ тавлид кунад; аммо қарори миёна бояд ба қарори истинодии оптималии шартӣ-миёна мувофиқат кунад.
Манбаъ ин шартро бо қоидаҳои портфели minimum-variance, танзимгарҳои linear-quadratic ва баъзе синфҳои сиёсате мепайвандад, ки бар хароҷоти интизоршаванда оптимизатсияи хаттӣ анҷом медиҳанд.
Чаро ковариатсия маънои иқтисодӣ дорад?
Агар сиёсати қарор ҳангоми амалӣ шудани хароҷоти баланд ба мавқеъҳои гаронтар вазни бештар диҳад, байни хароҷот ва қарор ҳаракати ҳамҷиҳати мусбат ба вуҷуд омада метавонад. Ҳади ковариатсия ин мувофиқати систематикиро мегирад.
Аз ин рӯ, ковариатсия танҳо робитаи умумии омории байни ду тағйирёбандаи тасодуфӣ нест; дар муҳити хаттии хароҷоте, ки таҳқиқот месозад, он ҷузъи натиҷабахшии аз берун мушоҳидашаванда аст, ки чен мекунад алгоритм ба ҳолатҳои гарони бозор чӣ гуна вокуниш нишон медиҳад.
Ислоҳи ғарази сиёсат
Сиёсатҳое монанди momentum метавонанд аз нигоҳи қарори интизоршаванда ба benchmark-и оптималӣ мувофиқат накунанд. Манбаъ ғарази сиёсатро барои давраи \(t\) чунин таъриф мекунад:
\[ b_t=E[\hat{\pi}_t(c_t)]-\pi_t^* \]
Сипас таҷзияи умумӣ ба шакли:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T}\operatorname{Cov}(c_t,\hat{\pi}_t(c_t)) + \sum_{t=1}^{T}\bar{c}_t^{\top}b_t \]
мегузарад.
Агар ҷамъи дуюм сифр бошад, ҷамъи raw covariance regret-и ҳақиқиро медиҳад. Агар мусбат бошад, raw covariance метавонад regret-ро камбаҳо ва агар манфӣ бошад, аз ҳад зиёд баҳо диҳад. Аз ин рӯ, таҳқиқот махсусан таъкид мекунад, ки дар сиёсатҳои momentum танҳо меъёри covariance набояд ба таври механикӣ истифода шавад.
Тақсимотҳои хароҷоти бо вақт тағйирёбанда
Дар бозорҳои молиявӣ миёна ва ковариатсияи даромадҳо метавонанд собит намонанд. Манбаъ дар ҳолати non-stationary шакли:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T}\operatorname{Cov}(c_t,\hat{\pi}_t(c_t)) + \Delta_T \]
ро истифода мебарад. Агар миёнаи шартии сиёсат дар ҳар давра ба сиёсати оптималӣ мувофиқат кунад, \(\Delta_T=0\) мешавад ва айнияти ковариатсия боз пурра мегардад.
Уфуқи беохир ва дисконткунӣ
Дар зери сиёсати статсионарӣ, хароҷоти i.i.d. ва шарти mean-unbiased, regret-и дисконтшуда:
\[ \operatorname{Regret}_{\gamma}(\hat{\pi}) = \frac{1}{1-\gamma} \operatorname{Cov}(c,\hat{\pi}(c)) \]
дода мешавад.
Дар ин ҷо \(\gamma\in(0,1)\) омили дисконт аст. \(1/(1-\gamma)\) уфуқи муассир мебошад. Дар мисолҳои манбаъ барои \(\gamma=0{,}99\) уфуқи муассир 100 давра ва барои \(\gamma=0{,}95\) 20 давра аст.
Рекурсияи Bellman
Таҳқиқот барои covariance regret functional сохтори Bellman-ро, ки ба барномарезии динамикии стандартӣ монанд аст, таъриф мекунад:
\[ R_t(s_t) = \operatorname{Cov}(c_t,\hat{\pi}_t(c_t)\mid s_t) + \gamma E[R_{t+1}(s_{t+1})\mid s_t] \]
Ҳадафи ин баробарӣ сохтани объекти иқтисодии айнан ҳамсон ба Q-function-и классикӣ нест. Монандии математикӣ асос медиҳад, ки зерсохторҳое чун value iteration, policy iteration ё fitted-Q метавонанд барои пайгирии regret мутобиқ карда шаванд.
Манбаъ ҳангоми истифодаи \(K\) намунаи ҳолати навбатӣ бо Monte Carlo барои Bellman covariance recursion мураккабии вақти \(O(T\cdot K\cdot nd)\)-ро медиҳад. Вақте дар аудити қуттии сиёҳ моделсозии ҳолатҳои оянда талаб намешавад, ин хароҷот то \(O(T\cdot nd)\) коҳиш меёбад.
Равандҳои хароҷоти AR(1)
Манбаъ вобастагии силсилавиро тавассути сохтори зерин меомӯзад:
\[ c_t = A c_{t-1}+\varepsilon_t \]
ва барои сиёсати қароргирии хаттӣ:
\[ \hat{\pi}(c_t)=Bc_t+b \]
формулаи regret-и бисёрдавраро:
\[ \operatorname{Regret}^{(T)}(\hat{\pi}) = T\,\operatorname{tr}(B\Sigma_c) - \sum_{t=1}^{T}(T-t)\operatorname{tr}(BA^t\Sigma_c) \]
медиҳад. Ҳади дуюм ислоҳест, ки автоковариатсияи байнидавраӣ ба ҷамъи raw per-period covariance ворид мекунад.
Аломат дар ҳолати mean-reversion
Дар ҳолати скалярӣ, вақте \(A=\rho\) ва \(\rho<0\), раванди хароҷот mean-reverting мебошад. Тибқи тафсири манбаъ, қарорҳои навъи contrarian/reversion метавонанд аз ин вобастагии силсилавӣ истифода баранд ва regret-и бисёрдавра аз benchmark-и одии ковариатсия, ки бо фарзияи мустақилияти силсилавӣ ба даст меояд, фарқ мекунад.
Мушкилоти андоза дар портфелҳои rolling-window
Таҳқиқот барои портфеле, ки ҳар рӯз аз нав мувозинат карда мешавад, миёна ва матритсаи ковариатсияи аз \(w\) мушоҳидаи охир арзёбишударо истифода мебарад. Тартиби асимптотикии барои estimation-error bias додашуда:
\[ \|b_t\| = O\!\left(\frac{d}{w}\right) \]
аст, ки дар ин ҷо \(d\) андозаи дороиҳо ва \(w\) дарозии rolling-window мебошад.
Манбаъ се реҷаи амалиро ҷудо мекунад:
| Шарт | Тафсири манбаъ |
|---|---|
| \(w \ge 10d\) | \(d/w\le0{,}1\); bias-и raw covariance нисбатан хурд аст. |
| \(d < w < 10d\) | Bias-ро нодида гирифтан мумкин нест; estimator-и ислоҳшуда афзал аст. |
| \(w \le d\) | Матритсаи ковариатсияи интихобӣ метавонад rank-deficient бошад; pseudo-inverse, shrinkage ё factor reduction лозим аст. |
Портфели намунавии институтсионалии манбаъ \(d=100\) дороӣ ва \(w=60\) рӯз аст. Азбаски дар ин ҷо \(w<d\), матритсаи стандартии sample covariance баръаксшаванда нест ва истифодаи танҳо формулаи тахминии bias \(O(d/w)\) ҳамчун зарбкунандаи ададӣ дуруст нест.
Усул ва Натиҷаҳои Таҳқиқот
Trajectory covariance estimator
Вақте аз алгоритм танҳо як траекторияи мушоҳидашуда мавҷуд аст, манбаъ пешниҳод мекунад ҷамъи covariance бо estimator-и зерин арзёбӣ шавад:
\[ \widehat{C}_T = \sum_{t=1}^{T} (c_t-\bar{c})^{\top} \left(\hat{\pi}_t(c_t)-\bar{\pi}\right) \]
Дар ин ҷо:
\[ \bar{c}=\frac{1}{T}\sum_{t=1}^{T}c_t, \qquad \bar{\pi}=\frac{1}{T}\sum_{t=1}^{T}\hat{\pi}_t(c_t) \]
миёнаҳои интихобӣ мебошанд.
Манбаъ дар шароити мувофиқи mixing барои estimator теоремаи ҳадди марказиро муқаррар мекунад ва қайд менамояд, ки дисперсияи дарозмуддатро метавон бо усули HAC арзёбӣ кард.
Фосилаи эътимоди HAC
Фосилаи эътимод барои бузургии умумии regret/covariance:
\[ \left[ \widehat{C}_T - z_{1-\alpha/2}\frac{\widehat{\sigma}_{LRV}}{\sqrt{T}}, \; \widehat{C}_T + z_{1-\alpha/2}\frac{\widehat{\sigma}_{LRV}}{\sqrt{T}} \right] \]
мебошад. Манбаъ ҳамчун implementation-и намунавӣ дар estimator-и дисперсияи Newey–West:
\[ h=\lfloor T^{1/3}\rfloor \]
истифодаи bandwidth-ро медиҳад.
Мураккабии ҳисоббарорӣ
| Амалиёт | Мураккабии вақт | Мураккабии фазо |
|---|---|---|
| Exact Bellman covariance recursion | \(O(TKnd)\) | \(O(Tp)\) |
| Аудити Bellman-и қуттии сиёҳ | \(O(Tnd)\) | \(O(p)\) |
| Fitted-Q covariance estimation | \(O(T(Nnd+m^3))\) | \(O(Nm)\) |
| Trajectory covariance estimator | \(O(Tnd)\) | \(O(T(n+d))\) |
| Streaming update | Барои ҳар мушоҳида \(O(nd)\) | \(O(T^{1/3})\) |
| End-to-end regulatory audit | \(O(Tnd)\) | \(O(T(n+d))\) |
Маҷмуаи додаҳои эмпирикӣ
Таҳлили эмпирикӣ додаҳои ҳаррӯзаи Center for Research in Security Prices (CRSP)-ро тавассути WRDS истифода мебарад. Диапазони санаи равшани манбаъ 4 январи 2016–31 декабри 2025 аст.
| Хусусият | Қимати манбаъ |
|---|---|
| Шумораи умумии мушоҳидаҳо | 21.183.373 |
| Миёнаи даромади ҳаррӯзаи бозор | %0,041/рӯз |
| Инҳирофи стандартии даромади ҳаррӯза | %4,446/рӯз |
| Мушоҳидаҳои Expansion | 20.713.594 (%97,8) |
| Мушоҳидаҳои Contraction | 250.036 (%1,2) |
| Мушоҳидаҳои Crisis | 219.743 (%1,0) |
Манбаъ барои соли 2020 зердавраҳои recession ва crisis-ро алоҳида гурӯҳбандӣ кардааст. Давраи Crisis аз 20 феврал то 31 марти 2020 муайян шудааст.
Натиҷаҳои ҳаррӯзаи AR(1)
Барои ҳар сол коэффисиенти AR(1) ва хатогиҳои стандартии Newey–West HAC бар даромадҳои ҳаррӯза арзёбӣ шудаанд.
| Давра | \(\hat{\rho}\) | HAC SE | t | \(\sigma_c\)-и ҳаррӯза (%) |
|---|---|---|---|---|
| 2016 | -0,0542 | 0,0084 | -6,43 | 3,8600 |
| 2017 | -0,0451 | 0,0088 | -5,15 | 3,1548 |
| 2018 | -0,0442 | 0,0070 | -6,29 | 3,5071 |
| 2019 | -0,0286 | 0,0053 | -5,38 | 3,4684 |
| 2020 | -0,0502 | 0,0039 | -12,80 | 5,4563 |
| 2021 | -0,0363 | 0,0037 | -9,82 | 3,7210 |
| 2022 | -0,0036 | 0,0028 | -1,29 | 4,1251 |
| 2023 | -0,0169 | 0,0034 | -5,04 | 5,1337 |
| 2024 | -0,0136 | 0,0069 | -1,97 | 4,9852 |
| 2025 | -0,0243 | 0,0041 | -5,87 | 5,5354 |
| 2020 expansion | -0,0146 | 0,0049 | -2,99 | 4,7250 |
| 2020 contraction | -0,0270 | 0,0113 | -2,38 | 5,3035 |
| 2020 crisis | -0,1436 | 0,0079 | -18,15 | 8,9431 |
Аломат дар ҳамаи сатрҳо манфӣ аст. Қавитарин коэффисиенти манфии AR(1) дар зернамунаи 2020 crisis \(-0{,}1436\) мебошад. Бо вуҷуди ин, манбаъ ҳамаи ин вобастагии силсилавии манфиро ҳамчун “нокомии холиси momentum” шарҳ намедиҳад.
Оё Коэффисиенти Манфии Ҳаррӯзаи AR(1) Исбот Мекунад, ки Momentum Сабабан Зараровар аст?
Не. Гарчанде таҳқиқот байни \(\hat{\rho}\)-и манфӣ ва натиҷаи пасти стратегияи momentum робитаи оморӣ меёбад, он эътироф мекунад, ки механизмҳои алтернативӣ, аз ҷумла экспозитсияи size/value, bid-ask bounce, кластербандии волатилӣ, liquidity provision ва фарқи байни time-series ва cross-sectional momentum метавонанд ҳамон коррелятсияи силсилавии манфиро ба вуҷуд оранд; аз ин рӯ, арзёбиҳои эмпирикии regret ҳамчун ҳадди болоӣ тафсир мешаванд, на ҳамчун таъсири сабабии холиси momentum.
Бузургии эмпирикии таҷзияи regret
Манбаъ барои уфуқҳои 21, 63, 126 ва 252-рӯза қиматҳои raw covariance, correction ва “true regret”-ро медиҳад. Дар дохили ҳамон сол bias-и нисбӣ бо зиёд шудани уфуқ хеле кам тағйир меёбад.
| Сол | Bias-и нисбии 21-рӯза (%) | Bias-и нисбии 252-рӯза (%) |
|---|---|---|
| 2016 | -4,91 | -5,12 |
| 2017 | -4,12 | -4,30 |
| 2018 | -4,04 | -4,22 |
| 2019 | -2,65 | -2,77 |
| 2020 | -4,56 | -4,76 |
| 2021 | -3,34 | -3,49 |
| 2022 | -0,34 | -0,35 |
| 2023 | -1,58 | -1,65 |
| 2024 | -1,28 | -1,33 |
| 2025 | -2,27 | -2,37 |
Сохтори аломатҳо дар ҷадвал нишон медиҳад, ки фарқи байни raw covariance ва bias-corrected regret аз сол ба сол тағйир меёбад. Арзёбии устувории худи манбаъ ин бузургиҳоро на ҳамчун таъсири холиси momentum, балки ҳамчун ҳаддҳои болоии муҳофизакорона шарҳ медиҳад, ки метавонанд таъсири микросохтор ва омилҳоро низ дар бар гиранд.
Стратегияҳои momentum, reversion ва minimum-variance
Санҷиши эмпирикии стратегия ба аломати даромади рӯзи қаблӣ асос меёбад. Агар даромади рӯзи қаблӣ мусбат бошад, стратегияи momentum мавқеи харид мегирад, дар ҳоле ки стратегияи reversion мавқеи муқобил мегирад. Портфели minimum-variance сохтори портфелеро истифода мебарад, ки аз 21 рӯзи савдои қаблӣ арзёбӣ шудааст. Манбаъ инчунин варианти чорумро муайян мекунад, ки ба стратегияи reversion ислоҳи rolling bias татбиқ мекунад.
| Стратегия | Даромади солонаи тамоми намуна (%) | Волатилии солона (%) | Sharpe |
|---|---|---|---|
| Momentum | 2,62 | 114,81 | 0,023 |
| Reversion | 14,93 | 114,47 | 0,130 |
| Minimum-Variance | 0,77 | 9,91 | 0,078 |
| Bias-Corrected Reversion | 14,58 | 112,98 | 0,129 |
Дар тамоми намуна raw reversion нисбат ба momentum даромади солонашуда ва таносуби Sharpe-и баландтар додааст. Манбаъ гузориш медиҳад, ки reversion дар 7 соли аз 10 сол нисбат ба momentum натиҷаи баландтар нишон додааст.
Номувофиқии дохилиманбаъии соли 2022
Матни манбаъ мегӯяд, ки bias correction raw reversion-ро дар солҳои 2019 ва 2022 беҳтар кардааст. Аммо қиматҳои соли 2022 дар Ҷадвали 6 чунинанд:
| Стратегияи 2022 | Даромади солона (%) | Волатилии солона (%) | Sharpe |
|---|---|---|---|
| Momentum | -3,02 | 106,31 | -0,028 |
| Reversion | -11,04 | 108,51 | -0,102 |
| Minimum-Variance | 1,04 | 16,77 | 0,062 |
| Bias-Corrected Reversion | -11,11 | 106,66 | -0,104 |
Ҳамин тавр, дар соли 2022 варианти bias-corrected, гарчанде волатилиро андаке коҳиш медиҳад, даромад ва таносуби Sharpe-ро нисбат ба raw reversion беҳтар намекунад. Баёни Verianla қиматҳои ошкоро намоёни ҷадвалро асос мегирад.
Ҳадди ибораи “Significantly outperforms”
Манбаъ барои reversion ибораи “significantly outperforms”-ро истифода мебарад; аммо formal hypothesis test, confidence interval ё p-қимати алоҳидае, ки фарқи даромад ё Sharpe-и стратегияҳоро бар зидди ҳам месанҷад, дар Ҷадвали 6 гузориш нашудааст. Аз ин рӯ, дар матни Verianla ифодаи эҳтиёткорона ин аст, ки reversion дар намунаи мушоҳидашуда натиҷаи баландтар додааст; “бартарии аз ҷиҳати оморӣ аҳамиятнок” алоҳида исботшуда ҳисобида намешавад.
Cross-sectional ва time-series momentum як чиз нестанд
Стратегияи эмпирикӣ сигнали time-series momentum аст: агар саҳмия рӯзи қаблӣ боло рафта бошад, бихар; агар поён рафта бошад, бифурӯш. Cross-sectional momentum бошад, мантиқи дигари тақсимотро истифода мебарад, масалан муқоисаи саҳмияҳо бо ҳам ва харидани гурӯҳи ғолибу фурӯхтани гурӯҳи мағлуб.
Манбаъ ин фарқро махсус таъкид мекунад. Натиҷаҳои AR(1) ва regret дар ин ҷо набояд мустақиман ҳамчун далел барои натиҷабахшии фондҳои cross-sectional momentum истифода шаванд.
Панҷ масъалаи асосии устуворӣ
| Омили омехтакунанда | Механизми зикршуда дар манбаъ | Таъсири эҳтимолӣ ба \(|\hat{\rho}|\) | Назорати пешниҳодшуда |
|---|---|---|---|
| Экспозитсияи Size / value | Reversal-и кӯтоҳмуддати қавитар дар саҳмияҳои хурд ва value | Боло | Residual-ҳои омилҳои Fama–French |
| Bid-ask bounce | Садои transaction-price ба таври механикӣ коррелятсияи силсилавии манфӣ эҷод мекунад | Боло | Quote midpoint ё ислоҳи bid-ask |
| Volatility clustering | Волатилии тағйирёбандаи навъи GARCH намуди reversal ба вуҷуд меорад | Боло | AR(1) бар даромадҳои стандартизатсияшуда |
| Фарқи cross-sectional / time-series momentum | Қоидаи дигари тақсимот \(b_t\)-и дигар ба вуҷуд меорад | Номуайян | Таҳлили алоҳидаи cross-sectional decile |
| Liquidity provision / causality | Азнавмувозинаткунии market-maker reversal-и кӯтоҳмуддат ба вуҷуд меорад | Боло | Равиши тағйирёбандаи инструменталии беруна, мисли Index reconstitution |
Ин масъалаҳо таҷзияи назариявии regret-ро аз байн намебаранд; аммо манбаи иқтисодии қимати эмпирикии \(\hat{\rho}\)-ро номуайян мекунанд. Ҳадди натиҷагирии худи таҳқиқот низ ҳамин аст.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар зери сиёсати mean-unbiased ва фарзияҳои мувофиқи хароҷот, regret-и бисёрдавра метавонад ба ҷамъи даврии input-output covariance коҳиш дода шавад.
- Вақте mean condition вайрон мешавад, ҳади bias-и сиёсат метавонад ба таври ошкоро ҷудо карда шавад.
- Дар ҳолати discounted infinite-horizon ҳамон сохтори covariance бо омили уфуқи муассири \(1/(1-\gamma)\) миқёсбандӣ мешавад.
- Дар равандҳои хароҷоти AR(1) барои covariance-и байнивақтӣ ислоҳи иловагӣ лозим аст.
- Дар портфелҳои rolling-window таносуби асосии андозаи estimation bias \(d/w\) мебошад.
- Trajectory covariance estimator метавонад танҳо аз пайдарпаии мушоҳидашавандаи \(c_t\) ва \(\hat{\pi}_t\) ҳисоб карда шавад.
- Дар намунаи CRSP-и 2016–2025 аломати ҳамаи коэффисиентҳои гузоришшудаи ҳаррӯзаи AR(1) манфӣ аст.
- Дар санҷиши одии стратегияи манбаъ reversion дар тамоми намуна нисбат ба momentum даромад ва Sharpe-и баландтар додааст.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Таҳқиқот натиҷабахшии сармоягузории ягон LLM, robo-advisor ё AI trading agent-и мушаххасро мустақиман намесанҷад.
- Коэффисиентҳои манфии ҳаррӯзаи AR(1) исбот намекунанд, ки momentum худ аз худ манбаи сабабии талафот аст.
- Натиҷаҳои time-series momentum-ро ба фондҳои cross-sectional momentum ба таври автоматӣ умумӣ кардан мумкин нест.
- Raw covariance барои ҳамаи сиёсатҳо бе ислоҳ ба regret-и ҳақиқӣ баробар нест.
- Ифодаи \(O(d/w)\) барои қиматҳои мушаххаси \(d\) ва \(w\) ҳисоби дақиқи мустақими фоизии bias нест.
- Он ки дар соли 2022 bias-corrected reversion нисбат ба raw reversion даромади беҳтари бо хавф тасҳеҳшуда додааст, аз ҷониби Ҷадвали 6 дастгирӣ намешавад.
- Санҷиши формалии аҳамиятнокии байни стратегияҳо барои фарқи натиҷабахшии reversion–momentum дар манбаъ гузориш нашудааст.
- Нишон дода нашудааст, ки меъёри пешниҳодшудаи аудит стандарти расмии қабулкардаи ҳамаи мақомоти танзимкунанда аст.
Ёддошт оид ба Манбаъ ва Усул
Унвони пурраи аслӣ: Evaluating AI Investment Strategies.
Муаллиф: Irene Aldridge.
Санаи PDF: 7 июни 2026.
Аффилиатсия дар PDF: Аффилиатсияи институтсионалӣ зикр нашудааст; суроғаи почтаи электронии муаллиф оварда шудааст.
arXiv: arXiv:2606.08791 [econ.EM].
arXiv DOI: 10.48550/arXiv.2606.08791.
Санаи ирсол ба arXiv: 7 июни 2026.
Соҳаҳои мавзӯии arXiv: Econometrics; Artificial Intelligence; Portfolio Management; Risk Management; Statistical Finance.
SSRN: Abstract ID 6895058.
SSRN DOI: 10.2139/ssrn.6895058.
Санаи ирсол ба SSRN: 29 июни 2026; Date Written: 7 июни 2026.
Аффилиатсияи SSRN: Risk AI Center.
Навъи манбаъ: Preprint-и назариявӣ ва эмпирикии молия/econometrics; таҳқиқи аудити алгоритмии қуттии сиёҳ ва таҷзияи динамикии regret.
Ҳакамӣ: Дар санҷиши ҷорӣ версияи маҷаллаи аз баррасии ҳамтоён гузашта тасдиқ нашудааст.
Иҷозатнома: Сабти arXiv v1 ба иҷозатномаи CC BY 4.0 пайваст аст. Сабти SSRN барои версияи платформавии худ иттилои “All rights reserved. No reuse allowed without permission”-ро медиҳад. Ин фарқ бояд дар сатҳи версия/платформа нигоҳ дошта шавад.
Объекти асосии назариявӣ: Regret-Equals-Covariance decomposition-и бисёрдавра.
Воридоти асосии мушоҳидашаванда: Векторҳои хароҷот/даромад \(c_t\) ва векторҳои қарор/портфели алгоритмӣ \(\hat{\pi}_t\).
Benchmark-и асосӣ: Зери хароҷоти интизоршавандаи \(\mu_t\), ки ба ҳолати ҷорӣ шартӣ аст, сиёсати оптималии \(\pi_t^*\).
Bias-и асосии сиёсат: \(b_t=E[\hat{\pi}_t(c_t)]-\pi_t^*\).
Доираи асосии назария: Хароҷоти i.i.d.; тақсимотҳои non-stationary; infinite-horizon discounted program; Bellman covariance recursion; time-varying policy bias; равандҳои хароҷоти AR(1).
Татбиқҳои назариявии молиявӣ: Rolling-window portfolio rebalancing ва mean-reverting execution costs.
Trajectory estimator: Estimator-и як-траекторияи асосёфта ба ковариатсия; дисперсияи дарозмуддати HAC/Newey–West.
Мураккабии ҳисоббарорӣ: Барои аудити end-to-end-и қуттии сиёҳ манбаъ дар ҳолати умумӣ мураккабии вақти \(O(T\cdot nd)\)-ро гузориш медиҳад; навсозии streaming барои ҳар мушоҳида \(O(nd)\) аст.
Додаҳои эмпирикӣ: Додаҳои ҳаррӯзаи WRDS CRSP.
Давраи эмпирикии дастгиришуда: 4 январи 2016–31 декабри 2025.
Шумораи умумии мушоҳидаҳо: 21.183.373.
Стратегияҳои эмпирикӣ: Time-series momentum, reversion, minimum-variance-и 21-рӯза ва bias-corrected reversion.
Натиҷаи асосии вобастагии силсилавӣ: Ҳамаи коэффисиентҳои солонаи AR(1) барои солҳои таҳқиқшуда манфӣ мебошанд; манфитарин қимат дар манбаъ барои зернамунаи 2020 crisis ҳамчун \(-0{,}1436\) гузориш шудааст.
Натиҷаи асосии натиҷабахшӣ: Дар тамоми намуна momentum даромади солонаи %2,62 ва Sharpe-и 0,023; reversion %14,93 ва 0,130; minimum-variance %0,77 ва 0,078; bias-corrected reversion %14,58 ва 0,129 додааст.
Ҳадди сабабият: Омилҳои Size/value, bid-ask bounce, volatility clustering, liquidity provision ва фарқҳои таърифи momentum метавонанд ба қимати эмпирикии AR(1) таъсир расонанд. Regret-и нисбатдодашаванда ба momentum аз ҷониби манбаъ ҳамчун ҳадди болоӣ шарҳ дода мешавад.
Номувофиқии дохилиманбаъӣ 1: Дар ҳоле ки матни Theorem 4.2 ибораи “any Markov policy”-ро истифода мебарад, исбот шарти иловагии \(E[\hat{\pi}_t]=\pi^*\)-ро талаб мекунад. Матни Verianla тафсири шартиро истифода кардааст, ки бо бахшҳои хулоса ва натиҷаҳои таҳқиқот мувофиқ аст.
Номувофиқии дохилиманбаъӣ 2: Гарчанде намунаи эмпирикӣ ҳамчун 2016–2025 муайян шудааст, дар Бахши 13.2 ибораи “2008 through 2025” мавҷуд аст. Матни Verianla танҳо давраи 2016–2025-ро истифода кардааст, ки ҷадвали додаҳо дастгирӣ мекунад.
Номувофиқии дохилиманбаъӣ 3: Дар ҳоле ки баёни манбаъ мегӯяд bias correction reversion-ро дар соли 2022 беҳтар кардааст, Ҷадвали 6 барои raw reversion -%11,04 / -0,102 Sharpe ва барои bias-corrected -%11,11 / -0,104 Sharpe гузориш медиҳад.
Масъалаи таҳририи дохилиманбаъӣ: Дар баъзе истинодҳои салибии ҷадвалҳо ва теоремаҳо номувофиқии рақамгузорӣ дида мешавад; дар баёни Verianla қиматҳои ошкори ҷадвал ва формулаҳо асос гирифта шудаанд.
Маблағгузорӣ: Дар PDF изҳороти алоҳидаи маблағгузорӣ гузориш нашудааст.
Бархӯрди манфиатҳо: Дар PDF изҳороти алоҳидаи бархӯрди манфиатҳо гузориш нашудааст.
Дастрасии додаҳо: PDF манбаи CRSP/WRDS-ро муайян мекунад, аммо изҳороти алоҳидаи додаҳои кушода/махзанро гузориш намекунад.
Саҳмҳои муаллиф: Азбаски таҳқиқот якмуаллифӣ аст, изҳороти алоҳидаи саҳмгузории CRediT гузориш нашудааст.
Сохтори визуалӣ: Манбаъ асосан аз муодилаҳо ва ҷадвалҳо иборат аст; барои Verianla бозсозии мувофиқтарин схемаҳои аслии covariance-regret audit pipeline ва визуалҳои додаҳои муқоисаҳои эмпирикии CRSP мебошанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд