


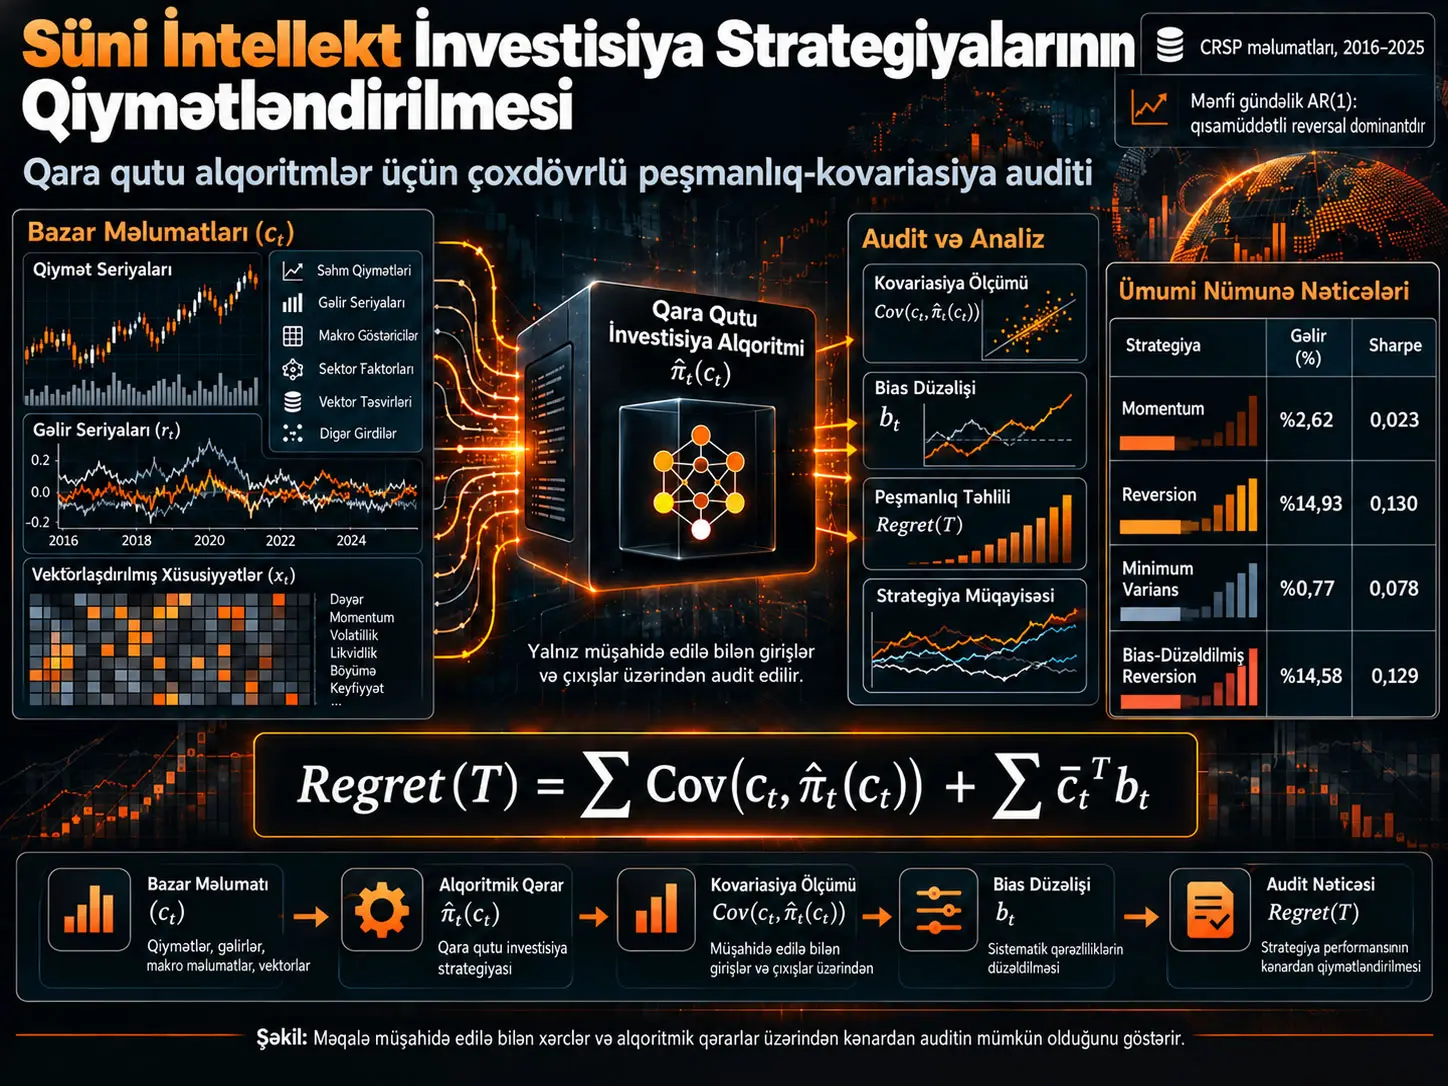
Peşmanlıq-Kovariasiya ayrışdırması (Regret-Equals-Covariance decomposition), dinamik qərar siyasətinin nəzəri cəhətdən daha yaxşı istinad siyasətinə nisbətən itkisini müşahidə edilə bilən xərc vektorları ilə alqoritmin qərarları arasındakı kovariasiyalar və lazım gəldikdə siyasət qərəzinin düzəldilməsi vasitəsilə ifadə edən alqoritmik audit üsuludur. Irene Aldridge-in işi bu birdövrlü əlaqəni çoxdövrlü stoxastik dinamik proqramlaşdırma mühitinə genişləndirir; i.i.d. xərclər, zamanla dəyişən paylanmalar, sonsuz üfüqlü diskontlaşdırma, Markov/AR(1) prosesləri və rolling-window portfelləri üçün hansı şərtlərdə tam və ya düzəldilmiş əlaqənin əldə olunduğunu araşdırır. Empirik tətbiq 4 yanvar 2016–31 dekabr 2025 arasındakı 21.183.373 CRSP gündəlik müşahidəsindən istifadə edir. Mənbədə gündəlik AR(1) əmsalları araşdırılan bütün illərdə mənfidir və sadə reversion strategiyası ümumi seçmədə momentumdan daha yüksək gəlir yaradır. Bununla belə, iş bu empirik əlaqəni momentumun səbəbli itki yaratmasının qəti sübutu kimi təqdim etmir; mikrostruktur, faktor ekspozisiyası və volatillik kimi qarışdırıcı amillərə görə momentuma aid edilə bilən regret dəyərlərini yuxarı sərhəd kimi şərh edir.
İşin əsas praktiki iddiası ondan ibarətdir ki, xüsusi alqoritmin mənbə koduna və ya daxili optimallaşdırma mühərrikinə çıxış olmadan da xarici audit aparıla bilər. Auditor zaman ərzində reallaşan xərc və ya gəlir vektorunu \(c_t\) və alqoritmin yaratdığı qərar və ya portfel çəkisini \(\hat{\pi}_t\) müşahidə edirsə, dövri kovariasiyalardan trajectory estimator qura bilər; serial asılılıq üçün Newey–West tipli heteroskedastiklik və avtokorrelyasiyaya davamlı (HAC) dispersiya qiymətləndirilməsi ilə etibar intervalı hesablaya bilər. Mənbə tam auditin hesablama xərcini ümumi matris formasında \(O(T\cdot nd)\), onlayn yenilənməni isə hər müşahidə üçün \(O(nd)\) olaraq verir.
Başlıqdakı “AI Investment Strategies” ifadəsinə baxmayaraq empirik bölmə birbaşa GPT, LLM və ya başqa süni intellekt investisiya agentinin proqnozlarını sınaqdan keçirmir. Empirik doğrulama time-series momentum, reversion, minimum-variance və bias-corrected reversion qaydaları üzərində aparılır. İşin AI baxımından töhfəsi eyni audit riyaziyyatının daxili quruluşu görünməyən AI və ya alqoritmik investisiya siyasətlərinə tətbiq oluna biləcəyini irəli sürməsidir.
Qara qutu investisiya alqoritmi niyə audit problemi yaradır?
İnvestisiya alqoritminin hansı modeldən istifadə etdiyi, hansı məqsəd funksiyasını optimallaşdırdığı və ya çəkiləri necə yaratdığı məlum deyilsə, ənənəvi model doğrulaması çətinləşir. Buna baxmayaraq xarici auditor əksər hallarda iki məlumata çıxış əldə edir: alqoritmin qarşılaşdığı müşahidə edilə bilən bazar girişləri və onun yaratdığı qərarlar.
İş məhz bu kənardan müşahidə edilə bilən quruluşa fokuslanır. Məqsəd alqoritmin daxili kodunu yenidən qurmaq deyil, qərarlarının nəzəri istinad siyasətinə nisbətən nə qədər itki və ya regret yaratdığını müşahidə edilə bilən statistikalar əsasında ölçməkdir.
Qara Qutu İnvestisiya Alqoritmi Daxili Quruluşu Görünmədən Necə Audit Edilə Bilər?
Mənbənin təklif etdiyi yanaşmada auditor dövri xərc və ya gəlir vektoru \(c_t\) ilə alqoritmin müşahidə edilə bilən qərar vektoru \(\hat{\pi}_t(c_t)\) arasındakı kovariasiyanı izləyir; siyasətin ortalaması optimal istinaddan kənara çıxırsa, əlavə olaraq \(b_t\) siyasət qərəzi düzəlişini daxil edir. Beləliklə, audit üçün alqoritmin mənbə kodunu və ya xüsusi optimallaşdırma mühərrikini açmaq məcburi deyil.
Çoxdövrlü stoxastik qərar problemi
Planlaşdırma üfüqü \(T\) dövrdən ibarətdir. Hər \(t\) dövründə:
- Keçmiş haqqında gələcək xərclər üçün lazım olan məlumatı ümumiləşdirən \(s_t\) vəziyyəti var.
- Xərc vektoru \(c_t \in \mathbb{R}^{d}\) müşahidə edilir.
- Siyasət \(\hat{\pi}_t(s_t,c_t)\) bir \(z_t \in \mathbb{R}^{n}\) qərarı yaradır.
- Reallaşan dövr xərci \(c_t^{\top}z_t\) olur.
- Vəziyyət qərar və ekzogen şoklarla növbəti dövrə keçir.
Mənbədə istifadə olunan istinad siyasəti gələcəyi qüsursuz bilən investor deyil. O, hər dövrdə mövcud vəziyyətə şərtlənmiş gözlənilən xərc vektorunu \(\mu_t=E[c_t\mid s_t]\) bilir və buna əsasən ən yaxşı qərarı seçir:
\[ \pi_t^*(s_t)\in\arg\min_{z\in Z}\mu_t^{\top}z \]
Bu fərq vacibdir. Benchmark gələcəkdə reallaşacaq bütün təsadüfi şokları bilmir; yalnız mövcud vəziyyətdə gözlənilən xərc quruluşuna əsasən optimal qərar verir.
Çoxdövrlü peşmanlıq
Mənbə çoxdövrlü ümumi peşmanlığı belə müəyyən edir:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T} \left( E[c_t^{\top}\hat{\pi}_t(s_t,c_t)] - E[\mu_t^{\top}\pi_t^*(s_t)] \right) \]
Hər dövr üçün alqoritmin gözlənilən reallaşmış xərci ilə şərti-orta optimal benchmarkın xərci arasındakı fərq hesablanır və zaman boyunca toplanır.
“Regret Equals Covariance” Eyniliyi Nə Deməkdir?
Mənbədə əsas nəticə budur ki, xərclər i.i.d. olduqda və alqoritmin gözlənilən qərarının optimal istinad qərarına bərabər olduğu mean-unbiased şərtində ümumi regret dövri \(c_t\)–\(\hat{\pi}_t\) kovariasiyalarının cəminə tam bərabərdir; siyasət bu orta şərtdən kənara çıxarsa, kovariasiya cəminə əlavə olaraq bias correction daxil edilir.
İdeal halda tam kovariasiya ayrışdırması
Mənbənin i.i.d. xərclər üçün istifadə etdiyi əsas forma:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T} \operatorname{Cov}\!\left(c_t,\hat{\pi}_t(c_t)\right) \]
olur. Bu bərabərliyin kritik şərti:
\[ E[\hat{\pi}_t(c_t)] = \pi^* \]
əlaqəsidir. Yəni alqoritm ayrı-ayrı dövrlərdə təsadüfi qərarlar yarada bilər; lakin orta qərar şərti-orta optimal istinad qərarı ilə uyğun gəlməlidir.
Mənbə bu şərti minimum-variance portfel qaydaları, linear-quadratic tənzimləyicilər və gözlənilən xərc üzərində xətti optimallaşdırma aparan müəyyən siyasət sinifləri ilə əlaqələndirir.
Kovariasiya niyə iqtisadi məna daşıyır?
Qərar siyasəti yüksək xərc reallaşdıqda daha çox yüksək-xərcli mövqelərə yönəlirsə, xərc ilə qərar arasında müsbət birgə hərəkət yarana bilər. Kovariasiya termini bu sistematik uyğunlaşmanı tutur.
Buna görə kovariasiya yalnız iki təsadüfi dəyişənin ümumi statistik əlaqəsi deyil; işin qurduğu xətti xərc mühitində alqoritmin bahalı bazar vəziyyətlərinə necə reaksiya verdiyini ölçən kənardan müşahidə edilə bilən performans komponentidir.
Siyasət qərəzi düzəlişi
Momentum kimi siyasətlər gözlənilən qərar baxımından optimal benchmarkla uyğun gəlməyə bilər. Mənbə \(t\) dövrü üçün siyasət qərəzini:
\[ b_t=E[\hat{\pi}_t(c_t)]-\pi_t^* \]
kimi müəyyən edir. Ümumi ayrışdırma daha sonra:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T}\operatorname{Cov}(c_t,\hat{\pi}_t(c_t)) + \sum_{t=1}^{T}\bar{c}_t^{\top}b_t \]
formasına çevrilir.
İkinci cəm sıfırdırsa raw covariance cəmi həqiqi regret-i verir. Müsbətdirsə raw kovariasiya regret-i az, mənfidirsə çox qiymətləndirə bilər. Buna görə iş momentum siyasətlərində yalnız covariance ölçüsünün mexaniki şəkildə istifadə edilməməli olduğunu xüsusilə vurğulayır.
Zamanla dəyişən xərc paylanmaları
Maliyyə bazarlarında gəlirlərin ortası və kovariasiyası sabit qalmaya bilər. Mənbə non-stationary halda:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T}\operatorname{Cov}(c_t,\hat{\pi}_t(c_t)) + \Delta_T \]
formasından istifadə edir. Şərti siyasət ortalaması hər dövrdə optimal siyasətlə uyğun gələrsə \(\Delta_T=0\) olur və kovariasiya eyniliyi yenidən tam hala gəlir.
Sonsuz üfüq və diskontlaşdırma
Stasionar siyasət, i.i.d. xərclər və mean-unbiased şərti altında diskontlaşdırılmış regret:
\[ \operatorname{Regret}_{\gamma}(\hat{\pi}) = \frac{1}{1-\gamma} \operatorname{Cov}(c,\hat{\pi}(c)) \]
kimi verilir.
Burada \(\gamma\in(0,1)\) diskont amilidir. \(1/(1-\gamma)\) effektiv üfüqdür. Mənbədəki nümunələrdə \(\gamma=0{,}99\) üçün effektiv üfüq 100 dövr, \(\gamma=0{,}95\) üçün 20 dövrdür.
Bellman rekursiyası
İş covariance regret functional üçün standart dinamik proqramlaşdırmaya bənzəyən Bellman quruluşu müəyyən edir:
\[ R_t(s_t) = \operatorname{Cov}(c_t,\hat{\pi}_t(c_t)\mid s_t) + \gamma E[R_{t+1}(s_{t+1})\mid s_t] \]
Bu bərabərliyin məqsədi klassik Q-function ilə eyni iqtisadi obyekt yaratmaq deyil. Riyazi oxşarlıq value iteration, policy iteration və ya fitted-Q kimi infrastrukturların regret monitorinqi üçün uyğunlaşdırıla biləcəyi fikrinə əsas verir.
Mənbə Monte Carlo ilə \(K\) növbəti vəziyyət nümunəsindən istifadə edildikdə Bellman covariance recursion üçün \(O(T\cdot K\cdot nd)\) zaman mürəkkəbliyi verir. Qara qutu auditində gələcək vəziyyətlərin simulyasiyası tələb olunmadıqda bu xərc \(O(T\cdot nd)\)-yə enir.
AR(1) xərc prosesləri
Mənbə serial asılılığı bu quruluş vasitəsilə araşdırır:
\[ c_t = A c_{t-1}+\varepsilon_t \]
və xətti qərar siyasəti:
\[ \hat{\pi}(c_t)=Bc_t+b \]
üçün çoxdövrlü regret düsturunu:
\[ \operatorname{Regret}^{(T)}(\hat{\pi}) = T\,\operatorname{tr}(B\Sigma_c) - \sum_{t=1}^{T}(T-t)\operatorname{tr}(BA^t\Sigma_c) \]
kimi verir. İkinci termin dövrlərarası avtokovariasiyanın raw per-period covariance cəminə gətirdiyi düzəlişdir.
Mean-reversion halında işarə
Skalyar halda \(A=\rho\) və \(\rho<0\) olduqda xərc prosesi mean-reverting-dir. Mənbənin şərhinə görə contrarian/reversion tipli qərarlar bu serial asılılıqdan faydalana bilər və çoxdövrlü regret serial müstəqillik fərziyyəsi ilə əldə olunan sadə kovariasiya benchmarkından fərqlənir.
Rolling-window portfellərində ölçü problemi
İş gündəlik yenidən balanslaşdırılan portfel üçün son \(w\) müşahidədən qiymətləndirilən orta və kovariasiya matrisindən istifadə edir. Estimation-error bias üçün verilən asimptotik dərəcə:
\[ \|b_t\| = O\!\left(\frac{d}{w}\right) \]
olub burada \(d\) aktiv ölçüsü, \(w\) rolling-window uzunluğudur.
Mənbə üç praktiki rejimi ayırır:
| Şərt | Mənbənin şərhi |
|---|---|
| \(w \ge 10d\) | \(d/w\le0{,}1\); raw covariance bias-ı nisbətən kiçikdir. |
| \(d < w < 10d\) | Bias nəzərə alınmayacaq qədər kiçik deyil; düzəldilmiş estimator üstün tutulmalıdır. |
| \(w \le d\) | Nümunə kovariasiya matrisi rank-deficient ola bilər; pseudo-inverse, shrinkage və ya factor reduction tələb olunur. |
Mənbənin nümunə institusional portfeli \(d=100\) aktiv və \(w=60\) gündür. Burada \(w<d\) olduğundan standart sample covariance matrisi tərslənə bilən deyil və yalnız \(O(d/w)\) təxmini bias düsturunu ədədi əmsal kimi istifadə etmək düzgün deyil.
İşin Metodu və Nəticələri
Trajectory covariance estimator
Alqoritmdən yalnız bir müşahidə edilmiş trayektoriya olduqda mənbə covariance cəmini bu estimator ilə təklif edir:
\[ \widehat{C}_T = \sum_{t=1}^{T} (c_t-\bar{c})^{\top} \left(\hat{\pi}_t(c_t)-\bar{\pi}\right) \]
Burada:
\[ \bar{c}=\frac{1}{T}\sum_{t=1}^{T}c_t, \qquad \bar{\pi}=\frac{1}{T}\sum_{t=1}^{T}\hat{\pi}_t(c_t) \]
nümunə ortalarıdır.
Mənbə uyğun mixing şərtlərində estimator üçün mərkəzi limit teoremi qurur və uzunmüddətli dispersiyanın HAC üsulu ilə qiymətləndirilə biləcəyini bildirir.
HAC etibar intervalı
Ümumi regret/covariance böyüklüyü üçün verilən etibar intervalı:
\[ \left[ \widehat{C}_T - z_{1-\alpha/2}\frac{\widehat{\sigma}_{LRV}}{\sqrt{T}}, \; \widehat{C}_T + z_{1-\alpha/2}\frac{\widehat{\sigma}_{LRV}}{\sqrt{T}} \right] \]
formasındadır. Mənbə nümunə implementation olaraq Newey–West dispersiya estimatorunda:
\[ h=\lfloor T^{1/3}\rfloor \]
bandwidth istifadəsini verir.
Hesablama mürəkkəbliyi
| Əməliyyat | Zaman mürəkkəbliyi | Yaddaş mürəkkəbliyi |
|---|---|---|
| Exact Bellman covariance recursion | \(O(TKnd)\) | \(O(Tp)\) |
| Qara qutu Bellman audit | \(O(Tnd)\) | \(O(p)\) |
| Fitted-Q covariance estimation | \(O(T(Nnd+m^3))\) | \(O(Nm)\) |
| Trajectory covariance estimator | \(O(Tnd)\) | \(O(T(n+d))\) |
| Streaming update | Hər müşahidə üçün \(O(nd)\) | \(O(T^{1/3})\) |
| End-to-end regulatory audit | \(O(Tnd)\) | \(O(T(n+d))\) |
Empirik məlumat dəsti
Empirik analiz WRDS vasitəsilə Center for Research in Security Prices (CRSP) gündəlik məlumatlarından istifadə edir. Mənbənin açıq tarix aralığı 4 yanvar 2016–31 dekabr 2025-dir.
| Xüsusiyyət | Mənbə dəyəri |
|---|---|
| Ümumi müşahidə | 21.183.373 |
| Orta gündəlik bazar gəliri | %0,041/gün |
| Gündəlik gəlirin standart sapması | %4,446/gün |
| Expansion müşahidələri | 20.713.594 (%97,8) |
| Contraction müşahidələri | 250.036 (%1,2) |
| Crisis müşahidələri | 219.743 (%1,0) |
Mənbə 2020-ci il üçün recession və crisis alt dövrlərini ayrıca təsnif etmişdir. Crisis dövrü 20 fevral–31 mart 2020 kimi müəyyən edilmişdir.
Gündəlik AR(1) nəticələri
Hər il üçün gündəlik gəlirlər üzərində AR(1) əmsalı və Newey–West HAC standart xətaları qiymətləndirilmişdir.
| Dövr | \(\hat{\rho}\) | HAC SE | t | Gündəlik \(\sigma_c\) (%) |
|---|---|---|---|---|
| 2016 | -0,0542 | 0,0084 | -6,43 | 3,8600 |
| 2017 | -0,0451 | 0,0088 | -5,15 | 3,1548 |
| 2018 | -0,0442 | 0,0070 | -6,29 | 3,5071 |
| 2019 | -0,0286 | 0,0053 | -5,38 | 3,4684 |
| 2020 | -0,0502 | 0,0039 | -12,80 | 5,4563 |
| 2021 | -0,0363 | 0,0037 | -9,82 | 3,7210 |
| 2022 | -0,0036 | 0,0028 | -1,29 | 4,1251 |
| 2023 | -0,0169 | 0,0034 | -5,04 | 5,1337 |
| 2024 | -0,0136 | 0,0069 | -1,97 | 4,9852 |
| 2025 | -0,0243 | 0,0041 | -5,87 | 5,5354 |
| 2020 expansion | -0,0146 | 0,0049 | -2,99 | 4,7250 |
| 2020 contraction | -0,0270 | 0,0113 | -2,38 | 5,3035 |
| 2020 crisis | -0,1436 | 0,0079 | -18,15 | 8,9431 |
İşarə bütün sətirlərdə mənfidir. Ən güclü mənfi AR(1) əmsalı 2020 crisis alt seçməsində \(-0{,}1436\)-dır. Bununla belə mənbə bu mənfi serial asılılığın hamısını “saf momentum uğursuzluğu” kimi şərh etmir.
Mənfi Gündəlik AR(1) Əmsalı Momentumun Səbəbli Olarak Zərərli Olduğunu Sübut Edirmi?
Xeyr. İş mənfi \(\hat{\rho}\) ilə momentum strategiyasının aşağı performansı arasında statistik əlaqə tapsa da size/value ekspozisiyası, bid-ask bounce, volatillik klasterləşməsi, liquidity provision və time-series ilə cross-sectional momentum fərqi kimi alternativ mexanizmlərin eyni mənfi serial korrelyasiyanı yarada biləcəyini qəbul edir; buna görə empirik regret qiymətləndirmələrini momentumun saf səbəbli təsiri deyil, yuxarı sərhəd kimi şərh edir.
Regret ayrışdırmasının empirik böyüklüyü
Mənbə 21, 63, 126 və 252 günlük üfüqlər üçün raw covariance, correction və “true regret” dəyərlərini verir. Eyni il daxilində nisbi bias üfüq böyüdükcə çox az dəyişir.
| İl | 21 günlük nisbi bias (%) | 252 günlük nisbi bias (%) |
|---|---|---|
| 2016 | -4,91 | -5,12 |
| 2017 | -4,12 | -4,30 |
| 2018 | -4,04 | -4,22 |
| 2019 | -2,65 | -2,77 |
| 2020 | -4,56 | -4,76 |
| 2021 | -3,34 | -3,49 |
| 2022 | -0,34 | -0,35 |
| 2023 | -1,58 | -1,65 |
| 2024 | -1,28 | -1,33 |
| 2025 | -2,27 | -2,37 |
Cədvəldəki işarə quruluşu raw covariance ilə bias-corrected regret arasındakı fərqin illər arasında dəyişdiyini göstərir. Mənbənin öz dayanıqlılıq qiymətləndirməsi bu böyüklükləri saf momentum təsiri kimi deyil, mikrostruktur və faktor təsirlərini də daşıya bilən konservativ yuxarı sərhədlər kimi şərh edir.
Momentum, reversion və minimum-variance strategiyaları
Empirik strategiya testi əvvəlki günün gəlir işarəsinə əsaslanır. Əvvəlki gün gəlir müsbətdirsə momentum strategiyası alış istiqamətində, reversion strategiyası isə əks istiqamətdə mövqe tutur. Minimum-variance portfeli əvvəlki 21 ticarət günündən qiymətləndirilmiş portfel quruluşundan istifadə edir. Mənbə həmçinin reversion strategiyasına rolling bias düzəlişi tətbiq edən dördüncü variantı müəyyən edir.
| Strategiya | Bütün seçmənin illik gəliri (%) | İllik volatillik (%) | Sharpe |
|---|---|---|---|
| Momentum | 2,62 | 114,81 | 0,023 |
| Reversion | 14,93 | 114,47 | 0,130 |
| Minimum-Variance | 0,77 | 9,91 | 0,078 |
| Bias-Corrected Reversion | 14,58 | 112,98 | 0,129 |
Bütün seçmədə raw reversion momentumdan daha yüksək illikləşdirilmiş gəlir və Sharpe nisbəti yaratmışdır. Mənbə reversion-un momentumdan 10 ilin 7-də daha yüksək performans göstərdiyini bildirir.
2022 mənbədaxili uyğunsuzluğu
Mənbə mətni bias correction-un 2019 və 2022-də raw reversion-u yaxşılaşdırdığını deyir. Lakin Cədvəl 6-nın 2022 dəyərləri:
| 2022 strategiyası | İllik gəlir (%) | İllik volatillik (%) | Sharpe |
|---|---|---|---|
| Momentum | -3,02 | 106,31 | -0,028 |
| Reversion | -11,04 | 108,51 | -0,102 |
| Minimum-Variance | 1,04 | 16,77 | 0,062 |
| Bias-Corrected Reversion | -11,11 | 106,66 | -0,104 |
şəklindədir. Buna görə 2022-də bias-corrected variant volatilliyi bir qədər azaltsa da gəliri və Sharpe nisbətini raw reversion-la müqayisədə yaxşılaşdırmır. Verianla mətni cədvəldə açıq görünən bu dəyərləri əsas götürür.
“Significantly outperforms” ifadəsinin sərhədi
Mənbə reversion üçün “significantly outperforms” ifadəsindən istifadə edir; lakin strategiya gəlirləri və ya Sharpe fərqlərini bir-birinə qarşı sınayan ayrıca formal hypothesis test, confidence interval və ya p-dəyəri Cədvəl 6-da təqdim edilmir. Buna görə Verianla mətnində təhlükəsiz ifadə reversion-un müşahidə edilən seçmədə daha yüksək performans yaratmasıdır; “statistik olaraq əhəmiyyətli üstünlük” ayrıca sübut edilmiş hesab edilmir.
Cross-sectional və time-series momentum eyni şey deyil
Empirik strategiya bir time-series momentum siqnalıdır: səhm əvvəlki gün qalxıbsa al, düşübsə sat. Cross-sectional momentum isə səhmləri bir-biri ilə müqayisə edərək qalib qrupu alıb uduzan qrupu satmaq kimi fərqli bölüşdürmə məntiqindən istifadə edir.
Mənbə bu fərqi xüsusi vurğulayır. Buradakı AR(1) və regret nəticələri birbaşa cross-sectional momentum fondlarının performansı üçün sübut kimi istifadə edilməməlidir.
Beş əsas dayanıqlılıq problemi
| Qarışdırıcı amil | Mənbədə göstərilən mexanizm | \(|\hat{\rho}|\) üçün mümkün təsir | Təklif olunan nəzarət |
|---|---|---|---|
| Size / value ekspozisiyası | Kiçik və value səhmlərində daha güclü qısamüddətli reversal | Yuxarı | Fama–French faktor residual-ları |
| Bid-ask bounce | Transaction-price səs-küyünün mexaniki mənfi serial korrelyasiya yaratması | Yuxarı | Quote midpoint və ya bid-ask düzəlişi |
| Volatility clustering | GARCH tipli dəyişən volatilliyin reversal görünüşü yaratması | Yuxarı | Standartlaşdırılmış gəlirlər üzərində AR(1) |
| Cross-sectional / time-series momentum fərqi | Fərqli bölüşdürmə qaydasının fərqli \(b_t\) yaratması | Qeyri-müəyyən | Ayrı cross-sectional decile analizi |
| Liquidity provision / causality | Market-maker yenidən balanslaşdırmasının qısamüddətli reversal yaratması | Yuxarı | Index reconstitution kimi ekzogen instrumental dəyişən yanaşması |
Bu problemlər nəzəri regret ayrışdırmasını aradan qaldırmır; lakin empirik \(\hat{\rho}\) dəyərinin iqtisadi mənbəyini qeyri-müəyyən edir. İşin öz nəticə sərhədi də budur.
İşin dəstəklədiyi nəticələr
- Mean-unbiased siyasət və uyğun xərc fərziyyələri altında çoxdövrlü regret dövri input-output covariance cəminə endirilə bilər.
- Mean condition pozulduqda siyasət bias termini açıq şəkildə ayrışdırıla bilər.
- Discounted infinite-horizon halda eyni covariance quruluşu \(1/(1-\gamma)\) effektiv üfüq amili ilə miqyaslanır.
- AR(1) xərc proseslərində zamanlararası covariance üçün əlavə düzəliş tələb olunur.
- Rolling-window portfellərində estimation bias-ın əsas ölçü nisbəti \(d/w\)-dir.
- Trajectory covariance estimator yalnız müşahidə edilə bilən \(c_t\) və \(\hat{\pi}_t\) ardıcıllığından hesablana bilər.
- 2016–2025 CRSP seçməsində hesabat verilən gündəlik AR(1) əmsallarının işarəsi mənfidir.
- Mənbənin sadə strategiya testində reversion bütün seçmədə momentumdan daha yüksək gəlir və Sharpe yaratmışdır.
İşin dəstəkləmədiyi nəticələr
- İş müəyyən bir LLM-in, robo-advisor-un və ya AI trading agent-in investisiya performansını birbaşa ölçmür.
- Mənfi gündəlik AR(1) əmsalları momentumun təkbaşına səbəbli itki mənbəyi olduğunu sübut etmir.
- Time-series momentum nəticələri cross-sectional momentum fondlarına avtomatik ümumiləşdirilə bilməz.
- Raw covariance bütün siyasətlər üçün düzəlişsiz şəkildə həqiqi regret-ə bərabər deyil.
- \(O(d/w)\) ifadəsi konkret \(d\) və \(w\) dəyərləri üçün birbaşa dəqiq faiz bias hesabı deyil.
- 2022-də bias-corrected reversion-un raw reversion-dan daha yaxşı riskə uyğunlaşdırılmış gəlir yaratdığı Cədvəl 6 tərəfindən dəstəklənmir.
- Reversion–momentum performans fərqinin formal strategiyalararası əhəmiyyətlilik testi mənbədə təqdim edilmir.
- Təklif olunan audit ölçütünün bütün tənzimləyici qurumlar tərəfindən qəbul edilmiş rəsmi standart olduğu göstərilməyib.
Mənbə və Metod Qeydi
Tam orijinal başlıq: Evaluating AI Investment Strategies.
Müəllif: Irene Aldridge.
PDF tarixi: 7 iyun 2026.
PDF-də afiliyasiya: İnstitusional afiliyasiya göstərilməyib; müəllifin e-poçt ünvanı verilib.
arXiv: arXiv:2606.08791 [econ.EM].
arXiv DOI: 10.48550/arXiv.2606.08791.
arXiv göndərilmə tarixi: 7 iyun 2026.
arXiv mövzu sahələri: Econometrics; Artificial Intelligence; Portfolio Management; Risk Management; Statistical Finance.
SSRN: Abstract ID 6895058.
SSRN DOI: 10.2139/ssrn.6895058.
SSRN göndərilmə tarixi: 29 iyun 2026; Date Written: 7 iyun 2026.
SSRN afiliyasiyası: Risk AI Center.
Mənbə növü: Nəzəri və empirik maliyyə/econometrics preprint-i; alqoritmik qara qutu auditi və dinamik regret ayrışdırması işi.
Resenziya statusu: Cari doğrulamada resenziyalı jurnal versiyası təsdiqlənməyib.
Lisenziya: arXiv v1 qeydi CC BY 4.0 lisenziyasına bağlanır. SSRN qeydi öz platforma versiyası üçün “All rights reserved. No reuse allowed without permission” məlumatını verir. Bu fərq versiya/platforma səviyyəsində qorunmalıdır.
Əsas nəzəri obyekt: Çoxdövrlü Regret-Equals-Covariance decomposition.
Əsas müşahidə edilə bilən girişlər: Xərc/gəlir vektorları \(c_t\) və alqoritmik qərar/portfel vektorları \(\hat{\pi}_t\).
Əsas benchmark: Mövcud vəziyyətə şərtlənmiş gözlənilən xərc \(\mu_t\) altında optimal siyasət \(\pi_t^*\).
Əsas siyasət bias-ı: \(b_t=E[\hat{\pi}_t(c_t)]-\pi_t^*\).
Əsas nəzəri əhatə: i.i.d. xərclər; non-stationary paylanmalar; infinite-horizon discounted program; Bellman covariance recursion; time-varying policy bias; AR(1) xərc prosesləri.
Maliyyə üzrə nəzəri tətbiqlər: Rolling-window portfolio rebalancing və mean-reverting execution costs.
Trajectory estimator: Kovariasiya əsaslı tək-trayektoriya estimatoru; HAC/Newey–West uzunmüddətli dispersiyası.
Hesablama mürəkkəbliyi: End-to-end qara qutu auditi üçün mənbə ümumi halda \(O(T\cdot nd)\) zaman mürəkkəbliyi bildirir; streaming yenilənməsi hər müşahidə üçün \(O(nd)\)-dir.
Empirik məlumat: WRDS CRSP gündəlik məlumatları.
Dəstəklənən empirik dövr: 4 yanvar 2016–31 dekabr 2025.
Ümumi müşahidə: 21.183.373.
Empirik strategiyalar: Time-series momentum, reversion, 21 günlük minimum-variance və bias-corrected reversion.
Əsas serial asılılıq nəticəsi: Araşdırılan illərin illik AR(1) əmsallarının hamısı mənfidir; ən mənfi dəyər mənbədə 2020 crisis alt seçməsində \(-0{,}1436\) kimi bildirilmişdir.
Əsas performans nəticəsi: Bütün seçmədə momentum %2,62 illik gəlir və 0,023 Sharpe; reversion %14,93 və 0,130; minimum-variance %0,77 və 0,078; bias-corrected reversion %14,58 və 0,129 yaratmışdır.
Səbəblilik sərhədi: Size/value faktorları, bid-ask bounce, volatility clustering, liquidity provision və momentum tərifi fərqləri empirik AR(1) dəyərinə təsir göstərə bilər. Momentuma aid edilə bilən regret mənbə tərəfindən yuxarı sərhəd kimi şərh olunur.
Mənbədaxili uyğunsuzluq 1: Theorem 4.2 mətni “any Markov policy” ifadəsindən istifadə etdiyi halda sübut əlavə olaraq \(E[\hat{\pi}_t]=\pi^*\) şərtini tələb edir. Verianla mətni işin xülasə və nəticə bölmələri ilə uyğun olan şərtli şərhdən istifadə etmişdir.
Mənbədaxili uyğunsuzluq 2: Empirik seçmə 2016–2025 kimi müəyyən edilsə də Bölmə 13.2-də “2008 through 2025” ifadəsi var. Verianla mətni yalnız məlumat cədvəlinin dəstəklədiyi 2016–2025 dövründən istifadə etmişdir.
Mənbədaxili uyğunsuzluq 3: Mənbənin izahı bias correction-un 2022-də reversion-u yaxşılaşdırdığını deyərkən Cədvəl 6 raw reversion üçün -%11,04 / -0,102 Sharpe və bias-corrected üçün -%11,11 / -0,104 Sharpe bildirir.
Mənbədaxili redaktə problemi: Bəzi cədvəl və teorem çarpaz istinadlarında nömrələmə uyğunsuzluqları görünür; Verianla mətnində açıq cədvəl dəyərləri və düsturlar əsas götürülüb.
Maliyyələşdirmə: PDF-də ayrıca maliyyələşdirmə bəyanatı bildirilməyib.
Maraqların toqquşması: PDF-də ayrıca maraqların toqquşması bəyanatı bildirilməyib.
Məlumatların əlçatanlığı: PDF CRSP/WRDS mənbəyini müəyyən edir, lakin ayrıca açıq məlumat/depo bəyanatı bildirmir.
Müəllif töhfələri: Tək müəllifli iş olduğuna görə ayrıca CRediT töhfə bəyanatı bildirilməyib.
Vizual quruluş: Mənbə əsasən tənliklər və cədvəllərdən ibarətdir; Verianla üçün ən uyğun yenidən qurma covariance-regret audit pipeline ilə CRSP empirik müqayisələrinin özgün sxem və məlumat vizuallarıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib