


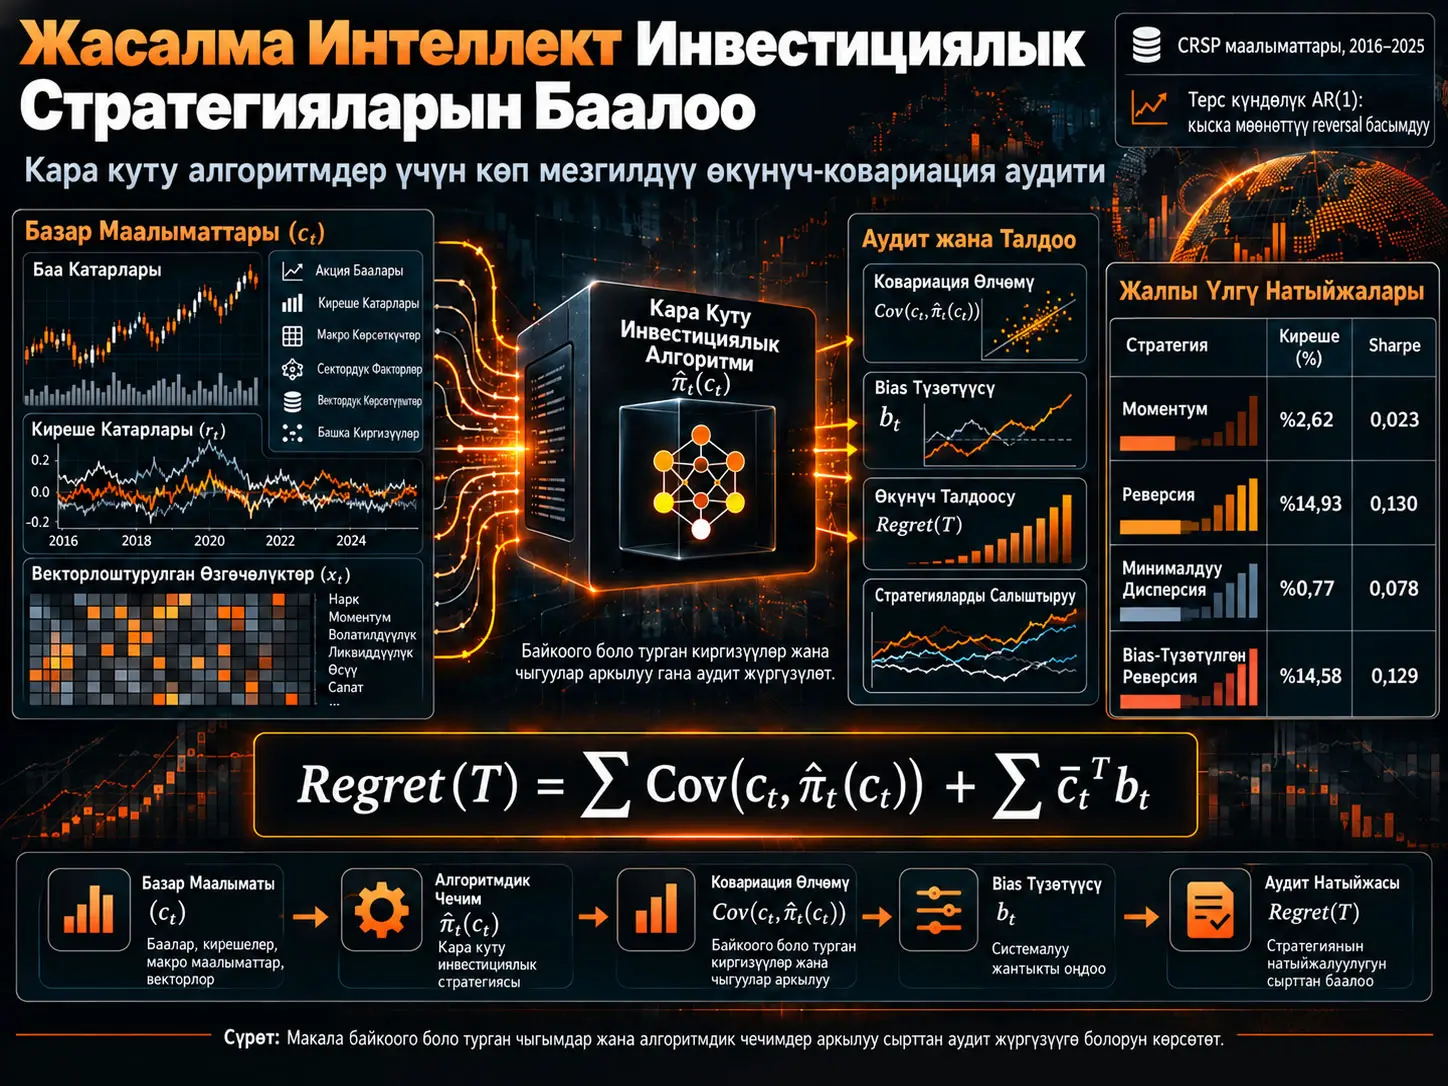
Өкүнүч-Ковариация ажыратмасы (Regret-Equals-Covariance decomposition) динамикалык чечим саясатынын теориялык жактан жакшыраак эталондук саясатка салыштырмалуу жоготуусун байкоого боло турган чыгым векторлору менен алгоритмдин чечимдеринин ортосундагы ковариациялар жана зарыл учурда саясаттын бир жактуулугун оңдоо аркылуу туюндурган алгоритмдик аудит ыкмасы. Irene Aldridge'дин эмгеги бул бир мезгилдүү байланышты көп мезгилдүү стохастикалык динамикалык программалоо чөйрөсүнө кеңейтет; i.i.d. чыгымдар, убакыт боюнча өзгөргөн бөлүштүрүүлөр, чексиз горизонттуу дисконттоо, Markov/AR(1) процесстери жана rolling-window портфелдери үчүн кайсы шарттарда толук же оңдолгон байланыш алынарын изилдейт. Эмпирикалык колдонмо 4-январь 2016–31-декабрь 2025 аралыгындагы 21.183.373 CRSP күндөлүк байкоосун колдонот. Булакта күндөлүк AR(1) коэффициенттери изилденген бардык жылдарда терс жана жөнөкөй reversion стратегиясы жалпы тандалмада momentum стратегиясынан жогору киреше берет. Ошол эле учурда эмгек бул эмпирикалык байланышты momentum себептик жоготуу жаратарынын так далили катары көрсөтпөйт; микротүзүм, фактордук экспозиция жана волатилдүүлүк сыяктуу чаташтыруучу факторлордон улам momentumга таандык кылынуучу regret маанилерин жогорку чек катары чечмелейт.
Эмгектин негизги практикалык дооматы — жеке алгоритмдин баштапкы кодуна же ички оптималдаштыруу кыймылдаткычына жеткиликсиз эле тышкы аудит жүргүзүүгө болот. Эгер аудитор убакыт ичинде ишке ашкан чыгым же киреше векторун \(c_t\) жана алгоритм чыгарган чечим же портфель салмагын \(\hat{\pi}_t\) байкаса, мезгилдик ковариациялардан trajectory estimator түзө алат; сериялык көз карандылык үчүн Newey–West тибиндеги гетероскедастикалуулукка жана автокорреляцияга туруктуу (HAC) дисперсия баалоосу менен ишеним аралыгын эсептей алат. Булак толук аудиттин эсептөө чыгымын жалпы матрицалык түрдө \(O(T\cdot nd)\), ал эми онлайн жаңыртууну ар бир байкоого \(O(nd)\) деп берет.
Аталыштагы “AI Investment Strategies” деген сөз айкашына карабастан, эмпирикалык бөлүк GPT, LLM же башка жасалма интеллект инвестициялык агентинин божомолдорун түздөн-түз текшербейт. Эмпирикалык текшерүү time-series momentum, reversion, minimum-variance жана bias-corrected reversion эрежелеринде жүргүзүлөт. Эмгектин AI жагынан салымы — ошол эле аудит математикасын ички түзүмү көрүнбөгөн AI же алгоритмдик инвестициялык саясаттарга колдонсо болот деген сунуш.
Кара куту инвестициялык алгоритм эмне үчүн аудит көйгөйүн жаратат?
Инвестициялык алгоритм кайсы моделди колдонору, кайсы максат функциясын оптималдаштырары же салмактарды кантип чыгарары белгисиз болсо, салттуу моделди валидациялоо татаалдашат. Ошого карабастан, тышкы аудитор көп учурда эки маалыматка жетет: алгоритм туш болгон байкоого боло турган рыноктук киргизүүлөр жана ал чыгарган чечимдер.
Эмгек дал ушул сырттан байкоого боло турган түзүмгө көңүл бурат. Максат алгоритмдин ички кодун кайра куруу эмес, анын чечимдери теориялык эталондук саясатка салыштырмалуу канча жоготуу же regret жаратарын байкоого боло турган статистикалардан өлчөө.
Кара Куту Инвестициялык Алгоритмди Ички Түзүмүн Көрбөй Кантип Аудиттен Өткөрүүгө Болот?
Булак сунуштаган ыкмада аудитор мезгилдик чыгым же киреше вектору \(c_t\) менен алгоритмдин байкоого боло турган чечим вектору \(\hat{\pi}_t(c_t)\) ортосундагы ковариацияны көзөмөлдөйт; саясаттын орточо мааниси оптималдуу эталондон четтесе, кошумча \(b_t\) саясаттын бир жактуулугун оңдоону киргизет. Ошентип, аудит жүргүзүү үчүн алгоритмдин баштапкы кодун же жеке оптималдаштыруу кыймылдаткычын ачуу милдеттүү эмес.
Көп мезгилдүү стохастикалык чечим көйгөйү
Пландоо горизонту \(T\) мезгилден турат. Ар бир \(t\) мезгилинде:
- Өткөн маалыматтын ичинен келечектеги чыгымдар үчүн керектүү маалыматты жалпылаган \(s_t\) абалы бар.
- Чыгым вектору \(c_t \in \mathbb{R}^{d}\) байкалат.
- Саясат \(\hat{\pi}_t(s_t,c_t)\) \(z_t \in \mathbb{R}^{n}\) чечимин чыгарат.
- Ишке ашкан мезгилдик чыгым \(c_t^{\top}z_t\) болот.
- Абал чечим жана экзогендик шоктор менен кийинки мезгилге өтөт.
Булакта колдонулган эталондук саясат келечекти кынтыксыз билген инвестор эмес. Ал ар бир мезгилде учурдагы абалга шартталган күтүлгөн чыгым векторун \(\mu_t=E[c_t\mid s_t]\) билет жана ошого жараша эң жакшы чечимди тандайт:
\[ \pi_t^*(s_t)\in\arg\min_{z\in Z}\mu_t^{\top}z \]
Бул айырма маанилүү. Benchmark келечекте боло турган бардык кокустук шокторду билбейт; ал учурдагы абалдагы күтүлгөн чыгым түзүмүнө гана таянып оптималдуу чечим чыгарат.
Көп мезгилдүү өкүнүч
Булак көп мезгилдүү жалпы өкүнүчтү:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T} \left( E[c_t^{\top}\hat{\pi}_t(s_t,c_t)] - E[\mu_t^{\top}\pi_t^*(s_t)] \right) \]
түрүндө аныктайт. Ар бир мезгил үчүн алгоритмдин күтүлгөн ишке ашкан чыгымы менен шарттуу-орточо оптималдуу benchmark чыгымынын айырмасы эсептелип, убакыт боюнча кошулат.
“Regret Equals Covariance” Теңдештиги Эмнени Билдирет?
Булактагы негизги жыйынтык: чыгымдар i.i.d. болгондо жана алгоритмдин күтүлгөн чечими оптималдуу эталондук чечимге барабар болгон mean-unbiased шартында жалпы regret мезгилдик \(c_t\)–\(\hat{\pi}_t\) ковариацияларынын суммасына так барабар; саясат бул орточо шарттан четтесе, ковариация суммасына кошумча bias correction кошулат.
Идеалдуу учурда толук ковариациялык ажыратма
Булак i.i.d. чыгымдар үчүн колдонгон негизги форма:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T} \operatorname{Cov}\!\left(c_t,\hat{\pi}_t(c_t)\right) \]
болот. Бул теңдиктин критикалык шарты:
\[ E[\hat{\pi}_t(c_t)] = \pi^* \]
байланышы. Башкача айтканда, алгоритм айрым мезгилдерде кокустук чечимдерди чыгара алат; бирок орточо чечим шарттуу-орточо оптималдуу эталондук чечимге дал келүүгө тийиш.
Булак бул шартты minimum-variance портфель эрежелери, linear-quadratic жөнгө салгычтар жана күтүлгөн чыгым боюнча сызыктуу оптималдаштыруу жүргүзгөн айрым саясат класстары менен байланыштырат.
Ковариация эмне үчүн экономикалык мааниге ээ?
Эгер чечим саясаты жогорку чыгым ишке ашканда жогорку чыгымдуу позицияларга көбүрөөк жүк берсе, чыгым менен чечимдин ортосунда оң биргелешкен кыймыл пайда болушу мүмкүн. Ковариация мүчөсү ушул системалуу дал келүүнү кармайт.
Ошондуктан ковариация эки кокустук өзгөрмөнүн жалпы статистикалык байланышы гана эмес; эмгек түзгөн сызыктуу чыгым чөйрөсүндө алгоритм кымбат рыноктук абалдарга кандай жооп берерин өлчөгөн, сырттан байкоого боло турган натыйжалуулук компоненти.
Саясаттын бир жактуулугун оңдоо
Momentum сыяктуу саясаттар күтүлгөн чечим жагынан оптималдуу benchmark менен дал келбеши мүмкүн. Булак \(t\) мезгили үчүн саясаттын бир жактуулугун:
\[ b_t=E[\hat{\pi}_t(c_t)]-\pi_t^* \]
деп аныктайт. Жалпы ажыратма андан кийин:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T}\operatorname{Cov}(c_t,\hat{\pi}_t(c_t)) + \sum_{t=1}^{T}\bar{c}_t^{\top}b_t \]
түрүнө өтөт.
Экинчи сумма нөл болсо, raw covariance суммасы чыныгы regretти берет. Оң болсо raw ковариация regretти кем, терс болсо ашыкча баалашы мүмкүн. Ошондуктан эмгек momentum саясаттарында covariance өлчөмүн механикалык түрдө гана колдонбоо керектигин өзгөчө баса белгилейт.
Убакыт боюнча өзгөргөн чыгым бөлүштүрүүлөрү
Финансы рынокторунда кирешелердин орточо мааниси жана ковариациясы туруктуу калбашы мүмкүн. Булак non-stationary учурда:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T}\operatorname{Cov}(c_t,\hat{\pi}_t(c_t)) + \Delta_T \]
формасын колдонот. Шарттуу саясат орточосу ар бир мезгилде оптималдуу саясатка дал келсе, \(\Delta_T=0\) болуп, ковариация теңдештиги кайрадан так болот.
Чексиз горизонт жана дисконттоо
Стационардык саясат, i.i.d. чыгымдар жана mean-unbiased шартында дисконттолгон regret:
\[ \operatorname{Regret}_{\gamma}(\hat{\pi}) = \frac{1}{1-\gamma} \operatorname{Cov}(c,\hat{\pi}(c)) \]
түрүндө берилет.
Бул жерде \(\gamma\in(0,1)\) дисконт фактору. \(1/(1-\gamma)\) эффективдүү горизонт. Булактагы мисалдарда \(\gamma=0{,}99\) үчүн эффективдүү горизонт 100 мезгил, \(\gamma=0{,}95\) үчүн 20 мезгил.
Bellman рекурсиясы
Эмгек covariance regret functional үчүн стандарттуу динамикалык программалоого окшош Bellman түзүмүн аныктайт:
\[ R_t(s_t) = \operatorname{Cov}(c_t,\hat{\pi}_t(c_t)\mid s_t) + \gamma E[R_{t+1}(s_{t+1})\mid s_t] \]
Бул теңдиктин максаты классикалык Q-function менен бирдей экономикалык объект түзүү эмес. Математикалык окшоштук value iteration, policy iteration же fitted-Q сыяктуу инфраструктураларды regret мониторинги үчүн ылайыкташтырууга болот деген идеяга негиз берет.
Булак Monte Carlo менен \(K\) кийинки абал үлгүсү колдонулганда Bellman covariance recursion үчүн \(O(T\cdot K\cdot nd)\) убакыт татаалдыгын берет. Кара куту аудитинде келечектеги абалдарды симуляциялоонун кереги жок болсо, бул чыгым \(O(T\cdot nd)\) чейин төмөндөйт.
AR(1) чыгым процесстери
Булак сериялык көз карандылыкты төмөнкү түзүм аркылуу изилдейт:
\[ c_t = A c_{t-1}+\varepsilon_t \]
жана сызыктуу чечим саясаты:
\[ \hat{\pi}(c_t)=Bc_t+b \]
үчүн көп мезгилдүү regret формуласын:
\[ \operatorname{Regret}^{(T)}(\hat{\pi}) = T\,\operatorname{tr}(B\Sigma_c) - \sum_{t=1}^{T}(T-t)\operatorname{tr}(BA^t\Sigma_c) \]
түрүндө берет. Экинчи мүчө мезгилдер аралык автоковариациянын raw per-period covariance суммасына киргизген оңдоосу.
Mean-reversion шартындагы белги
Скалярдык учурда \(A=\rho\) жана \(\rho<0\) болгондо чыгым процесси mean-reverting болот. Булактын чечмелөөсүнө ылайык, contrarian/reversion тибиндеги чечимдер бул сериялык көз карандылыктан пайдалана алат жана көп мезгилдүү regret сериялык көз карандысыздык божомолу менен алынган жөнөкөй ковариация benchmarkынан айырмаланат.
Rolling-window портфелдеринде өлчөм көйгөйү
Эмгек күн сайын кайра тең салмакталган портфель үчүн акыркы \(w\) байкоодон бааланган орточо маанини жана ковариация матрицасын колдонот. Estimation-error bias үчүн берилген асимптотикалык тартип:
\[ \|b_t\| = O\!\left(\frac{d}{w}\right) \]
болуп, бул жерде \(d\) активдердин өлчөмү, \(w\) rolling-window узундугу.
Булак үч практикалык режимди бөлөт:
| Шарт | Булактын чечмелөөсү |
|---|---|
| \(w \ge 10d\) | \(d/w\le0{,}1\); raw covariance bias салыштырмалуу кичине. |
| \(d < w < 10d\) | Biasты эске албай коюуга болбойт; оңдолгон estimator артыкчылыктуу. |
| \(w \le d\) | Тандалма ковариация матрицасы rank-deficient болушу мүмкүн; pseudo-inverse, shrinkage же factor reduction талап кылынат. |
Булактагы үлгүлүү институционалдык портфель \(d=100\) актив жана \(w=60\) күн. Бул жерде \(w<d\) болгондуктан стандарттуу sample covariance матрицасы тескери айландырылбайт жана \(O(d/w)\) болжолдуу bias формуласын жөн гана сандык көбөйткүч катары колдонуу туура эмес.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Trajectory covariance estimator
Алгоритмден бир гана байкалган траектория болгондо, булак covariance суммасын төмөнкү estimator менен баалоону сунуштайт:
\[ \widehat{C}_T = \sum_{t=1}^{T} (c_t-\bar{c})^{\top} \left(\hat{\pi}_t(c_t)-\bar{\pi}\right) \]
Бул жерде:
\[ \bar{c}=\frac{1}{T}\sum_{t=1}^{T}c_t, \qquad \bar{\pi}=\frac{1}{T}\sum_{t=1}^{T}\hat{\pi}_t(c_t) \]
тандалма орточолору.
Булак ылайыктуу mixing шарттарында estimator үчүн борбордук чектик теореманы түзөт жана узак мөөнөттүү дисперсияны HAC ыкмасы менен баалоого болорун белгилейт.
HAC ишеним аралыгы
Жалпы regret/covariance чоңдугу үчүн берилген ишеним аралыгы:
\[ \left[ \widehat{C}_T - z_{1-\alpha/2}\frac{\widehat{\sigma}_{LRV}}{\sqrt{T}}, \; \widehat{C}_T + z_{1-\alpha/2}\frac{\widehat{\sigma}_{LRV}}{\sqrt{T}} \right] \]
түрүндө. Булак үлгүлүү implementation катары Newey–West дисперсия estimatorунда:
\[ h=\lfloor T^{1/3}\rfloor \]
bandwidth колдонууну берет.
Эсептөө татаалдыгы
| Операция | Убакыт татаалдыгы | Эс тутум татаалдыгы |
|---|---|---|
| Exact Bellman covariance recursion | \(O(TKnd)\) | \(O(Tp)\) |
| Кара куту Bellman audit | \(O(Tnd)\) | \(O(p)\) |
| Fitted-Q covariance estimation | \(O(T(Nnd+m^3))\) | \(O(Nm)\) |
| Trajectory covariance estimator | \(O(Tnd)\) | \(O(T(n+d))\) |
| Streaming update | Ар бир байкоого \(O(nd)\) | \(O(T^{1/3})\) |
| End-to-end regulatory audit | \(O(Tnd)\) | \(O(T(n+d))\) |
Эмпирикалык маалымат топтому
Эмпирикалык талдоо WRDS аркылуу Center for Research in Security Prices (CRSP) күндөлүк маалыматтарын колдонот. Булак ачык көрсөткөн дата аралыгы 4-январь 2016–31-декабрь 2025.
| Өзгөчөлүк | Булактагы маани |
|---|---|
| Жалпы байкоо | 21.183.373 |
| Орточо күндөлүк рынок кирешеси | %0,041/күн |
| Күндөлүк кирешенин стандарттык четтөөсү | %4,446/күн |
| Expansion байкоолору | 20.713.594 (%97,8) |
| Contraction байкоолору | 250.036 (%1,2) |
| Crisis байкоолору | 219.743 (%1,0) |
Булак 2020-жыл үчүн recession жана crisis кошумча мезгилдерин өзүнчө классификациялаган. Crisis мезгили 20-февраль–31-март 2020 деп аныкталган.
Күндөлүк AR(1) жыйынтыктары
Ар бир жыл үчүн күндөлүк кирешелер боюнча AR(1) коэффициенти жана Newey–West HAC стандарттык каталары бааланган.
| Мезгил | \(\hat{\rho}\) | HAC SE | t | Күндөлүк \(\sigma_c\) (%) |
|---|---|---|---|---|
| 2016 | -0,0542 | 0,0084 | -6,43 | 3,8600 |
| 2017 | -0,0451 | 0,0088 | -5,15 | 3,1548 |
| 2018 | -0,0442 | 0,0070 | -6,29 | 3,5071 |
| 2019 | -0,0286 | 0,0053 | -5,38 | 3,4684 |
| 2020 | -0,0502 | 0,0039 | -12,80 | 5,4563 |
| 2021 | -0,0363 | 0,0037 | -9,82 | 3,7210 |
| 2022 | -0,0036 | 0,0028 | -1,29 | 4,1251 |
| 2023 | -0,0169 | 0,0034 | -5,04 | 5,1337 |
| 2024 | -0,0136 | 0,0069 | -1,97 | 4,9852 |
| 2025 | -0,0243 | 0,0041 | -5,87 | 5,5354 |
| 2020 expansion | -0,0146 | 0,0049 | -2,99 | 4,7250 |
| 2020 contraction | -0,0270 | 0,0113 | -2,38 | 5,3035 |
| 2020 crisis | -0,1436 | 0,0079 | -18,15 | 8,9431 |
Белги бардык саптарда терс. Эң күчтүү терс AR(1) коэффициенти 2020 crisis кошумча тандалмасында \(-0{,}1436\). Бирок булак бул терс сериялык көз карандылыктын баарын “таза momentum ийгиликсиздиги” деп чечмелебейт.
Терс Күндөлүк AR(1) Коэффициенти Momentum Себептик Түрдө Зыяндуу Экенин Далилдейби?
Жок. Эмгек терс \(\hat{\rho}\) менен momentum стратегиясынын төмөн натыйжалуулугунун ортосунда статистикалык байланыш тапканы менен, size/value экспозициясы, bid-ask bounce, волатилдүүлүктүн кластерлениши, liquidity provision жана time-series менен cross-sectional momentum айырмасы сыяктуу альтернативдүү механизмдер ошол эле терс сериялык корреляцияны жаратышы мүмкүн экенин кабыл алат; ошондуктан эмпирикалык regret баалоолорун momentumдун таза себептик таасири эмес, жогорку чек катары чечмелейт.
Regret ажыратмасынын эмпирикалык чоңдугу
Булак 21, 63, 126 жана 252 күндүк горизонттор үчүн raw covariance, correction жана “true regret” маанилерин берет. Бир жылдын ичинде салыштырмалуу bias горизонт чоңойгон сайын өтө аз өзгөрөт.
| Жыл | 21 күндүк салыштырмалуу bias (%) | 252 күндүк салыштырмалуу bias (%) |
|---|---|---|
| 2016 | -4,91 | -5,12 |
| 2017 | -4,12 | -4,30 |
| 2018 | -4,04 | -4,22 |
| 2019 | -2,65 | -2,77 |
| 2020 | -4,56 | -4,76 |
| 2021 | -3,34 | -3,49 |
| 2022 | -0,34 | -0,35 |
| 2023 | -1,58 | -1,65 |
| 2024 | -1,28 | -1,33 |
| 2025 | -2,27 | -2,37 |
Таблицадагы белги түзүмү raw covariance менен bias-corrected regret ортосундагы айырма жылдар боюнча өзгөрөрүн көрсөтөт. Булактын өзүнүн туруктуулук баалоосу бул чоңдуктарды таза momentum таасири катары эмес, микротүзүм жана фактордук таасирлерди да камтышы мүмкүн болгон консервативдүү жогорку чектер катары чечмелейт.
Momentum, reversion жана minimum-variance стратегиялары
Эмпирикалык стратегиялык тест мурунку күндүн киреше белгисине негизделет. Мурунку күндүн кирешеси оң болсо, momentum стратегиясы сатып алуу багытында, reversion стратегиясы тескери багытта позиция алат. Minimum-variance портфели мурунку 21 соода күнүнөн бааланган портфель түзүмүн колдонот. Булак ошондой эле reversion стратегиясына rolling bias оңдоосун колдонгон төртүнчү вариантты аныктайт.
| Стратегия | Жалпы тандалманын жылдык кирешеси (%) | Жылдык волатилдүүлүк (%) | Sharpe |
|---|---|---|---|
| Momentum | 2,62 | 114,81 | 0,023 |
| Reversion | 14,93 | 114,47 | 0,130 |
| Minimum-Variance | 0,77 | 9,91 | 0,078 |
| Bias-Corrected Reversion | 14,58 | 112,98 | 0,129 |
Жалпы тандалмада raw reversion momentumга караганда жогору жылдыкташтырылган киреше жана Sharpe катышын берген. Булак reversion 10 жылдын 7 жылында momentumдан жогору натыйжа көрсөткөнүн билдирет.
2022-жылдагы булак ичиндеги карама-каршылык
Булак тексти bias correction 2019 жана 2022-жылдары raw reversionду жакшыртканын айтат. Бирок 6-таблицанын 2022-жылдагы маанилери:
| 2022 стратегиясы | Жылдык киреше (%) | Жылдык волатилдүүлүк (%) | Sharpe |
|---|---|---|---|
| Momentum | -3,02 | 106,31 | -0,028 |
| Reversion | -11,04 | 108,51 | -0,102 |
| Minimum-Variance | 1,04 | 16,77 | 0,062 |
| Bias-Corrected Reversion | -11,11 | 106,66 | -0,104 |
түрүндө. Демек, 2022-жылы bias-corrected вариант волатилдүүлүктү бир аз төмөндөтсө да, кирешени жана Sharpe катышын raw reversionга салыштырмалуу жакшыртпайт. Verianla баяны таблицада ачык көрүнгөн ушул маанилерди негиз кылат.
“Significantly outperforms” сөз айкашынын чеги
Булак reversion үчүн “significantly outperforms” деген сөз айкашын колдонот; бирок стратегиялардын киреше же Sharpe айырмаларын бири-бирине каршы текшерген өзүнчө formal hypothesis test, confidence interval же p-маани 6-таблицада берилген эмес. Ошондуктан Verianla текстинде коопсуз билдирүү — reversion байкалган тандалмада жогорураак натыйжа берген; “статистикалык жактан маанилүү артыкчылык” өзүнчө далилденген деп эсептелбейт.
Cross-sectional жана time-series momentum бир эле нерсе эмес
Эмпирикалык стратегия time-series momentum сигналы: акция мурунку күнү көтөрүлсө сатып ал, түшсө сат. Cross-sectional momentum болсо акцияларды бири-бири менен салыштырып, жеңүүчү топту сатып алып, утулган топту сатуу сыяктуу башка бөлүштүрүү логикасын колдонот.
Булак бул айырманы өзгөчө белгилейт. Бул жердеги AR(1) жана regret жыйынтыктары cross-sectional momentum фонддорунун натыйжалуулугу үчүн түздөн-түз далил катары колдонулбашы керек.
Беш негизги туруктуулук көйгөйү
| Чаташтыруучу фактор | Булакта көрсөтүлгөн механизм | \(|\hat{\rho}|\) үчүн мүмкүн болгон таасир | Сунушталган көзөмөл |
|---|---|---|---|
| Size / value экспозициясы | Кичине жана value акцияларында күчтүүрөөк кыска мөөнөттүү reversal | Жогору | Fama–French фактор residualдары |
| Bid-ask bounce | Transaction-price ызы-чуусу механикалык терс сериялык корреляция жаратышы | Жогору | Quote midpoint же bid-ask оңдоосу |
| Volatility clustering | GARCH тибиндеги өзгөрмө волатилдүүлүк reversal көрүнүшүн жаратышы | Жогору | Стандартташтырылган кирешелер боюнча AR(1) |
| Cross-sectional / time-series momentum айырмасы | Башка бөлүштүрүү эрежеси башка \(b_t\) жаратышы | Белгисиз | Өзүнчө cross-sectional decile талдоосу |
| Liquidity provision / causality | Market-maker кайра тең салмактоосу кыска мөөнөттүү reversal жаратышы | Жогору | Index reconstitution сыяктуу экзогендик инструменталдык өзгөрмө ыкмасы |
Бул көйгөйлөр теориялык regret ажыратмасын жокко чыгарбайт; бирок эмпирикалык \(\hat{\rho}\) маанисинин экономикалык булагын белгисиз кылат. Эмгектин өзүнүн жыйынтык чеги да ушунда.
Эмгек колдогон жыйынтыктар
- Mean-unbiased саясат жана ылайыктуу чыгым божомолдору астында көп мезгилдүү regret мезгилдик input-output covariance суммасына келтирилиши мүмкүн.
- Mean condition бузулганда саясат bias мүчөсү ачык түрдө ажыратылышы мүмкүн.
- Discounted infinite-horizon учурда ошол эле covariance түзүмү \(1/(1-\gamma)\) эффективдүү горизонт фактору менен масштабдалат.
- AR(1) чыгым процесстеринде убакыттар аралык covariance үчүн кошумча оңдоо талап кылынат.
- Rolling-window портфелдеринде estimation biasтын негизги өлчөм катышы \(d/w\).
- Trajectory covariance estimator байкоого боло турган \(c_t\) жана \(\hat{\pi}_t\) тизмектеринен гана эсептелиши мүмкүн.
- 2016–2025 CRSP тандалмасында билдирилген күндөлүк AR(1) коэффициенттеринин белгиси терс.
- Булактын жөнөкөй стратегиялык тестинде reversion жалпы тандалмада momentumдан жогору киреше жана Sharpe берген.
Эмгек колдобогон жыйынтыктар
- Эмгек конкреттүү LLMдин, robo-advisorдун же AI trading agentтин инвестициялык натыйжалуулугун түздөн-түз өлчөбөйт.
- Терс күндөлүк AR(1) коэффициенттери momentum өз алдынча себептик жоготуу булагы экенин далилдебейт.
- Time-series momentum жыйынтыктарын cross-sectional momentum фонддоруна автоматтык түрдө жалпылоого болбойт.
- Raw covariance бардык саясаттар үчүн оңдоосуз эле чыныгы regretке барабар эмес.
- \(O(d/w)\) туюнтмасы конкреттүү \(d\) жана \(w\) маанилери үчүн түздөн-түз так пайыздык bias эсеби эмес.
- 2022-жылы bias-corrected reversion raw reversionга караганда жакшыраак тобокелдикке ылайыкталган киреше бергени 6-таблица тарабынан колдоого алынбайт.
- Reversion–momentum натыйжалуулук айырмасынын формалдуу стратегиялар аралык маанилүүлүк тести булакта берилген эмес.
- Сунушталган аудит өлчөмү бардык жөнгө салуучу органдар кабыл алган расмий стандарт экени көрсөтүлгөн эмес.
Булак жана Ыкма Жөнүндө Эскертүү
Толук түпнуска аталыш: Evaluating AI Investment Strategies.
Автор: Irene Aldridge.
PDF датасы: 7-июнь 2026.
PDFдеги аффилиация: Институционалдык аффилиация көрсөтүлгөн эмес; автордун электрондук почта дареги берилген.
arXiv: arXiv:2606.08791 [econ.EM].
arXiv DOI: 10.48550/arXiv.2606.08791.
arXiv жөнөтүлгөн дата: 7-июнь 2026.
arXiv темалык багыттары: Econometrics; Artificial Intelligence; Portfolio Management; Risk Management; Statistical Finance.
SSRN: Abstract ID 6895058.
SSRN DOI: 10.2139/ssrn.6895058.
SSRN жөнөтүлгөн дата: 29-июнь 2026; Date Written: 7-июнь 2026.
SSRN аффилиациясы: Risk AI Center.
Булак түрү: Теориялык жана эмпирикалык финансы/econometrics preprint; алгоритмдик кара куту аудити жана динамикалык regret ажыратмасы боюнча эмгек.
Рецензиялоо: Учурдагы текшерүүдө рецензияланган журналдык версия ырасталган эмес.
Лицензия: arXiv v1 жазуусу CC BY 4.0 лицензиясына байланышкан. SSRN жазуусу өзүнүн платформалык версиясы үчүн “All rights reserved. No reuse allowed without permission” деген маалыматты берет. Бул айырма версия/платформа деңгээлинде сакталууга тийиш.
Негизги теориялык объект: Көп мезгилдүү Regret-Equals-Covariance decomposition.
Негизги байкоого боло турган киргизүүлөр: Чыгым/киреше векторлору \(c_t\) жана алгоритмдик чечим/портфель векторлору \(\hat{\pi}_t\).
Негизги benchmark: Учурдагы абалга шартталган күтүлгөн чыгым \(\mu_t\) астындагы оптималдуу саясат \(\pi_t^*\).
Негизги саясат biasы: \(b_t=E[\hat{\pi}_t(c_t)]-\pi_t^*\).
Негизги теориялык камтуу: i.i.d. чыгымдар; non-stationary бөлүштүрүүлөр; infinite-horizon discounted program; Bellman covariance recursion; time-varying policy bias; AR(1) чыгым процесстери.
Финансылык теориялык колдонмолор: Rolling-window portfolio rebalancing жана mean-reverting execution costs.
Trajectory estimator: Ковариацияга негизделген бир-траектория estimatorу; HAC/Newey–West узак мөөнөттүү дисперсиясы.
Эсептөө татаалдыгы: End-to-end кара куту аудити үчүн булак жалпы учурда \(O(T\cdot nd)\) убакыт татаалдыгын билдирет; streaming жаңыртуу ар бир байкоого \(O(nd)\).
Эмпирикалык маалымат: WRDS CRSP күндөлүк маалыматтары.
Колдоого алынган эмпирикалык мезгил: 4-январь 2016–31-декабрь 2025.
Жалпы байкоо: 21.183.373.
Эмпирикалык стратегиялар: Time-series momentum, reversion, 21 күндүк minimum-variance жана bias-corrected reversion.
Негизги сериялык көз карандылык жыйынтыгы: Изилденген жылдардын жылдык AR(1) коэффициенттеринин баары терс; эң терс маани булакта 2020 crisis кошумча тандалмасында \(-0{,}1436\) деп билдирилген.
Негизги натыйжалуулук жыйынтыгы: Жалпы тандалмада momentum %2,62 жылдык киреше жана 0,023 Sharpe; reversion %14,93 жана 0,130; minimum-variance %0,77 жана 0,078; bias-corrected reversion %14,58 жана 0,129 берген.
Себептүүлүк чеги: Size/value факторлору, bid-ask bounce, volatility clustering, liquidity provision жана momentum аныктамасынын айырмачылыктары эмпирикалык AR(1) маанисине таасир этиши мүмкүн. Momentumга таандык кылынуучу regret булак тарабынан жогорку чек катары чечмеленет.
Булак ичиндеги карама-каршылык 1: Theorem 4.2 тексти “any Markov policy” деген сөз айкашын колдонгону менен, далил кошумча \(E[\hat{\pi}_t]=\pi^*\) шартын талап кылат. Verianla тексти эмгектин кыскача жана жыйынтык бөлүмдөрүнө шайкеш шарттуу чечмелөөнү колдонгон.
Булак ичиндеги карама-каршылык 2: Эмпирикалык тандалма 2016–2025 деп аныкталганы менен, 13.2-бөлүмдө “2008 through 2025” деген сөз айкашы бар. Verianla тексти маалымат таблицасы колдогон 2016–2025 мезгилин гана колдонгон.
Булак ичиндеги карама-каршылык 3: Булактын баяны bias correction 2022-жылы reversionду жакшыртканын айтса, 6-таблица raw reversion үчүн -%11,04 / -0,102 Sharpe жана bias-corrected үчүн -%11,11 / -0,104 Sharpe билдирет.
Булак ичиндеги редакциялык маселе: Айрым таблица жана теорема кайчылаш шилтемелеринде номерлөө шайкешсиздиктери бар; Verianla баянында ачык таблица маанилери жана формулалар негизге алынган.
Каржылоо: PDFде өзүнчө каржылоо билдирүүсү берилген эмес.
Кызыкчылыктардын кагылышы: PDFде өзүнчө кызыкчылыктардын кагылышы билдирүүсү берилген эмес.
Маалыматтардын жеткиликтүүлүгү: PDF CRSP/WRDS булагын аныктайт, бирок өзүнчө ачык маалымат/репозиторий билдирүүсүн бербейт.
Автордук салымдар: Эмгек бир авторлуу болгондуктан, өзүнчө CRediT салым билдирүүсү берилген эмес.
Визуалдык түзүм: Булак негизинен теңдемелер жана таблицалардан турат; Verianla үчүн эң ылайыктуу кайра куруу — covariance-regret audit pipeline менен CRSP эмпирикалык салыштырууларынын оригиналдуу схема жана маалымат визуалдары.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген