


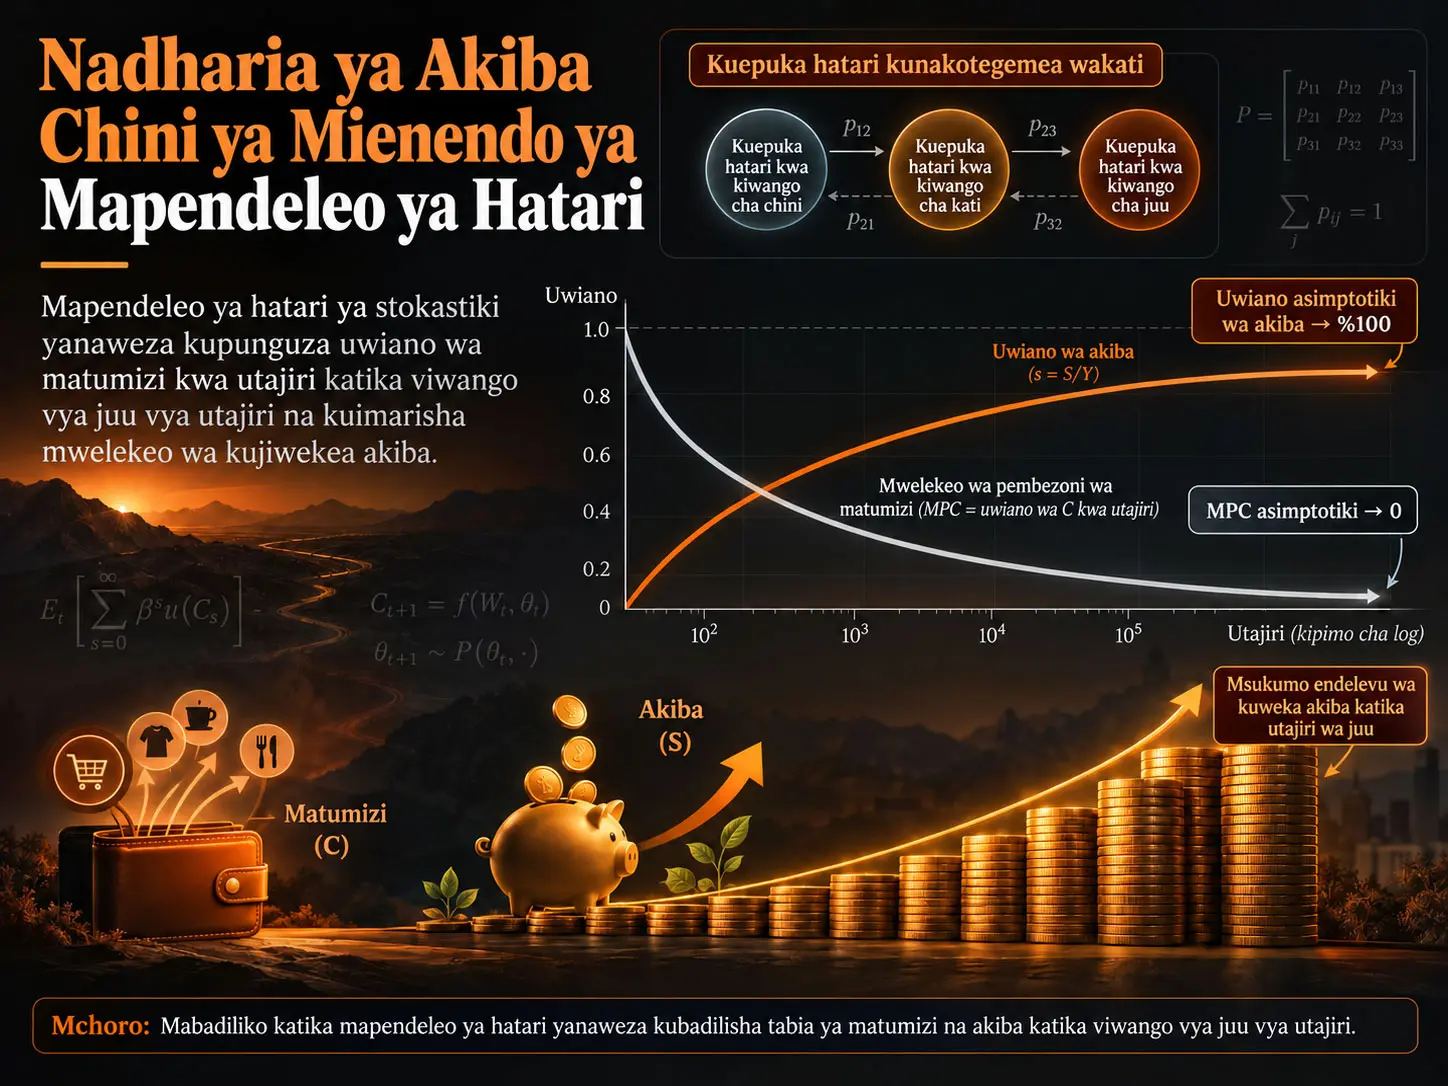
Mienendo ya mapendeleo ya hatari ni muundo wa mapendeleo unaoeleza kwamba kiwango cha mtoa uamuzi wa kiuchumi cha kuepuka hatari kinaweza kubadilika kati ya hali badala ya kubaki thabiti kadiri muda unavyopita. Utafiti uliotengenezwa na Qingyin Ma, Xinxi Song na Alexis Akira Toda unaweka mapendeleo haya ya hatari yanayobadilika katika modeli ya akiba bora ya mienendo na kuchunguza hasa tabia ya matumizi na akiba katika viwango vya juu vya utajiri. Matokeo ya msingi ni haya: ikiwa uwezekano wa mtu kuhamia katika kipindi kijacho kwenye hali ambayo anaepuka hatari kwa kiwango kidogo zaidi kuliko sasa ni chanya, thamani ya kuhamisha sehemu ya utajiri kwenda siku zijazo huenda isiishe hata katika viwango vya juu vya utajiri. Chini ya masharti yaliyoainishwa na modeli, utaratibu huu hupeleka mwelekeo wa pembezoni wa matumizi wa kiukomo hadi sifuri kadiri utajiri unavyoelekea ukomo usio na mwisho, na chini ya mapato chanya ya utajiri hupeleka kiwango cha akiba cha kiukomo hadi %100.
Ubunifu wa utafiti ni kwamba badala ya kueleza akiba ya juu kupitia hatari za kawaida za rasilimali pekee, kama kutokuwa na uhakika wa mapato, hatari ya mapato ya uwekezaji au kipengele cha punguzo, unachukulia mabadiliko ya mapendeleo ya hatari yenyewe kadiri muda unavyopita kama utaratibu huru wa mienendo. Katika mantiki ya kawaida ya akiba ya tahadhari, kadiri utajiri unavyoongezeka hitaji la kujilinda dhidi ya uhaba wa rasilimali siku zijazo linaweza kudhoofika. Katika utaratibu wa hapa, uwezekano kwamba “nafsi ya baadaye” ambayo huepuka hatari kwa kiwango kidogo inaweza kuwa tayari zaidi kubadili utajiri uliopo kuwa matumizi unaweza kuipa thamani endelevu hatua ya kuhamisha utajiri wa sasa kwenda siku zijazo.
Hata hivyo, matokeo ya utafiti hayapaswi kusomwa kana kwamba kaya zote tajiri zinazoonekana moja kwa moja zitaweka akiba ya %100 ya mapato yao. Matokeo yanaeleza tabia ya kinadharia katika kikomo cha utajiri \(w\to\infty\). Sehemu ya kiasi ya utafiti inaonyesha utaratibu kwa mifano ya kihesabu na vitendaji vya msukumo-jibu vinavyotegemea hali; haifanyi makadirio ya kimuundo ya moja kwa moja katika kiwango cha kaya wala jaribio la uwanjani la kisababishi.
Tatizo la utafiti: kwa nini akiba haishuki katika utajiri wa juu?
Sehemu ya kuanzia ya utafiti ni mwelekeo wa kaya tajiri kuweka akiba ya sehemu kubwa zaidi ya mapato yao na kuonyesha mwelekeo wa chini wa pembezoni wa matumizi. Katika modeli za kawaida za masoko yasiyokamilika, wakati mgawo wa kuepuka hatari, kipengele cha punguzo na mapato ya utajiri vinawekwa thabiti, motisha ya akiba ya tahadhari inaweza kudhoofika katika viwango vya juu sana vya utajiri. Katika hali hiyo, matumizi yanaweza kukua kwa kasi kuliko mapato na kiwango cha akiba cha kiukomo kinaweza kuwa hasi. Tatizo la kinadharia ambalo waandishi wanajaribu kutatua ni jinsi tabia ya kudumu ya akiba ya juu inayozingatiwa inaweza kuelezwa chini ya masharti ya jumla zaidi na yasiyo na vikwazo vingi.
Modeli zilizotangulia zimejaribu kupunguza pengo hili kwa kuongeza hatari ya mapato ya mtaji au kipengele cha punguzo cha kistokastiki katika mfumo. Hata hivyo, ili kupata MPC ya kiukomo inayokaribia sifuri, kunaweza kutokea masharti mahususi yanayopaswa kutimizwa kwa pamoja kuhusu mapato, punguzo na mapendeleo. Utafiti huu unaangazia swali tofauti: Ni nini hutokea ikiwa mgawo wa kuepuka hatari wenyewe hubadilika kadiri muda unavyopita?
Mienendo ya mapendeleo ya hatari inaweza kueleza vipi akiba ya juu ya kaya tajiri?
Katika modeli, ikiwa uwezekano wa kuhamia kwenye kiwango cha chini cha kuepuka hatari katika kipindi kijacho ni chanya, mtoa uamuzi wa baadaye anaweza kuwa tayari zaidi kuliko mtoa uamuzi wa sasa kubadili utajiri uliopo kuwa matumizi; kwa hiyo mtoa uamuzi wa sasa huendelea kuhamisha utajiri kwenda siku zijazo hata katika viwango vya juu vya utajiri, na chini ya masharti fulani uwiano wa matumizi kwa utajiri hukaribia sifuri kiukomo.
Tofauti na akiba ya kawaida ya tahadhari
Utaratibu wa kawaida wa akiba ya tahadhari kwa kawaida hutegemea uwezekano wa kushuka kwa mapato, mapato hasi ya uwekezaji au mshtuko mwingine wa rasilimali siku zijazo. Kwa sababu ya hatari hizi, matumizi ya sasa hupunguzwa na utajiri hushikiliwa kama kinga. Hata hivyo, utajiri unapokuwa mkubwa sana tishio la uhaba wa rasilimali linaweza kupoteza umuhimu wake wa kulinganisha.
Mienendo ya mapendeleo ya hatari ni tofauti. Hapa jambo la kuamua si tu kiasi cha rasilimali kitakachopatikana siku zijazo, bali ni kwa kiwango gani rasilimali hiyo hiyo itaonekana kuwa na thamani siku zijazo. Ikiwa inawezekana kuhamia katika hali ya kuepuka hatari kwa kiwango kidogo zaidi siku zijazo, utajiri unaweza kuwa na thamani ya juu zaidi ya matumizi katika hali hiyo ya baadaye. Kwa hiyo kuhamisha utajiri kutoka leo kwenda siku zijazo si tabia ya “kuweka pesa kwa siku mbaya” pekee; ni tatizo la kugawa upya matumizi kwa muda kati ya mapendeleo tofauti ya hatari.
MPC ya kiukomo kukaribia sifuri kunamaanisha nini?
Katika utafiti huu, MPC ya kiukomo iliyo sifuri ina maana kwamba utajiri \(w\) unapokuwa mkubwa sana, uwiano wa kitendakazi bora cha matumizi kwa utajiri huwa \(c^*(w,z)/w\to0\); kwa hiyo matokeo haya si makadirio ya MPC ya kipindi kimoja yanayoonekana, bali ni tabia ya kihisabati ya sera bora katika kikomo cha utajiri usio na mwisho.
Muundo wa msingi wa tatizo la akiba bora
Mtoa uamuzi huchagua njia ya matumizi na utajiri ili kuongeza manufaa yanayotarajiwa ya maisha yote. Katika chanzo, tatizo la msingi limeandikwa hivi:
\[ \max_{\{c_t,w_t\}_{t\geq0}} E_0\left[ \sum_{t=0}^{\infty} \left(\prod_{i=0}^{t}\beta_i\right) u(c_t,Z_t) \right] \]
na kizuizi cha bajeti:
\[ w_{t+1}=R_{t+1}(w_t-c_t)+Y_{t+1}, \qquad 0\leq c_t\leq w_t. \]
Hapa \(w_t\) inaonyesha utajiri, \(c_t\) matumizi, \(R_t\) mapato ghafi ya utajiri, \(Y_t\) mapato yasiyo ya kifedha, \(\beta_t\) kipengele cha punguzo, na \(Z_t\) kigezo cha hali cha Markov kinachobeba hali za kiuchumi na za mapendeleo.
Modeli inaruhusu kipengele cha punguzo, mapato na mapato yasiyo ya kifedha kutegemea mabadiliko yale yale ya hali na ubunifu:
\[ \beta_t=\beta(Z_{t-1},Z_t,\varepsilon_t),\qquad R_t=R(Z_{t-1},Z_t,\varepsilon_t),\qquad Y_t=Y(Z_{t-1},Z_t,\varepsilon_t). \]
Muundo huu ni muhimu; kwa sababu utafiti haujengi modeli finyu sana ambamo mapendeleo ya hatari ndiyo pekee yanayobadilika. Mapato, kipato, punguzo na hali za mapendeleo zinaweza kuwa sehemu za mazingira ya pamoja ya kistokastiki.
Masharti yaliyowekwa kwa kitendakazi cha manufaa
Kwa kila hali \(z\), inakubaliwa kwamba kitendakazi cha manufaa kinaweza kutofautishwa mara mbili kwa matumizi, kinaongezeka na ni concave:
\[ u'(c,z)>0,\qquad u''(c,z)<0,\qquad u'(c,z)\rightarrow\infty \quad \text{iken}\quad c\rightarrow0. \]
Sifa hii ya mwisho ni tabia ya mpaka ya aina ya Inada inayofanya manufaa ya pembezoni kuwa makubwa sana matumizi yanapokaribia sifuri. Utafiti pia hutumia kigezo cha overtaking cha Brock kwa sababu haulazimishi manufaa ya maisha yote kufafanuliwa vizuri kama namba halisi ya kawaida katika kila hali.
Uboreshaji wa daraja la kwanza na urudiaji wa wakati
Sera bora ya matumizi \(c(w,z)\) hulinganisha manufaa ya pembezoni ya matumizi ya leo na thamani ya pembezoni inayotarajiwa na kupunguzwa ya kitengo kimoja cha utajiri kinachohamishwa kwenda siku zijazo. Sharti la daraja la kwanza, linalozingatia pia kizuizi cha kukopa, linaelezwa katika chanzo hivi:
\[ u'(c(w,z),z)= \max\left\{ E_z\!\left[ \hat{\beta}\hat{R}\, u'(c(\hat{w},\hat{Z}),\hat{Z}) \right], u'(w,z) \right\}, \]
\[ \hat{w}=\hat{R}\,[w-c(w,z)]+\hat{Y}. \]
Waandishi wanachanganua sharti hili kupitia opereta ya urudiaji wa wakati \(T\) na kueleza kitendakazi bora cha matumizi kama nukta thabiti ya opereta hiyo.
Sharti la spektra na uwepo wa sera bora
Ikiwa uwezekano wa mpito wa kipindi kimoja kati ya hali ni \(P(z,\hat z)\), utafiti hufafanua matriki ifuatayo:
\[ K_{z\hat z}(\theta)= P(z,\hat z) \int \beta(z,\hat z,\hat\varepsilon) R(z,\hat z,\hat\varepsilon)^{\theta} \,\pi(d\hat\varepsilon). \]
\(r(A)\) inaonyesha radius ya spektra ya matriki, yaani thamani kubwa zaidi ya thamani kamili za eigenvalue zake. Moja ya dhana za msingi ni:
\[ r(K(1))<1. \]
Kulingana na tafsiri ya waandishi, \(\ln r(K(1))\) inahusiana na kiwango cha ukuaji cha kiukomo cha wastani wa mapato ghafi ya mali yaliyopunguzwa. Sharti \(r(K(1))<1\) huzuia utajiri kulipuka bila udhibiti ndani ya modeli na ni la jumla zaidi kuliko sharti la kawaida la vigezo thabiti \(\beta R<1\).
Chini ya Nadharia 2.1, opereta ya urudiaji wa wakati \(T\) ina nukta thabiti moja \(c^*\) katika nafasi ya sera inayofaa, na urudiaji kutoka sera yoyote inayofaa ya mwanzo hukaribia nukta hiyo. Kwa hiyo hupatikana kitendakazi bora cha matumizi ambacho matokeo ya baadaye ya kiukomo hujengwa juu yake.
Matumizi, akiba na kizingiti cha utajiri
Utafiti unaonyesha kwamba matumizi bora na kiasi cha uwekezaji/akiba \(i^*(w,z)=w-c^*(w,z)\) huongezeka pamoja na utajiri. Mchakato wa mapato yasiyo ya kifedha unapoongezeka, matumizi bora pia huongezeka kwa kila nukta.
Aidha, kuna kizingiti cha utajiri kwa kila hali. Utajiri unapokuwa chini ya au sawa na kizingiti hiki, kizuizi cha kukopa hufunga na mtoa uamuzi hutumia utajiri wote uliopo. Juu ya kizingiti, akiba chanya hutokea. Matokeo haya hutenganisha kihisabati wakati wa kuingia katika utawala wa akiba wakati wa kuchunguza tabia ya utajiri wa juu.
Mfano wa angavu wa vipindi viwili
Utaratibu wa msingi unaonyeshwa kwanza kwa modeli rahisi yenye hali mbili za kuepuka hatari. Hali ya mwanzo iwe kuepuka hatari kwa kiwango cha juu \(\gamma_H\), hali ya kipindi kijacho iwe kuepuka hatari kwa kiwango cha chini \(\gamma_L\), na \(\gamma_L<\gamma_H\). Sharti la daraja la kwanza la kipindi cha kwanza ni:
\[ c^{-\gamma_H} = \beta R^{1-\gamma_L} (w-c)^{-\gamma_L}. \]
Kutokana na hili, kwa matumizi bora ya kipindi cha kwanza:
\[ 0\leq \frac{c^*(w,\gamma_H)}{w} \leq \left(\beta R^{1-\gamma_L}\right)^{-1/\gamma_H} w^{\gamma_L/\gamma_H-1} \]
hupatikana mpaka. Kwa kuwa \(\gamma_L/\gamma_H-1<0\):
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,\gamma_H)}{w}=0. \]
Mfano huu mfupi unaonyesha angavu kuu ya makala yote: mpito kwenda hali ya kuepuka hatari kwa kiwango cha chini katika kipindi kijacho unaweza kuunda thamani ya matumizi ya baadaye ambayo haipotei kadiri utajiri unavyoongezeka.
Mapendeleo ya CRRA yanayotegemea hali
Katika modeli ya jumla, mgawo wa kuepuka hatari kwa jamaa hauwekwi thabiti. Manufaa ni:
\[ u(c,z)= \begin{cases} \dfrac{c^{1-\gamma(z)}}{1-\gamma(z)}, & \gamma(z)>0,\ \gamma(z)\neq1,\\[6pt] \log c, & \gamma(z)=1. \end{cases} \]
Kwa hiyo \(\gamma(z)\) ni mgawo wa kuepuka hatari kwa jamaa unaobadilika kulingana na hali iliyopo.
Mchakato wa hali hugawanywa kama \(Z_t=(\bar Z_t,\tilde Z_t)\). \(\bar Z_t\) hubeba hali ya kuepuka hatari, na \(\tilde Z_t\) hubeba vigezo vingine vya hali. Viwango vya kuepuka hatari hupangwa kama:
\[ 0<\gamma_1<\gamma_2<\cdots<\gamma_N \]
Kwa hiyo faharasa ndogo humaanisha kuepuka hatari kwa kiwango cha chini.
Kwa nini mipito ya mapendeleo ya hatari ndiyo ya kuamua?
Wakati hali ya sasa ya kuepuka hatari ni \(\gamma_i\), uwezekano chanya wa kuhamia hali ya chini \(\gamma_\ell\) huunda mpaka muhimu katika sera bora ya akiba. Katika hali ya msingi ya Nadharia 3.1, ikiwa mpito huo wa kushuka wa kuepuka hatari unawezekana na mapato ya baadaye yaliyopunguzwa yanaweza kuwa na thamani isiyo sifuri:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w}=0 \]
hutolewa.
Neno “kushuka” hapa halimaanishi kuzorota kwa hali za kiuchumi, bali kupungua kwa \(\gamma\), yaani mtu kuhamia katika siku zijazo kwenye hali ambayo anaepuka hatari kwa kiwango kidogo zaidi.
Kwa nini utaratibu huu ni tofauti na akiba ya kawaida ya tahadhari?
Wakati akiba ya kawaida ya tahadhari hushikilia utajiri dhidi ya hatari ya kupungua kwa rasilimali siku zijazo, utaratibu mpya katika utafiti huu unategemea uwezekano kwamba utajiri ule ule unaweza kuwa na thamani tofauti ya matumizi siku zijazo kwa sababu hali ya mapendeleo ya baadaye inabadilika; kwa hiyo si lazima utaratibu utoweke hata kama utajiri ni wa juu sana.
Ni nini hutokea ikiwa hakuna mpito wa kushuka?
Moja ya vipengele muhimu vya utafiti ni kwamba hauonyeshi tu matokeo ya MPC sifuri, bali pia unaeleza tawala tofauti za kiukomo wakati hakuna mpito wa kushuka wa kuepuka hatari.
Modeli inatabiri nini ikiwa kuepuka hatari kutaongezeka kwa hakika siku zijazo?
Ikiwa kutoka hali moja inawezekana kuhamia katika kipindi kijacho kwenye hali zenye kuepuka hatari kwa kiwango cha juu tu, na mapato yana mpaka wa chini chanya, modeli inaonyesha kwamba MPC ya kiukomo inaweza kukaribia moja na kitendakazi bora cha matumizi kinaweza kupoteza sifa ya kuwa concave kwa utajiri.
Katika Nadharia 3.3, chini ya utawala mkali wa mpito wa kupanda ambao hauna mpito kutoka hali ya sasa kwenda hali sawa au ya chini ya kuepuka hatari:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w}=1. \]
Katika hali hii, kwa kuwa inatarajiwa kwamba “nafsi ya baadaye” itaepuka hatari zaidi, thamani ya pembezoni ya kuhamisha utajiri wa ziada kwenda siku zijazo kwa mtoa uamuzi wa sasa hupungua katika utajiri wa juu. Matokeo ni kinyume kamili cha utawala wa MPC sifuri.
Utafiti pia unaonyesha kwamba chini ya masharti haya kitendakazi bora cha matumizi hakiwezi kuwa concave kwa utajiri. Hii ina maana kwamba angavu ya kawaida ya concavity ya kitendakazi cha matumizi katika fasihi ya akiba ya HARA/CRRA inaweza kuvunjika chini ya mapendeleo ya hatari yanayobadilika.
Ikiwa kuepuka hatari ni thabiti kabisa
Wakati hali ya sasa ya kuepuka hatari ni hali inayonyonya, yaani \(\bar p_{ii}=1\), utaratibu mpya wa mienendo ya mapendeleo ya hatari huzimwa. Chini ya Nadharia 3.4, ikiwa sharti husika la radius ya spektra ni \(r(G_i)<1\), MPC ya kiukomo hukaribia thamani iliyo kubwa kuliko sifuri:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w} = x_i^*(\tilde z_j)^{-1/\gamma_i} >0. \]
Katika utawala huu, tabia ya matumizi ya muda mrefu hurudi kutegemea mwingiliano wa punguzo, mapato na kiwango cha sasa cha kuepuka hatari.
Udumifu usio kamili lakini wa kupanda
Katika utawala wa kati ambamo \(0<\bar p_{ii}<1\), hakuna mipito ya kushuka ya kuepuka hatari, na mapato pamoja na kipato vina mipaka ya chini chanya, utafiti pia hupata MPC ya kiukomo iliyo chanya. Nadharia 3.5 hutengeneza uthibitisho changamano zaidi unaotumia monotonicity ya kiparameta ya matumizi bora kulingana na mitazamo ya hatari ili kuthibitisha matokeo haya.
Kiwango cha akiba cha kiukomo
Utafiti unafafanua kiwango cha akiba kama uwiano wa mabadiliko ya thamani halisi kwa mapato yote, ukiondoa hasara za mtaji. Usemi unaoelekea kwenye Mlinganyo (17) ni:
\[ s_{t+1} = 1- \frac{ (R_{t+1}-1)^-(1-c_t/w_t)+c_t/w_t }{ (R_{t+1}-1)^+(1-c_t/w_t)+Y_{t+1}/w_t }, \]
ambapo:
\[ x^+=\max\{x,0\}, \qquad x^-=-\min\{x,0\}. \]
Utajiri unapoelekea ukomo usio na mwisho, MPC ya kiukomo iwe \(\bar c\):
\[ \bar{s} = 1- \frac{ (\hat R-1)^-(1-\bar c)+\bar c }{ (\hat R-1)^+(1-\bar c) }. \]
Mlinganyo huu unaonyesha moja kwa moja uhusiano ulio katikati ya utafiti. Ikiwa mapato ghafi \(R>1\) na \(\bar c=0\):
\[ \bar s=1. \]
Hivyo kiwango cha akiba cha kiukomo cha modeli ni %100. Inapaswa kusisitizwa kwamba hiki si kiwango cha akiba kinachoonekana cha muda mfupi au wa kati kwa kaya halisi; ni kikomo cha modeli utajiri unapoelekea ukomo usio na mwisho.
Mbinu na Matokeo ya Utafiti
Mkakati wa suluhisho la kinadharia
Utafiti kwanza unaweka uwepo, upekee na uwezo wa kuhesabika wa sera bora katika tatizo la jumla la akiba ya mienendo. Kwa ajili hii, nafasi ya vitendakazi yenye sera zinazofaa za matumizi hufafanuliwa, kipimo kinachotegemea tofauti ya manufaa ya pembezoni hutumiwa, na inaonyeshwa kwamba opereta ya urudiaji wa wakati hukaribia nukta yake moja thabiti. Kisha, kwa kutumia mapendeleo ya CRRA yanayotegemea hali, athari za mipito ya kuepuka hatari kwa uwiano wa matumizi katika utajiri wa juu huchunguzwa kwa uchanganuzi.
| Utawala wa mapendeleo ya hatari | Sharti kuu | MPC ya kiukomo | Tafsiri ya kisayansi |
|---|---|---|---|
| Mpito kwenda hali ya kuepuka hatari kwa kiwango cha chini unawezekana | Uwezekano wa mpito wa kushuka ni chanya na mapato ya baadaye yaliyopunguzwa yanaweza kuwa chanya | \(0\) | Motisha ya kuhamisha utajiri kwenda siku zijazo huendelea hata katika utajiri wa juu. |
| Utawala wa mpaka wa spektra uliopanuliwa | \(G_i\) haiwezi kupunguzwa na \(r(G_i)\geq1\) | \(0\) | MPC sifuri inaweza kutokea katika utawala maalum wa spektra hata bila mpito wa kushuka. |
| Katika kipindi kijacho kuepuka hatari kwa kiwango cha juu kwa hakika | Hakuna mpito kwenda hali sawa au ya chini ya kuepuka hatari; \(R\) ina mpaka wa chini chanya | \(1\) | Katika utajiri wa juu, thamani ya pembezoni ya kuhamisha utajiri wa ziada kwenda siku zijazo hutoweka. |
| Hali ya kuepuka hatari ni ya kudumu kabisa | \(\bar p_{ii}=1\), \(r(G_i)<1\) | \((0,1]\) | Utaratibu wa mabadiliko ya mapendeleo ya hatari huzimwa; mapato, punguzo na mapendeleo ya sasa huwa ya kuamua. |
| Udumifu usio kamili bila mpito wa kushuka | \(0<\bar p_{ii}<1\), \(r(G_i)<1\), \(R\) na \(Y\) zina mipaka ya chini chanya | \((0,1]\) | Utawala chanya wa ndani wa MPC ya kiukomo hutokea. |
Modeli ya kiasi inajengwaje?
Ili kuonyesha angavu ya kiuchumi ya matokeo ya kinadharia, utafiti unajenga modeli ya kiasi kwa marudio ya kila mwaka. Kipengele cha punguzo na mapato ghafi ya mali huwekwa thabiti katika majaribio haya, huku mgawo wa kuepuka hatari ukifuata mchakato wa AR(1) uliogawanywa katika hali tofauti:
\[ \gamma_{t+1} = \mu_\gamma(1-\rho_\gamma) + \rho_\gamma\gamma_t + \sigma_\gamma \sqrt{1-\rho_\gamma^2}\, \varepsilon^\gamma_{t+1}, \qquad \varepsilon^\gamma_t\overset{iid}{\sim}N(0,1). \]
Modeli hutatuliwa kwa mbinu ya grid endojeni ya Carroll. Vigezo vya msingi vya kiasi ni hivi:
| Kigezo | Thamani | Jukumu |
|---|---|---|
| \(\beta\) | 0,95 | Kipengele cha punguzo cha mwaka |
| \(R\) | 1,02 | Mapato ghafi ya utajiri |
| \(\rho_\gamma\) | 0,6 | Udumifu wa mchakato msingi wa kuepuka hatari |
| \(\mu_\gamma\) | 4 | Kiwango cha wastani cha mchakato wa kuepuka hatari |
| \(\sigma_\gamma\) | 1 | Kipimo cha mshtuko wa kuepuka hatari |
| \(\gamma_{\min},\gamma_{\mathrm{med}},\gamma_{\max}\) | 1, 4, 7 | Masafa ya kuepuka hatari yaliyotumiwa |
Mchakato wa hali tatu wa kuepuka hatari
Katika ulinganisho wa akiba ya kiukomo, mnyororo wa Markov wa hali tatu hutumiwa ambapo \(\gamma_t\in\{1,4,7\}\):
\[ \bar P= \begin{bmatrix} 0.6416 & 0.3538 & 0.0001\\ 0.0303 & 0.9392 & 0.0305\\ 0.0001 & 0.3538 & 0.6461 \end{bmatrix}. \]
Uwezekano wa kubaki katika hali ya kati \(\gamma=4\) ni %93,92. Hata hivyo, uwezekano wa %3,03 pekee wa kuhamia hali ya chini ya kuepuka hatari \(\gamma=1\) katika kipindi kinachofuata unatosha kubadilisha tabia ya kiukomo ya modeli.
Ulinganisho wa kuepuka hatari kwa thabiti na kwa kistokastiki
Kielelezo 1 na Kielelezo 2 vya chanzo vinalinganisha modeli ya CRRA-thabiti na modeli ya kuepuka hatari kwa kistokastiki wakati mgawo wa sasa wa kuepuka hatari ni \(\gamma=4\) katika modeli zote mbili. Ingawa mapendeleo ya sasa ni yale yale, uwezekano wa mapendeleo ya hatari kubadilika siku zijazo hupunguza matumizi kwa kiasi kikubwa katika modeli ya kistokastiki.
| Modeli | Tabia ya matumizi/MPC ya kiukomo | Kiwango cha akiba cha kiukomo |
|---|---|---|
| CRRA thabiti, \(\gamma=4\) | \(1-(\beta R^{1-\gamma})^{1/\gamma}=0.0273\) | −%40,31 |
| Kuepuka hatari kwa kistokastiki | \(0\) | %100 |
Thamani ya %100 katika ulinganisho huu ni kikomo cha utajiri wa juu cha modeli. Vivyo hivyo, −%40,31 katika modeli ya CRRA thabiti si kiwango kinachoonekana kwa kaya zote zenye utajiri wenye kikomo, bali ni matokeo ya kinadharia ya kiukomo ya urekebishaji husika.
Uchambuzi wa msukumo-jibu
Utafiti unatumia vitendakazi vya msukumo-jibu vinavyotegemea hali vinavyofuata mkabala wa Koop, Pesaran na Potter ili kuchunguza mienendo isiyo ya mstari ya modeli. Lengo ni kuona jinsi mshtuko katika kuepuka hatari unavyoenea kwa matumizi, kiwango cha akiba na uyumbufu wa matumizi kadiri muda unavyopita.
Katika sehemu hii, mapato ya kazi:
\[ \log Y_t=\eta_t+\nu_t, \qquad \nu_t\sim N(0,\sigma_\nu^2), \]
\[ \eta_{t+1} = \rho_\eta\eta_t+\varepsilon^\eta_t, \qquad \varepsilon^\eta_t\sim N(0,\sigma_\eta^2) \]
yanamodeliwa. Vigezo vya mapato vinavyotumiwa ni \(\rho_\eta=0.9735\), \(\sigma_\eta=0.1272\) na \(\sigma_\nu=0.2102\); chanzo kinasema kwamba vinategemea makadirio ya Lander ya PSID 1970–2012.
Kwa usahihi wa namba, mchakato wa kuepuka hatari hugawanywa kuwa mnyororo wa Markov wa hali 121, na sehemu ya kudumu ya mapato hugawanywa kuwa hali 5; matarajio juu ya mshtuko wa muda wa mapato huhesabiwa kwa quadrature ya Gauss–Hermite ya nukta 7.
Kiwango cha utajiri hubadilishaje athari ya mshtuko?
Wakati kuepuka hatari kwa mwanzo ni \(\gamma_{t-1}=4\) na udumifu wa mshtuko ni \(\rho_\gamma=0.7\), chanzo kinaripoti majibu yafuatayo ya kipindi cha kwanza kwa mshtuko chanya wa kitengo kimoja katika kuepuka hatari:
| Utajiri wa mwanzo \(w_{t-1}\) | Jibu la matumizi | Jibu la kiwango cha akiba | Muda wa takriban wa athari |
|---|---|---|---|
| 5 | −%4,67 | +%5,81 | Takriban miaka 2–6 katika matumizi; upande wa chini wa masafa ya takriban miaka 4–8 katika akiba |
| 10 | −%7,89 | +%10,15 | Jibu la ukubwa wa kati na la kudumu |
| 50 | −%20,23 | +%28,05 | Takriban miaka 2–6 katika matumizi; jibu la kudumu zaidi katika masafa ya takriban miaka 4–8 katika akiba |
Kuongezeka kwa nguvu kwa jibu la matumizi na marekebisho ya akiba kadiri utajiri unavyoongezeka ni matokeo muhimu yasiyo ya mstari. Tafsiri ya utafiti ni kwamba kaya zenye utajiri mdogo zina uwezo mdogo wa kurekebisha akiba, ilhali kaya zenye utajiri mkubwa zinaweza kubadilisha mgao wa rasilimali baina ya nyakati kwa kiwango kikubwa zaidi.
Kiwango cha mwanzo cha kuepuka hatari pia hubadilisha matokeo
Utajiri wa mwanzo unapowekwa katika \(w_{t-1}=10\), athari ya mshtuko ule ule wa kitengo kimoja hutofautiana kwa kiwango kikubwa kulingana na kiwango cha sasa cha kuepuka hatari.
| \(\gamma_{t-1}\) ya mwanzo | Jibu la matumizi | Jibu la kiwango cha akiba |
|---|---|---|
| 6 — kuepuka hatari kwa kiwango cha juu | −%4,84 | +%5,53 |
| 1 — kuepuka hatari kwa kiwango cha chini | −%19,26 | +%32,21 |
Wakati kuepuka hatari kwa mwanzo ni kwa kiwango cha chini, mshtuko chanya wa ukubwa ule ule husababisha mabadiliko makubwa zaidi ikilinganishwa na hali ya sasa ya mapendeleo. Kwa hiyo modeli huzalisha kushuka kwa matumizi kwa ukali zaidi na ongezeko kubwa zaidi la akiba.
Udumifu wa mshtuko
\(\rho_\gamma\) inapoongezeka, mshtuko wa kuepuka hatari unatarajiwa kudumu muda mrefu zaidi. Katika chanzo \(\rho_\gamma=0.3\), \(0.5\) na \(0.7\) hulinganishwa. Udumifu wa juu huimarisha na kurefusha kushuka kwa matumizi, huku ukifanya ongezeko la akiba lidumu zaidi. Kupungua kwa uyumbufu wa matumizi pia huwa dhahiri zaidi.
Maana ya kiuchumi ni kwamba kadiri mabadiliko ya mapendeleo ya hatari yanayoonekana kuwa ya muda yanavyokuwa ya kudumu zaidi, ndivyo mtoa uamuzi anavyoyatathmini karibu kama utawala wa kudumu wa mapendeleo. Hivyo mpango wa sasa wa matumizi-akiba huboreshwa upya kwa nguvu zaidi.
Tafsiri ambazo utafiti unaunga mkono na hauungi mkono moja kwa moja
| Utafiti unaunga mkono | Utafiti hauungi mkono moja kwa moja |
|---|---|
| Mapendeleo ya hatari ya kistokastiki yanaweza kubadilisha kwa msingi kikomo cha utajiri wa juu cha sera bora ya akiba. | Hitimisho kwamba kaya zote tajiri halisi huweka akiba nyingi kwa sababu ya utaratibu huo huo. |
| Uwezekano wa kuhamia hali ya kuepuka hatari kwa kiwango cha chini huzalisha MPC ya kiukomo ya sifuri chini ya masharti fulani ya jumla. | Kwamba MPC ni sifuri katika kila kiwango cha utajiri chenye kikomo. |
| MPC ya kiukomo ya sifuri pamoja na mapato chanya inalingana na kiwango cha akiba cha %100 katika kikomo cha modeli. | Dai kwamba kaya halisi huweka akiba ya %100 ya mapato yao yanayoonekana. |
| Mishtuko ya mapendeleo ya hatari inaweza kuunda majibu ya kudumu yanayotegemea hali katika matumizi na akiba ndani ya modeli ya kiasi. | Dai kwamba ukubwa wa kisababishi wa mishtuko ya mapendeleo ya hatari katika data halisi ni sawa kabisa na namba hizi. |
| Utaratibu unatoa njia mpya ya kuelewa usambazaji wa utajiri. | Kwamba utafiti unamodeli moja kwa moja ukosefu wote wa usawa wa utajiri au usambazaji wa usawa wa jumla. |
Vikwazo vya msingi
Utafiti unatoa utaratibu wa kinadharia wenye nguvu kihisabati na mifano yake ya kiasi; hata hivyo, haukadiri moja kwa moja matriki ya mipito ya mapendeleo ya hatari ya kaya tajiri kutoka mikrodata. Mchakato wa kuepuka hatari unaotumiwa katika majaribio ya kiasi unarekebishwa kwa kalibresheni, na baadhi ya vigezo vya mchakato wa mapato vinachukuliwa kutoka utafiti wa awali unaotegemea PSID. Kwa hiyo sehemu ya namba ni onyesho la utaratibu na ukubwa; si jaribio huru la kisababishi la kihisabati-empiria.
Waandishi pia wanasema wazi kwamba hawajaweka modeli ya ukosefu wa usawa wa utajiri. Ingawa matokeo yanaonyesha njia inayoweza kuwa muhimu kwa usambazaji wa utajiri, usawa wa jumla, uhamisho baina ya vizazi, ujasiriamali, mfumo wa kodi, fursa tofauti za uwekezaji au modeli ya ukosefu wa usawa inayotatua usambazaji wote wa utajiri kwa pamoja si mada ya utafiti huu.
Utafiti pia ni preprint ya tarehe 26 Juni 2026. Ingawa matokeo ya kihisabati yanaungwa mkono na uthibitisho wa kina, toleo la chanzo si makala ya mwisho ya jarida iliyopitia mapitio ya wenzi. Hali hii inapaswa kuhifadhiwa katika tafsiri ya matokeo.
Maelezo ya Chanzo na Mbinu
Utafiti asilia: A Theory of Saving under Risk Preference Dynamics.
Waandishi: Qingyin Ma; Xinxi Song; Alexis Akira Toda.
Tarehe: 26 Juni 2026.
Aina ya chanzo: Utafiti wa kinadharia na wa kiasi wa makroekonomia yenye mienendo/akiba; makala ya utafiti ya preprint.
Hali ya mapitio ya wenzi: PDF iliyopakiwa ina wazi kauli “This preprint research paper has not been peer reviewed”.
Jukwaa: SSRN.
Nambari ya usajili ya SSRN: 7001311.
DOI: 10.2139/ssrn.7001311. Taarifa ya DOI imethibitishwa kutoka rekodi ya sasa ya bibliografia ya SSRN; DOI haijaandikwa kwenye ukurasa mkuu wa PDF iliyopakiwa.
Taasisi katika PDF: Qingyin Ma na Xinxi Song — ISEM, Capital University of Economics and Business; Alexis Akira Toda — Department of Economics, Emory University.
Tofauti ya rekodi ya bibliografia: Rekodi ya sasa ya SSRN inaonyesha Alexis Akira Toda akiwa University of California, San Diego, Department of Economics. Kwa hiyo katika maandishi ya Verianla ushirika katika PDF ya chanzo haujachanganywa na rekodi ya sasa ya jukwaa.
Mwandishi wa mawasiliano: Katika rekodi ya sasa ya SSRN, Qingyin Ma anaonyeshwa kama “Contact Author”.
Ufadhili: Qingyin Ma anaripoti katika sehemu ya shukrani msaada wa National Natural Science Foundation of China — NSFC No. 72573111.
Upatikanaji wa data: Hakuna taarifa tofauti ya “Data Availability” katika PDF. Mchango mkuu wa utafiti ni wa kinadharia. Sehemu ya kiasi inategemea kalibresheni ya modeli na uigaji; baadhi ya vigezo vya mchakato wa mapato vinatokana na makadirio ya Lander (2024) ya PSID 1970–2012.
Mgongano wa maslahi: Hakuna taarifa tofauti ya mgongano wa maslahi iliyobainishwa katika PDF iliyopakiwa; kutokana na hilo, hitimisho la “hakuna mgongano wa maslahi” halijazalishwa.
Leseni: PDF iliyopakiwa haibainishi Creative Commons au leseni nyingine sawa ya matumizi tena ya wazi. Kwa hiyo katika uwasilishaji wa Verianla, badala ya kunakili moja kwa moja vielelezo vya chanzo, mahusiano ya kisayansi yameelezwa upya kwa maandishi na majedwali asilia.
Mbinu kuu: Tatizo la akiba bora lenye upeo usio na mwisho na mishtuko ya mapendeleo inayotegemea hali; michakato ya hali ya Markov; opereta ya urudiaji wa wakati; uchambuzi wa nukta thabiti na radius ya spektra; mapendeleo ya CRRA yanayotegemea hali; uchambuzi wa MPC ya kiukomo; mbinu ya grid endojeni; ugawanyaji wa Tauchen; vitendakazi vya jumla vya msukumo-jibu vinavyotegemea hali.
Kikomo cha tafsiri ya kisayansi: Matokeo ya MPC sifuri na akiba ya %100 katika utafiti ni vikomo vya kiukomo vya \(w\rightarrow\infty\). Hayawezi kutafsiriwa moja kwa moja kama tabia inayoonekana ya kaya halisi zenye utajiri wenye kikomo. Uchambuzi wa kiasi unaonyesha utaratibu lakini si utafiti wa mikroekonometria unaokadiria moja kwa moja athari ya kisababishi ya mishtuko ya mapendeleo ya hatari katika ulimwengu halisi.
Uundaji upya wa picha: Mantiki ya tawala za kiukomo katika Jedwali la 1 la chanzo na thamani za kiasi zilizoripotiwa wazi katika chanzo zinaweza kubadilishwa kuwa majedwali asilia ya Verianla. Kwa kuwa nukta ghafi za data za mikunjo endelevu katika Kielelezo 1–3 hazijatolewa katika PDF, uchoro upya kamili wa namba unaweza kufanywa kwa namna source-faithful tu ikiwa msimbo wa hesabu wa asili au data itapatikana.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *