


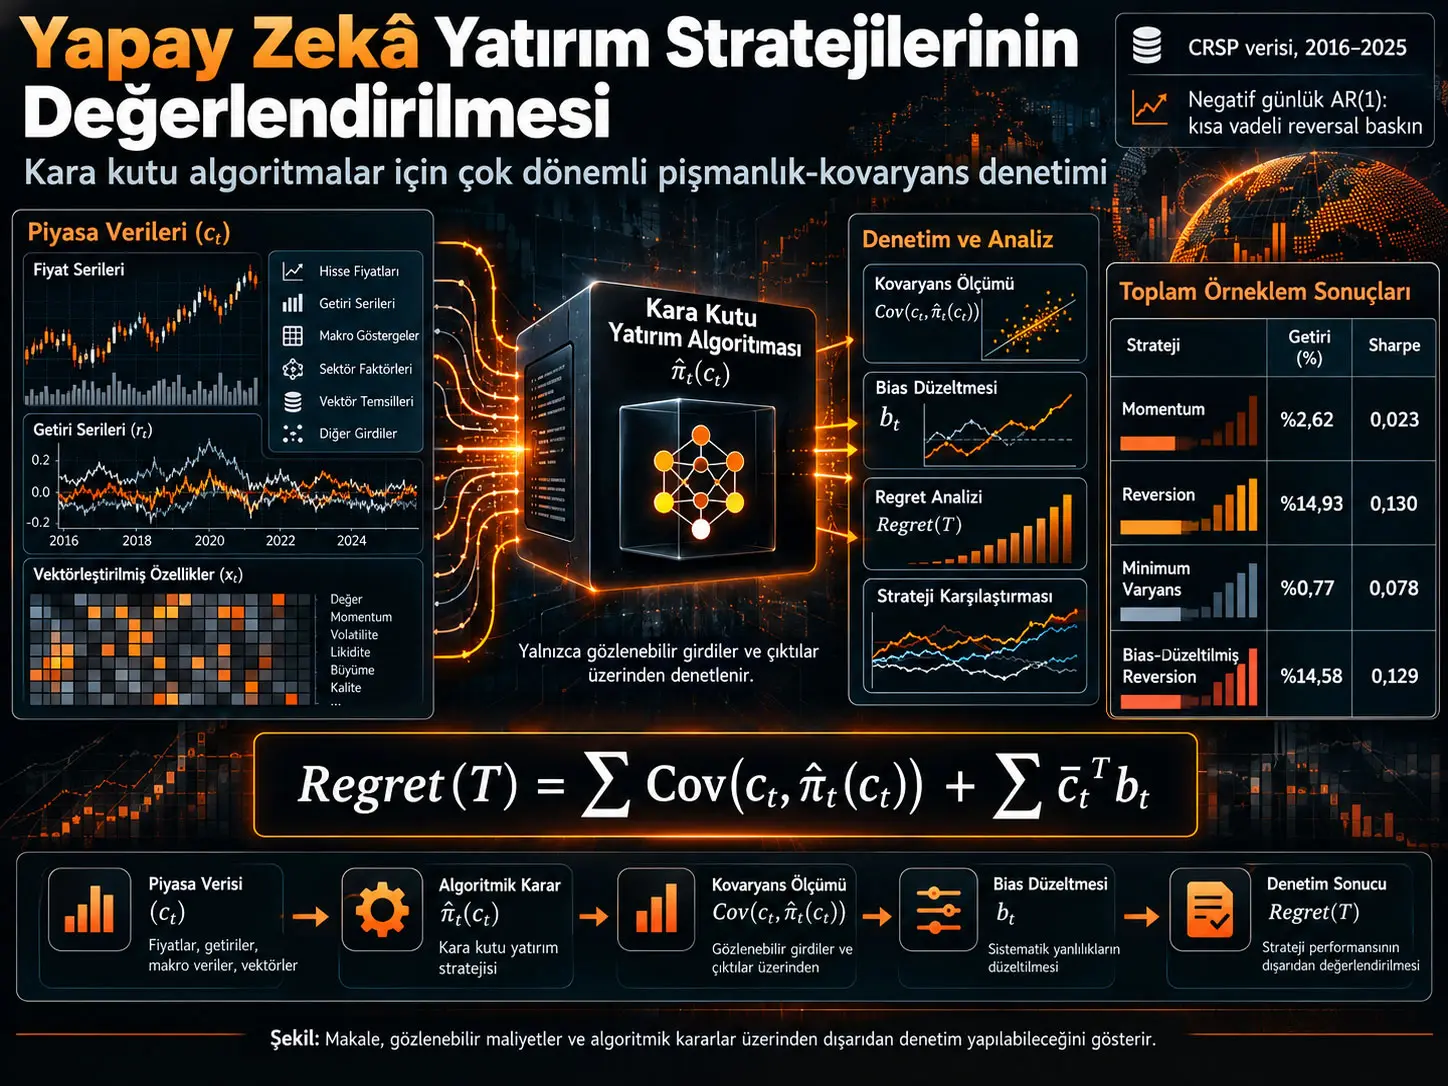
Pişmanlık-Kovaryans ayrıştırması (Regret-Equals-Covariance decomposition), bir dinamik karar politikasının teorik olarak daha iyi bir referans politikaya göre kaybını, gözlenebilir maliyet vektörleri ile algoritmanın kararları arasındaki kovaryanslar ve gerektiğinde bir politika yanlılığı düzeltmesi üzerinden ifade eden bir algoritmik denetim yöntemidir. Irene Aldridge’in çalışması bu tek dönemli ilişkiyi çok dönemli stokastik dinamik programlama ortamına genişletmekte; i.i.d. maliyetler, zamanla değişen dağılımlar, sonsuz ufuklu iskonto, Markov/AR(1) süreçleri ve rolling-window portföyler için hangi koşullarda tam veya düzeltilmiş bir ilişki elde edildiğini inceliyor. Ampirik uygulama 4 Ocak 2016–31 Aralık 2025 arasındaki 21.183.373 CRSP günlük gözlemini kullanıyor. Kaynakta günlük AR(1) katsayıları bütün incelenen yıllarda negatiftir ve basit reversion stratejisi toplam örneklemde momentumdan daha yüksek getiri üretmektedir. Bununla birlikte çalışma bu ampirik ilişkiyi momentumun nedensel kayıp yarattığının kesin kanıtı olarak sunmamakta; mikro yapı, faktör maruziyeti ve volatilite gibi karıştırıcılar nedeniyle momentum-atfedilebilir regret değerlerini üst sınır olarak yorumlamaktadır.
Çalışmanın temel pratik iddiası, özel bir algoritmanın kaynak koduna veya iç optimizasyon motoruna erişilmeden de dış denetim yapılabileceğidir. Denetçi zaman içinde gerçekleşen maliyet veya getiri vektörünü \(c_t\) ve algoritmanın ürettiği karar veya portföy ağırlığını \(\hat{\pi}_t\) gözlüyorsa, dönemsel kovaryanslardan bir trajectory estimator oluşturabilir; seri bağımlılık için Newey–West tipi heteroskedastisite ve otokorelasyona dayanıklı (HAC) varyans tahminiyle güven aralığı hesaplayabilir. Kaynak, tam denetim hesaplama maliyetini genel matris biçiminde \(O(T\cdot nd)\), çevrimiçi güncellemeyi ise gözlem başına \(O(nd)\) olarak verir.
Başlıktaki “AI Investment Strategies” ifadesine rağmen ampirik bölüm doğrudan GPT, LLM veya başka bir yapay zekâ yatırım ajanının tahminlerini test etmez. Ampirik doğrulama zaman serisi momentum, reversion, minimum-variance ve bias-corrected reversion kuralları üzerinde yapılmaktadır. Çalışmanın AI açısından katkısı, aynı denetim matematiğinin iç yapısı görülmeyen AI veya algoritmik yatırım politikalarına uygulanabileceğini ileri sürmesidir.
Kara kutu yatırım algoritması neden bir denetim problemi yaratır?
Bir yatırım algoritmasının hangi modeli kullandığı, hangi amaç fonksiyonunu optimize ettiği veya ağırlıkları nasıl ürettiği bilinmiyorsa geleneksel model doğrulaması zorlaşır. Buna rağmen dış denetçinin çoğu durumda iki bilgiye erişimi vardır: algoritmanın karşılaştığı gözlenebilir piyasa girdileri ve ürettiği kararlar.
Çalışma tam olarak bu dışarıdan gözlenebilir yapıya odaklanır. Amaç algoritmanın iç kodunu yeniden kurmak değil, kararlarının teorik bir referans politikaya göre ne kadar kayıp veya regret yarattığını gözlenebilir istatistiklerden ölçmektir.
Kara Kutu Bir Yatırım Algoritması İç Yapısı Görülmeden Nasıl Denetlenebilir?
Kaynağın önerdiği yaklaşımda denetçi, dönemsel maliyet veya getiri vektörü \(c_t\) ile algoritmanın gözlenebilir karar vektörü \(\hat{\pi}_t(c_t)\) arasındaki kovaryansı izler; politika ortalaması optimal referanstan sapıyorsa ayrıca \(b_t\) politika yanlılığı düzeltmesini ekler. Böylece denetim için algoritmanın kaynak kodunu veya özel optimizasyon motorunu açmak zorunlu değildir.
Çok dönemli stokastik karar problemi
Planlama ufku \(T\) dönemden oluşur. Her \(t\) döneminde:
- Geçmiş hakkında gelecekteki maliyetler için gerekli bilgiyi özetleyen bir durum \(s_t\) vardır.
- Maliyet vektörü \(c_t \in \mathbb{R}^{d}\) gözlenir.
- Politika \(\hat{\pi}_t(s_t,c_t)\) bir karar \(z_t \in \mathbb{R}^{n}\) üretir.
- Gerçekleşen dönem maliyeti \(c_t^{\top}z_t\) olur.
- Durum, karar ve dışsal şoklarla bir sonraki döneme geçer.
Kaynakta kullanılan referans politika, geleceği kusursuz bilen bir yatırımcı değildir. Her dönemde mevcut duruma koşullu beklenen maliyet vektörünü \(\mu_t=E[c_t\mid s_t]\) bilen ve buna göre en iyi kararı seçen politikadır:
\[ \pi_t^*(s_t)\in\arg\min_{z\in Z}\mu_t^{\top}z \]
Bu ayrım önemlidir. Benchmark gelecekte gerçekleşecek tüm rastgele şokları bilmez; yalnız mevcut durumda beklenen maliyet yapısına göre optimal karar verir.
Çok dönemli pişmanlık
Kaynak çok dönemli toplam pişmanlığı:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T} \left( E[c_t^{\top}\hat{\pi}_t(s_t,c_t)] - E[\mu_t^{\top}\pi_t^*(s_t)] \right) \]
şeklinde tanımlar. Her dönem için algoritmanın beklenen gerçekleşmiş maliyeti ile koşullu-ortalama optimal benchmarkın maliyeti arasındaki fark hesaplanır ve zaman boyunca toplanır.
“Regret Equals Covariance” Kimliği Ne Anlama Gelir?
Kaynakta temel sonuç, maliyetler i.i.d. olduğunda ve algoritmanın beklenen kararının optimal referans karara eşit olduğu mean-unbiased koşul altında toplam regret’in dönemsel \(c_t\)–\(\hat{\pi}_t\) kovaryanslarının toplamına tam olarak eşit olmasıdır; politika bu ortalama koşulundan saparsa kovaryans toplamına ayrıca bir bias correction eklenir.
İdeal durumda tam kovaryans ayrıştırması
Kaynağın i.i.d. maliyetler için kullandığı temel biçim:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T} \operatorname{Cov}\!\left(c_t,\hat{\pi}_t(c_t)\right) \]
olur. Bu eşitliğin kritik koşulu:
\[ E[\hat{\pi}_t(c_t)] = \pi^* \]
ilişkisidir. Yani algoritma tek tek dönemlerde rastgele kararlar üretebilir; fakat ortalama karar, koşullu-ortalama optimal referans kararla eşleşmelidir.
Kaynak bu koşulu minimum-variance portföy kuralları, linear-quadratic düzenleyiciler ve beklenen maliyet üzerinde doğrusal optimizasyon yapan belirli politika sınıflarıyla ilişkilendirir.
Neden kovaryans ekonomik bir anlam taşıyor?
Bir karar politikası yüksek maliyet gerçekleştiğinde daha fazla yüksek-maliyetli pozisyona yükleniyorsa maliyet ile karar arasında pozitif birlikte hareket oluşabilir. Kovaryans terimi bu sistematik eşleşmeyi yakalar.
Bu nedenle kovaryans yalnız iki rastgele değişkenin genel istatistiksel ilişkisi değildir; çalışmanın kurduğu doğrusal maliyet ortamında algoritmanın maliyetli piyasa durumlarına nasıl tepki verdiğini ölçen dışarıdan gözlenebilir performans bileşenidir.
Politika yanlılığı düzeltmesi
Momentum gibi politikalar beklenen karar bakımından optimal benchmarkla eşleşmeyebilir. Kaynak dönem \(t\) için politika yanlılığını:
\[ b_t=E[\hat{\pi}_t(c_t)]-\pi_t^* \]
olarak tanımlar. Genel ayrıştırma daha sonra:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T}\operatorname{Cov}(c_t,\hat{\pi}_t(c_t)) + \sum_{t=1}^{T}\bar{c}_t^{\top}b_t \]
biçimine dönüşür.
İkinci toplam sıfırsa raw covariance toplamı gerçek regret’i verir. Pozitifse raw kovaryans regret’i eksik, negatifse fazla tahmin edebilir. Dolayısıyla çalışma momentum politikalarında yalnız covariance ölçüsünün mekanik biçimde kullanılmaması gerektiğini özellikle vurgular.
Zamanla değişen maliyet dağılımları
Finansal piyasalarda getirilerin ortalama ve kovaryansı sabit kalmayabilir. Kaynak non-stationary durumda:
\[ \operatorname{Regret}^{(T)}(\Pi) = \sum_{t=1}^{T}\operatorname{Cov}(c_t,\hat{\pi}_t(c_t)) + \Delta_T \]
biçimini kullanır. Koşullu politika ortalaması her dönemde optimal politikayla eşleşirse \(\Delta_T=0\) olur ve kovaryans kimliği yeniden tam hale gelir.
Sonsuz ufuk ve iskonto
Durağan politika, i.i.d. maliyetler ve mean-unbiased koşul altında iskonto edilmiş regret:
\[ \operatorname{Regret}_{\gamma}(\hat{\pi}) = \frac{1}{1-\gamma} \operatorname{Cov}(c,\hat{\pi}(c)) \]
olarak verilir.
Burada \(\gamma\in(0,1)\) iskonto faktörüdür. \(1/(1-\gamma)\) efektif ufuktur. Kaynaktaki örneklerde \(\gamma=0{,}99\) için efektif ufuk 100 dönem, \(\gamma=0{,}95\) için 20 dönemdir.
Bellman özyinelemesi
Çalışma covariance regret functional için standart dinamik programlamaya benzeyen bir Bellman yapısı tanımlar:
\[ R_t(s_t) = \operatorname{Cov}(c_t,\hat{\pi}_t(c_t)\mid s_t) + \gamma E[R_{t+1}(s_{t+1})\mid s_t] \]
Bu eşitliğin amacı klasik Q-function ile özdeş bir ekonomik nesne yaratmak değildir. Matematiksel benzerlik, value iteration, policy iteration veya fitted-Q gibi altyapıların regret izleme için uyarlanabileceği fikrine temel sağlar.
Kaynak Monte Carlo ile \(K\) sonraki durum örneği kullanıldığında Bellman covariance recursion için \(O(T\cdot K\cdot nd)\) zaman karmaşıklığı verir. Kara kutu denetiminde gelecekteki durumların simüle edilmesi gerekmediğinde bu maliyet \(O(T\cdot nd)\)’ye düşmektedir.
AR(1) maliyet süreçleri
Kaynak seri bağımlılığı şu yapı üzerinden inceler:
\[ c_t = A c_{t-1}+\varepsilon_t \]
ve doğrusal karar politikası:
\[ \hat{\pi}(c_t)=Bc_t+b \]
için çok dönemli regret formülünü:
\[ \operatorname{Regret}^{(T)}(\hat{\pi}) = T\,\operatorname{tr}(B\Sigma_c) - \sum_{t=1}^{T}(T-t)\operatorname{tr}(BA^t\Sigma_c) \]
olarak verir. İkinci terim, dönemler arası otokovaryansın raw per-period covariance toplamına getirdiği düzeltmedir.
Mean-reversion durumunda işaret
Skaler durumda \(A=\rho\) ve \(\rho<0\) olduğunda maliyet süreci mean-reverting’dir. Kaynağın yorumuna göre contrarian/reversion tipi kararlar bu seri bağımlılığından yararlanabilir ve çok dönemli regret, seri bağımsızlık varsayımıyla elde edilen basit kovaryans benchmarkından farklılaşır.
Rolling-window portföylerde boyut sorunu
Çalışma günlük yeniden dengelenen bir portföy için son \(w\) gözlemden tahmin edilen ortalama ve kovaryans matrisini kullanır. Estimation-error bias için verilen asimptotik mertebe:
\[ \|b_t\| = O\!\left(\frac{d}{w}\right) \]
olup burada \(d\) varlık boyutu, \(w\) rolling-window uzunluğudur.
Kaynak üç pratik rejim ayırır:
| Koşul | Kaynak yorumu |
|---|---|
| \(w \ge 10d\) | \(d/w\le0{,}1\); raw covariance bias’ı görece küçüktür. |
| \(d < w < 10d\) | Bias ihmal edilemez; düzeltilmiş estimator tercih edilmelidir. |
| \(w \le d\) | Örneklem kovaryans matrisi rank-deficient olabilir; pseudo-inverse, shrinkage veya factor reduction gerekir. |
Kaynağın örnek kurumsal portföyü \(d=100\) varlık ve \(w=60\) gündür. Burada \(w<d\) olduğundan standart sample covariance matrisi terslenebilir değildir ve yalnız \(O(d/w)\) yaklaşık bias formülünü sayısal çarpan gibi kullanmak doğru değildir.
Çalışmanın Yöntemi ve Bulguları
Trajectory covariance estimator
Algoritmadan yalnız tek bir gözlenmiş yörünge bulunduğunda kaynak covariance toplamını şu estimator ile önerir:
\[ \widehat{C}_T = \sum_{t=1}^{T} (c_t-\bar{c})^{\top} \left(\hat{\pi}_t(c_t)-\bar{\pi}\right) \]
Burada:
\[ \bar{c}=\frac{1}{T}\sum_{t=1}^{T}c_t, \qquad \bar{\pi}=\frac{1}{T}\sum_{t=1}^{T}\hat{\pi}_t(c_t) \]
örneklem ortalamalarıdır.
Kaynak, uygun mixing koşullarında estimator için merkezi limit teoremi kurar ve uzun dönem varyansın HAC yöntemiyle tahmin edilebileceğini belirtir.
HAC güven aralığı
Toplam regret/covariance büyüklüğü için verilen güven aralığı:
\[ \left[ \widehat{C}_T - z_{1-\alpha/2}\frac{\widehat{\sigma}_{LRV}}{\sqrt{T}}, \; \widehat{C}_T + z_{1-\alpha/2}\frac{\widehat{\sigma}_{LRV}}{\sqrt{T}} \right] \]
şeklindedir. Kaynak örnek implementation olarak Newey–West varyans estimatorunda:
\[ h=\lfloor T^{1/3}\rfloor \]
bandwidth kullanımını verir.
Hesaplama karmaşıklığı
| İşlem | Zaman karmaşıklığı | Alan karmaşıklığı |
|---|---|---|
| Exact Bellman covariance recursion | \(O(TKnd)\) | \(O(Tp)\) |
| Kara kutu Bellman audit | \(O(Tnd)\) | \(O(p)\) |
| Fitted-Q covariance estimation | \(O(T(Nnd+m^3))\) | \(O(Nm)\) |
| Trajectory covariance estimator | \(O(Tnd)\) | \(O(T(n+d))\) |
| Streaming update | Gözlem başına \(O(nd)\) | \(O(T^{1/3})\) |
| End-to-end regulatory audit | \(O(Tnd)\) | \(O(T(n+d))\) |
Ampirik veri seti
Ampirik analiz WRDS üzerinden Center for Research in Security Prices (CRSP) günlük verilerini kullanmaktadır. Kaynağın açık tarih aralığı 4 Ocak 2016–31 Aralık 2025’tir.
| Özellik | Kaynak değeri |
|---|---|
| Toplam gözlem | 21.183.373 |
| Ortalama günlük piyasa getirisi | %0,041/gün |
| Günlük getiri standart sapması | %4,446/gün |
| Expansion gözlemleri | 20.713.594 (%97,8) |
| Contraction gözlemleri | 250.036 (%1,2) |
| Crisis gözlemleri | 219.743 (%1,0) |
Kaynak 2020 için recession ve crisis alt dönemlerini ayrıca sınıflandırmıştır. Crisis dönemi 20 Şubat–31 Mart 2020 olarak tanımlanmıştır.
Günlük AR(1) sonuçları
Her yıl için günlük getiriler üzerinde AR(1) katsayısı ve Newey–West HAC standart hataları tahmin edilmiştir.
| Dönem | \(\hat{\rho}\) | HAC SE | t | Günlük \(\sigma_c\) (%) |
|---|---|---|---|---|
| 2016 | -0,0542 | 0,0084 | -6,43 | 3,8600 |
| 2017 | -0,0451 | 0,0088 | -5,15 | 3,1548 |
| 2018 | -0,0442 | 0,0070 | -6,29 | 3,5071 |
| 2019 | -0,0286 | 0,0053 | -5,38 | 3,4684 |
| 2020 | -0,0502 | 0,0039 | -12,80 | 5,4563 |
| 2021 | -0,0363 | 0,0037 | -9,82 | 3,7210 |
| 2022 | -0,0036 | 0,0028 | -1,29 | 4,1251 |
| 2023 | -0,0169 | 0,0034 | -5,04 | 5,1337 |
| 2024 | -0,0136 | 0,0069 | -1,97 | 4,9852 |
| 2025 | -0,0243 | 0,0041 | -5,87 | 5,5354 |
| 2020 expansion | -0,0146 | 0,0049 | -2,99 | 4,7250 |
| 2020 contraction | -0,0270 | 0,0113 | -2,38 | 5,3035 |
| 2020 crisis | -0,1436 | 0,0079 | -18,15 | 8,9431 |
İşaret bütün satırlarda negatiftir. En güçlü negatif AR(1) katsayısı 2020 crisis alt örnekleminde \(-0{,}1436\)’dır. Bununla birlikte kaynak bu negatif seri bağımlılığının tamamını “saf momentum başarısızlığı” olarak yorumlamamaktadır.
Negatif Günlük AR(1) Katsayısı Momentumun Nedensel Olarak Zararlı Olduğunu Kanıtlıyor mu?
Hayır. Çalışma negatif \(\hat{\rho}\) ile momentum stratejisinin düşük performansı arasında istatistiksel ilişki bulsa da size/value maruziyeti, bid-ask bounce, volatilite kümelenmesi, liquidity provision ve time-series ile cross-sectional momentum farkı gibi alternatif mekanizmaların aynı negatif seri korelasyonu üretebileceğini kabul eder; bu nedenle ampirik regret tahminlerini momentumun saf nedensel etkisi değil, üst sınır olarak yorumlar.
Regret ayrıştırmasının ampirik büyüklüğü
Kaynak 21, 63, 126 ve 252 günlük ufuklar için raw covariance, correction ve “true regret” değerlerini verir. Aynı yıl içinde göreli bias ufuk büyüdükçe çok az değişmektedir.
| Yıl | 21 günlük göreli bias (%) | 252 günlük göreli bias (%) |
|---|---|---|
| 2016 | -4,91 | -5,12 |
| 2017 | -4,12 | -4,30 |
| 2018 | -4,04 | -4,22 |
| 2019 | -2,65 | -2,77 |
| 2020 | -4,56 | -4,76 |
| 2021 | -3,34 | -3,49 |
| 2022 | -0,34 | -0,35 |
| 2023 | -1,58 | -1,65 |
| 2024 | -1,28 | -1,33 |
| 2025 | -2,27 | -2,37 |
Tablodaki işaret yapısı, raw covariance ile bias-corrected regret arasındaki farkın yıllar arasında değiştiğini gösterir. Kaynağın kendi sağlamlık değerlendirmesi bu büyüklükleri saf momentum etkisi olarak değil, mikro yapı ve faktör etkilerini de taşıyabilen muhafazakâr üst sınırlar olarak yorumlamaktadır.
Momentum, reversion ve minimum-variance stratejileri
Ampirik strateji testi bir önceki günün getiri işaretine dayanır. Önceki gün getiri pozitifse momentum stratejisi alım yönünde, reversion stratejisi ters yönde pozisyon alır. Minimum-variance portföyü önceki 21 işlem gününden tahmin edilen portföy yapısını kullanır. Kaynak ayrıca reversion stratejisine rolling bias düzeltmesi uygulayan dördüncü bir varyant tanımlar.
| Strateji | Tüm örneklem yıllık getiri (%) | Yıllık volatilite (%) | Sharpe |
|---|---|---|---|
| Momentum | 2,62 | 114,81 | 0,023 |
| Reversion | 14,93 | 114,47 | 0,130 |
| Minimum-Variance | 0,77 | 9,91 | 0,078 |
| Bias-Corrected Reversion | 14,58 | 112,98 | 0,129 |
Tüm örneklemde raw reversion, momentumdan daha yüksek yıllıklandırılmış getiri ve Sharpe oranı üretmiştir. Kaynak reversion’ın momentumdan 10 yılın 7’sinde daha yüksek performans gösterdiğini raporlamaktadır.
2022 kaynak-içi tutarsızlığı
Kaynak metni bias correction’ın 2019 ve 2022’de raw reversion’ı iyileştirdiğini söylemektedir. Ancak Tablo 6’nın 2022 değerleri:
| 2022 stratejisi | Yıllık getiri (%) | Yıllık volatilite (%) | Sharpe |
|---|---|---|---|
| Momentum | -3,02 | 106,31 | -0,028 |
| Reversion | -11,04 | 108,51 | -0,102 |
| Minimum-Variance | 1,04 | 16,77 | 0,062 |
| Bias-Corrected Reversion | -11,11 | 106,66 | -0,104 |
şeklindedir. Dolayısıyla 2022’de bias-corrected varyant volatiliteyi bir miktar düşürmesine rağmen getiriyi ve Sharpe oranını raw reversion’a göre iyileştirmemektedir. Verianla anlatımı tabloda açıkça görülen bu değerleri esas alır.
“Significantly outperforms” ifadesinin sınırı
Kaynak, reversion için “significantly outperforms” ifadesini kullanmaktadır; ancak strateji getiri veya Sharpe farklarını birbirine karşı sınayan ayrı bir formal hypothesis test, confidence interval veya p-değeri Tablo 6’da raporlanmamaktadır. Bu nedenle Verianla metninde güvenli ifade, reversion’ın gözlenen örneklemde daha yüksek performans üretmesidir; “istatistiksel olarak anlamlı üstünlük” ayrıca kanıtlanmış kabul edilmemektedir.
Cross-sectional ve time-series momentum aynı şey değildir
Ampirik strateji bir time-series momentum sinyalidir: hisse bir önceki gün yükseldiyse al, düştüyse sat. Cross-sectional momentum ise hisseleri birbirleriyle karşılaştırarak kazanan grubu alıp kaybeden grubu satmak gibi farklı bir tahsis mantığı kullanır.
Kaynak bu ayrımı özellikle vurgular. Buradaki AR(1) ve regret sonuçları doğrudan cross-sectional momentum fonlarının performansı için kanıt olarak kullanılmamalıdır.
Beş ana sağlamlık sorunu
| Karıştırıcı | Kaynakta belirtilen mekanizma | \(|\hat{\rho}|\) için olası etki | Önerilen kontrol |
|---|---|---|---|
| Size / value maruziyeti | Küçük ve value hisselerde daha güçlü kısa dönem reversal | Yukarı | Fama–French faktör residual’ları |
| Bid-ask bounce | Transaction-price gürültüsünün mekanik negatif seri korelasyon oluşturması | Yukarı | Quote midpoint veya bid-ask düzeltmesi |
| Volatility clustering | GARCH tipi değişen volatilitenin reversal görünümü üretmesi | Yukarı | Standardize edilmiş getiriler üzerinde AR(1) |
| Cross-sectional / time-series momentum farkı | Farklı tahsis kuralının farklı \(b_t\) oluşturması | Belirsiz | Ayrı cross-sectional decile analizi |
| Liquidity provision / causality | Market-maker yeniden dengelemesinin kısa dönem reversal üretmesi | Yukarı | Index reconstitution gibi dışsal araç değişken yaklaşımı |
Bu sorunlar teorik regret ayrıştırmasını ortadan kaldırmaz; fakat ampirik \(\hat{\rho}\) değerinin ekonomik kaynağını belirsizleştirir. Çalışmanın kendi sonuç sınırı da budur.
Çalışmanın desteklediği sonuçlar
- Mean-unbiased politika ve uygun maliyet varsayımları altında çok dönemli regret dönemsel input-output covariance toplamına indirgenebilir.
- Mean condition bozulduğunda politika bias terimi açık biçimde ayrıştırılabilir.
- Discounted infinite-horizon durumda aynı covariance yapısı \(1/(1-\gamma)\) efektif ufuk faktörüyle ölçeklenir.
- AR(1) maliyet süreçlerinde zamanlar arası covariance için ek düzeltme gerekir.
- Rolling-window portföylerde estimation bias’ın temel boyut oranı \(d/w\)’dir.
- Trajectory covariance estimator yalnız gözlenebilir \(c_t\) ve \(\hat{\pi}_t\) dizisinden hesaplanabilir.
- 2016–2025 CRSP örnekleminde raporlanan günlük AR(1) katsayılarının işareti negatiftir.
- Kaynağın basit strateji testinde reversion tüm örneklemde momentumdan daha yüksek getiri ve Sharpe üretmiştir.
Çalışmanın desteklemediği sonuçlar
- Çalışma belirli bir LLM’nin, robo-advisor’ın veya AI trading agent’ın yatırım performansını doğrudan ölçmemektedir.
- Negatif günlük AR(1) katsayıları momentumun tek başına nedensel kayıp kaynağı olduğunu kanıtlamamaktadır.
- Time-series momentum sonuçları cross-sectional momentum fonlarına otomatik genellenemez.
- Raw covariance bütün politikalar için düzeltmesiz olarak gerçek regret’e eşit değildir.
- \(O(d/w)\) ifadesi belirli \(d\) ve \(w\) değerleri için doğrudan kesin yüzde bias hesabı değildir.
- 2022’de bias-corrected reversion’ın raw reversion’dan daha iyi risk ayarlı getiri ürettiği Tablo 6 tarafından desteklenmemektedir.
- Reversion–momentum performans farkının formal strateji-arası anlamlılık testi kaynakta raporlanmamaktadır.
- Önerilen denetim ölçütünün bütün düzenleyici kurumlar tarafından kabul edilmiş resmî bir standart olduğu gösterilmemiştir.
Kaynak ve Yöntem Notu
Tam özgün başlık: Evaluating AI Investment Strategies.
Yazar: Irene Aldridge.
PDF tarihi: 7 Haziran 2026.
PDF’de afiliyasyon: Kurumsal afiliyasyon belirtilmemiştir; yazar e-posta adresi verilmiştir.
arXiv: arXiv:2606.08791 [econ.EM].
arXiv DOI: 10.48550/arXiv.2606.08791.
arXiv gönderim tarihi: 7 Haziran 2026.
arXiv konu alanları: Econometrics; Artificial Intelligence; Portfolio Management; Risk Management; Statistical Finance.
SSRN: Abstract ID 6895058.
SSRN DOI: 10.2139/ssrn.6895058.
SSRN gönderim tarihi: 29 Haziran 2026; Date Written: 7 Haziran 2026.
SSRN afiliyasyonu: Risk AI Center.
Kaynak türü: Teorik ve ampirik finans/econometrics preprint’i; algoritmik kara kutu denetimi ve dinamik regret ayrıştırması çalışması.
Hakemlik: Güncel doğrulamada hakemli dergi sürümü doğrulanmamıştır.
Lisans: arXiv v1 kaydı CC BY 4.0 lisansına bağlanmaktadır. SSRN kaydı kendi platform sürümü için “All rights reserved. No reuse allowed without permission” bilgisini verir. Bu farklılık sürüm/platform düzeyinde korunmalıdır.
Ana teorik nesne: Çok dönemli Regret-Equals-Covariance decomposition.
Ana gözlenebilir girdiler: Maliyet/getiri vektörleri \(c_t\) ve algoritmik karar/portföy vektörleri \(\hat{\pi}_t\).
Ana benchmark: Mevcut duruma koşullu beklenen maliyet \(\mu_t\) altında optimal politika \(\pi_t^*\).
Ana politika bias’ı: \(b_t=E[\hat{\pi}_t(c_t)]-\pi_t^*\).
Temel teori kapsamı: i.i.d. maliyetler; non-stationary dağılımlar; infinite-horizon discounted program; Bellman covariance recursion; time-varying policy bias; AR(1) maliyet süreçleri.
Finansal teorik uygulamalar: Rolling-window portfolio rebalancing ve mean-reverting execution costs.
Trajectory estimator: Kovaryans tabanlı tek-yörünge estimatoru; HAC/Newey–West uzun dönem varyansı.
Hesaplama karmaşıklığı: End-to-end kara kutu denetimi için kaynak genel durumda \(O(T\cdot nd)\) zaman karmaşıklığı raporlar; streaming güncelleme gözlem başına \(O(nd)\)’dir.
Ampirik veri: WRDS CRSP günlük verileri.
Desteklenen ampirik dönem: 4 Ocak 2016–31 Aralık 2025.
Toplam gözlem: 21.183.373.
Ampirik stratejiler: Time-series momentum, reversion, 21 günlük minimum-variance ve bias-corrected reversion.
Ana seri bağımlılık sonucu: İncelenen yılların yıllık AR(1) katsayılarının tamamı negatiftir; en negatif değer kaynakta 2020 crisis alt örnekleminde \(-0{,}1436\) olarak raporlanmıştır.
Ana performans sonucu: Tüm örneklemde momentum %2,62 yıllık getiri ve 0,023 Sharpe; reversion %14,93 ve 0,130; minimum-variance %0,77 ve 0,078; bias-corrected reversion %14,58 ve 0,129 üretmiştir.
Nedensellik sınırı: Size/value faktörleri, bid-ask bounce, volatility clustering, liquidity provision ve momentum tanımı farkları ampirik AR(1) değerini etkileyebilir. Momentum-atfedilebilir regret, kaynak tarafından üst sınır olarak yorumlanmaktadır.
Kaynak-içi tutarsızlık 1: Theorem 4.2 metni “any Markov policy” ifadesini kullanırken ispat \(E[\hat{\pi}_t]=\pi^*\) koşulunu ayrıca gerektirir. Verianla metni çalışmanın özet ve sonuç bölümleriyle tutarlı olan koşullu yorumu kullanmıştır.
Kaynak-içi tutarsızlık 2: Ampirik örneklem 2016–2025 olarak tanımlandığı halde Bölüm 13.2’de “2008 through 2025” ifadesi bulunmaktadır. Verianla metni yalnız veri tablosunun desteklediği 2016–2025 dönemini kullanmıştır.
Kaynak-içi tutarsızlık 3: Kaynak anlatımı bias correction’ın 2022’de reversion’ı iyileştirdiğini söylerken Tablo 6, raw reversion için -%11,04 / -0,102 Sharpe ve bias-corrected için -%11,11 / -0,104 Sharpe raporlamaktadır.
Kaynak-içi editoryal sorun: Bazı tablo ve teorem çapraz referanslarında numaralandırma uyumsuzlukları görülmektedir; Verianla anlatımında açık tablo değerleri ve formüller esas alınmıştır.
Finansman: PDF’de ayrı finansman bildirimi raporlanmamıştır.
Çıkar çatışması: PDF’de ayrı çıkar çatışması bildirimi raporlanmamıştır.
Veri erişilebilirliği: PDF CRSP/WRDS kaynağını tanımlamaktadır ancak ayrı açık veri/depo bildirimi raporlamamaktadır.
Yazar katkıları: Tek yazarlı çalışma olduğu için ayrı CRediT katkı bildirimi raporlanmamıştır.
Görsel yapı: Kaynak esas olarak denklemler ve tablolar içermektedir; Verianla için en uygun yeniden inşa, covariance-regret audit pipeline’ı ile CRSP ampirik karşılaştırmalarının özgün şema ve veri görselleridir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir