


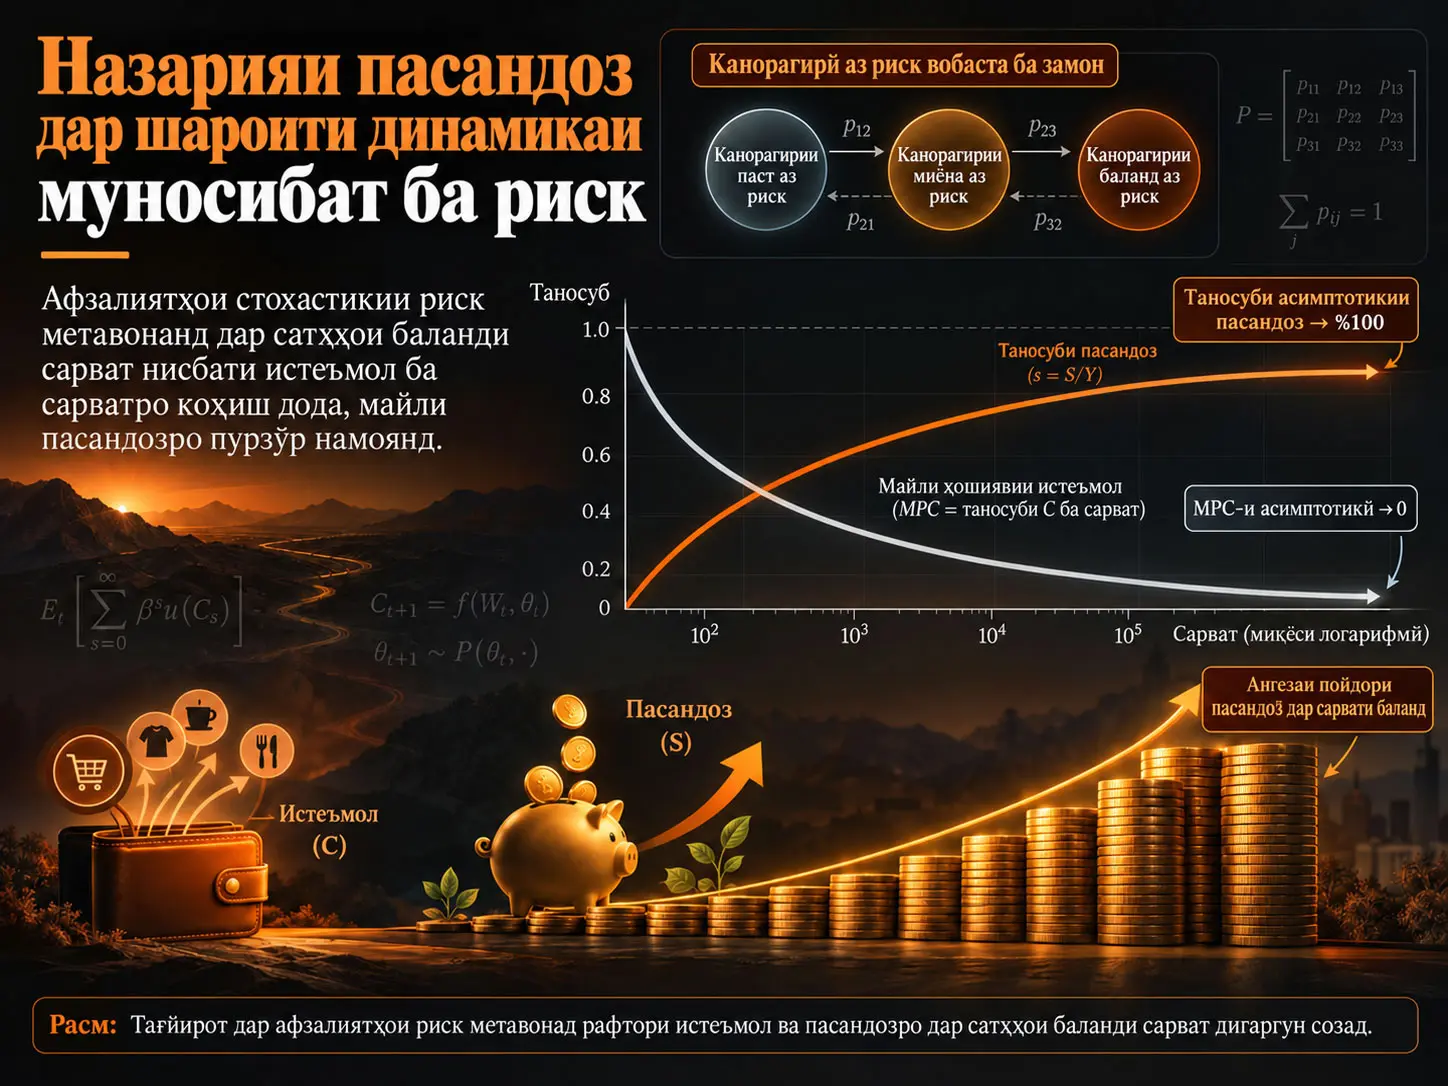
Динамикаи муносибат ба риск сохтори афзалиятест, ки нишон медиҳад сатҳи канорагирии як қароргирандаи иқтисодӣ аз риск метавонад ба ҷойи он ки бо гузашти вақт собит монад, байни ҳолатҳо тағйир ёбад. Таҳқиқоте, ки Qingyin Ma, Xinxi Song ва Alexis Akira Toda таҳия кардаанд, ин афзалиятҳои тағйирёбандаи рискро ба модели динамикии пасандози оптималӣ ворид карда, махсусан рафтори истеъмол ва пасандозро дар сатҳҳои баланди сарват меомӯзад. Натиҷаи асосӣ чунин аст: агар эҳтимоли он ки шахс дар давраи оянда ба ҳолате гузарад, ки нисбат ба имрӯз аз риск камтар канорагирӣ мекунад, мусбат бошад, арзиши интиқоли як қисми сарват ба оянда метавонад ҳатто дар сатҳҳои баланди сарват аз байн наравад. Дар шартҳое, ки модел муайян мекунад, ин механизм ҳангоми ба беохирӣ рафтани сарват майли ҳаддии асимптотикии истеъмолро ба сифр ва дар сурати боздеҳи мусбати сарват меъёри асимптотикии пасандозро ба %100 мерасонад.
Навоварии таҳқиқот дар он аст, ки пасандози баландро танҳо тавассути рискҳои классикии захираҳо, монанди номуайянии даромад, риски боздеҳи сармоягузорӣ ё омили дисконтӣ шарҳ намедиҳад, балки тағйир ёфтани худи муносибат ба рискро бо гузашти вақт ҳамчун механизми мустақили динамикӣ баррасӣ мекунад. Дар мантиқи классикии пасандози эҳтиётӣ, бо зиёд шудани сарват ниёз ба муҳофизат аз камбуди захираҳо дар оянда метавонад суст шавад. Дар механизми ин ҷо бошад, эҳтимоли он ки “худи оянда” бо канорагирии камтар аз риск барои табдил додани сарвати мавҷуда ба истеъмол омодатар бошад, метавонад ба интиқоли сарвати имрӯза ба оянда арзиши доимӣ диҳад.
Бо вуҷуди ин, натиҷаи таҳқиқот набояд чунин хонда шавад, ки ҳамаи хонаводаҳои сарватманди дар амал мушоҳидашаванда %100 даромади худро пасандоз мекунанд. Натиҷа рафтори назариявиро дар ҳадди \(w\to\infty\) барои сарват тавсиф мекунад. Бахши миқдории таҳқиқот механизмро бо мисолҳои ҳисоббарорӣ ва функсияҳои импулс-ҷавоби вобаста ба ҳолат нишон медиҳад; он баҳодиҳии сохтории мустақим дар сатҳи хонавода ё озмоиши саҳроии сабабиро анҷом намедиҳад.
Масъалаи таҳқиқот: чаро дар сарвати баланд пасандоз кам намешавад?
Нуқтаи ибтидоии таҳқиқот ин аст, ки хонаводаҳои сарватманд майл доранд қисми бузургтари даромади худро пасандоз кунанд ва майли ҳаддии истеъмоли пасттар нишон диҳанд. Дар моделҳои стандартии бозорҳои нопурра, вақте коэффисиенти канорагирӣ аз риск, омили дисконтӣ ва боздеҳи сарват собит нигоҳ дошта мешаванд, ангезаи пасандози эҳтиётӣ дар сатҳҳои хеле баланди сарват метавонад суст шавад. Дар ин ҳолат истеъмол метавонад аз даромад тезтар афзоиш ёбад ва меъёри асимптотикии пасандоз манфӣ шавад. Масъалаи назариявие, ки муаллифон мехоҳанд ҳал кунанд, ин аст, ки рафтори устувори мушоҳидашавандаи пасандози баландро дар шартҳои умумитар ва камтар маҳдудкунанда чӣ гуна метавон шарҳ дод.
Моделҳои пешина кӯшиш кардаанд бо ворид кардани риски боздеҳи сармоя ё омили дисконтии стохастикӣ ба система ин холигиро кам кунанд. Аммо барои ба даст овардани MPC-и асимптотикӣ, ки ба сифр наздик мешавад, мумкин аст шартҳои муайяне пайдо шаванд, ки бояд ҳамзамон барои боздеҳ, дисконт ва афзалиятҳо иҷро гарданд. Ин таҳқиқот ба саволи дигар равона шудааст: Агар худи коэффисиенти канорагирӣ аз риск бо гузашти вақт тағйир ёбад, чӣ мешавад?
Динамикаи муносибат ба риск пасандози баланди хонаводаҳои сарватмандро чӣ гуна шарҳ дода метавонад?
Дар модел, вақте эҳтимоли гузариш ба сатҳи пасттари канорагирӣ аз риск дар давраи оянда мусбат аст, қароргирандаи оянда метавонад нисбат ба қароргирандаи имрӯза барои табдил додани сарвати мавҷуда ба истеъмол омодатар бошад; аз ин рӯ қароргирандаи имрӯза ҳатто дар сатҳҳои баланди сарват интиқоли сарватро ба оянда идома медиҳад ва дар шартҳои муайян таносуби истеъмол ба сарват ба таври асимптотикӣ ба сифр наздик мешавад.
Фарқ аз пасандози классикии эҳтиётӣ
Механизми классикии пасандози эҳтиётӣ асосан ба эҳтимоли коҳиши даромад, боздеҳи манфии сармоягузорӣ ё рух додани шоки дигари захиравӣ дар оянда такя мекунад. Аз сабаби ин рискҳо истеъмоли имрӯз кам карда мешавад ва сарват ҳамчун буфер нигоҳ дошта мешавад. Аммо вақте сарват хеле зиёд мешавад, таҳдиди камбуди захираҳо метавонад аҳамияти нисбии худро аз даст диҳад.
Динамикаи муносибат ба риск бошад, дигар аст. Дар ин ҷо омили ҳалкунанда танҳо он нест, ки дар оянда чӣ қадар захира мавҷуд хоҳад буд, балки ҳамон захира дар оянда то чӣ андоза арзишманд дониста мешавад. Агар гузариш ба ҳолати канорагирии камтар аз риск дар оянда имконпазир бошад, сарват метавонад дар он ҳолати оянда арзиши истеъмолии баландтар дошта бошад. Аз ин рӯ, интиқоли сарват аз имрӯз ба оянда танҳо рафтори “барои рӯзи бад пул ҷудо кардан” нест; ин масъалаи аз нав тақсим кардани истеъмол дар тӯли вақт байни афзалиятҳои гуногуни риск аст.
Ба сифр наздик шудани MPC-и асимптотикӣ чӣ маъно дорад?
Дар ин таҳқиқот MPC-и асимптотикии сифр маънои онро дорад, ки ҳангоми хеле калон шудани сарват \(w\), таносуби функсияи оптималии истеъмол ба сарват \(c^*(w,z)/w\to0\) мешавад; бинобар ин, ин натиҷа баҳодиҳии мушоҳидашудаи якдавраии MPC нест, балки рафтори математикии сиёсати оптималӣ дар ҳадди сарвати беохир мебошад.
Сохтори асосии масъалаи пасандози оптималӣ
Қароргиранда роҳи истеъмол ва сарватро тавре интихоб мекунад, ки манфиатнокии интизории тамоми умрро бештар гардонад. Дар манбаъ масъалаи асосӣ чунин дода шудааст:
\[ \max_{\{c_t,w_t\}_{t\geq0}} E_0\left[ \sum_{t=0}^{\infty} \left(\prod_{i=0}^{t}\beta_i\right) u(c_t,Z_t) \right] \]
ва маҳдудияти буҷет:
\[ w_{t+1}=R_{t+1}(w_t-c_t)+Y_{t+1}, \qquad 0\leq c_t\leq w_t. \]
Дар ин ҷо \(w_t\) сарват, \(c_t\) истеъмол, \(R_t\) боздеҳи умумии сарват, \(Y_t\) даромади ғайримолиявӣ, \(\beta_t\) омили дисконтӣ ва \(Z_t\) тағйирёбандаи ҳолати Markov-ро нишон медиҳад, ки ҳолатҳои иқтисодӣ ва афзалиятиро дар бар мегирад.
Модел имкон медиҳад, ки омили дисконтӣ, боздеҳ ва даромади ғайримолиявӣ ба ҳамон гузаришҳои ҳолат ва навовариҳо вобаста бошанд:
\[ \beta_t=\beta(Z_{t-1},Z_t,\varepsilon_t),\qquad R_t=R(Z_{t-1},Z_t,\varepsilon_t),\qquad Y_t=Y(Z_{t-1},Z_t,\varepsilon_t). \]
Ин сохтор муҳим аст; зеро таҳқиқот модели ниҳоят маҳдудеро намесозад, ки танҳо муносибат ба риск дар он тағйир ёбад. Боздеҳ, даромад, дисконт ва ҳолатҳои афзалиятӣ метавонанд қисмҳои муҳити муштараки стохастикӣ бошанд.
Шартҳои гузошташуда ба функсияи манфиатнокӣ
Барои ҳар ҳолати \(z\) қабул мешавад, ки функсияи манфиатнокӣ нисбат ба истеъмол ду маротиба дифференсиалшаванда, афзоянда ва фурӯхамида аст:
\[ u'(c,z)>0,\qquad u''(c,z)<0,\qquad u'(c,z)\rightarrow\infty \quad \text{iken}\quad c\rightarrow0. \]
Ин хусусияти охирин рафтори ҳаддии навъи Inada аст, ки ҳангоми ба сифр наздик шудани истеъмол манфиатнокии ҳаддиро хеле калон мекунад. Азбаски таҳқиқот талаб намекунад, ки манфиатнокии тамоми умр дар ҳар ҳолат ҳатман ҳамчун адади воқеии оддӣ хуб муайян бошад, он меъёри overtaking-и Brock-ро истифода мебарад.
Оптималияти дараҷаи аввал ва итератсияи вақт
Сиёсати оптималии истеъмол \(c(w,z)\) манфиатнокии ҳаддии истеъмоли имрӯзаро бо арзиши ҳаддии интизории дисконтшудаи як воҳид сарвате, ки ба оянда интиқол меёбад, муқоиса мекунад. Шарти дараҷаи аввал бо назардошти маҳдудияти қарзгирӣ дар манбаъ чунин ифода шудааст:
\[ u'(c(w,z),z)= \max\left\{ E_z\!\left[ \hat{\beta}\hat{R}\, u'(c(\hat{w},\hat{Z}),\hat{Z}) \right], u'(w,z) \right\}, \]
\[ \hat{w}=\hat{R}\,[w-c(w,z)]+\hat{Y}. \]
Муаллифон ин шартро тавассути оператори итератсияи вақт \(T\) таҳлил карда, функсияи оптималии истеъмолро ҳамчун нуқтаи собити ҳамин оператор тавсиф мекунанд.
Шарти спектралӣ ва мавҷудияти сиёсати оптималӣ
Бо эҳтимоли гузариши якдавраӣ байни ҳолатҳо \(P(z,\hat z)\), таҳқиқот матритсаи зеринро муайян мекунад:
\[ K_{z\hat z}(\theta)= P(z,\hat z) \int \beta(z,\hat z,\hat\varepsilon) R(z,\hat z,\hat\varepsilon)^{\theta} \,\pi(d\hat\varepsilon). \]
\(r(A)\) радиуси спектралии матритса, яъне бузургтарин қимати мутлақи қиматҳои хоси онро нишон медиҳад. Яке аз фарзияҳои асосӣ:
\[ r(K(1))<1. \]
Тибқи тафсири муаллифон, \(\ln r(K(1))\) бо суръати асимптотикии афзоиши боздеҳи миёнаи умумии дороии дисконтшуда алоқаманд аст. Шарти \(r(K(1))<1\) шарте мебошад, ки аз таркиши беназорати сарват дар дохили модел пешгирӣ мекунад ва нисбат ба шарти классикии параметрҳои собит \(\beta R<1\) умумитар аст.
Тибқи Теоремаи 2.1, оператори итератсияи вақт \(T\) дар фазои муносибии сиёсатҳо як нуқтаи собити ягона \(c^*\) дорад ва итератсияҳо аз ҳар сиёсати ибтидоии муносиб ба ҳамин нуқта наздик мешаванд. Ҳамин тавр, функсияи оптималии истеъмоле ҳосил мешавад, ки натиҷаҳои минбаъдаи асимптотикӣ бар он асос меёбанд.
Истеъмол, пасандоз ва остонаи сарват
Таҳқиқот нишон медиҳад, ки истеъмоли оптималӣ ва ҳаҷми сармоягузорӣ/пасандоз \(i^*(w,z)=w-c^*(w,z)\) бо сарват ҳамзамон меафзоянд. Вақте раванди даромади ғайримолиявӣ боло меравад, истеъмоли оптималӣ низ ба таври нуқтагӣ меафзояд.
Илова бар ин, барои ҳар ҳолат остонаи сарват вуҷуд дорад. Вақте сарват аз ин остона паст ё ба он баробар аст, маҳдудияти қарзгирӣ ҳатмӣ мешавад ва қароргиранда тамоми сарвати мавҷударо истеъмол мекунад. Болотар аз остона пасандози мусбат пайдо мешавад. Ин натиҷа ҳангоми таҳқиқи рафтори сарвати баланд вақти гузариш ба режими пасандозро аз ҷиҳати математикӣ ҷудо мекунад.
Мисоли интуитивии дудавраӣ
Механизми асосӣ аввал бо модели соддаи дорои ду ҳолати канорагирӣ аз риск нишон дода мешавад. Бигзор ҳолати ибтидоӣ канорагирии баланди риск \(\gamma_H\), ва ҳолати давраи оянда канорагирии пасттари риск \(\gamma_L\) бошад ва \(\gamma_L<\gamma_H\). Шарти дараҷаи аввали давраи якум:
\[ c^{-\gamma_H} = \beta R^{1-\gamma_L} (w-c)^{-\gamma_L}. \]
Аз ин ҷо барои истеъмоли оптималии давраи аввал:
\[ 0\leq \frac{c^*(w,\gamma_H)}{w} \leq \left(\beta R^{1-\gamma_L}\right)^{-1/\gamma_H} w^{\gamma_L/\gamma_H-1} \]
ҳад ҳосил мешавад. Азбаски \(\gamma_L/\gamma_H-1<0\):
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,\gamma_H)}{w}=0. \]
Ин мисоли кӯтоҳ интуитсияи асосии тамоми мақоларо нишон медиҳад: гузариш ба ҳолати канорагирии пасттар аз риск дар давраи оянда метавонад арзиши истеъмоли ояндаро ба вуҷуд оварад, ки бо афзоиши сарват аз байн намеравад.
Афзалияти CRRA-и вобаста ба ҳолат
Дар модели умумӣ коэффисиенти нисбии канорагирӣ аз риск собит нигоҳ дошта намешавад. Манфиатнокӣ:
\[ u(c,z)= \begin{cases} \dfrac{c^{1-\gamma(z)}}{1-\gamma(z)}, & \gamma(z)>0,\ \gamma(z)\neq1,\\[6pt] \log c, & \gamma(z)=1. \end{cases} \]
чунин шакл дорад. Пас \(\gamma(z)\) коэффисиенти нисбии канорагирӣ аз риск мебошад, ки вобаста ба ҳолати ҷорӣ тағйир меёбад.
Раванди ҳолат ҳамчун \(Z_t=(\bar Z_t,\tilde Z_t)\) ҷудо карда мешавад. \(\bar Z_t\) ҳолати канорагирӣ аз риск ва \(\tilde Z_t\) тағйирёбандаҳои дигари ҳолатро дар бар мегирад. Сатҳҳои канорагирӣ аз риск:
\[ 0<\gamma_1<\gamma_2<\cdots<\gamma_N \]
ба ҳамин тартиб ҷойгир мешаванд. Пас индекси хурдтар маънои канорагирии камтар аз рискро дорад.
Чаро гузаришҳои муносибат ба риск ҳалкунандаанд?
Вақте ҳолати ҷории канорагирӣ аз риск \(\gamma_i\) аст, мусбат будани эҳтимоли гузариш ба ҳолати пасттари \(\gamma_\ell\) дар сиёсати оптималии пасандоз ҳадди муҳимро ба вуҷуд меорад. Дар ҳолати асосии Теоремаи 3.1, вақте чунин гузариши поёнрави канорагирӣ аз риск имконпазир аст ва боздеҳи дисконтшудаи оянда метавонад қимати ғайрисифр дошта бошад:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w}=0 \]
натиҷа ба даст меояд.
Калимаи “поёнрав” дар ин ҷо на бад шудани шароити иқтисодӣ, балки кам шудани \(\gamma\), яъне гузаштани шахс дар оянда ба ҳолате бо канорагирии камтар аз риск-ро ифода мекунад.
Чаро ин механизм аз пасандози классикии эҳтиётӣ фарқ мекунад?
Дар ҳоле ки пасандози классикии эҳтиётӣ сарватро ҳамчун муҳофизат аз риски коҳиши захираҳо дар оянда нигоҳ медорад, механизми нави ин таҳқиқот ба он такя мекунад, ки бинобар тағйири ҳолати афзалиятӣ дар оянда ҳамон сарват метавонад арзиши дигари истеъмолӣ дошта бошад; бинобар ин, ҳатто агар сарват хеле баланд бошад ҳам, механизм ҳатман аз байн намеравад.
Агар гузариши поёнрав вуҷуд надошта бошад, чӣ мешавад?
Яке аз ҷиҳатҳои муҳими таҳқиқот ин аст, ки он на танҳо натиҷаи MPC-и сифрро нишон медиҳад, балки дар набудани гузариши поёнрави канорагирӣ аз риск режимҳои гуногуни асимптотикиро низ тавсиф мекунад.
Агар канорагирӣ аз риск дар оянда ҳатман зиёд шавад, модел чиро пешгӯӣ мекунад?
Агар аз як ҳолат дар давраи оянда танҳо ба ҳолатҳои канорагирии баландтар аз риск гузаштан имконпазир бошад ва боздеҳ ҳадди поёнии мусбат дошта бошад, модел нишон медиҳад, ки MPC-и асимптотикӣ метавонад ба як наздик шавад ва функсияи оптималии истеъмол нисбат ба сарват хусусияти фурӯхамиро аз даст диҳад.
Дар Теоремаи 3.3, дар режими қатъии гузариши болоӣ, ки аз ҳолати ҷорӣ гузариш ба ҳолати баробар ё пасттари канорагирӣ аз риск вуҷуд надорад:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w}=1. \]
Дар ин ҳолат, азбаски интизор меравад “худи оянда” бештар аз риск канорагирӣ кунад, арзиши ҳаддии интиқоли сарвати иловагӣ ба оянда барои қароргирандаи имрӯз дар сатҳи баланди сарват кам мешавад. Натиҷа комилан баръакси режими MPC-и сифр аст.
Таҳқиқот инчунин нишон медиҳад, ки дар ин шароит функсияи оптималии истеъмол нисбат ба сарват наметавонад фурӯхамида бошад. Ин маънои онро дорад, ки интуитсияи маъмули фурӯхамии функсияи истеъмол дар адабиёти классикии пасандози HARA/CRRA метавонад дар шароити афзалиятҳои тағйирёбандаи риск вайрон шавад.
Агар канорагирӣ аз риск комилан собит бошад
Вақте ҳолати ҷории канорагирӣ аз риск ҷаббанда аст, яъне \(\bar p_{ii}=1\), механизми нави динамикаи муносибат ба риск хомӯш мешавад. Тибқи Теоремаи 3.4, агар шарти дахлдори радиуси спектралӣ \(r(G_i)<1\) бошад, MPC-и асимптотикӣ ба қимате бузургтар аз сифр наздик мешавад:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w} = x_i^*(\tilde z_j)^{-1/\gamma_i} >0. \]
Дар ин режим рафтори дарозмуддати истеъмол дубора ба ҳамтаъсирии дисконт, боздеҳ ва сатҳи ҷории канорагирӣ аз риск вобаста мешавад.
Устувории нопурра, вале болорав
Дар режими миёнае, ки \(0<\bar p_{ii}<1\), гузаришҳои поёнрави канорагирӣ аз риск вуҷуд надоранд ва боздеҳу даромад ҳаддҳои поёнии мусбат доранд, таҳқиқот низ MPC-и асимптотикии мусбат ба даст меорад. Теоремаи 3.5 барои исботи ин натиҷа далели мураккабтареро таҳия мекунад, ки аз монотонии параметрии истеъмоли оптималӣ нисбат ба муносибат ба риск истифода мебарад.
Меъёри асимптотикии пасандоз
Таҳқиқот меъёри пасандозро ҳамчун таносуби тағйири арзиши соф ба даромади умумӣ, ба истиснои талафоти сармоя, муайян мекунад. Ифодае, ки ба Муодилаи (17) мебарад:
\[ s_{t+1} = 1- \frac{ (R_{t+1}-1)^-(1-c_t/w_t)+c_t/w_t }{ (R_{t+1}-1)^+(1-c_t/w_t)+Y_{t+1}/w_t }, \]
дар ин ҷо:
\[ x^+=\max\{x,0\}, \qquad x^-=-\min\{x,0\}. \]
Ҳангоми ба беохирӣ рафтани сарват, бигзор MPC-и асимптотикӣ \(\bar c\) бошад:
\[ \bar{s} = 1- \frac{ (\hat R-1)^-(1-\bar c)+\bar c }{ (\hat R-1)^+(1-\bar c) }. \]
Ин муодила робитаи марказии таҳқиқотро бевосита нишон медиҳад. Агар боздеҳи умумӣ \(R>1\) ва \(\bar c=0\) бошад:
\[ \bar s=1. \]
Яъне меъёри асимптотикии пасандози модел %100 аст. Бояд махсус таъкид кард, ки ин меъёри мушоҳидашудаи кӯтоҳмуддат ё миёнамуддати пасандоз барои хонаводаи воқеӣ нест; ин ҳадди модел ҳангоми ба беохирӣ рафтани сарват аст.
Усул ва Натиҷаҳои Таҳқиқот
Стратегияи ҳалли назариявӣ
Таҳқиқот аввал мавҷудият, ягонагӣ ва ҳисобшавандагии сиёсати оптималиро дар масъалаи умумии динамикии пасандоз муқаррар мекунад. Барои ин фазои функсияҳо аз сиёсатҳои муносиби истеъмол муайян карда мешавад, метрикае бар асоси фарқи манфиатнокии ҳаддӣ истифода мегардад ва нишон дода мешавад, ки оператори итератсияи вақт ба нуқтаи собити ягона наздик мешавад. Сипас бо истифода аз афзалияти CRRA-и вобаста ба ҳолат, таъсири гузаришҳои канорагирӣ аз риск ба таносуби истеъмол дар сарвати баланд ба таври таҳлилӣ баррасӣ мешавад.
| Режими муносибат ба риск | Шарти асосӣ | MPC-и асимптотикӣ | Тафсири илмӣ |
|---|---|---|---|
| Гузариш ба ҳолати канорагирии пасттар аз риск имконпазир аст | Эҳтимоли гузариши поёнрав мусбат аст ва боздеҳи дисконтшудаи оянда метавонад мусбат бошад | \(0\) | Ангезаи интиқоли сарват ба оянда дар сарвати баланд низ боқӣ мемонад. |
| Режими ҳаддии спектралии умумиятдодашуда | \(G_i\) тақсимнашаванда аст ва \(r(G_i)\geq1\) | \(0\) | Ҳатто бе гузариши поёнрав дар режими махсуси спектралӣ MPC-и сифр пайдо шуда метавонад. |
| Дар давраи оянда ҳатман канорагирии баландтар аз риск | Гузариш ба ҳолати баробар ё пасттари канорагирӣ аз риск вуҷуд надорад; \(R\) ҳадди поёнии мусбат дорад | \(1\) | Дар сарвати баланд арзиши ҳаддии интиқоли сарвати иловагӣ ба оянда аз байн меравад. |
| Ҳолати канорагирӣ аз риск комилан устувор аст | \(\bar p_{ii}=1\), \(r(G_i)<1\) | \((0,1]\) | Механизми тағйири муносибат ба риск хомӯш мешавад; боздеҳ, дисконт ва афзалияти ҷорӣ ҳалкунанда мешаванд. |
| Устувории нопурра бе гузариши поёнрав | \(0<\bar p_{ii}<1\), \(r(G_i)<1\), \(R\) ва \(Y\) ҳаддҳои поёнии мусбат доранд | \((0,1]\) | Режими мусбати дохилии MPC-и асимптотикӣ ба вуҷуд меояд. |
Модели миқдорӣ чӣ гуна сохта мешавад?
Барои нишон додани интуитсияи иқтисодии натиҷаҳои назариявӣ таҳқиқот модели миқдориро бо басомади солона месозад. Дар ин таҷрибаҳо омили дисконтӣ ва боздеҳи умумии дороӣ собит нигоҳ дошта мешаванд, дар ҳоле ки коэффисиенти канорагирӣ аз риск раванди дискретшудаи AR(1)-ро пайгирӣ мекунад:
\[ \gamma_{t+1} = \mu_\gamma(1-\rho_\gamma) + \rho_\gamma\gamma_t + \sigma_\gamma \sqrt{1-\rho_\gamma^2}\, \varepsilon^\gamma_{t+1}, \qquad \varepsilon^\gamma_t\overset{iid}{\sim}N(0,1). \]
Модел бо усули шабакаи эндогении Carroll ҳал карда мешавад. Параметрҳои асосии миқдорӣ чунинанд:
| Параметр | Қимат | Нақш |
|---|---|---|
| \(\beta\) | 0,95 | Омили дисконтии солона |
| \(R\) | 1,02 | Боздеҳи умумии сарват |
| \(\rho_\gamma\) | 0,6 | Устувории раванди асосии канорагирӣ аз риск |
| \(\mu_\gamma\) | 4 | Сатҳи миёнаи раванди канорагирӣ аз риск |
| \(\sigma_\gamma\) | 1 | Миқёси шоки канорагирӣ аз риск |
| \(\gamma_{\min},\gamma_{\mathrm{med}},\gamma_{\max}\) | 1, 4, 7 | Диапазони истифодашудаи канорагирӣ аз риск |
Раванди сеҳолатаи канорагирӣ аз риск
Дар муқоисаи пасандози асимптотикӣ занҷири Markov-и сеҳолата истифода мешавад, ки дар он \(\gamma_t\in\{1,4,7\}\):
\[ \bar P= \begin{bmatrix} 0.6416 & 0.3538 & 0.0001\\ 0.0303 & 0.9392 & 0.0305\\ 0.0001 & 0.3538 & 0.6461 \end{bmatrix}. \]
Эҳтимоли дар ҳолати миёнаи \(\gamma=4\) мондан %93,92 аст. Бо вуҷуди ин, танҳо %3,03 будани эҳтимоли гузариш ба ҳолати канорагирии пасттари \(\gamma=1\) дар давраи баъдӣ барои тағйир додани рафтори асимптотикии модел кофӣ аст.
Муқоисаи канорагирии собит ва стохастикӣ аз риск
Расми 1 ва Расми 2-и манбаъ модели CRRA-и собитро бо модели канорагирии стохастикӣ аз риск муқоиса мекунанд, вақте коэффисиенти ҷории канорагирӣ аз риск дар ҳар ду модел \(\gamma=4\) аст. Гарчанде афзалияти ҷорӣ яксон аст, имкони тағйир ёфтани муносибат ба риск дар оянда истеъмолро дар модели стохастикӣ ба таври назаррас поён мебарад.
| Модел | Рафтори асимптотикии истеъмол/MPC | Меъёри асимптотикии пасандоз |
|---|---|---|
| CRRA-и собит, \(\gamma=4\) | \(1-(\beta R^{1-\gamma})^{1/\gamma}=0.0273\) | −%40,31 |
| Канорагирии стохастикӣ аз риск | \(0\) | %100 |
Қимати %100 дар ин муқоиса ҳадди сарвати баланди модел аст. Ба ҳамин монанд, −%40,31 дар модели CRRA-и собит ҳам меъёри мушоҳидашаванда барои ҳамаи хонаводаҳои дорои сарвати маҳдуд нест, балки натиҷаи назариявии асимптотикии калибрбандии дахлдор мебошад.
Таҳлили импулс-ҷавоб
Таҳқиқот барои омӯхтани динамикаи ғайрихаттии модел функсияҳои импулс-ҷавоби вобаста ба ҳолатро, ки ба равиши Koop, Pesaran ва Potter пайравӣ мекунанд, истифода мебарад. Ҳадаф дидани он аст, ки шоки канорагирӣ аз риск бо гузашти вақт ба истеъмол, меъёри пасандоз ва ноустувории истеъмол чӣ гуна паҳн мешавад.
Дар ин бахш даромади меҳнатӣ:
\[ \log Y_t=\eta_t+\nu_t, \qquad \nu_t\sim N(0,\sigma_\nu^2), \]
\[ \eta_{t+1} = \rho_\eta\eta_t+\varepsilon^\eta_t, \qquad \varepsilon^\eta_t\sim N(0,\sigma_\eta^2) \]
моделсозӣ мешавад. Параметрҳои истифодашудаи даромад \(\rho_\eta=0.9735\), \(\sigma_\eta=0.1272\) ва \(\sigma_\nu=0.2102\) мебошанд; манбаъ мегӯяд, ки онҳо ба баҳодиҳиҳои PSID 1970–2012-и Lander асос меёбанд.
Барои дақиқии ададӣ раванди канорагирӣ аз риск ба занҷири Markov-и 121-ҳолата ва ҷузъи доимии даромад ба 5 ҳолат дискрет карда мешавад; интизориҳо нисбат ба шоки муваққатии даромад бо квадратураи 7-нуқтаи Gauss–Hermite ҳисоб карда мешаванд.
Сатҳи сарват таъсири шокро чӣ гуна тағйир медиҳад?
Вақте канорагирии ибтидоӣ аз риск \(\gamma_{t-1}=4\) ва устувории шок \(\rho_\gamma=0.7\) аст, манбаъ барои як воҳид шоки мусбати канорагирӣ аз риск ҷавобҳои давраи аввали зеринро гузориш медиҳад:
| Сарвати ибтидоӣ \(w_{t-1}\) | Ҷавоби истеъмол | Ҷавоби меъёри пасандоз | Давомнокии тахминии таъсир |
|---|---|---|---|
| 5 | −%4,67 | +%5,81 | Дар истеъмол тақрибан 2–6 сол; дар пасандоз канори поёнии диапазони тақрибан 4–8 сол |
| 10 | −%7,89 | +%10,15 | Ҷавоби миёнаҳаҷм ва устувор |
| 50 | −%20,23 | +%28,05 | Дар истеъмол тақрибан 2–6 сол; дар пасандоз ҷавоби устувортар дар диапазони тақрибан 4–8 сол |
Бо афзоиши сарват хеле қавитар шудани ҷавоби истеъмол ва мутобиқшавии пасандоз натиҷаи муҳими ғайрихаттӣ мебошад. Тафсири таҳқиқот ин аст, ки хонаводаҳои дорои сарвати паст имкони маҳдуди мутобиқ кардани пасандоз доранд, дар ҳоле ки хонаводаҳои дорои сарвати баланд метавонанд тақсимоти байнизамонии захираҳоро ба андозаи бештар тағйир диҳанд.
Сатҳи ибтидоии канорагирӣ аз риск низ натиҷаро тағйир медиҳад
Вақте сарвати ибтидоӣ дар \(w_{t-1}=10\) нигоҳ дошта мешавад, таъсири ҳамон шоки яквоҳида вобаста ба сатҳи ҷории канорагирӣ аз риск ба таври шадид фарқ мекунад.
| Ибтидоии \(\gamma_{t-1}\) | Ҷавоби истеъмол | Ҷавоби меъёри пасандоз |
|---|---|---|
| 6 — канорагирии баланд аз риск | −%4,84 | +%5,53 |
| 1 — канорагирии паст аз риск | −%19,26 | +%32,21 |
Вақте канорагирии ибтидоӣ аз риск паст аст, шоки мусбати ҳамон андоза нисбат ба ҳолати ҷории афзалиятӣ тағйири хеле бузургтар ба вуҷуд меорад. Аз ин рӯ модел коҳиши шадидтари истеъмол ва афзоиши бузургтари пасандозро ҳосил мекунад.
Устувории шок
Ҳангоми боло рафтани \(\rho_\gamma\) интизор меравад шоки канорагирӣ аз риск муддати бештар давом кунад. Дар манбаъ \(\rho_\gamma=0.3\), \(0.5\) ва \(0.7\) муқоиса мешаванд. Устувории баландтар коҳиши истеъмолро пурқувват ва дарозтар карда, афзоиши пасандозро низ устувортар мегардонад. Коҳиши ноустувории истеъмол ҳам равшантар мешавад.
Маънои иқтисодии ин ҳолат он аст, ки тағйири муносибат ба риск, ки муваққатӣ менамояд, ҳар қадар устувортар шавад, қароргиранда онро ҳамон қадар бештар ҳамчун режими қариб доимии афзалиятӣ арзёбӣ мекунад. Бо ин роҳ нақшаи имрӯзаи истеъмол-пасандоз қавитар аз нав оптималӣ мешавад.
Тафсирҳое, ки таҳқиқот дастгирӣ мекунад ва мустақиман дастгирӣ намекунад
| Таҳқиқот дастгирӣ мекунад | Таҳқиқот мустақиман дастгирӣ намекунад |
|---|---|
| Афзалиятҳои стохастикии риск метавонанд ҳадди сарвати баланди сиёсати оптималии пасандозро ба таври бунёдӣ тағйир диҳанд. | Хулосае, ки ҳамаи хонаводаҳои воқеии сарватманд маҳз бо ҳамин механизм пасандози баланд мекунанд. |
| Эҳтимоли гузариш ба ҳолати канорагирии пасттар аз риск дар баъзе шартҳои умумӣ MPC-и асимптотикии сифр ба вуҷуд меорад. | Сифр будани MPC дар ҳар сатҳи маҳдуди сарват. |
| MPC-и асимптотикии сифр ҳамроҳ бо боздеҳи мусбат дар ҳадди модел ба меъёри пасандози %100 мувофиқ меояд. | Даъвое, ки хонаводаҳои воқеӣ дар амал %100 даромади мушоҳидашудаи худро пасандоз мекунанд. |
| Шокҳои муносибат ба риск дар модели миқдорӣ метавонанд дар истеъмол ва пасандоз ҷавобҳои устувору вобаста ба ҳолат эҷод кунанд. | Даъвое, ки андозаи сабабии шокҳои муносибат ба риск дар маълумоти воқеӣ айнан ба ин рақамҳо баробар аст. |
| Механизм барои фаҳмидани тақсимоти сарват канали нав пешниҳод мекунад. | Ин ки таҳқиқот тамоми нобаробарии сарват ё тақсимоти мувозинати умумиро мустақиман моделсозӣ мекунад. |
Маҳдудиятҳои асосӣ
Таҳқиқот механизми назариявии аз ҷиҳати математикӣ қавӣ ва мисолҳои миқдории онро пешниҳод мекунад; аммо матритсаи гузариши муносибат ба риски хонаводаҳои сарватмандро мустақиман аз микромаълумотҳо баҳодиҳӣ намекунад. Раванди канорагирӣ аз риск дар таҷрибаҳои миқдорӣ калибр карда мешавад ва баъзе параметрҳои раванди даромад аз таҳқиқоти пешинаи асосёфта ба PSID гирифта шудаанд. Аз ин рӯ бахши ададӣ намоиши механизм ва андоза аст; санҷиши мустақили эмпирикии сабабият нест.
Муаллифон инчунин қайд мекунанд, ки нобаробарии сарватро ба таври ошкор моделсозӣ накардаанд. Гарчанде натиҷаҳо барои тақсимоти сарват канали эҳтимолан муҳимро нишон диҳанд ҳам, мувозинати умумӣ, интиқоли байнинаслӣ, соҳибкорӣ, низоми андоз, имкониятҳои гетерогении сармоягузорӣ ё модели нобаробарие, ки тамоми тақсимоти сарватро якҷоя ҳал мекунад, мавзӯи ин таҳқиқот нест.
Таҳқиқот ҳамзамон preprint-и 26 июни 2026 мебошад. Гарчанде натиҷаҳои математикӣ бо исботҳои муфассал дастгирӣ шудаанд, нусхаи манбаъ мақолаи ниҳоии маҷаллае нест, ки аз баррасии ҳамтоён гузашта бошад. Ин мақом бояд ҳангоми тафсири натиҷаҳо нигоҳ дошта шавад.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: A Theory of Saving under Risk Preference Dynamics.
Муаллифон: Qingyin Ma; Xinxi Song; Alexis Akira Toda.
Сана: 26 июни 2026.
Навъи манбаъ: Таҳқиқоти назариявӣ ва миқдории макроиқтисодиёти динамикӣ/пасандоз; мақолаи таҳқиқотии preprint.
Ҳолати баррасии ҳамтоён: PDF-и боршуда ба таври равшан ибораи “This preprint research paper has not been peer reviewed”-ро дорад.
Платформа: SSRN.
Рақами сабти SSRN: 7001311.
DOI: 10.2139/ssrn.7001311. Маълумоти DOI аз сабти ҷории библиографии SSRN тасдиқ шудааст; дар саҳифаи асосии PDF-и боршуда DOI навишта нашудааст.
Муассисаҳо дар PDF: Qingyin Ma ва Xinxi Song — ISEM, Capital University of Economics and Business; Alexis Akira Toda — Department of Economics, Emory University.
Фарқи сабти библиографӣ: Сабти ҷории SSRN Alexis Akira Toda-ро бо University of California, San Diego, Department of Economics нишон медиҳад. Аз ин рӯ, дар матни Verianla мансубияти дар PDF-и манбаъ омада бо сабти ҷории платформа омехта нашудааст.
Муаллифи тамос: Дар сабти ҷории SSRN Qingyin Ma ҳамчун “Contact Author” нишон дода шудааст.
Маблағгузорӣ: Qingyin Ma дар бахши сипосгузорӣ дастгирии National Natural Science Foundation of China — NSFC No. 72573111-ро зикр мекунад.
Дастрасии маълумот: Дар PDF изҳороти ҷудогонаи “Data Availability” вуҷуд надорад. Саҳми асосии таҳқиқот назариявӣ аст. Бахши миқдорӣ ба калибрбандии модел ва симулятсияҳо такя мекунад; қисми параметрҳои раванди даромад аз баҳодиҳиҳои PSID 1970–2012-и Lander (2024) гирифта шудааст.
Бархӯрди манфиатҳо: Дар PDF-и боршуда изҳороти ҷудогона дар бораи бархӯрди манфиатҳо пайдо нашуд; аз ин ҳолат хулосаи “бархӯрди манфиатҳо вуҷуд надорад” бароварда нашудааст.
Иҷозатнома: Дар PDF-и боршуда Creative Commons ё иҷозатномаи ҳамарзиши истифодаи такрории кушода нишон дода нашудааст. Аз ин рӯ, дар пешниҳоди Verianla ба ҷойи нусхабардории айнании фигураҳои манбаъ, робитаҳои илмӣ бо матн ва ҷадвалҳои аслӣ аз нав ифода шудаанд.
Усули асосӣ: Масъалаи пасандози оптималии уфуқи беохир бо шокҳои афзалиятии вобаста ба ҳолат; равандҳои ҳолати Markov; оператори итератсияи вақт; таҳлили нуқтаи собит ва радиуси спектралӣ; афзалиятҳои CRRA-и вобаста ба ҳолат; таҳлили MPC-и асимптотикӣ; усули шабакаи эндогенӣ; дискретизатсияи Tauchen; функсияҳои умумиятдодашудаи импулс-ҷавоби вобаста ба ҳолат.
Ҳадди тафсири илмӣ: Натиҷаҳои MPC-и сифр ва пасандози %100 дар таҳқиқот ҳаддҳои асимптотикии \(w\rightarrow\infty\) мебошанд. Онҳоро наметавон мустақиман ҳамчун рафтори мушоҳидашудаи хонаводаҳои воқеии дорои сарвати маҳдуд тафсир кард. Таҳлили миқдорӣ механизмро нишон медиҳад, аммо таҳқиқоти микроэконометрикие нест, ки таъсири сабабии воқеии шокҳои муносибат ба рискро мустақиман баҳодиҳӣ кунад.
Бозсозии визуалӣ: Мантиқи режимҳои асимптотикии Ҷадвали 1-и манбаъ ва қиматҳои миқдорие, ки дар манбаъ ба таври равшан гузориш шудаанд, метавонанд ба ҷадвалҳои аслии Verianla табдил дода шаванд. Азбаски нуқтаҳои хоми маълумоти каҷҳои пайвастаи Расмҳои 1–3 дар PDF дода нашудаанд, бозкашии пурраи ададӣ танҳо дар сурати дастрас шудани коди аслии ҳисоббарорӣ ё маълумот метавонад ба таври source-faithful анҷом дода шавад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд