


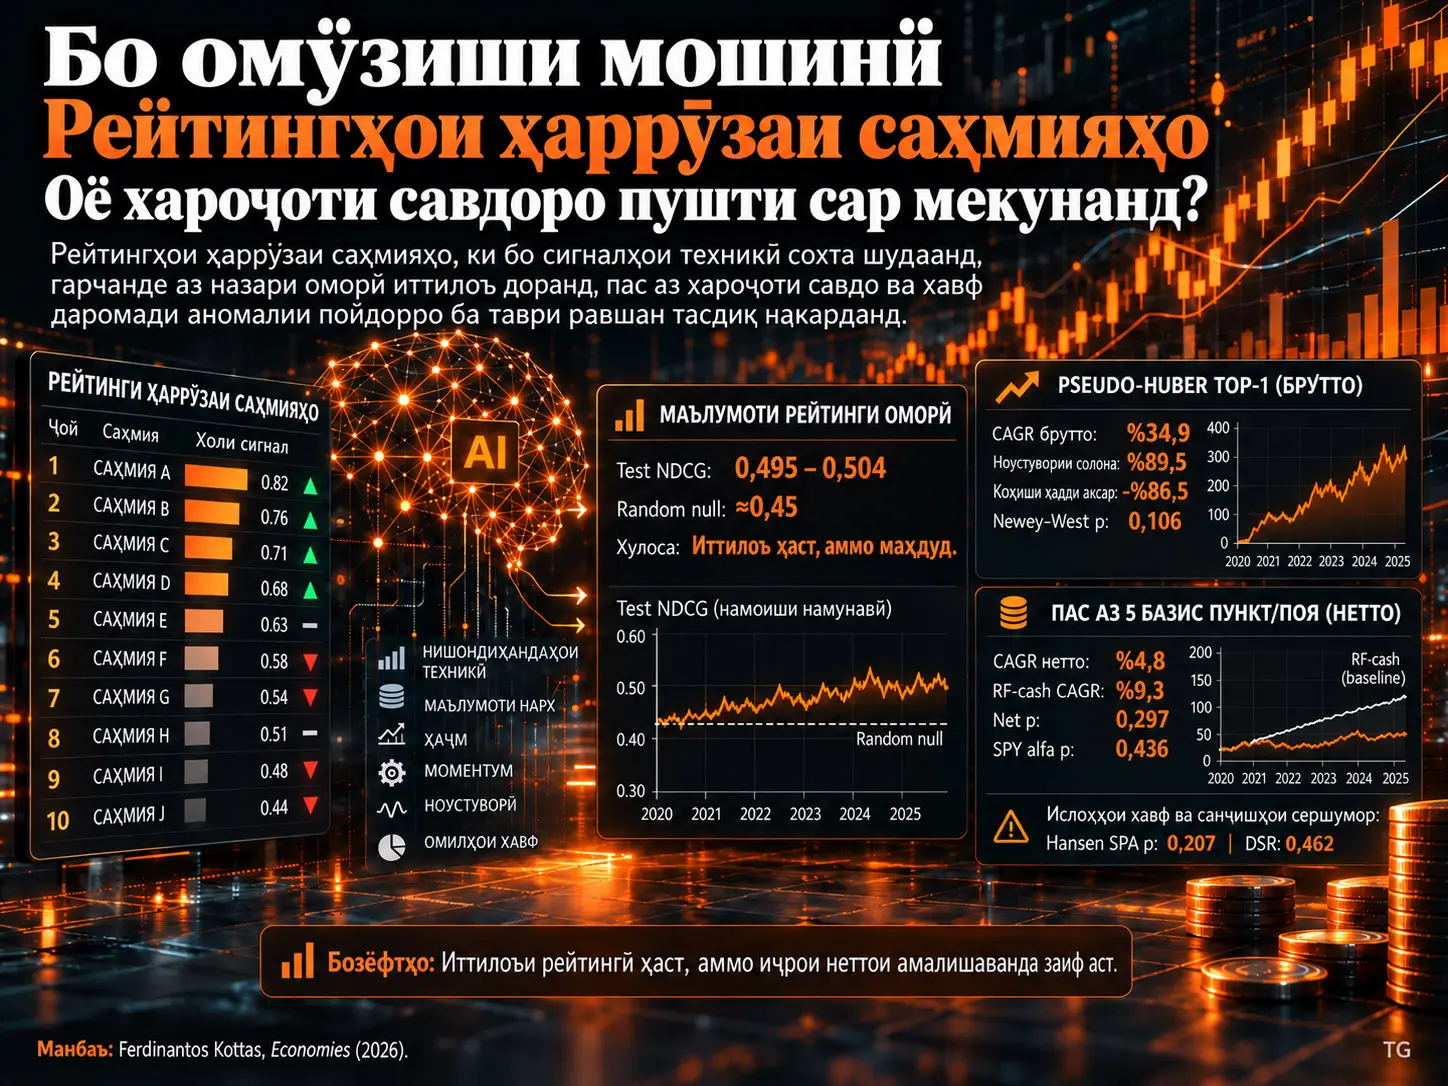
Чаҳорчӯбаи ҳаррӯзаи мутобиқшавандаи рейтингбандии саҳмияҳо бо омӯзиши мошинӣ дар ин таҳқиқот як низоми интихоби кӯтоҳмуддат аст, ки саҳмияҳои олами манбаи Nasdaq-и ба таври динамикӣ филтршавандаро бо чор ҳадафи омӯзиши XGBoost ва 196 тағйирёбандаи пешгӯии техникӣ аз рӯйи боздеҳи кушодашавӣ-басташавии рӯзи навбатии савдо нисбатан рейтингбандӣ мекунад. Таҳқиқот регрессияи Pseudo-Huber, регрессияи махсуси ҷаримакунандаи хатоҳои самти поён, моделҳои pairwise ranking ва NDCG-oriented ranking-ро дар тарҳи хронологии walk-forward муқоиса мекунад. Дар давраи тест, миёнаи NDCG тақрибан ба фосилаи 0,495-0,504 наздик мешавад, дар ҳоле ки миёнаи null-и рейтингбандии тасодуфӣ тақрибан 0,453-0,454 аст. Ин фарқ нишон медиҳад, ки моделҳо иттилои мӯътадил, вале аз ҷиҳати оморӣ ошкоршавандаи рейтингбандии байнимуқтаӣ доранд. Бо вуҷуди ин, таҳқиқот нишон намедиҳад, ки ин иттилоъ баъд аз хароҷоти савдо, ноустуворӣ, бесуботӣ дар вақт, ислоҳи риск ва назоратҳои санҷиши бисёркарата ба боздеҳи устувори ғайримуқаррарии портфел табдил меёбад.
Натиҷаи ҷолибтарини умумӣ дар портфели Pseudo-Huber Top-1 дида шудааст, ки дар марҳилаи validation стратегияи асосии пешакӣ интихобшуда набуд ва баъдтар ҳамчун ташхиси консентратсия баррасӣ шуд. Гарчанде боздеҳи солонаи геометрии умумии ин портфел %34,91 ва боздеҳи ҷамъшудаи он %266,45 буд, ноустувории солонашудаи он %89,51 ва пастшавии ҳадди аксар %86,47 аст. Санҷиши Newey-West барои боздеҳи миёнаи умумӣ аҳамиятнок нест (p = 0,106). Вақте ба ҳар як тарафи муомила 5 банди базисӣ хароҷот татбиқ мешавад, CAGR-и холис дар фарзияи сифр-нақд ба %4,83 коҳиш меёбад; гарчанде дар ҳисобе, ки сармояи бекор боздеҳи бехатар мегирад, CAGR-и боздеҳи умумӣ %9,3 аст, натиҷаи Newey-West барои боздеҳи изофӣ тағйир намеёбад (p = 0,297). Санҷиши алфаи холиси SPY бо ҳамон уфуқи кушодашавӣ-басташавӣ низ аҳамиятнок нест (p = 0,436). Аз ин рӯ, таҳқиқот нишон медиҳад, ки бояд байни натиҷаи «модел метавонад рейтингбандӣ кунад» ва даъвои «аз ин рейтингбандӣ метавон боздеҳи ғайримуқаррарии боэътимод ва амалишаванда гирифт» фарқ гузошта шавад.
Яке аз маҳдудиятҳои муҳими натиҷаҳо ин аст, ки олами додаҳо аз рӯйхати номзадҳои Nasdaq, ки дар соли 2026 ҷамъоварӣ шудааст, сохта шудааст. Баъзе коғазҳои қиматноке, ки таърихан аз бозор хориҷ шудаанд, мумкин аст дар рӯйхати манбаъ набошанд ва таҳқиқот боздеҳҳои delisting-ро аз нав барқарор намекунад. Аз ин рӯ, андозаҳои боздеҳи гузоришшуда наметавонанд ҳамчун натиҷаҳои олами пурраи таърихии Nasdaq-и survivorship-bias-free тафсир шаванд.
Масъалаи асосии таҳқиқот
Дар таҳқиқоти кӯтоҳмуддати омӯзиши мошинии молиявӣ ду меъёри ҷудогонаи муваффақият метавонанд ба осонӣ омехта шаванд. Якум, қобилияти модел барои беҳтар аз рейтингбандии тасодуфӣ тартиб додани рейтинги нисбии бисёр саҳмияҳо дар як рӯзи савдо мебошад. Дуюм, ин аст, ки пас аз табдил додани ин рейтинг ба қарорҳои воқеии харидуфурӯш ва ба назар гирифтани хароҷоти савдо, ноустуворӣ, риски бозор ва ҷустуҷӯи бисёр моделҳо оё боздеҳи аз ҷиҳати иқтисодӣ маънодор ба даст меояд. Саволи асосии таҳқиқотии Коттас бар ҳамин фарқ асос ёфтааст.
Таҳқиқот махсусан масъалаи пайдарпайи зеринро месанҷад: оё холҳои омӯзиши мошинӣ, ки аз додаҳои техникии нарх ва савдо ҳосил шудаанд, буриши саҳмияҳои рӯзи дигарро аз рейтингбандии тасодуфӣ беҳтар тартиб медиҳанд? Агар чунин бошад, оё идеяи харидани саҳмияҳои дорои холҳои баландтарин дар шароити ҳисобдории воқеии савдо хароҷотро пушти сар карда метавонад? Оё нишондиҳандаи намоён дар тӯли вақт устувор аст? Оё баъд аз ислоҳи риск боқӣ мемонад? Вақте риски data-snooping/multiplicity, ки аз санҷиши стратегияҳо ва сохторҳои зиёде дар як дода ба вуҷуд меояд, ба ҳисоб гирифта мешавад, оё натиҷа ҳанӯз қонеъкунанда аст?
Вақте NDCG тақрибан 0,50 аст, оё рейтингбандӣ тасодуфӣ мебошад?
Не; дар ин таҳқиқот NDCG-и тақрибан 0,50 ба таври худкор маънои рейтингбандии тасодуфиро надорад. Дар зери табдили relevance-и фоизии дохилирӯзӣ ва сохтори фоидаи экспоненсиалии NDCG, миёнаи рейтингбандии тасодуфии Monte Carlo тақрибан 0,45 аст; арзишҳои тестии NDCG-и моделҳо дар фосилаи 0,495-0,504 болотар аз ин тақсимоти null қарор гирифтаанд ва дар 2000 озмоиши тасодуфисозӣ арзиши яктарафаи p дар қатъияти Monte Carlo 0,0005 будааст. Бо вуҷуди ин, ин фарқ сигнали аз ҷиҳати иқтисодӣ калон нест; он танҳо мавҷудияти иттилои мӯътадил, вале ченшавандаи рейтингбандиро нишон медиҳад.
Давраи додаҳо ва олами сармоягузорӣ
| Унсур | Арзиши гузоришшуда дар манбаъ | Маънои илмӣ |
|---|---|---|
| Додаҳои хоми бозор | 2 Август 2021-31 Июл 2026 | Давраи асосии додаҳо, ки дар он хусусиятҳо ва ҳадафҳои ояндадор сохта шудаанд |
| Давраи тести берун аз намуна | 21 Март 2022-30 Июл 2026 | Давраи санаҳои тестии қаблан нодида пас аз интихоби модел |
| Равзанаи омӯзиш | 105 рӯзи савдо | Блоки берунии омӯзиши ҳар як итератсияи walk-forward |
| Равзанаи validation | 21 рӯзи савдо | Интихоби намоиши хусусият ва андозаи портфел |
| Итератсияи тести walk-forward | 1094 | Дар ҳар итератсия танҳо як рӯзи навбатии тестии нодида |
| Муқоисаҳои аз нав дидашудаи умумии боздеҳи амалишуда | 1093 сана | Таҳлилҳои портфелӣ, ки бо санаҳои benchmark/фактор ҳамоҳанг шудаанд |
Додаҳои хоми нарх тавассути интерфейси yfinance аз қаторҳои ҳаррӯзаи кушодашавӣ, баландтарин, пасттарин, басташавӣ, басташавии ислоҳшуда ва ҳаҷм сохта шудаанд. Дар файли номзадии сатҳи манбаъ 5138 рамз мавҷуд аст, дар маҷмӯи алоҳидаи metadata, ки дар он метадодаҳои зарурии коғазҳои қиматнок ва ҷараёни кори додаҳои бозор дастрасанд, 454 ticker ҷой дорад. Нархи ҳаррӯза, дарозии таърих, дастрасии хусусият ва шартҳои ликвидӣ баъдан буриши воқеан сармоягузоришавандаро муайян мекунанд.
Саҳмия дар рӯзи муайян бояд ҳадди ақал 35 рӯзи таърих дошта бошад, нархи басташавиаш ҳадди ақал 5 USD бошад ва медианаи ҳаҷми долларии 20 рӯзи охир аз қисмати пасттарини %10-и ликвидии буриши мувофиқи ҳамон рӯз болотар монад. Пас аз ин филтрҳо, шумораи миёнаи саҳмияҳои мувофиқи рӯзона тақрибан 347,6, медиана 341, ҳадди ақали мушоҳидашуда 320 ва ҳадди аксар 392 мебошад.
Ҳаҷми долларӣ ва медианаи ҳаҷми долларии 20-рӯза дар манбаъ чунин таъриф шудаанд:
\[ DV_{i,t}=Close_{i,t}\times Volume_{i,t} \]
\[ ADV20_{i,t}=\operatorname{median}\{DV_{i,s}:s=t-19,\ldots,t\} \]
DV ҳаҷми тахминии савдои долларии саҳмияро дар он рӯз ифода мекунад; ADV20 бошад медианаи ҳаҷмҳои долларии 20 рӯзи охир то санаи ҷорӣ мебошад. ADV20 дар ин таҳқиқот на ҳамчун модели сохтории таъсири нарх, балки ҳамчун тағйирёбандаи проксии шаффоф барои ликвидӣ ва иштироки савдо истифода мешавад.
196 тағйирёбандаи пешгӯии техникӣ чиро дар бар мегиранд?
| Оилаи хусусият | Шумора | Иттилои асосӣ |
|---|---|---|
| Сохтори нархи дохилирӯзӣ | 38 | Gap-ҳо, боздеҳҳои дохилирӯзӣ, сохторҳои шамъ ва диапазонҳои савдо |
| Давомнокии боздеҳ ва баргашти баръакс | 25 | Momentum-и кӯтоҳмуддат, reversal ва нишондиҳандаи нисбӣ |
| Тренд ва масофаи нарх | 45 | Миёнаҳои ҳаракаткунанда, қувваи тренд, drawdown ва масофа аз сатҳҳои нархи давраи наздик |
| Ноустуворӣ ва риски самти поён | 32 | Ноустувории умумӣ/самти поён, диапазонҳои баланд-паст ва тағйири ноустуворӣ |
| Оссиляторҳо ва фишори нарх | 19 | Мавқеи нисбии нарх ва фишори наздики харид/фурӯш |
| Ҳаҷм ва ликвидӣ | 22 | Ҳаҷми ғайримуқаррарӣ, ҳаҷми долларӣ, ликвидӣ ва таъсирҳои мутақобилаи нарх-ҳаҷм |
| Контексти бозор | 14 | Паҳноии бозор, momentum-и умумӣ, ноустувории бозор ва тақсимоти байнимуқтаӣ |
| Ченаки дигари техникӣ | 1 | Иттилои иловагии бар пояи диапазон |
| Ҳамагӣ | 196 | Ҳамаи тағйирёбандаҳои пешгӯии техникӣ |
Аксари хусусиятҳо равзанаҳои таърихии 1, 2, 3, 5, 10 ва 20 рӯзи савдоро истифода мебаранд, баъзеҳо бошад контексти васеътари 30-рӯзаро. Ин хусусиятҳо алоҳида ҳамчун «қоидаи савдо» санҷида нашудаанд; онҳо якҷоя ба модел дода мешаванд, то дарахтҳои XGBoost тавонанд таъсирҳои мутақобилаи ғайрихаттии momentum, reversal, ноустуворӣ, ҳаҷм ва шароити бозорро истифода баранд.
Таҳқиқот се намоиши гуногуни вурудро месанҷад. Намоиши Raw 196 хусусияти хоми ададиро нигоҳ медорад. Намоиши Ranked ҳар як тағйирёбандаро дар дохили олами саҳмияҳои мувофиқи ҳамон рӯз ба мавқеи рейтинги байнимуқтаӣ байни 0 ва 1 табдил медиҳад:
\[ x^{rank}_{i,t,j}=\frac{\operatorname{rank}_{t}(x_{i,t,j})-1}{N_t-1} \]
Ин табдил на масофаи ададии байни арзишҳои хом, балки тартиби нисбии дохили буришро нигоҳ медорад. Намоиши Combined бошад 196 тағйирёбандаи хомро бо 196 муодили ranked-и онҳо якҷоя истифода бурда, шумораи умумии вурудҳоро ба 392 мерасонад.
Чаро ҳадафи пешгӯӣ танҳо боздеҳи кушодашавӣ-басташавии рӯзи дигар аст?
Тағйирёбандаи ҳадафи модел чунин аст:
\[ r_{i,t+1}=\frac{Close_{i,t+1}}{Open_{i,t+1}}-1 \]
Яъне модел иттилои техникиеро истифода мебарад, ки то басташавии рӯзи t маълум аст; ҳадафи амалишуда бошад боздеҳ аз кушодашавии рӯзи t+1 то басташавии ҳамон рӯз мебошад. Ҳаракати close-to-open, ки шабона ба вуҷуд меояд, ба ҳадаф дохил намешавад. Ин тафовут танҳо математикӣ нест, балки интихоби асосии тарҳест, ки ҳисобдории савдоро муайян мекунад: портфел бояд рӯзи дигар ҳангоми кушодашавӣ харида ва ҳамон рӯз ҳангоми басташавӣ пурра баста шавад.
Сохтори walk-forward ихроҷи додаҳоро чӣ гуна маҳдуд мекунад?
Дар ҳар итератсияи берунӣ 105 рӯз омӯзиш, баъд 21 рӯз validation ва пас аз он як рӯзи тест мавҷуд аст:
\[ \max T_k < \min V_k < t_k,\qquad |T_k|=105,\quad |V_k|=21 \]
Интихоби гиперпараметрҳо дар дохили блоки 105-рӯзаи омӯзиш низ хронологӣ анҷом дода мешавад: 84 рӯзи аввал омӯзиши дохилӣ, 21 рӯзи охир блоки tuning-и дохилӣ мебошад. Пас аз интихоби гиперпараметрҳо модел дар блоки 105-рӯзаи омӯзиши берунӣ омӯзонда мешавад; давраи минбаъдаи 21-рӯзаи validation-и берунӣ барои интихоби намоиши хусусият ва шумораи саҳмияҳои K, ки дар портфел нигоҳ дошта мешаванд, истифода мешавад. Пас аз анҷоми ин интихоб, модел бар 126 рӯзи гузашта аз нав пешгӯӣ карда шуда, ба як рӯзи нодидаи тест татбиқ мешавад. Баъдан равзана як рӯзи савдо ба пеш ҳаракат мекунад.
Яке аз маҳдудиятҳои муҳими таҳқиқот кӯтоҳ будани 105 санаи омӯзиш нисбат ба 196 вуруди хом ва махсусан 392 вуруди combined мебошад. Муаллиф бозбаҳодиҳиҳои 252 ё 504-рӯзаеро, ки анҷом дода нашудаанд, баъдан ҳамчун мавҷуд пешниҳод намекунад ва таносуби баланди хусусият/сана-ро ҳамчун манбаи эҳтимолии бесуботӣ боқӣ мегузорад.
Чор ҳадафи омӯзиши XGBoost
Чор модел зерсохтори якхелаи дарахтони gradient boosting-ро мубодила мекунанд, аммо аз рӯйи хато ё ҳадафи рейтингбандие, ки бояд омӯхта шавад, фарқ мекунанд. Функсияи умумии ҳадафи XGBoost:
\[ \mathcal{L}(\Theta)=\sum_{i=1}^{n}\ell(y_i,\hat{y}_i)+\sum_{m=1}^{M}\Omega(f_m) \]
ифода мешавад. Ҷамъи аввал хатои пешгӯӣ/рейтингбандии моделро, ҷамъи дуюм бошад regularization-еро ифода мекунад, ки мураккабии дарахтро назорат мекунад.
Регрессияи Pseudo-Huber
Ҳангоми омӯзонидани моделҳои регрессия боздеҳҳои ҳаррӯзаи даҳӣ ба 100 зарб карда шуда, баъд аз пешгӯиҳо дубора ба 100 тақсим шудаанд. Аз ин рӯ, \(\delta=1\) на ба воҳиди боздеҳи даҳӣ, балки тақрибан ба миқёси боқимондаи як банди фоизӣ мувофиқ аст. Талафот:
\[ L_{\delta}(e)=\delta^2\left(\sqrt{1+\frac{e^2}{\delta^2}}-1\right),\qquad e=\hat{y}-y,\quad \delta=1 \]
чунин аст. Барои хатоҳои хурд тақрибан рафтори квадратӣ нишон медиҳад, дар ҳоле ки таъсири боқимондаҳои калон тадриҷан ба афзоиши хаттӣ наздик мешавад. Ҳамин тавр, таъсири хатоҳои аз ҳад калони боздеҳ бе пурра партофтани онҳо маҳдуд карда мешавад.
Регрессияи ҷаримакунандаи хатои самти поён
Модели дуюми регрессия сигналҳои бардурӯғ-мусбати long-ро, ки ҳангоми боздеҳи воқеан манфӣ модел боздеҳи мусбат пешгӯӣ мекунад, махсусан сахттар ҷарима мекунад:
\[ L_D(y,\hat{y})=a(y,\hat{y})(\hat{y}-y)^2 \]
\[ a(y,\hat{y})=1+4\,\mathbf{1}\{y<0,\hat{y}>0\} \]
Вақте шарт иҷро намешавад, вазн 1 ва вақте иҷро мешавад, 5 аст. Аз ин рӯ, ҳадаф на ҷарима кардани ҳамаи хатоҳои манфӣ, балки махсусан ҳолатҳое мебошад, ки дар муқобили натиҷаи манфӣ самти мусбат пешгӯӣ шудааст.
Pairwise Ranking
Дар моделҳои Ranking боздеҳҳои амалишудаи рӯзи дигар дар дохили ҳар сана ба панҷ синфи relevance-и \(q\in\{0,1,2,3,4\}\) табдил дода мешаванд. Равиши Pairwise мекӯшад омӯзад, ки холи саҳмияи дорои дараҷаи баландтари relevance аз дигараш баландтар бошад:
\[ L_{pair}=\sum_{q_i>q_j}\log\left(1+\exp(-(s_i-s_j))\right) \]
Ин модел даъво намекунад, ки андозаи мутлақи боздеҳро пешгӯӣ мекунад; ҳадаф рейтингбандии нисбӣ аст.
NDCG-oriented Ranking
Модели NDCG низ бо истифода аз ҳамон синфҳои ordinal омӯзонида мешавад. Дар арзёбии тест бошад боздеҳҳои амалишуда ба мавқеъҳои фоизии дохили сана табдил ёфта, метрикаи Normalized Discounted Cumulative Gain ҳисоб мешавад, ки ба ҷойҳои болоии рӯйхат вазни бештар медиҳад:
\[ \mathrm{NDCG}_t@K= \frac{\mathrm{DCG}_t(K)}{\mathrm{IDCG}_t(K)} = \frac{1}{\mathrm{IDCG}_t(K)} \sum_{j=1}^{K} \frac{2^{rel_{i,t+1}}-1}{\log_2(j+1)} \]
\(j\) мавқеъро дар рейтинге, ки модел додааст; \(rel\) арзиши амалишудаи relevance-и саҳмияеро, ки дар он мавқеъ ҷойгир шудааст; IDCG бошад рейтинги идеалии ҳамон рӯзро ифода мекунад. Аз сабаби тахфифи логарифмӣ, хатоҳо дар ҷойҳои аввали рӯйхат муҳимтаранд.
Гиперпараметр ва конфигуратсияи портфел аз ҳам ҷудо карда мешаванд
Tuning-и гиперпараметр бевосита бо боздеҳи молиявӣ анҷом дода намешавад. Холи tuning-и дохилӣ миёнаи баробари вазндоштаи табдилест, ки коэффисиенти иттилоотии Spearman-ро аз фосилаи [−1,1] ба [0,1] мебарад ва NDCG@10:
\[ TuneScore_{inner} = \frac{1}{2}\left(\frac{IC_{inner}+1}{2}\right) + \frac{1}{2}\mathrm{NDCG@10}_{inner} \]
Дар байни гиперпараметрҳои танзимшаванда boosting iteration, learning rate, умқи ҳадди аксари дарахт, minimum child weight, minimum loss reduction, таносубҳои интихобкунии сатр ва сутун ва regularization-и L1/L2 ҷой доранд.
Дар марҳилаи баъдии конфигуратсияи портфел барои ҳар модел се намоиши хусусият бо чор андозаи портфел якҷоя карда мешаванд:
\[ 3\;\text{gösterim}\times K\in\{5,10,20,30\}=12\;\text{aday} \]
Номзадҳо аз рӯйи се ҷузъ — validation NDCG, фарқи IC байни омӯзиш-validation ва боздеҳи validation Top-K — арзёбӣ мешаванд. Ҳар ҷузъ ба холи нисбии рейтинг дар фосилаи 0-1 табдил дода мешавад:
\[ RS_{high}(z_c)=\frac{\operatorname{rank}(z_c)-1}{C-1}, \qquad RS_{low}(z_c)=1-RS_{high}(z_c), \qquad C=12 \]
Ченаки устуворӣ:
\[ GapIC_{c,t}= \left|IC^{train}_{c,t}-IC^{valid}_{c,t}\right| \]
ва холи вобаста ба он:
\[ StabilityScore_{c,t}=RS_{low}(GapIC_{c,t}) \]
таъриф мешавад. Фарқи хурдтари омӯзиш-validation холи устувории баландтар мегирад.
Чаро turnover-и ҳаррӯза дар портфеле, ки ҳангоми кушодашавӣ харида ва ҳангоми басташавӣ фурӯхта мешавад, 2 аст?
Зеро дар уфуқи ниҳоии савдои ин таҳқиқот як воҳиди сармояи портфели пурра сармоягузоришуда рӯзи дигар ҳангоми кушодашавӣ харида мешавад ва ҳамон сармоя ҳангоми басташавӣ пурра фурӯхта мешавад; маҷмӯи як воҳид харид ва як воҳид фурӯш round-trip turnover = 2 медиҳад. Ҳатто агар ҳамон саҳмия рӯзи дигар дубора интихоб шавад, азбаски мавқеи рӯзи пеш ҳангоми басташавӣ барҳам дода шудааст, ҳампӯшии номҳо байни ду рӯз ҳаҷми воқеии савдоро кам намекунад. Аз ин рӯ, holding overlap байни портфели кӯҳна ва нав наметавонад ҷойгузини хароҷоти савдо шавад.
Манбаъ ташхиси гузариш-ҳампӯшии қоидаи аслии интихобро низ бо мақсади бозтавлидпазирӣ нишон медиҳад:
\[ \tau_{c,t}=\sum_i\left|w^{c}_{i,t}-w_{i,t-1}\right| \]
Ин ифода барои тавсифи идомаи номҳои интихобшуда байни рӯзҳо муфид аст; аммо дар таҳқиқоти бознигаришуда ҳамчун execution turnover-и воқеии стратегияи open-to-close истифода намешавад.
Боздеҳи validation бо хароҷот умуман чунин аст:
\[ R^{net,valid}_{c,t} = R^{gross,valid}_{c,t} - \lambda\tau_{c,t}, \qquad \lambda=0.0005 \]
Дар ҳисобдории ниҳоии intraday ҳамаи номзадҳои пурра сармоягузоришуда дар ҳамон рӯз ба хароҷоти round-trip-и \(\tau=2\) дучор мешаванд, бинобар ин 5 банди базисӣ/тараф дар маҷмӯъ 10 банди базисӣ/рӯзро ташкил медиҳад. Азбаски хароҷоти умумӣ тартиби нисбии номзадҳои пурра сармоягузоришударо дар як рӯз тағйир намедиҳад, ҷузъи finance амалан аз рӯйи боздеҳи validation Top-K рейтингбандӣ мешавад:
\[ FinanceScore_{c,t} = RS_{high}\left(R^{net,valid}_{c,t}\right) \]
Дар ниҳоят се ҷузъ бо вазни баробар якҷоя мешаванд:
\[ AdaptiveScore_{c,t} = \frac{ MLScore_{c,t} + StabilityScore_{c,t} + FinanceScore_{c,t} }{3} \]
Намоиши хусусият ва арзиши K бо баландтарин AdaptiveScore барои рӯзи навбатии нодидаи тест собит карда мешаванд. Боздеҳи амалишудаи рӯзи тест ҳангоми интихоб истифода намешавад.
Ҷараёни усули содиқ ба манбаъ: Додаҳои ҳаррӯзаи нарх/ҳаҷм → филтри мувофиқат дар нуқтаи вақт → 196 тағйирёбандаи техникӣ → намоиши raw/ranked/combined → чор ҳадафи XGBoost → tuning-и хронологии гиперпараметри дохилӣ → 21 рӯзи validation-и берунӣ → 12 номзади портфел → AdaptiveScore → як рӯзи нодидаи тест → харид дар кушодашавӣ/фурӯш дар басташавӣ → таҳлили хароҷоти савдо, риск ва устувории оморӣ.
Усул ва Натиҷаҳои Таҳқиқот
1. Натиҷаи рейтингбандӣ: фарқҳои омӯзиш дар тест ба андозаи зиёд гум мешаванд
| Модел | Training NDCG | Validation NDCG | Test NDCG | Фарқи Train-Test | Random null | Пермутация p |
|---|---|---|---|---|---|---|
| Downside-Penalized | 0,642 | 0,532 | 0,504 | 0,138 | 0,454 | 0,0005 |
| Pseudo-Huber | 0,561 | 0,533 | 0,503 | 0,057 | 0,454 | 0,0005 |
| NDCG Ranking | 0,694 | 0,524 | 0,495 | 0,199 | 0,453 | 0,0005 |
| Pairwise Ranking | 0,773 | 0,535 | 0,501 | 0,272 | 0,454 | 0,0005 |
Баландтарин NDCG-и омӯзиш 0,773 дар Pairwise Ranking аст; аммо дар тест ин бартарӣ гум шуда, арзиш ба 0,501 мерасад. Гарчанде Pseudo-Huber дар омӯзиш танҳо 0,561 NDCG медиҳад, он ба арзиши тестии 0,503 мерасад ва хурдтарин фарқи омӯзиш-тестро дорад. Ин натиҷа равшан нишон медиҳад, ки мутобиқшавии омӯзиш худ ба худ нишондиҳандаи боэътимоди сифати рейтингбандии оянда нест.
Нуктаи муҳим ин аст, ки NDCG-и тестии ҳар чор модел аз миёнаи random-null баландтар аст. Аммо чор ҳадафи гуногуни омӯзиш дар давраи тест ба як фосилаи танги тақрибан якхела наздик мешаванд. Аз ин рӯ, ҷудошавии калони нишондиҳандаҳое, ки ҳадафи омӯзиш дар омӯзиш ба вуҷуд меорад, берун аз намуна нигоҳ дошта намешавад.
2. Аҳамияти хусусиятҳо ва устувории модел
Тақсимоти importance-и модели ҷаримакунандаи хатои самти поён асосан дар оилаи ноустуворӣ ва риски самти поён мутамарказ шудааст: ин оила %67,2-и gain importance-и умумиро ташкил медиҳад. Дар модели NDCG Ranking ҳиссаи ҳамин оила %54,4 аст. Pairwise Ranking тақсимоти васеътари importance-ро нишон медиҳад; ҳиссаи оилаи калонтарин танҳо %28,8 аст.
Барои Pseudo-Huber маҳдудияти махсуси тафсир вуҷуд дорад. Дар панели додаҳои манбаъ 14 тағйирёбандаи умумии бозор дар як сана барои ҳамаи саҳмияҳо собитанд. Аз ин рӯ, ин тағйирёбандаҳо саҳмияҳои ҳамон рӯзро мустақиман аз ҳам ҷудо карда наметавонанд. Бо вуҷуди ин, дар роҳи интихобшудаи берун аз намуна ин 14 тағйирёбанда ба ҳисоби миёна %38,1-и Top-20 XGBoost gain importance-и Pseudo-Huber-ро ташкил медиҳанд. Ин арзиш маънои онро надорад, ки «тағйирёбандаҳои бозор саҳмияҳоро мустақиман рейтингбандӣ мекунанд»; таъсири онҳо метавонад аз тағйироти байнисанаӣ ё таъсири мутақобила бо тағйирёбандаҳои сатҳи саҳмия пайдо шавад.
| Модел | Top-10 Jaccard | Top-20 Jaccard | Importance cosine similarity | Top-1 predictor persistence |
|---|---|---|---|---|
| Downside-Penalized | 0,359 | 0,315 | 0,638 | 0,361 |
| Pseudo-Huber | 0,289 | 0,328 | 0,477 | 0,238 |
| NDCG Ranking | 0,185 | 0,196 | 0,360 | 0,083 |
| Pairwise Ranking | 0,068 | 0,099 | 0,182 | 0,027 |
Гарчанде Pairwise Ranking модели дорои баландтарин NDCG-и омӯзиш аст, дар feature attribution он равшан пасттарин устувории маҳаллиро нишон медиҳад. canonical predictor-и дорои баландтарин importance танҳо дар %2,7 ҳолат ба рӯзи дигар ҳамон тавр мегузарад. Дар модели Downside-Penalized ин нишондиҳанда %36,1 аст. Ин муқоиса нишон медиҳад, ки холи қавии омӯзиш маънои сохтори устувортари моделро надорад.
3. Оё қабати мутобиқшаванда воқеан устувор аст?
Системаи интихоби портфел ҳамаи чор арзиши K ва ҳамаи се намоиши хусусиятро дар давраи тест истифода кардааст; ҳеҷ сохтори умумӣ ба таври доимӣ бартарӣ пайдо накардааст. K = 5 андозаи портфелест, ки дар ҳамаи моделҳо бештар интихоб шудааст ва хусусиятҳои ranked намоиши бештар интихобшуда мебошанд; аммо ин ду интихоб дар якҷоягӣ ба як конфигуратсияи доимии ягона табдил намеёбанд.
Меъёри тағйири конфигуратсияи якҷояшуда дар рӯзҳои пайдарпай барои Pseudo-Huber %73,4, барои Downside-Penalized %72,6, барои NDCG Ranking %76,3 ва барои Pairwise Ranking %83,8 аст. Дар модели Pairwise ҳатто андозаи портфел K дар %63,9 гузаришҳо тағйир меёбад. Медианаи фарқи AdaptiveScore байни номзади интихобшуда ва номзади дуюм барои ҳамаи моделҳо танҳо 0,0606 аст; баробарии пурраи холҳо тақрибан дар %15,2-%18,8 рӯзҳо дида мешавад. Аз ин рӯ, қабати мутобиқшаванда бояд на ҳамчун механизми ёфтани оптимумҳои ҳаррӯзаи сахт ҷудошуда, балки ҳамчун раванди интихобе тафсир шавад, ки байни номзадҳои ба ҳам наздики validation зуд-зуд иваз мешавад.
4. Натиҷаи умумии портфелҳои мутобиқшавандаи Top-K
| Модел | Боздеҳи солонаи арифметикӣ | Боздеҳи солонаи геометрӣ | Ноустувории солона | Sharpe | Боздеҳи ҷамъшуда | Пастшавии ҳадди аксар |
|---|---|---|---|---|---|---|
| Downside-Penalized | %18,29 | %9,47 | %43,03 | 0,425 | %48,07 | −%62,09 |
| Pseudo-Huber | %12,60 | %4,51 | %40,46 | 0,311 | %21,10 | −%54,20 |
| NDCG Ranking | %12,33 | −%0,96 | %51,62 | 0,239 | −%4,08 | −%72,92 |
| Pairwise Ranking | −%10,91 | −%15,91 | %35,78 | −0,305 | −%52,85 | −%64,38 |
| Олами саҳмияҳои мувофиқ бо вазни баробар | %6,93 | %5,11 | %19,82 | 0,350 | %24,11 | −%24,53 |
Дар натиҷаҳои мутобиқшавандаи умумӣ баландтарин боздеҳи геометрӣ %9,47 дар модели Downside-Penalized мебошад; аммо ноустувории солонаи он %43,03 ва пастшавии ҳадди аксар %62,09 аст. benchmark-и олами саҳмияҳои мувофиқ бо вазни баробар %5,11 боздеҳи геометрӣ медиҳад, дар ҳоле ки ноустуворӣ танҳо %19,82 ва пастшавии ҳадди аксар %24,53 мебошад. Бинобар ин, моделҳои мутобиқшаванда риски бештар эҷод мекунанд, вале боздеҳи иловагии аз ҷиҳати оморӣ боэътимод ба вуҷуд намеоранд.
Фарқи арифметикӣ-геометрӣ дар модели NDCG махсусан омӯзанда аст. Дар ҳоле ки боздеҳи миёнаи арифметикии солона %12,33 аст, боздеҳи геометрӣ −%0,96 мебошад. Аз сабаби ноустувории баланд, ҳатто вақте миёнаи боздеҳҳои рӯзона мусбат аст, афзоиши мураккаби сарват метавонад манфӣ шавад. Ин нишон медиҳад, ки чаро дар стратегияҳои молиявӣ танҳо ба миёнаи арифметикии солонашуда нигоҳ кардан метавонад гумроҳкунанда бошад.
5. Ташхиси консентратсияи Top-1
Пас аз баррасии натиҷаҳои K = 5 манбаъ портфелҳои Top-1-ро, ки танҳо саҳмияи дорои баландтарин холро нигоҳ медоранд, алоҳида таҳлил кардааст, то рафтор дар қисми ниҳоят болоии рейтинги модел фаҳмида шавад. Ин таҳлил қоидаи пешакӣ муайяншудаи validation нест; ташхиси ex-post-и консентратсия аст. Аз ин рӯ, рақамҳои қавии умумии Pseudo-Huber Top-1 наметавонанд ҳамчун далели стратегияи сармоягузории тасдиқшуда истифода шаванд.
| Модел | Боздеҳи солонаи арифметикӣ | Боздеҳи солонаи геометрӣ | Ноустувории солона | Sharpe | Боздеҳи ҷамъшуда | Пастшавии ҳадди аксар |
|---|---|---|---|---|---|---|
| Pseudo-Huber | %71,24 | %34,91 | %89,51 | 0,796 | %266,45 | −%86,47 |
| NDCG Ranking | %43,03 | −%6,58 | %99,63 | 0,432 | −%25,56 | −%87,51 |
| Downside-Penalized | %48,68 | −%7,60 | %106,36 | 0,458 | −%29,03 | −%82,59 |
| Pairwise Ranking | %22,76 | −%8,61 | %78,96 | 0,288 | −%32,32 | −%65,95 |
Pseudo-Huber Top-1 дар назари аввал фавқулода қавӣ менамояд. Аммо ноустувории солонаи ҳамин портфел тақрибан %90, пастшавии ҳадди аксар тақрибан %86,5 ва омори t-и Newey-West барои боздеҳи миёнаи рӯзонаи умумӣ 1,615 бо арзиши p = 0,106 мебошад. Яъне бузургии CAGR-и умумӣ худ аз худ далели боздеҳи миёнаи боэътимод фарқкунанда аз сифр нест.
Муҳимтар аз ин, нишондиҳанда дар вақт баробар паҳн нашудааст. CAGR-и умумии Pseudo-Huber Top-1 дар соли 2022 %646,8 ва дар 2023 %75,9 буд, аммо дар 2024 −%19,4, дар 2025 −%7,7 ва дар қисми таҳқиқшудаи 2026 −%61,0 мебошад. Дар нимаи аввали давраи тест CAGR %154,9, дар нимаи дуюм бошад −%28,9 аст. Чунин профили вақтӣ фарзияеро, ки CAGR-и тамоми давра раванди устувори боздеҳи интизоршавандаро ифода мекунад, ҷиддан маҳдуд мекунад.
6. Хароҷоти савдо натиҷаро чӣ гуна тағйир медиҳад?
Азбаски стратегия дар ҳар рӯзи сармоягузорӣ мавқеъҳоро ҳангоми кушодашавӣ месозад ва ҳангоми басташавӣ пурра мебандад, муайянкунандаи асосии хароҷоти савдо на ҳампӯшии портфел байни рӯзҳо, балки муомилаи пурраи round-trip мебошад. Хароҷоти яктарафаи 5 банди базисӣ дар рӯзи пурра сармоягузоришуда дар маҷмӯъ 10 банди базисӣ хароҷотро ифода мекунад.
| Модел | Стратегия | Turnover-и рӯзона | CAGR-и умумӣ | CAGR-и холис | NW t-и холис | p-и холис |
|---|---|---|---|---|---|---|
| Downside-Penalized | Adaptive | 2,00 | %9,47 | −%14,92 | −0,36 | 0,723 |
| Downside-Penalized | Top-1 | 2,00 | −%7,60 | −%28,24 | 0,46 | 0,645 |
| Pseudo-Huber | Adaptive | 2,00 | %4,51 | −%18,78 | −0,70 | 0,482 |
| Pseudo-Huber | Top-1 | 2,00 | %34,91 | %4,83 | 1,04 | 0,297 |
| NDCG Ranking | Adaptive | 2,00 | −%0,96 | −%23,04 | −0,56 | 0,579 |
| NDCG Ranking | Top-1 | 2,00 | −%6,58 | −%27,44 | 0,38 | 0,702 |
| Pairwise Ranking | Adaptive | 2,00 | −%15,91 | −%34,67 | −2,22 | 0,026 |
| Pairwise Ranking | Top-1 | 2,00 | −%8,61 | −%29,00 | −0,06 | 0,949 |
CAGR-и умумии %34,91-и Pseudo-Huber Top-1 танҳо зери хароҷоти яктарафаи 5 банди базисӣ ба %4,83 мефарояд. Манбаъ инчунин гузориш медиҳад, ки дар ин роҳи холис пастшавии ҳадди аксар тақрибан ба %92,8 мерасад. Дар ҳисобдории RF-cash, ки пули бекор боздеҳи ҳаррӯзаи бехатар мегирад, CAGR-и умумии холис ба %9,3 боло меравад; аммо excess-return Sharpe 0,514 ва Newey-West p = 0,297 боқӣ мемонанд. Сабаб ин аст, ки дар ҳисобкунии боздеҳи изофӣ боздеҳи фоизии бехатар дубора тарҳ карда мешавад.
Чаро ошкор шудани иттилои рейтингбандӣ аз ҷиҳати оморӣ маънои боздеҳи ғайримуқаррарии сармоягузоришавандаро надорад?
Зеро он ки модел саҳмияҳоро каме беҳтар аз рейтингбандии тасодуфӣ тартиб медиҳад, кафолат намедиҳад, ки ин иттилоъ бартарии иқтисодие медиҳад, ки аз хароҷоти савдои ҳаррӯзаи зарурӣ, ноустувории портфел, drawdown-ҳои калон, ҳамҳаракатӣ бо риски бозор, шикастҳои нишондиҳанда дар вақт ва мушкили multiplicity, ки аз санҷиши стратегияҳои зиёд ба вуҷуд меояд, калонтар бошад. Дар ин таҳқиқот, гарчанде гипотезаи null-и рейтингбандӣ равшан рад мешавад, ҳангоми баррасии якҷояи боздеҳи пас аз хароҷоти савдо, matched-horizon alfa, Hansen SPA, Deflated Sharpe Ratio ва номуайянии bootstrap далели боздеҳи мусбати ғайримуқаррарии устувор ба вуҷуд намеояд.
7. Ислоҳи риск ва санҷишҳои бисёркарата
Барои Pseudo-Huber Top-1 дар регрессияи SPY бо ҳамон уфуқи open-to-close алфаи солонашудаи умумӣ %58,5 аст, аммо p = 0,171. Баъд аз хароҷоти 5 банди базисӣ/тараф алфаи солонашудаи холис ба %33,3 мефарояд ва p = 0,436 мешавад. Калон будани баҳодиҳии нуқтавии алфа маънои онро надорад, ки фосилаи эътимод ва номуайянии оморӣ метавонанд нодида гирифта шаванд.
Манбаъ инчунин регрессияҳои close-to-close CAPM, Fama-French 3 фактор ва Fama-French 5 факторро дар supplementary material гузориш медиҳад, вале равшан қайд мекунад, ки ин моделҳо уфуқи дигар доранд, ки боздеҳи шабонаро низ дар бар мегирад, дар ҳоле ки стратегия онро нигоҳ намедорад. Аз ин рӯ, далели асосии ислоҳшудаи риски таҳқиқот регрессияи matched open-to-close SPY мебошад.
| Назорат | Натиҷа | Тафсир |
|---|---|---|
| Newey-West-и умумӣ | t = 1,615; p = 0,106 | Боздеҳи миёнаи умумӣ дар сатҳи анъанавии аҳамият аз сифр фарқ намекунад |
| 5 bps Newey-West-и холис | t = 1,044; p = 0,297 | Далели пас аз хароҷот боз ҳам заифтар аст |
| Алфаи холиси SPY open-to-close | %33,3 солона; p = 0,436 | Баҳодиҳии нуқтавӣ баланд аст, вале аз ҷиҳати оморӣ аҳамиятнок нест |
| Hansen SPA | p = 0,207 | Бартарӣ дар оилаи ҳамоҳангшудаи 12 стратегия тасдиқ намешавад |
| White-style reality check, умумӣ | p = 0,182 | Пас аз multiplicity натиҷаи қавӣ нест |
| White-style reality check, 5 bps холис | p = 0,450 | Барои нишондиҳандаи холис далел боз ҳам заифтар аст |
| Эҳтимоли Deflated Sharpe Ratio | 0,462 | Бо дарназардошти оилаи стратегияҳои санҷидашуда бартарии қонеъкунанда намедиҳад |
| Фосилаи %95-и stationary-bootstrap барои CAGR-и холис | −%58,1 то +%147,5 | Номуайянӣ дар баҳодиҳии нишондиҳандаи мураккаб хеле васеъ аст |
Хусусан муҳим аст, ки санҷишҳои Newey-West на CAGR, балки боздеҳи миёнаи арифметикии ҳаррӯзаро месанҷанд. Аз сабаби ноустувории баланд, миёнаи мусбати рӯзона ва афзоиши манфии мураккаби сарват метавонанд ҳамзамон дида шаванд. Аз ин рӯ, манбаъ номуайянии CAGR ва terminal wealth-ро алоҳида бо stationary bootstrap арзёбӣ мекунад.
Ҳассосияти Newey-West lag дар Appendix низ натиҷаи Pseudo-Huber Top-1-ро тағйир намедиҳад: дар интихоби таъхирҳои 1, 5, 10 ва 21 омори t тақрибан байни 1,03-1,12 ва арзиши p тақрибан байни 0,305-0,261 боқӣ мемонад.
8. Ликвидӣ ва turnover як чиз нестанд
Таҳқиқот савдои зуд-зуд ва калон будани муомила нисбат ба ҳаҷми бозорро ҳамчун ду соишии ҷудогона арзёбӣ мекунад. Дар фарзияи сармояи умумии 50.000 USD, медианаи ADV20 барои саҳмияҳои интихобкардаи Pseudo-Huber Top-1 тақрибан 48,59 миллион USD аст; дар %88,0-и саҳмия-рӯзҳои интихобшуда ADV20 аз 10 миллион USD ва дар %49,4 аз 50 миллион USD баландтар аст.
Дар Pseudo-Huber Top-1 медианаи андозаи муомилаи яктарафа танҳо %0,103-и ADV20 аст. Персентили 95-ум %0,899, персентили 99-ум %1,723 ва арзиши ҳадди аксари мушоҳидашуда %2,138 мебошад; %95,8-и тарафҳои муомила аз %1-и ADV20 пасттар мондаанд. Дар портфелҳои мутобиқшавандаи Top-K иштироки медианӣ барои ҳамаи моделҳо аз %0,008 камтар аст ва дар миқёси 50.000 USD-и таҳқиқот ҳамаи тарафҳои мутобиқшавандаи яктарафаи муомила аз ҳадди %1 ADV20 пасттар мемонанд.
Ин натиҷа маънои «стратегияро арзон иҷро кардан мумкин аст» надорад. Таносуби ADV20 spread-и харид-фурӯш, market-on-open slippage, таъсири нарх ё хароҷоти execution-и вобаста ба order-size-ро чен намекунад. Натиҷаи таҳқиқот танҳо нишон медиҳад, ки дар миқёси чаканаи монанди 50.000 USD ҳаҷми номиналии зарурии муомила аксаран нисбат ба ҳаҷми мушоҳидашудаи бозор хурд аст. Ин натиҷаро ба сармояи калонтар ё иқтидори институтсионалӣ умумӣ кардан мумкин нест.
9. Дарвозаҳои ликвидӣ ҳам бартарии устувор эҷод намекунанд
Манбаъ бо тағйир додани ҳадди ақали ADV20 ба 10, 25, 50 ва 100 миллион USD натиҷаҳои Top-1-ро аз нав арзёбӣ мекунад. Барои Pseudo-Huber Top-1 RF-cash CAGR мутаносибан тақрибан %2,4, %10,9, −%16,4 ва −%8,3 аст; ҳеҷ яке аз арзишҳои p-и марбут аҳамияти мусбат нишон намедиҳад. Баҳодиҳиҳои беҳтари нуқтавӣ дар ҳадҳои миёна аз он таъсир мегиранд, ки стратегия дар шумораи камтари рӯзҳо сармоягузорӣ мекунад ва кадом рӯзҳо сармоягузоришаванда боқӣ мемонанд. Таҳқиқот ин ҳадҳоро на ҳамчун стратегияҳои нави оптимизатсияшуда, балки ҳамчун ташхисҳои ҳассосият баррасӣ мекунад.
10. Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад ва дастгирӣ намекунад
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад:
- Рейтингбандии берун аз намунаи ҳамаи чор модели XGBoost дар зери таърифи истифодашудаи NDCG болотар аз тақсимоти random ranking null мемонад.
- Андозаи ин бартарии рейтингбандӣ мӯътадил аст ва фарқҳои калони моделҳо дар омӯзиш дар тест танг мешаванд.
- Моделҳои Ranking, махсусан Pairwise Ranking, аз ҷиҳати feature importance ва конфигуратсия нисбат ба моделҳои регрессия бесуботтаранд.
- Pseudo-Huber Top-1 CAGR-и умумии хеле калон дод, вале натиҷа ҳамроҳ бо ноустувории баланд, drawdown-и аз ҳад зиёд, вобастагӣ ба давра ва ҳассосият ба рӯйдодҳои думӣ ба вуҷуд омад.
- Хароҷоти ҳаррӯзаи пурраи round-trip нишондиҳандаи умумии мусбатнамоёнро ба таври назаррас коҳиш медиҳад.
- Дар миқёси 50.000 USD иштироки бозор асосан хурд аст; бо вуҷуди ин, мушкили умумии хароҷоти execution бинобар савдои зуд-зуд идома меёбад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад:
- Даъвое, ки Pseudo-Huber Top-1 стратегияи сармоягузории тасдиқшуда ё тавсияшаванда аст, дастгирӣ намешавад.
- Нишон дода нашудааст, ки NDCG-и тақрибан 0,50 худ ба худ маънои алфаи аз ҷиҳати иқтисодӣ истифодашавандаро дорад.
- Даъво намешавад, ки хароҷоти 5 банди базисӣ/тараф хароҷоти универсалӣ ё дақиқи савдо дар бозори воқеӣ аст.
- Иштироки пасти ADV20 барои 50.000 USD иқтидори сармояи институтсионалиро исбот намекунад.
- Олами манбаъ олами пурраи таърихии Nasdaq нест, ки аз мушкилоти survivorship ва delisting selection тоза бошад.
- Таҳқиқот нишондиҳандаи short-side ё long-short-ро намесанҷад; думи поёнии рейтинги ҳаррӯза пурра нигоҳ дошта нашудааст.
- Арзишҳои feature importance таъсири сабабии иқтисодии нишондиҳандаҳои техникиро исбот намекунанд.
11. Маҳдудиятҳои асосӣ
Маҳдудияти аввал вобастагии олами манбаъ ба рӯйхате мебошад, ки дар соли 2026 тартиб дода шудааст. Набудани ширкатҳое, ки таърихан аз рӯйхат хориҷ шудаанд, метавонад таъсири survivorship ва delisting selection эҷод кунад. Маҳдудияти дуюм кӯтоҳ будани равзанаи омӯзиши 105-рӯза нисбат ба 196 ё 392 вуруд мебошад. Маҳдудияти сеюм ин аст, ки версияҳои дақиқи таърихии бастаҳои нармафзор нигоҳ дошта нашудаанд.
Маҳдудияти чорум модели execution мебошад. Сенарияи 5 банди базисӣ/тараф барои ҳассосияти хароҷоти савдо як истиноди поёнии муфид медиҳад, аммо spread, market-on-open slippage, таъсири бозор ва андозаи фармоиш мустақиман мушоҳида нашудаанд. Маҳдудияти панҷум ex-post будани таҳлили Top-1 аст. Маҳдудияти шашум ин аст, ки тарҳи асосӣ танҳо интихобҳои long-only Top-K-ро нигоҳ доштааст ва вектори пурраи ҳаррӯзаи холҳо дар ҷойҳои поёнӣ мавҷуд нест.
Дар ниҳоят, 14 тағйирёбандаи умумии бозор дар як сана барои ҳамаи саҳмияҳо собитанд. Аз модел хориҷ кардани онҳо ё аз нав марказонидани ҳадаф нисбат ба буриши дохилирӯзӣ санҷиши оддии устувории натиҷаҳои мавҷуда нест, балки тарҳи нави таҷрибавие хоҳад буд, ки бояд аз нав арзёбӣ шавад. Манбаъ ин фарқро равшан нигоҳ медорад.
12. Маънои илмии таҳқиқот
Муҳимтарин натиҷаи таҳқиқот ин аст, ки дар омӯзиши мошинии молиявӣ нишондиҳандаро набояд ба як метрикаи модел маҳдуд кард. NDCG-и берун аз намуна, устувории feature attribution, сарвати мураккаби портфел, пастшавии ҳадди аксар, turnover-и савдо, ҳассосияти хароҷот, ислоҳи риски matched-horizon, зердавраҳои вақт ва назоратҳои multiplicity ба саволҳои гуногун ҷавоб медиҳанд.
Ин фарқ махсусан дар моделҳои кӯтоҳуфуқ муҳим аст. Бартарии хурди рейтингбандии байнимуқтаӣ метавонад аз ҷиҳати оморӣ воқеӣ бошад; аммо агар барои ба пул табдил додани ҳамин бартарӣ ҳар рӯз ҳамаи мавқеъҳо кушода ва баста шаванд, арзиши иқтисодии сигнали пешгӯӣ бояд аз хароҷот ва риски протоколи савдо зиёд бошад. Дар ин таҳқиқот ин остонаи дуюм ба таври боэътимод гузашта намешавад.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Do Daily Adaptive Machine Learning Stock Rankings Survive Trading Costs? Evidence from Cross-Sectional Technical Signals
Муаллиф: Ferdinantos Kottas
Афилиатсияҳо: School of Business, National University of Ireland Maynooth, Maynooth, Ireland; School of Engineering, Civil Engineering, Democritus University of Thrace, Xanthi, Greece; Department of Computer Science, Aristotle University of Thessaloniki, Thessaloniki, Greece.
Маҷалла: Economies
Ношир: MDPI
Сабти библиографӣ: Economies, 2026, 14(9), Article 393
DOI: 10.3390/economies14090393
Пайванди расмии нашр: https://doi.org/10.3390/economies14090393
Раванди нашр: Received 14 Август 2026; revised 31 Август 2026; accepted 1 Сентябр 2026; published 5 Сентябр 2026.
Навъ ва мақоми манбаъ: Мақолаи таҳқиқотии дастрасии кушода, ки дар маҷаллаи рецензияшаванда нашр шудааст; дар сабти ношир Version of Record.
Литсензия: Creative Commons Attribution, CC BY 4.0.
Усули асосӣ: Дар олами динамикии манбаи Nasdaq 196 predictor-и техникӣ, намоишҳои хусусияти raw/ranked/combined, чор XGBoost objective, сохтори хронологии walk-forward омӯзиш-validation-тест, интихоби мутобиқшавандаи портфели Top-K, таҳлили хароҷоти савдо ва иштироки бозор, хулосабарории Newey-West, ислоҳи риски matched-horizon SPY, stationary bootstrap ва назоратҳои multiplicity.
Маблағгузорӣ: Таҳқиқот маблағгузории беруна нагирифтааст.
Кумитаи этика: Азбаски иштирокчиёни инсонӣ ё маълумоти шахсӣ истифода нашудаанд, татбиқ намешавад.
Дастрасии додаҳо: Додаҳои нарх ва ҳаҷм аз Yahoo Finance тавассути интерфейси yfinance гирифта шудаанд. Коде, ки натиҷаҳои эмпирикиро тавлид кардааст, аз муаллиф бо дархости оқилона дастрас шуда метавонад; гуфта шудааст, ки пойгоҳи пурраи коди бозтавлидпазир дар оянда тавассути GitHub нашр хоҳад шуд. Муҳити иҷро Python 3, Google Colab ва G4 High-RAM гузориш шудааст.
Supplementary material: Каталоги пурраи нишондиҳандаҳои техникӣ, тафсилоти гиперпараметр ва reproducibility-и XGBoost, бузургтарин боздеҳҳои рӯзона дар роҳҳои асосии модел-стратегия ва ҷадвалҳои устувории CAPM/Fama-French пешниҳод шудаанд.
Бархӯрди манфиатҳо: Муаллиф изҳор кардааст, ки бархӯрди манфиатҳо вуҷуд надорад.
Саҳми муаллиф: Дар PDF-и манбаъ бахши ҷудогонаи CRediT/саҳми муаллиф гузориш нашудааст. Як муаллиф мавҷуд аст.
Маҳдудияти асосии тафсир: Ин таҳқиқот машварати сармоягузорӣ ё алгоритми тасдиқшудаи харидуфурӯш пешниҳод намекунад. Аз ҷумла, натиҷаи Top-1 ташхиси ex-post-и консентратсия мебошад. Бозёфтҳо ба олами манбаи 2026-vintage, фосилаи санаи таҳқиқшуда, уфуқи савдои open-to-close ва фарзияҳои истифодашудаи ҳассосияти хароҷот вобастаанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд