


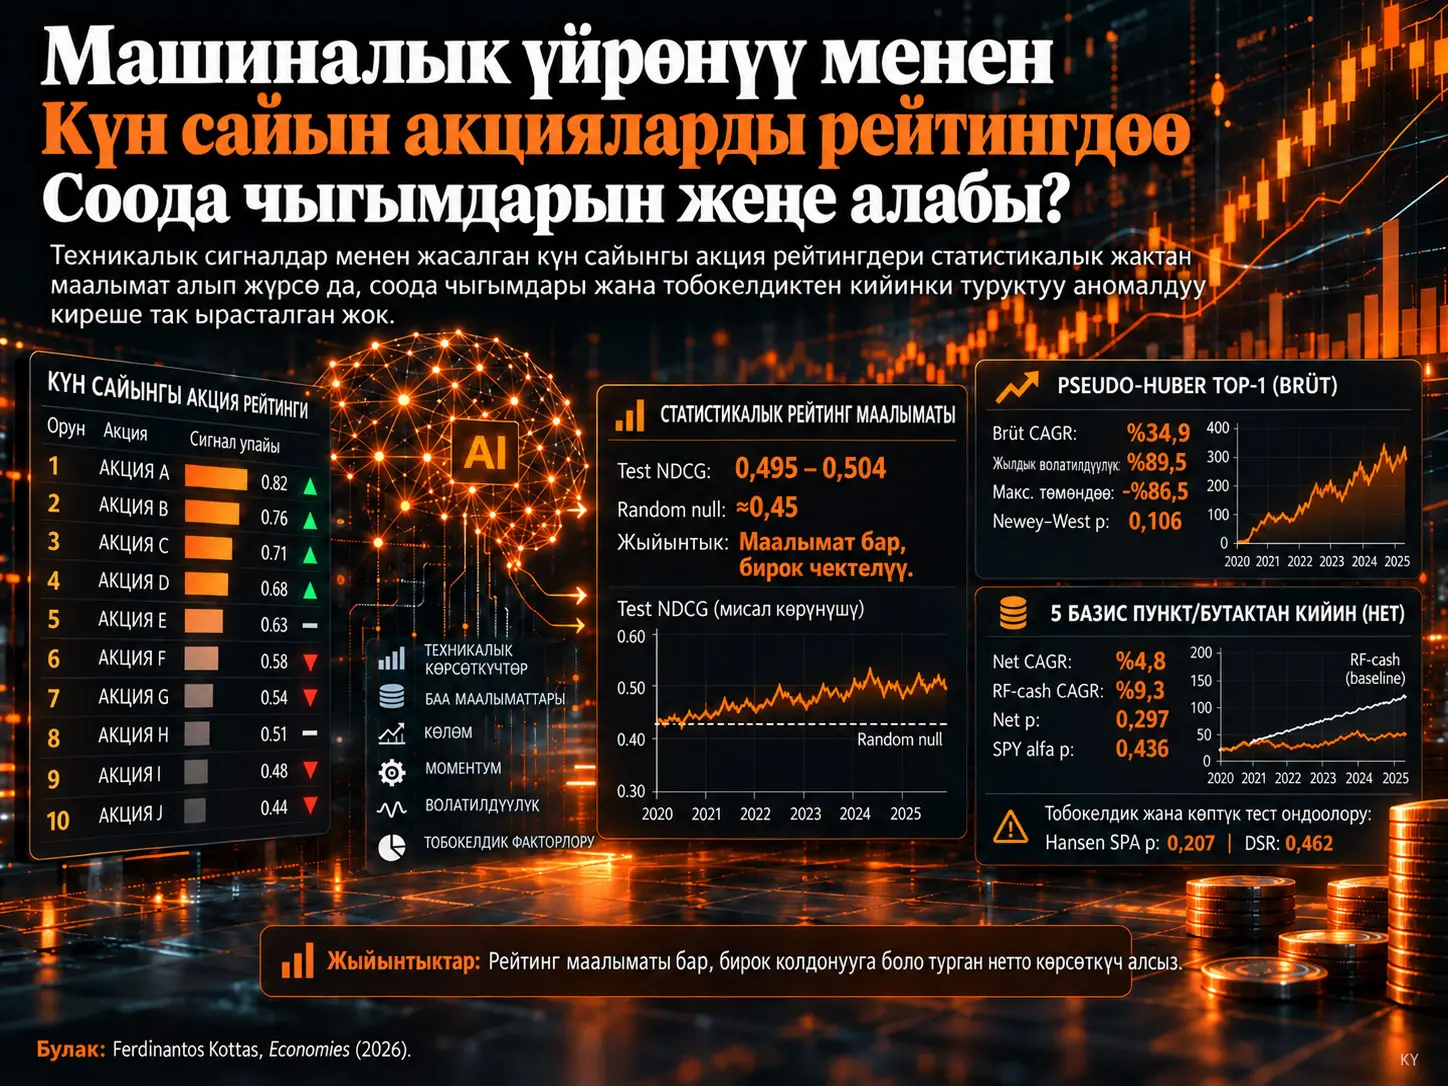
Бул изилдөөдөгү күн сайын адаптациялануучу машиналык үйрөнүү акцияларын рейтингдөө алкагы динамикалык түрдө чыпкаланган Nasdaq булак ааламындагы акцияларды, 196 техникалык божомол өзгөрмөсүн колдонгон төрт XGBoost үйрөнүү максаты аркылуу кийинки соода күнүнүн ачылыш-жабылыш кирешесине салыштырмалуу рейтингдөөгө багытталган кыска мөөнөттүү тандоо системасы болуп саналат. Изилдөө Pseudo-Huber регрессиясын, төмөндөө багытындагы каталарды жазалаган атайын регрессияны, pairwise ranking жана NDCG-oriented ranking моделдерин хронологиялык walk-forward түзүмүндө салыштырат. Тест мезгилинде орточо NDCG болжол менен 0,495-0,504 аралыгына жакындаса, кокустук рейтингдин null орточосу болжол менен 0,453-0,454 түзөт. Бул айырма моделдерде жөнөкөй, бирок статистикалык жактан аныктала турган кесилиштик рейтинг маалыматы бар экенин көрсөтөт. Ошол эле учурда изилдөө бул маалымат соода чыгымдары, өзгөрмөлүүлүк, убакыт боюнча туруксуздук, тобокелдикти түзөтүү жана көп жолку тест көзөмөлдөрүнөн кийин туруктуу анормалдуу портфель кирешесине айланарын көрсөтпөйт.
Эң көңүл бурарлык дүң натыйжа валидация баскычында алдын ала тандалган негизги стратегия болбогон жана кийин концентрация диагностикасы катары каралган Pseudo-Huber Top-1 портфелинде байкалган. Бул портфелдин дүң жылдык геометриялык кирешеси %34,91 жана кумулятивдик кирешеси %266,45 болгону менен, жылдыкташтырылган өзгөрмөлүүлүгү %89,51, максималдуу төмөндөшү %86,47 болгон. Дүң орточо киреше үчүн Newey-West тести маанилүү эмес (p = 0,106). Ар бир соода бутуна 5 базистик пункт чыгым колдонулганда нөл-накталай божомолунда таза CAGR %4,83кө чейин төмөндөйт; бош калган капитал тобокелсиз киреше тапкан эсепте жалпы киреше CAGR'ы %9,3 болсо да, ашыкча киреше боюнча Newey-West натыйжасы өзгөрбөйт (p = 0,297). SPY үчүн ошол эле ачылыш-жабылыш горизонту менен жүргүзүлгөн таза альфа тести да маанилүү эмес (p = 0,436). Демек, изилдөө “модель рейтинг түзө алат” деген тыянак менен “бул рейтингден ишенимдүү жана ишке ашырууга боло турган анормалдуу киреше алууга болот” деген дооматты бири-биринен ажыратуу керек экенин көрсөтөт.
Натыйжалардын маанилүү чектөөлөрүнүн бири — маалымат ааламы 2026-жылы жыйналган Nasdaq талапкер тизмесинен түзүлгөнү. Тарыхый түрдө рыноктон чыгарылган айрым баалуу кагаздар булак тизмесинде болбошу мүмкүн жана изилдөө delisting кирешелерин кайра түзбөйт. Ошондуктан отчеттолгон киреше өлчөмдөрүн толугу менен survivorship-bias-free тарыхый Nasdaq ааламынын натыйжалары катары чечмелөөгө болбойт.
Изилдөөнүн негизги көйгөйү
Кыска мөөнөттүү финансылык машиналык үйрөнүү изилдөөлөрүндө эки өзүнчө ийгилик көрсөткүчү оңой эле аралашып кетиши мүмкүн. Биринчиси — модель бир эле соода күнүндө көп акциянын ортосундагы салыштырмалуу рейтингди кокустук рейтингден жакшыраак түзө алышы. Экинчиси — бул рейтингди реалдуу сатып алуу-сатуу чечимдерине айланткандан кийин соода чыгымдары, өзгөрмөлүүлүк, рыноктук тобокелдик жана көп моделдүү издөө эске алынганда экономикалык жактан маанилүү киреше алууга болобу деген маселе. Kottas изилдөөсүнүн негизги суроосу ушул айырмага курулган.
Изилдөө өзгөчө төмөнкү ырааттуу көйгөйдү текшерет: техникалык баа жана соода маалыматтарынан алынган машиналык үйрөнүү упайлары кийинки күндөгү акциялар кесилишин кокустук рейтингден жакшыраак рейтингдейби? Эгер рейтингдесе, эң жогорку упай алган акцияларды сатып алуу идеясы реалдуу соода эсепке алуусунда чыгымдарды жеңе алабы? Көрүнгөн көрсөткүч убакыттын өтүшү менен туруктуубу? Тобокелдикти түзөткөндөн кийин сакталабы? Бир эле маалыматта көп стратегия жана түзүм изилденгенде пайда болгон data-snooping/multiplicity тобокелдиги эске алынганда натыйжа дагы эле ынанымдуубу?
NDCG болжол менен 0,50 болгондо рейтинг кокустукпу?
Жок; бул изилдөөдө болжол менен 0,50 болгон NDCG автоматтык түрдө кокустук рейтингди билдирбейт. Колдонулган күн ичиндеги пайыздык relevance өзгөртүүсү жана экспоненциалдык NDCG пайда түзүмү шартында Monte Carlo кокустук рейтинг орточосу болжол менен 0,45; моделдердин 0,495-0,504 аралыгындагы тест NDCG маанилери бул null бөлүштүрүүдөн жогору болуп, 2000 кокусташтыруу экспериментинде бир тараптуу p мааниси Monte Carlo чечилишинде 0,0005 деңгээлинде болгон. Бирок бул айырма экономикалык жактан чоң сигнал эмес; ал жөн гана аз, бирок өлчөнө турган рейтинг маалыматы бар экенин көрсөтөт.
Маалымат мезгили жана инвестициялык аалам
| Элемент | Булакта билдирилген маани | Илимий мааниси |
|---|---|---|
| Чийки рынок маалыматтары | 2 Август 2021-31 Июль 2026 | Белгилер жана алдыга багытталган максаттар түзүлгөн негизги маалымат мезгили |
| Тышкы-үлгү тест мезгили | 21 Март 2022-30 Июль 2026 | Модель тандоодон кийин көрүлбөгөн тест даталарынын мезгили |
| Окутуу терезеси | 105 соода күнү | Ар бир walk-forward итерациясынын тышкы окутуу блогу |
| Валидация терезеси | 21 соода күнү | Белги көрсөтүлүшүн жана портфель өлчөмүн тандоо |
| Walk-forward тест итерациясы | 1094 | Ар бир итерацияда бир гана кийинки көрүлбөгөн тест күнү |
| Кайра каралган жалпы ишке ашкан-киреше салыштыруулары | 1093 дата | Benchmark/фактор даталарына шайкеш келтирилген портфель анализдери |
Чийки баа маалыматтары yfinance интерфейси аркылуу күнүмдүк ачылыш, эң жогорку, эң төмөн, жабылыш, түзөтүлгөн жабылыш жана көлөм катарларынан түзүлгөн. Булак деңгээлиндеги талапкер файлда 5138 символ бар, ал эми талап кылынган коопсуздук метадайындары жана рынок маалыматынын иш агымы бар өзүнчө metadata топтомунда 454 ticker жайгашкан. Күнүмдүк баа, тарыхтын узактыгы, белгинин жеткиликтүүлүгү жана ликвиддүүлүк шарттары кийин иш жүзүндө инвестициялоого мүмкүн болгон кесилишти аныктайт.
Белгилүү бир күнү акциянын кеминде 35 күндүк тарыхы болушу, жабылыш баасы кеминде 5 USD болушу жана акыркы 20 күндүк медианалык доллар көлөмү ошол күндөгү ылайыктуу кесилиштин эң төмөнкү %10 ликвиддүүлүк бөлүгүнөн жогору болушу керек. Бул чыпкалардан кийин күнүмдүк ылайыктуу акция санынын орточосу болжол менен 347,6, медианасы 341, байкалган минимуму 320 жана максимуму 392.
Доллар көлөмү жана 20 күндүк медианалык доллар көлөмү булакта төмөнкүдөй аныкталат:
\[ DV_{i,t}=Close_{i,t}\times Volume_{i,t} \]
\[ ADV20_{i,t}=\operatorname{median}\{DV_{i,s}:s=t-19,\ldots,t\} \]
DV акциянын ошол күндөгү болжолдуу доллар менен соода көлөмүн, ал эми ADV20 учурдагы датага чейинки акыркы 20 күндүк доллар көлөмдөрүнүн медианасын билдирет. ADV20 бул изилдөөдө баа таасиринин структуралык модели катары эмес, ликвиддүүлүк жана соодага катышуу үчүн ачык прокси өзгөрмө катары колдонулат.
196 техникалык божомол өзгөрмөсү эмнени камтыйт?
| Белги үй-бүлөсү | Саны | Негизги маалымат |
|---|---|---|
| Күн ичиндеги баа түзүмү | 38 | Gap'тер, күн ичиндеги кирешелер, шам түзүмдөрү жана соода диапазондору |
| Кирешенин улануусу жана тескери кайтуу | 25 | Кыска мөөнөттүү momentum, reversal жана салыштырмалуу көрсөткүч |
| Тренд жана баа аралыктыгы | 45 | Кыймылдуу орточолор, тренд күчү, drawdown жана жакынкы баа деңгээлдеринен аралык |
| Өзгөрмөлүүлүк жана төмөндөө тобокелдиги | 32 | Жалпы/төмөндөө өзгөрмөлүүлүгү, жогорку-төмөн диапазондор жана өзгөрмөлүүлүктүн өзгөрүшү |
| Осцилляторлор жана баа басымы | 19 | Салыштырмалуу баа позициясы жана жакынкы сатып алуу/сатуу басымы |
| Көлөм жана ликвиддүүлүк | 22 | Анормалдуу көлөм, доллар көлөмү, ликвиддүүлүк жана баа-көлөм өз ара аракеттери |
| Рынок контексти | 14 | Рынок кеңдиги, жалпы momentum, рыноктук өзгөрмөлүүлүк жана кесилиштик бөлүштүрүү |
| Башка техникалык өлчөм | 1 | Кошумча диапазонго негизделген маалымат |
| Жалпы | 196 | Бардык техникалык божомол өзгөрмөлөрү |
Белгилердин көбү 1, 2, 3, 5, 10 жана 20 соода күндүк тарых терезелерин, айрымдары 30 күндүк кеңири контекстти колдонот. Бул белгилер өз-өзүнчө “соода эрежеси” катары текшерилген эмес; XGBoost дарактары momentum, reversal, өзгөрмөлүүлүк, көлөм жана рынок шарттарынын ортосундагы сызыктуу эмес өз ара аракеттерди колдоно алышы үчүн модельге чогуу берилет.
Изилдөө үч түрдүү киргизүү көрсөтүлүшүн текшерет. Raw көрсөтүлүшү 196 чийки сандык белгини сактайт. Ranked көрсөтүлүшү ар бир өзгөрмөнү ошол күндөгү ылайыктуу акция ааламынын ичинде 0 менен 1дин ортосундагы кесилиштик ранг позициясына айлантат:
\[ x^{rank}_{i,t,j}=\frac{\operatorname{rank}_{t}(x_{i,t,j})-1}{N_t-1} \]
Бул өзгөртүү чийки маанилердин сандык аралыгын эмес, кесилиш ичиндеги салыштырмалуу тартипти сактайт. Combined көрсөтүлүшү болсо 196 чийки өзгөрмө менен алардын 196 ranked эквивалентин чогуу колдонуп, жалпы киргизүүнү 392ге жеткирет.
Божомол максаты эмне үчүн кийинки күндүн ачылыш-жабылыш кирешеси гана?
Моделдин максат өзгөрмөсү:
\[ r_{i,t+1}=\frac{Close_{i,t+1}}{Open_{i,t+1}}-1 \]
түрүндө. Демек, модель t күнүнүн жабылышына чейин белгилүү болгон техникалык маалыматты колдонот; ишке ашкан максат болсо t+1 күнүнүн ачылышынан ошол эле күндүн жабылышына чейинки киреше. Түн ичинде пайда болгон close-to-open кыймылы максатка кирбейт. Бул айырма математикалык гана эмес, соода эсепке алуусун аныктаган негизги дизайн тандоосу: портфель кийинки күнү ачылышта сатып алынып, ошол эле күнү жабылышта толук жабылышы керек.
Walk-forward түзүмү маалымат агып кетишин кантип чектейт?
Ар бир тышкы итерацияда 105 күн окутуу, андан кийинки 21 күн валидация жана андан соң бир тест күнү бар:
\[ \max T_k < \min V_k < t_k,\qquad |T_k|=105,\quad |V_k|=21 \]
Гиперпараметр тандоо 105 күндүк окутуу блогунун ичинде дагы хронологиялык жүргүзүлөт: алгачкы 84 күн ички окутуу, акыркы 21 күн ички tuning блогу. Гиперпараметрлер тандалгандан кийин модель 105 күндүк тышкы окутуу блогунда үйрөтүлөт; кийинки 21 күндүк тышкы validation мезгили белги көрсөтүлүшүн жана портфелде кармала турган акция саны Kны тандоо үчүн колдонулат. Бул тандоо бүткөндөн кийин модель мурунку 126 күндө кайра божомолдонуп, бир гана көрүлбөгөн тест күнүнө колдонулат. Андан соң терезе бир соода күнүнө алдыга жылат.
Изилдөөнүн маанилүү чектөөлөрүнүн бири — 105 окутуу датасынын 196 чийки жана өзгөчө 392 combined киргизүүгө салыштырмалуу кыска болушу. Автор жүргүзүлбөгөн 252 же 504 күндүк кайра баалоолорду кийин болгон сыяктуу көрсөтпөйт жана жогорку белги/дата катышын мүмкүн болгон туруксуздуктун булагы катары калтырат.
Төрт XGBoost үйрөнүү максаты
Төрт модель бир эле градиенттик күчөтүлгөн дарак инфраструктурасын бөлүшөт, бирок үйрөнүлө турган ката же рейтинг максаты боюнча айырмаланат. Жалпы XGBoost максат функциясы:
\[ \mathcal{L}(\Theta)=\sum_{i=1}^{n}\ell(y_i,\hat{y}_i)+\sum_{m=1}^{M}\Omega(f_m) \]
түрүндө берилет. Биринчи сумма моделдин божомол/рейтинг катасын, экинчи сумма дарак татаалдыгын көзөмөлдөгөн регуляризацияны билдирет.
Pseudo-Huber регрессиясы
Регрессия моделдери окутулганда ондук күнүмдүк кирешелер 100гө көбөйтүлүп, божомолдордон кийин кайра 100гө бөлүнгөн. Ошондуктан \(\delta=1\) ондук киреше бирдигине эмес, болжол менен бир пайыздык пунктка барабар калдык масштабына туура келет. Жоготуу:
\[ L_{\delta}(e)=\delta^2\left(\sqrt{1+\frac{e^2}{\delta^2}}-1\right),\qquad e=\hat{y}-y,\quad \delta=1 \]
түрүндө. Кичине каталарда болжол менен квадраттык жүрүм-турум көрсөтсө, чоң калдыктардын таасири бара-бара сызыктуу өсүүгө жакындайт. Ошентип, өтө чоң киреше каталары толук четтетилбестен алардын таасири чектелет.
Төмөндөө катасын жазалаган регрессия
Экинчи регрессия модели чыныгы киреше терс болуп турганда модель оң киреше божомолдогон жалган-оң long позиция сигналдарын атайын катуураак жазалайт:
\[ L_D(y,\hat{y})=a(y,\hat{y})(\hat{y}-y)^2 \]
\[ a(y,\hat{y})=1+4\,\mathbf{1}\{y<0,\hat{y}>0\} \]
Шарт аткарылбаса салмак 1, аткарылса 5 болот. Демек, максат бардык терс каталарды эмес, терс ишке ашууга каршы оң багыт божомолдонгон учурларды өзгөчө жазалоо.
Pairwise Ranking
Ranking моделдеринде ишке ашкан кийинки күндүн кирешелери ар бир дата ичинде беш relevance классына \(q\in\{0,1,2,3,4\}\) айландырылат. Pairwise ыкмасы relevance деңгээли жогору акциянын упайы экинчисинен жогору болушун үйрөнүүгө аракет кылат:
\[ L_{pair}=\sum_{q_i>q_j}\log\left(1+\exp(-(s_i-s_j))\right) \]
Бул модель абсолюттук киреше өлчөмүн божомолдойт деп доомат кылбайт; максат — салыштырмалуу рейтинг.
NDCG-oriented Ranking
NDCG модели да ошол эле ordinal класстарын колдонуп үйрөтүлөт. Тест баалоосунда болсо ишке ашкан кирешелер дата ичиндеги пайыздык позицияларга айландырылып, тизменин жогорку орундарын көбүрөөк салмактаган Normalized Discounted Cumulative Gain метрикасы эсептелет:
\[ \mathrm{NDCG}_t@K= \frac{\mathrm{DCG}_t(K)}{\mathrm{IDCG}_t(K)} = \frac{1}{\mathrm{IDCG}_t(K)} \sum_{j=1}^{K} \frac{2^{rel_{i,t+1}}-1}{\log_2(j+1)} \]
\(j\) модель берген рейтингдеги позицияны; \(rel\) ошол позицияга жайгаштырылган акциянын ишке ашкан relevance маанисин; IDCG ошол эле күндөгү идеалдуу рейтингди билдирет. Логарифмдик дисконттон улам тизменин алдыңкы орундарындагы каталар маанилүүрөөк.
Гиперпараметр жана портфель конфигурациясы бири-биринен бөлүнөт
Гиперпараметр tuning түздөн-түз финансылык киреше менен жүргүзүлбөйт. Ички tuning упайы [−1,1] аралыгындагы Spearman маалымат коэффициентин [0,1] аралыгына алып келген өзгөртүү менен NDCG@10дун тең салмакталган орточосу:
\[ TuneScore_{inner} = \frac{1}{2}\left(\frac{IC_{inner}+1}{2}\right) + \frac{1}{2}\mathrm{NDCG@10}_{inner} \]
Жөндөлгөн гиперпараметрлерге boosting итерациясы, learning rate, максималдуу дарак тереңдиги, minimum child weight, minimum loss reduction, сап жана тилке үлгүлөө катыштары, ошондой эле L1/L2 регуляризациясы кирет.
Кийинки портфель конфигурация баскычында болсо ар бир модель үчүн үч белги көрсөтүлүшү менен төрт портфель өлчөмү бириктирилет:
\[ 3\;\text{gösterim}\times K\in\{5,10,20,30\}=12\;\text{aday} \]
Талапкерлер validation NDCG, окутуу-validation IC айырмасы жана validation Top-K кирешеси деген үч компонент боюнча бааланат. Ар бир компонент 0-1 аралыгындагы салыштырмалуу ранг упайына айландырылат:
\[ RS_{high}(z_c)=\frac{\operatorname{rank}(z_c)-1}{C-1}, \qquad RS_{low}(z_c)=1-RS_{high}(z_c), \qquad C=12 \]
Туруктуулук өлчөмү:
\[ GapIC_{c,t}= \left|IC^{train}_{c,t}-IC^{valid}_{c,t}\right| \]
жана ага байланышкан упай:
\[ StabilityScore_{c,t}=RS_{low}(GapIC_{c,t}) \]
деп аныкталат. Окутуу-validation айырмасы канчалык кичине болсо, туруктуулук упайы ошончолук жогору болот.
Ачылышта сатып алынып, жабылышта сатылган портфелде күнүмдүк turnover эмне үчүн 2?
Анткени бул изилдөөнүн акыркы соода горизонтунда толук инвестицияланган портфелдин бир бирдик капиталы кийинки күндүн ачылышында сатып алынып, ошол эле капитал жабылышта толугу менен сатылат; бир бирдик сатып алуу менен бир бирдик сатуунун суммасы round-trip turnover = 2 берет. Ошол эле акция кийинки күнү кайра тандалса да, мурунку күндүн позициясы жабылышта жоюлгандыктан эки күндүн ортосундагы аталыш дал келиши ишке ашкан соода көлөмүн азайтпайт. Ошондуктан эски портфель менен жаңы портфелдин ортосундагы holding overlap соода чыгымын алмаштыра албайт.
Булак баштапкы тандоо эрежесиндеги өтүү-кабатташуу диагностикасын кайра өндүрүлүүчүлүк максатында да көрсөтөт:
\[ \tau_{c,t}=\sum_i\left|w^{c}_{i,t}-w_{i,t-1}\right| \]
Бул туюнтма тандалган аталыштардын күндөр арасындагы улануучулугун сүрөттөө үчүн пайдалуу; бирок кайра каралган изилдөөдө open-to-close стратегиясынын реалдуу execution turnover'у катары колдонулбайт.
Чыгым кошулган validation кирешеси жалпысынан:
\[ R^{net,valid}_{c,t} = R^{gross,valid}_{c,t} - \lambda\tau_{c,t}, \qquad \lambda=0.0005 \]
түрүндө. Акыркы intraday эсепке алууда толук инвестицияланган бардык талапкерлер ошол эле күнү \(\tau=2\) round-trip чыгымына дуушар болгондуктан 5 базистик пункт/бут жалпы 10 базистик пункт/күн түзөт. Жалпы чыгым ошол эле күндөгү толук инвестицияланган талапкерлердин салыштырмалуу тартибин өзгөртпөгөндүктөн finance компоненти иш жүзүндө validation Top-K кирешеси боюнча рейтингделет:
\[ FinanceScore_{c,t} = RS_{high}\left(R^{net,valid}_{c,t}\right) \]
Үч компонент акырында тең салмак менен бириктирилет:
\[ AdaptiveScore_{c,t} = \frac{ MLScore_{c,t} + StabilityScore_{c,t} + FinanceScore_{c,t} }{3} \]
Эң жогорку AdaptiveScore алган белги көрсөтүлүшү жана K мааниси кийинки көрүлбөгөн тест күнү үчүн бекитилет. Тест күнүнүн ишке ашкан кирешеси тандоо учурунда колдонулбайт.
Булакка так ыкма агымы: Күнүмдүк баа/көлөм маалыматы → убакыт чекитиндеги жарамдуулук чыпкасы → 196 техникалык өзгөрмө → raw/ranked/combined көрсөтүлүшү → төрт XGBoost максаты → хронологиялык ички гиперпараметр tuning → 21 күндүк тышкы validation → 12 портфель талапкери → AdaptiveScore → бир көрүлбөгөн тест күнү → ачылышта сатып алуу/жабылышта сатуу → соода чыгымы, тобокелдик жана статистикалык бекемдик анализи.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
1. Рейтинг көрсөткүчү: окутуудагы айырмачылыктар тестте негизинен жоголот
| Модель | Training NDCG | Validation NDCG | Test NDCG | Train-Test айырмасы | Random null | Пермутация p |
|---|---|---|---|---|---|---|
| Downside-Penalized | 0,642 | 0,532 | 0,504 | 0,138 | 0,454 | 0,0005 |
| Pseudo-Huber | 0,561 | 0,533 | 0,503 | 0,057 | 0,454 | 0,0005 |
| NDCG Ranking | 0,694 | 0,524 | 0,495 | 0,199 | 0,453 | 0,0005 |
| Pairwise Ranking | 0,773 | 0,535 | 0,501 | 0,272 | 0,454 | 0,0005 |
Эң жогорку окутуу NDCGси 0,773 менен Pairwise Rankingде; бирок тестте бул артыкчылык жоголуп, маани 0,501ге түшөт. Pseudo-Huber окутууда болгону 0,561 NDCG чыгарганына карабастан 0,503 тест маанисине жеткендиктен эң кичине окутуу-тест ажырымына ээ. Бул натыйжа окутууга шайкештиктин өзү эле келечектеги рейтинг сапатынын ишенимдүү көрсөткүчү эмес экенин ачык көрсөтөт.
Маанилүү жагы — төрт моделдин тең тест NDCGси random-null орточосунан жогору. Бирок төрт башка үйрөнүү максаты тест мезгилинде болжол менен бирдей тар диапазонго жакындайт. Демек, үйрөнүү максаты окутууда жараткан чоң көрсөткүч айырмасы тышкы үлгүдө сакталбайт.
2. Белгилердин маанилүүлүгү жана модель туруктуулугу
Төмөндөө катасын жазалаган моделдин importance бөлүштүрүүсү негизинен өзгөрмөлүүлүк жана төмөндөө тобокелдиги үй-бүлөсүндө топтолгон: бул үй-бүлө жалпы gain importanceтын %67,2син түзөт. NDCG Ranking моделинде ошол эле үй-бүлөнүн үлүшү %54,4. Pairwise Ranking кеңири importance бөлүштүрүүсүн көрсөтөт; эң чоң үй-бүлөнүн үлүшү болгону %28,8.
Pseudo-Huber үчүн өзгөчө чечмелөө чеги бар. Булак маалымат панелинде 14 жалпы-рынок өзгөрмөсү бир эле датада бардык акциялар үчүн туруктуу. Ошондуктан бул өзгөрмөлөр ошол күндөгү акцияларды түздөн-түз бири-биринен ажырата албайт. Ошого карабастан тандалган тышкы-үлгү жолунда бул 14 өзгөрмө Pseudo-Huberдин Top-20 XGBoost gain importanceынын орточо %38,1ин түзөт. Бул маани “рынок өзгөрмөлөрү акцияларды түздөн-түз рейтингдейт” дегенди билдирбейт; алардын таасири даталар аралык өзгөрүү же акция деңгээлиндеги өзгөрмөлөр менен өз ара аракет аркылуу пайда болушу мүмкүн.
| Модель | Top-10 Jaccard | Top-20 Jaccard | Importance cosine similarity | Top-1 predictor persistence |
|---|---|---|---|---|
| Downside-Penalized | 0,359 | 0,315 | 0,638 | 0,361 |
| Pseudo-Huber | 0,289 | 0,328 | 0,477 | 0,238 |
| NDCG Ranking | 0,185 | 0,196 | 0,360 | 0,083 |
| Pairwise Ranking | 0,068 | 0,099 | 0,182 | 0,027 |
Pairwise Ranking окутуу NDCGси эң жогорку модель болгонуна карабастан, белги attributionунда ачык түрдө эң төмөн жергиликтүү туруктуулукту көрсөтөт. Эң жогорку importanceка ээ canonical predictor кийинки күнгө ошол бойдон болгону %2,7 учурда өтөт. Downside-Penalized моделинде бул көрсөткүч %36,1. Бул салыштыруу күчтүү окутуу упайы туруктуураак модель түзүмүн билдирбесин көрсөтөт.
3. Адаптивдүү катмар чын эле туруктуубу?
Портфель тандоо системасы төрт K маанисинин жана үч белги көрсөтүлүшүнүн баарын тест мезгилинде колдонгон; эч бир жалпы түзүм туруктуу үстөмдүк кылган эмес. K = 5 бардык моделдерде эң көп тандалган портфель өлчөмү, ал эми ranked белгилер эң көп тандалган көрсөтүлүш формасы; бирок бул эки тандоо бирге туруктуу жалгыз конфигурацияга айланбайт.
Бириккен конфигурациянын удаалаш күндөрдө өзгөрүү деңгээли Pseudo-Huber үчүн %73,4, Downside-Penalized үчүн %72,6, NDCG Ranking үчүн %76,3 жана Pairwise Ranking үчүн %83,8. Pairwise моделинде портфель өлчөмү K да өтүүлөрдүн %63,9унда өзгөрөт. Тандалган талапкер менен экинчи талапкердин AdaptiveScore айырмасынын медианасы бардык моделдерде болгону 0,0606; толук упай теңдиктери күндөрдүн болжол менен %15,2-%18,8инде кездешет. Ошондуктан адаптивдүү катмарды так бөлүнгөн күнүмдүк оптимумдарды табуучу механизм катары эмес, бири-бирине жакын validation талапкерлеринин арасында тез-тез алмашкан тандоо процесси катары чечмелөө керек.
4. Адаптивдүү Top-K портфелдеринин дүң көрсөткүчү
| Модель | Жылдык арифметикалык киреше | Жылдык геометриялык киреше | Жылдык өзгөрмөлүүлүк | Sharpe | Кумулятивдик киреше | Макс. төмөндөө |
|---|---|---|---|---|---|---|
| Downside-Penalized | %18,29 | %9,47 | %43,03 | 0,425 | %48,07 | −%62,09 |
| Pseudo-Huber | %12,60 | %4,51 | %40,46 | 0,311 | %21,10 | −%54,20 |
| NDCG Ranking | %12,33 | −%0,96 | %51,62 | 0,239 | −%4,08 | −%72,92 |
| Pairwise Ranking | −%10,91 | −%15,91 | %35,78 | −0,305 | −%52,85 | −%64,38 |
| Тең салмакталган ылайыктуу акция ааламы | %6,93 | %5,11 | %19,82 | 0,350 | %24,11 | −%24,53 |
Дүң адаптивдүү натыйжаларда эң жогорку геометриялык киреше %9,47 менен Downside-Penalized моделинде; бирок анын жылдык өзгөрмөлүүлүгү %43,03 жана максималдуу төмөндөшү %62,09. Тең салмакталган ылайыктуу акция benchmarkы %5,11 геометриялык киреше берсе, өзгөрмөлүүлүгү болгону %19,82 жана максималдуу төмөндөшү %24,53. Демек, адаптивдүү моделдер көбүрөөк тобокелдик жаратат, бирок статистикалык жактан ишенимдүү кошумча киреше бербейт.
NDCG моделиндеги арифметикалык-геометриялык айырма өзгөчө сабак берет. Жылдык арифметикалык орточо киреше %12,33 болсо, геометриялык киреше −%0,96. Жогорку өзгөрмөлүүлүктөн улам күнүмдүк кирешелердин орточосу оң болгон күндө да курама байлык өсүшү терске айланышы мүмкүн. Бул финансылык стратегияларда арифметикалык жылдыкташтырылган орточо көрсөткүчтү гана кароо эмне үчүн жаңылыш болушу мүмкүн экенин көрсөтөт.
5. Top-1 концентрация диагностикасы
Булак K = 5 натыйжаларын карап чыккандан кийин модель рейтингинин эң жогорку четки бөлүгүндөгү жүрүм-турумду түшүнүү үчүн эң жогорку упай алган бир гана акцияны кармаган Top-1 портфелдерин өзүнчө караган. Бул анализ алдын ала белгиленген валидация эрежеси эмес; ex-post концентрация диагностикасы. Ошондуктан Pseudo-Huber Top-1дин күчтүү дүң сандары тастыкталган инвестициялык стратегиянын далили катары колдонулбайт.
| Модель | Жылдык арифметикалык киреше | Жылдык геометриялык киреше | Жылдык өзгөрмөлүүлүк | Sharpe | Кумулятивдик киреше | Макс. төмөндөө |
|---|---|---|---|---|---|---|
| Pseudo-Huber | %71,24 | %34,91 | %89,51 | 0,796 | %266,45 | −%86,47 |
| NDCG Ranking | %43,03 | −%6,58 | %99,63 | 0,432 | −%25,56 | −%87,51 |
| Downside-Penalized | %48,68 | −%7,60 | %106,36 | 0,458 | −%29,03 | −%82,59 |
| Pairwise Ranking | %22,76 | −%8,61 | %78,96 | 0,288 | −%32,32 | −%65,95 |
Pseudo-Huber Top-1 биринчи караганда өтө күчтүү көрүнөт. Бирок ошол эле портфелдин жылдык өзгөрмөлүүлүгү болжол менен %90, максималдуу төмөндөшү болжол менен %86,5 жана дүң күнүмдүк орточо киреше үчүн Newey-West t статистикасы 1,615, p мааниси 0,106. Башкача айтканда, дүң CAGRдын чоңдугу өз алдынча нөлдөн ишенимдүү айырмаланган орточо кирешени далилдебейт.
Андан да маанилүүсү, көрсөткүч убакыт боюнча бирдей бөлүштүрүлгөн эмес. Pseudo-Huber Top-1дин дүң CAGRы 2022-жылы %646,8 жана 2023-жылы %75,9 болсо, 2024-жылы −%19,4, 2025-жылы −%7,7 жана 2026-жылдын изилденген бөлүгүндө −%61,0. Тест мезгилинин биринчи жарымында CAGR %154,9, экинчи жарымында болсо −%28,9. Мындай убакыт профили толук мезгил CAGRы туруктуу күтүлгөн киреше процессин көрсөтөт деген божомолду олуттуу чектейт.
6. Соода чыгымдары натыйжаны кантип өзгөртөт?
Стратегия ар бир инвестиция күнүндө позицияларды ачылышта түзүп, жабылышта толугу менен жапкандыктан, соода чыгымынын негизги аныктагычы күндөр ортосундагы портфель кабатташуусу эмес, толук round-trip соодасы. 5 базистик пункт бир тараптуу чыгым толук инвестицияланган күнү жалпы 10 базистик пункт чыгымды билдирет.
| Модель | Стратегия | Күнүмдүк turnover | Дүң CAGR | Таза CAGR | Таза NW t | Таза p |
|---|---|---|---|---|---|---|
| Downside-Penalized | Adaptive | 2,00 | %9,47 | −%14,92 | −0,36 | 0,723 |
| Downside-Penalized | Top-1 | 2,00 | −%7,60 | −%28,24 | 0,46 | 0,645 |
| Pseudo-Huber | Adaptive | 2,00 | %4,51 | −%18,78 | −0,70 | 0,482 |
| Pseudo-Huber | Top-1 | 2,00 | %34,91 | %4,83 | 1,04 | 0,297 |
| NDCG Ranking | Adaptive | 2,00 | −%0,96 | −%23,04 | −0,56 | 0,579 |
| NDCG Ranking | Top-1 | 2,00 | −%6,58 | −%27,44 | 0,38 | 0,702 |
| Pairwise Ranking | Adaptive | 2,00 | −%15,91 | −%34,67 | −2,22 | 0,026 |
| Pairwise Ranking | Top-1 | 2,00 | −%8,61 | −%29,00 | −0,06 | 0,949 |
Pseudo-Huber Top-1дин %34,91 дүң CAGRы болгону 5 базистик пункт бир тараптуу чыгым менен %4,83кө төмөндөйт. Булак бул таза жолдо максималдуу төмөндөө болжол менен %92,8ге чейин жеткенин да билдирет. Бош турган акча күнүмдүк тобокелсиз киреше тапкан RF-cash эсепке алуусунда жалпы таза CAGR %9,3кө көтөрүлөт; бирок excess-return Sharpe 0,514 жана Newey-West p = 0,297 бойдон калат. Мунун себеби тобокелсиз пайыздык киреше ашыкча киреше эсептелгенде кайра алынып салынат.
Рейтинг маалыматынын статистикалык жактан аныкталышы эмне үчүн инвестициялоого боло турган анормалдуу кирешени билдирбейт?
Анткени модель акцияларды кокустук рейтингден бир аз жакшыраак рейтингдегени бул маалыматты колдонуу үчүн талап кылынган күнүмдүк сооданын чыгымынан, портфель өзгөрмөлүүлүгүнөн, чоң drawdownдардан, рыноктук тобокелдик менен бирге кыймылдан, убакыт боюнча көрсөткүчтүн бузулушунан жана көп стратегия сынагынан келип чыккан multiplicity көйгөйүнөн чоң экономикалык артыкчылык берет деп кепилдик бербейт. Бул изилдөөдө рейтинг null гипотезасы ачык түрдө ашылганы менен, соода чыгымынан кийинки киреше, matched-horizon альфа, Hansen SPA, Deflated Sharpe Ratio жана bootstrap белгисиздиги чогуу бааланганда туруктуу оң анормалдуу кирешенин далили пайда болбойт.
7. Тобокелдикти түзөтүү жана көп жолку тесттер
Pseudo-Huber Top-1 үчүн SPYнин ошол эле open-to-close горизонту менен регрессиясында дүң жылдыкташтырылган альфа %58,5, бирок p = 0,171. 5 базистик пункт/бут чыгымынан кийин таза жылдыкташтырылган альфа %33,3кө төмөндөйт жана p = 0,436. Альфанын чекиттик баасы чоң көрүнүшү ишеним интервалы менен статистикалык белгисиздикти четке какса болот дегенди билдирбейт.
Булак ошондой эле close-to-close CAPM, Fama-French 3 фактор жана Fama-French 5 фактор регрессияларын supplementary материалда билдирет, бирок бул моделдер стратегия кармабаган түнкү кирешени да камтыган башка горизонтко ээ экенин ачык белгилейт. Ошондуктан изилдөөнүн негизги тобокелдик-түзөтүлгөн далили matched open-to-close SPY регрессиясы.
| Көзөмөл | Натыйжа | Түшүндүрмө |
|---|---|---|
| Дүң Newey-West | t = 1,615; p = 0,106 | Дүң орточо киреше салттуу маанилүүлүк деңгээлинде нөлдөн айырмаланбайт |
| 5 bps таза Newey-West | t = 1,044; p = 0,297 | Чыгымдан кийинки далил андан да алсыз |
| Таза SPY open-to-close альфа | %33,3 жылдык; p = 0,436 | Чекиттик баа жогору, статистикалык жактан маанилүү эмес |
| Hansen SPA | p = 0,207 | Синхрондоштурулган 12 стратегия үй-бүлөсүндө артыкчылык тастыкталбайт |
| White-style reality check, дүң | p = 0,182 | Multiplicityден кийин күчтүү табылга жок |
| White-style reality check, 5 bps таза | p = 0,450 | Таза көрсөткүч үчүн далил андан да алсыз |
| Deflated Sharpe Ratio ыктымалдыгы | 0,462 | Сыналган стратегия үй-бүлөсү эске алынганда ынанымдуу артыкчылык бербейт |
| Stationary-bootstrap таза CAGR %95 аралыгы | −%58,1 менен +%147,5 | Курама көрсөткүчтү баалоодогу белгисиздик өтө кең |
Newey-West тесттери CAGRды эмес, күнүмдүк арифметикалык орточо кирешени сынаары өзгөчө маанилүү. Жогорку өзгөрмөлүүлүктөн улам оң күнүмдүк орточо менен терс курама байлык өсүшү бир убакта болушу мүмкүн. Ошондуктан булак CAGR жана terminal wealth белгисиздигин stationary bootstrap менен өзүнчө баалайт.
Appendixтеги Newey-West lag сезимталдыгы да Pseudo-Huber Top-1дин натыйжасын өзгөртпөйт: 1, 5, 10 жана 21 кечигүү тандоолорунда t статистикасы болжол менен 1,03-1,12, ал эми p мааниси болжол менен 0,305-0,261 аралыгында калат.
8. Ликвиддүүлүк менен turnover бир эле нерсе эмес
Изилдөө тез-тез сатып алуу-сатуу менен сооданын рынок көлөмүнө карата чоң болушун эки өзүнчө сүрүлүү катары баалайт. 50.000 USD жалпы капитал божомолунда Pseudo-Huber Top-1 тандаган акциялардын медианалык ADV20 мааниси болжол менен 48,59 миллион USD; тандалган акция-күндөрдүн %88,0ында ADV20 10 миллион USDден, %49,4үндө 50 миллион USDден жогору.
Pseudo-Huber Top-1де бир тараптуу сооданын медианалык көлөмү ADV20нин болгону %0,103ү. 95-процентиль %0,899, 99-процентиль %1,723 жана байкалган максимум %2,138; соода буттарынын %95,8и ADV20нин %1инен төмөн калган. Адаптивдүү Top-K портфелдеринде медианалык катышуу бардык моделдер үчүн %0,008ден төмөн жана изилдөөдөгү 50.000 USD масштабында бардык адаптивдүү бир тараптуу соода буттары %1 ADV20 чегинен төмөн калган.
Бул табылга “стратегияны арзан ишке ашырууга болот” дегенди билдирбейт. ADV20 катышы сатып алуу-сатуу spreadин, market-on-open slippageди, баа таасирин же order-sizeдан келип чыккан execution чыгымын өлчөбөйт. Изилдөөнүн жыйынтыгы 50.000 USD сыяктуу чекене масштабда талап кылынган номиналдык соода көбүнчө байкалган рынок көлөмүнө салыштырмалуу кичине экенин гана көрсөтөт. Бул натыйжаны чоң капиталга же институционалдык сыйымдуулукка жалпылоого болбойт.
9. Ликвиддүүлүк босоголору да туруктуу артыкчылык жаратпайт
Булак минималдуу ADV20 босогосун 10, 25, 50 жана 100 миллион USD кылып өзгөртүп, Top-1 натыйжаларын кайра баалайт. Pseudo-Huber Top-1 үчүн RF-cash CAGR тиешелүүлүгүнө жараша болжол менен %2,4, %10,9, −%16,4 жана −%8,3; тиешелүү p маанилеринин эч бири оң маанилүүлүк көрсөтпөйт. Ортоңку босоголордогу жакшыраак чекиттик баалар стратегия азыраак күндөрдө инвестиция кылганынан жана кайсы күндөр инвестициялоого ылайыктуу бойдон калганынан таасир алат. Изилдөө бул босоголорду оптималдаштырылган жаңы стратегиялар катары эмес, сезимталдык диагностикасы катары карайт.
10. Изилдөө колдогон жана колдобогон жыйынтыктар
Изилдөө колдогон жыйынтыктар:
- Төрт XGBoost моделинин тең тышкы-үлгү рейтинги колдонулган NDCG аныктамасы шартында random ranking null бөлүштүрүүдөн жогору калат.
- Бул рейтинг артыкчылыгынын өлчөмү аз жана окутуудагы чоң модель айырмачылыктары тестте тарыят.
- Ranking моделдери, өзгөчө Pairwise Ranking, feature importance жана конфигурация жагынан регрессия моделдерине караганда туруксузураак.
- Pseudo-Huber Top-1 өтө чоң дүң CAGR жараткан, бирок натыйжа жогорку өзгөрмөлүүлүк, өтө чоң drawdown, мезгилге көз карандылык жана куйрук окуяларына сезимталдык менен кошо чыккан.
- Күнүмдүк толук round-trip соода чыгымы оң көрүнгөн дүң көрсөткүчтү олуттуу азайтат.
- 50.000 USD масштабында рынокко катышуу негизинен кичине; ошого карабастан тез-тез соодадан улам жалпы execution чыгым көйгөйү уланат.
Изилдөө колдобогон жыйынтыктар:
- Pseudo-Huber Top-1 тастыкталган же сунушталган инвестициялык стратегия деген доомат колдоого алынбайт.
- Болжол менен 0,50 NDCG өзү эле экономикалык жактан колдонууга боло турган альфаны билдирет деп көрсөтүлгөн эмес.
- 5 базистик пункт/бут чыгымы реалдуу рыноктогу универсалдуу же так соода чыгымы деп айтылбайт.
- 50.000 USD үчүн төмөн ADV20 катышуусу институционалдык капитал сыйымдуулугун далилдебейт.
- Булак ааламы survivorship жана delisting selection көйгөйлөрүнөн тазаланган толук тарыхый Nasdaq ааламы эмес.
- Изилдөө short-side же long-short көрсөткүчтөрүн текшербейт; күнүмдүк рейтингдин төмөнкү куйругу толук сакталган эмес.
- Feature importance маанилери техникалык көрсөткүчтөрдүн себептик экономикалык таасирин далилдебейт.
11. Негизги чектөөлөр
Биринчи чектөө — булак ааламы 2026-жылы түзүлгөн тизмеге көз каранды. Тарыхый түрдө тизмеден чыккан компаниялардын жоктугу survivorship жана delisting selection таасирин жаратышы мүмкүн. Экинчи чектөө — 105 күндүк окутуу терезеси 196 же 392 киргизүүгө салыштырмалуу кыска. Үчүнчү чектөө — так тарыхый программалык пакет версиялары сакталган эмес.
Төртүнчү чектөө — execution модели. 5 базистик пункт/бут сценарийи соода чыгымынын сезимталдыгы үчүн пайдалуу төмөнкү шилтеме берет, бирок spread, market-on-open slippage, рынок таасири жана буйрук көлөмү түз байкалган эмес. Бешинчи чектөө — Top-1 анализинин ex-post болушу. Алтынчы чектөө — негизги дизайн long-only Top-K тандоолорун гана сактап, төмөнкү орундардагы толук күнүмдүк упай вектору жок.
Акырында, 14 жалпы-рынок өзгөрмөсү бир эле датада бардык акциялар үчүн туруктуу. Аларды моделден алып салуу же максатты күн ичиндеги кесилишке жараша кайра борборлоштуруу учурдагы натыйжалардын жөнөкөй бекемдик текшерүүсү эмес, кайра бааланууга тийиш болгон жаңы эксперименттик дизайн болмок. Булак бул айырманы ачык сактайт.
12. Изилдөөнүн илимий мааниси
Изилдөөнүн эң баалуу жыйынтыгы финансылык машиналык үйрөнүүдө көрсөткүчтү бир гана модель метрикасына кыскартпоо керек экенин көрсөтөт. Тышкы-үлгү NDCG, feature attribution туруктуулугу, портфелдин курама байлыгы, максималдуу төмөндөө, соода turnoverу, чыгым сезимталдыгы, matched-horizon тобокелдик түзөтүүсү, убакыт субмезгилдери жана multiplicity көзөмөлдөрү ар башка суроолорго жооп берет.
Бул айырма өзгөчө кыска горизонттуу моделдерде маанилүү. Кичине кесилиштик рейтинг артыкчылыгы статистикалык жактан реалдуу болушу мүмкүн; бирок ошол артыкчылыкты акчага айлантуу үчүн күн сайын бардык позициялар ачылып-жабылышы керек болсо, божомол сигналынын экономикалык наркы соода протоколунун чыгымын жана тобокелдигин ашышы керек. Бул изилдөөдө аталган экинчи босого ишенимдүү түрдө өтүлгөн эмес.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Do Daily Adaptive Machine Learning Stock Rankings Survive Trading Costs? Evidence from Cross-Sectional Technical Signals
Автор: Ferdinantos Kottas
Аффилиациялар: School of Business, National University of Ireland Maynooth, Maynooth, Ireland; School of Engineering, Civil Engineering, Democritus University of Thrace, Xanthi, Greece; Department of Computer Science, Aristotle University of Thessaloniki, Thessaloniki, Greece.
Журнал: Economies
Басмакана: MDPI
Библиографиялык жазуу: Economies, 2026, 14(9), Article 393
DOI: 10.3390/economies14090393
Расмий жарыя шилтемеси: https://doi.org/10.3390/economies14090393
Жарыялоо процесси: Received 14 Август 2026; revised 31 Август 2026; accepted 1 Сентябрь 2026; published 5 Сентябрь 2026.
Булактын түрү жана абалы: Рецензияланган журналда жарыяланган ачык жеткиликтүү изилдөө макаласы; басмакана жазуусунда Version of Record.
Лицензия: Creative Commons Attribution, CC BY 4.0.
Негизги ыкма: Динамикалык Nasdaq булак ааламында 196 техникалык predictor, raw/ranked/combined белги көрсөтүлүштөрү, төрт XGBoost objective, хронологиялык walk-forward окутуу-валидация-тест түзүмү, адаптивдүү Top-K портфель тандоосу, соода чыгымы жана рынокко катышуу анализи, Newey-West тыянагы, matched-horizon SPY тобокелдик түзөтүүсү, stationary bootstrap жана multiplicity көзөмөлдөрү.
Каржылоо: Изилдөө тышкы каржылоо алган эмес.
Этика комитети: Адам катышуучулары же жеке маалымат колдонулбагандыктан колдонулбайт.
Маалыматтын жеткиликтүүлүгү: Баа жана көлөм маалыматтары Yahoo Finance аркылуу yfinance интерфейси менен алынган. Эмпирикалык натыйжаларды чыгарган код автордон негиздүү өтүнүч боюнча алынышы мүмкүн; толук кайра өндүрүлүүчү код базасы келечекте GitHub аркылуу жарыяланары белгиленген. Иштөө чөйрөсү Python 3, Google Colab жана G4 High-RAM катары билдирилген.
Supplementary материал: Толук техникалык индикатор каталогу, XGBoost гиперпараметр жана reproducibility деталдары, негизги модель-стратегия жолдорундагы эң чоң күнүмдүк кирешелер жана CAPM/Fama-French бекемдик таблицалары берилет.
Кызыкчылыктардын кагылышы: Автор кызыкчылыктардын кагылышы жок экенин билдирет.
Автордук салымдар: Булак PDFде өзүнчө CRediT/автордук салымдар бөлүмү билдирилген эмес. Бир автор бар.
Негизги чечмелөө чеги: Бул изилдөө инвестициялык кеңеш же тастыкталган сатып алуу-сатуу алгоритмин сунуштабайт. Өзгөчө Top-1 натыйжасы ex-post концентрация диагностикасы. Табылгалар 2026-vintage булак ааламына, каралган дата аралыгына, open-to-close соода горизонтуна жана колдонулган чыгым сезимталдыгы божомолдоруна көз каранды.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген