


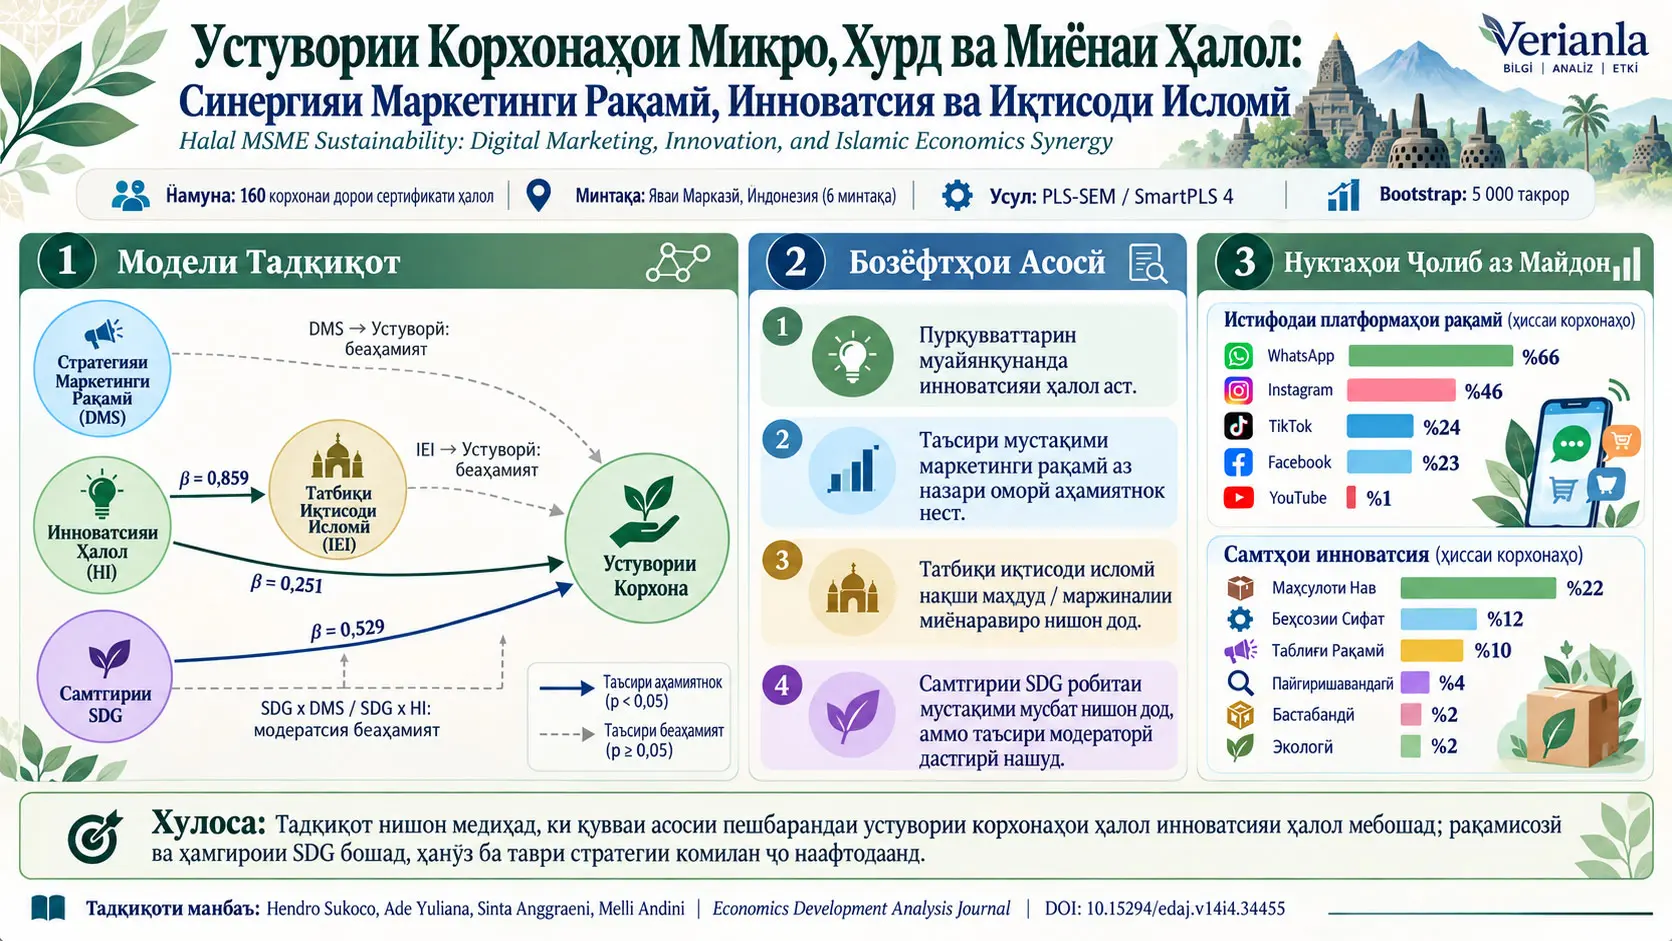
Моделсозии муодилаҳои сохторӣ бо усули қисман камтарин квадратҳо (Partial Least Squares Structural Equation Modeling, PLS-SEM), равиши моделсозии муодилаҳои сохторӣ дар асоси дисперсия мебошад, ки барои баҳодиҳии робитаҳои байни сохторҳои мушоҳиданашаванда/латентӣ тавассути нишондиҳандаҳо ва махсусан барои арзёбии дисперсияи шарҳдодашуда ва робитаҳои сохтории ба пешгӯӣ нигаронидашуда истифода мешавад. Ин таҳқиқот маълумоти пурсиши буришии аз 160 соҳиб/роҳбари halal MSME дар минтақаҳои Banjarnegara, Purbalingga, Banyumas, Cilacap, Kebumen ва Brebes-и Central Java ҷамъоваришударо бо SmartPLS 4 таҳлил карда, робитаҳои мустақим, ғайримустақим ва модераториро байни Digital Marketing Strategy (DMS), Halal Innovation (HI), Islamic Economic Implementation (IEI), Sustainable Development Goals Orientation (SDGs) ва MSME Sustainability меомӯзад.
Тибқи Table 6-и манбаъ, қавитарин натиҷаи сохтории таҳқиқот роҳи Halal Innovation → Islamic Economic Implementation мебошад: β = 0.859, t = 9.969, p-и манбаъ = 0.000, f² = 0.927 ва %95 bootstrap confidence interval 0.669–1.003. Робитаи Halal Innovation → MSME Sustainability низ мусбат ва аҳамиятнок аст: β = 0.251, t = 2.366, p = 0.018, f² = 0.062, %95 CI = 0.072–0.504. Баръакс, exact коэффитсиенти мустақими Digital Marketing Strategy ба MSME Sustainability β = −0.037 ва p = 0.610 аст, бинобар ин аҳамиятнок нест.
Роҳи Islamic Economic Implementation → MSME Sustainability бо β = 0.140 ва p = 0.083 дар сатҳи %5 аҳамиятнок нест. Бо вуҷуди ин, манбаъ барои IEI дар робитаи байни Halal Innovation ва sustainability ибораи “limited, marginal complementary mediation”-ро истифода мекунад. Аммо азбаски exact коэффитсиенти bootstrap-и indirect effect, p-арзиш ва фосилаи эътимод дар ҷадвали натиҷаҳои нашршуда алоҳида дода нашудааст, қувваи миқдории ин таъсири миёнаравиро мустақилона аз Table 6 бозсанҷӣ кардан мумкин нест.
Main effect-и мустақими SDGs Orientation ба MSME Sustainability бо β = 0.529 ва p = 0.000 аҳамиятнок аст. Аммо барои саволи асосии moderation-и таҳқиқот ду interaction term аҳамиятнок нестанд: барои SDGs × DMS → MSME, β = −0.081, p = 0.390; барои SDGs × HI → MSME, β = 0.023, p = 0.747. Аз ин рӯ, дар ин намуна нишон дода нашудааст, ки SDGs Orientation қувваи робитаи digital marketing ё halal innovation бо sustainability-ро аз ҷиҳати оморӣ тағйир медиҳад.
Таҳқиқот буришӣ аст, ҳамаи тағйирёбандаҳо асосан ба арзёбиҳои self-reported Likert-и ҳамон respondentҳо такя мекунанд ва намуна бо purposive sampling танҳо аз шаш минтақаи Central Java интихоб шудааст. Аз ин рӯ, PLS-SEM path coefficients набояд ҳамчун натиҷаҳои таҷрибавии сабабӣ тафсир шаванд ва набояд ба тамоми популятсияи halal MSME ба таври худкор умумӣ карда шаванд.
Масъалаи асосии таҳқиқот чист?
Устувории halal MSME танҳо ба мутобиқати маҳсулот ба стандартҳои halal вобаста нест. Қобилияти корхонаҳо барои дастрасӣ ба муштариён, таҳияи маҳсулоти рақобатпазир, татбиқи принсипҳои ахлоқии соҳибкорӣ дар идоракунии ҳаррӯза ва пайваст кардани фаъолияти худ бо ҳадафҳои устувории иқтисодӣ, иҷтимоӣ ва экологӣ низ муҳим аст.
Манбаъ махсусан чор холигии таҳқиқотиро муттаҳид мекунад. Якум, қисми муҳими таҳқиқоти digital marketing ба натиҷаҳои кӯтоҳмуддати фурӯш ё customer engagement тамаркуз кардааст. Дуюм, halal innovation дар бисёр таҳқиқот дар сатҳи нияти хариди истеъмолкунанда ва рафтори бренд баррасӣ шудааст. Сеюм, Islamic economics бештар ҳамчун чаҳорчӯбаи нормативӣ/ахлоқӣ муҳокима шуда, ҳамчун mediator construct-и эмпирикӣ камтар санҷида шудааст. Чорум, далелҳои moderation дар бораи он ки SDGs Orientation воқеан робитаҳои байни strategic practices ва MSME sustainability-ро тақвият медиҳад ё не, маҳдуданд.
Се иддаои асосии навоварии таҳқиқот
- Islamic Economic Implementation-ро на танҳо ҳамчун принсипи нормативӣ, балки ҳамчун mediating construct-и ченшаванда ба модел ворид кардан.
- Омӯхтани робитаи Digital Marketing Strategy ва Halal Innovation бо MSME Sustainability-и дарозмуддат ба ҷойи натиҷаҳои кӯтоҳмуддат.
- Санҷидани SDGs Orientation ҳамчун boundary condition/moderator дар заминаи halal MSME.
Halal MSME Sustainability чӣ маъно дорад?
Дар манбаъ MSME Sustainability, ҳамчун latent construct таъриф мешавад, ки қобилияти корхона барои нигоҳ доштани фаъолияти дарозмуддат тавассути устувории иқтисодӣ, саҳми иҷтимоӣ ва масъулияти экологиро ифода мекунад.
Ин таъриф танҳо фоидаи молиявиро дар бар намегирад. Дар ченкунии манбаъ:
- economic resilience,
- social contribution,
- environmental responsibility
ҷанбаҳо якҷоя баррасӣ мешаванд.
Digital Marketing Strategy (DMS) чӣ гуна таъриф шуд?
Digital Marketing Strategy сатҳи истифодаи digital platforms ва online tools аз ҷониби MSME барои муаррифии маҳсулот, ҳамкорӣ бо муштариён ва васеъ кардани дастрасӣ ба бозорро ифода мекунад.
Манбаъ дар Table 1 нишондиҳандаҳои DMS-ро чунин медиҳад:
- social media utilization,
- e-commerce platform adoption,
- online advertising,
- customer engagement,
- platform diversification.
Halal Innovation (HI) чист?
Halal Innovation қобилияти корхона барои таҳия ё такмил додани маҳсулот, раванд, бастабандӣ ва хусусиятҳои маҳсулотро мутобиқи принсипҳои halal ва tayyib ифода мекунад.
Манбаъ дар Table 1 нишондиҳандаҳои зеринро истифода мекунад:
- product diversification,
- eco-friendly packaging,
- halal traceability,
- branding innovation,
- product quality enhancement.
“Innovation” дар ин ҷо танҳо маънои маҳсулоти комилан нави технологиро надорад. Дар натиҷаҳои саҳроии таҳқиқот навъҳои нави маҳсулот, беҳбудии сифат, таблиғи рақамӣ, тағйироти packaging ва traceability барин навовариҳои бештар incremental низ дар ҳамин сохтор арзёбӣ мешаванд.
Islamic Economic Implementation (IEI) чӣ гуна чен карда шуд?
Islamic Economic Implementation ҳамчун сатҳи татбиқи Islamic ethical principles дар фаъолияти ҳаррӯзаи корхона берун аз сертификатсияи halal таъриф мешавад.
Нишондиҳандаҳои манбаъ:
- fairness / ʿadl,
- transparency,
- trust / amanah,
- social responsibility,
- accountability.
Манбаъ дар қисми муқаддима инчунин принсипҳои Islamic moral-economy, аз ҷумла maslahah ва манъи riba/exploitation-ро дар заминаи назариявӣ баррасӣ мекунад. Аммо нишондиҳандаҳои ченкунии Table 1 бо панҷ ҷанбаи боло маҳдуданд.
SDGs Orientation чист?
SDGs Orientation дараҷаеро ифода мекунад, ки корхона фаъолияти худро бо принсипҳои рушди устувори иқтисодӣ, иҷтимоӣ ва экологӣ пайваст мекунад.
Нишондиҳандаҳои манбаъ:
- sustainable production,
- responsible consumption,
- community welfare,
- environmental awareness,
- social responsibility.
PLS-SEM чист ва чаро дар ин таҳқиқот истифода шуд?
PLS-SEM усули моделсозии муодилаҳои сохторӣ дар асоси дисперсия мебошад, ки робитаҳои мураккаби мустақим, mediation ва moderation-ро байни latent constructҳо арзёбӣ мекунад; дар ин таҳқиқот SmartPLS 4 барои моделсозии сохторҳои мушоҳиданашаванда, аз ҷумла Digital Marketing Strategy, Halal Innovation, Islamic Economic Implementation, SDGs Orientation ва MSME Sustainability тавассути нишондиҳандаҳои онҳо ва арзёбии модели сохтории ба explained variance нигаронидашуда истифода шудааст.
Latent construct чӣ маъно дорад?
Latent construct сохтори назариявиест, ки бо як асбоби ченкунӣ мустақиман мушоҳида намешавад ва тавассути якчанд indicator-и мушоҳидашаванда ифода мешавад. Масалан, “MSME Sustainability” як рақами физикии ягона нест; кӯшиш мешавад онро бо нишондиҳандаҳое чун economic resilience, social contribution ва environmental responsibility чен кунанд.
Ду қабати асосӣ дар PLS-SEM
Measurement model, арзёбӣ мекунад, ки indicatorҳо latent constructҳоро то чӣ андоза боэътимод ва эътиборнок ифода мекунанд.
Structural model, роҳҳои гипотезавии байни latent constructҳоро арзёбӣ мекунад.
Манбаъ мегӯяд, ки барои measurement model convergent validity, discriminant validity ва composite reliability арзёбӣ шудаанд. Аммо ҷадвале, ки exact numerical натиҷаҳои ин меъёрҳоро нишон диҳад, нашр нашудааст.
Дар қисми structural model гуфта мешавад, ки path coefficients, R², f² ва Q² баррасӣ шудаанд. Path coefficients, f² ва R² нашр шудаанд; exact натиҷаи Q² нашр нашудааст.
Андозаи намуна чӣ гуна асоснок карда шуд?
Манбаъ аввал ба равиши “10-times rule” дар адабиёти PLS-SEM истинод мекунад.
Сипас бо G*Power 3.1 formal power analysis гузаронида шудааст:
- effect size: \(f^2=0.15\),
- significance level: \(\alpha=0.05\),
- statistical power: 0.80,
- максимум predictor-и қабулшуда барои мураккабтарин endogenous construct: 3,
- minimum required sample: 77,
- actual valid sample: 160.
Аз ин рӯ, манбаъ мегӯяд, ки 160 respondent барои ошкор кардани medium structural effects кофӣ аст.
Аммо азбаски дар Table 6-и нашршуда барои MSME Sustainability DMS, HI, IEI, SDGs ва ду interaction term гузориш шудаанд, дар модели ниҳоӣ зиёда аз се термини сохторӣ мавҷуд аст. Манбаъ шарҳ намедиҳад, ки фарзияи “maximum three predictors” дар ҳисоби G*Power бо structural specification-и ниҳоӣ чӣ гуна мувофиқ карда шудааст.
Маълумот чӣ гуна ҷамъоварӣ шуд?
Questionnaire ҳам offline ва ҳам online тавассути Google Forms гузаронида шудааст. Ба татбиқи offline мусоҳибаҳои кӯтоҳ низ ҳамроҳ шудаанд.
Миқёс:
\[ 1=\text{Strongly disagree} \quad \ldots \quad 5=\text{Strongly agree} \]
дар шакли панҷдараҷаи Likert мебошад.
Манбаъ мегӯяд, ки questionnaire items аз validated scales-и қаблӣ мутобиқ карда шуда, ба заминаи halal MSME мувофиқ карда шудаанд.
Pilot test бо 30 нафар чӣ вазифа дошт?
Пеш аз ҷамъоварии асосии маълумот бо 30 respondent pilot test гузаронида шуд. Манбаъ мегӯяд, ки ин барои таъмини validity ва reliability анҷом дода шудааст.
Аммо exact item statistics-и pilot test, коэффитсиентҳои pilot reliability ё он ки иштирокчиёни pilot дар 160 respondent-и ниҳоӣ ҳастанд ё не, алоҳида гузориш нашудааст.
Data screening чӣ гуна анҷом дода шуд?
Манбаъ мегӯяд, ки азбаски танҳо questionnaire-ҳои пурра пуршуда ба таҳлил дохил шуданд, missing response вуҷуд надошт.
Дар арзёбии outlier:
- standardized residual values,
- Mahalanobis distance criteria
истифода шуда, гузориш шудааст, ки extreme multivariate outlier ёфт нашудааст.
Гуфта мешавад, ки PLS-SEM фарзияи multivariate normality-ро ҳатмӣ намекунад; гарчанде normality formal prerequisite нашудааст, гуфта мешавад, ки арзишҳои skewness ва kurtosis дар acceptable ranges қарор доштанд. Exact ҷадвали skewness/kurtosis нашр нашудааст.
Common method bias чӣ гуна санҷида шуд?
Манбаъ аз full collinearity VIF дар асоси равиши Kock истифода кардааст.
Ҳадди қарор, ки манбаъ истифода кардааст:
\[ VIF < 3.3 \]
мебошад.
Манбаъ мегӯяд, ки ҳамаи арзишҳои VIF-и гузоришшуда аз 3.3 пастанд ва аз ин рӯ мавҷудияти critical common method bias эҳтимолӣ ҳисобида нашудааст.
| Банд | VIF |
|---|---|
| Digital 5 | 1.707 |
| Digital 1 | 2.765 |
| Digital 2 | 2.696 |
| Halal 1 | 2.625 |
| Halal 2 | 2.248 |
| Halal 3 | 3.278 |
| Halal 4 | 2.340 |
| Halal 5 | 2.342 |
| Inovasi 1 | 2.967 |
| Inovasi 2 | 2.980 |
| Inovasi 3 | 2.590 |
| Inovasi 4 | 2.030 |
| Inovasi 5 | 1.893 |
| SDGs 1 | 1.834 |
| SDGs 2 | 2.641 |
| SDGs 4 | 1.664 |
| SDGs 5 | 2.545 |
| Syariah 1 | 3.083 |
| Syariah 2 | 3.252 |
| Syariah 4 | 2.380 |
| Syariah 5 | 1.782 |
| SDGs Achievement × Halal Innovation | 1.000 |
| SDGs Achievement × Digital Marketing Strategy | 1.000 |
Фарқ кардани баъзе номҳои item аз номҳои баъзе construct ва дида нашудани рақамҳои пайдарпайи монанди Digital 3–4, SDGs 3 ё Syariah 3 дар ҷадвал қобили таваҷҷӯҳ аст. Манбаъ шарҳ намедиҳад, ки ин рақамҳои гумшуда натиҷаи measurement-model item elimination ҳастанд ё не.
Фарқи Mediation ва Moderation чист?
Mediation месанҷад, ки робитаи тағйирёбандаи мустақил бо натиҷа тавассути construct-и дигари байни онҳо интиқол меёбад ё не; moderation бошад месанҷад, ки қувва ё самти робитаи тағйирёбандаи мустақил бо натиҷа вобаста ба сатҳи тағйирёбандаи сеюм тағйир меёбад ё не; дар ин таҳқиқот IEI ҳамчун mediator ва SDGs Orientation ҳамчун moderator модел карда шудаанд.
Сохтори mediation дар ин таҳқиқот
Манбаъ ду занҷираи mediation-ро ба таври консептуалӣ баррасӣ мекунад:
\[ DMS \rightarrow IEI \rightarrow MSME\ Sustainability \]
ва
\[ HI \rightarrow IEI \rightarrow MSME\ Sustainability \]
Манбаъ мегӯяд, ки таҳлили mediation тавассути bootstrap indirect effect анҷом дода шуда, мантиқи умумии таъсири ғайримустақим чунин арзёбӣ мешавад:
\[ Indirect\ Effect = a\times b \]
мебошад.
Burada \(a\), predictor → mediator yolu; \(b\), mediator → outcome yoludur.
Önemli sınır şudur: kaynak Table 6 doğrudan path coefficients verir fakat actual \(a\times b\) indirect coefficient, indirect bootstrap t-value, p-value veya bias-corrected confidence interval tablosunu yayımlamamaktadır.
Сохтори moderation дар ин таҳқиқот
Барои moderation равиши SmartPLS product-indicator approach истифода шудааст. Манбаъ мегӯяд, ки interaction terms аз ҳосили зарби standardized predictor indicators ва moderator indicators сохта шудаанд.
На бозёфти таҳқиқот, балки намоиши консептуалии усул:
\[ Y = \beta_0 +\beta_1X +\beta_2M +\beta_3(X\times M) +\varepsilon \]
Burada \(X\) predictor, \(M\) moderator olan SDGs Orientation, \(X\times M\) interaction term ve \(\beta_3\) moderation etkisini temsil eder.
Агар interaction coefficient аҳамиятнок бошад, далели эмпирикӣ ба даст меояд, ки робитаи predictor ва outcome вобаста ба сатҳи moderator тағйир меёбад. Дар ин таҳқиқот ҳар ду interaction coefficient аҳамиятнок нестанд.
Тақсимоти намуна дар шаш минтақа
| Минтақа | Respondent | Use Digital Marketing |
|---|---|---|
| Banjarnegara | 29 | 100% |
| Banyumas | 49 | 100% |
| Brebes | 16 | 100% |
| Cilacap | 14 | 100% |
| Kebumen | 32 | 97% |
| Purbalingga | 20 | 100% |
| Ҳамагӣ | 160 | — |
Дар қисми метод манбаъ яке аз шартҳои иштирокро “digital marketing истифода карда бошад” меномад. Аз ин рӯ, арзиши %97 дар Kebumen бо inclusion criterion пурра мувофиқат намекунад. Манбаъ ин фарқро шарҳ намедиҳад.
Ба ҳамин монанд, матни натиҷаҳо мегӯяд, ки halal certification prevalence байни минтақаҳо фарқ мекунад ва дар баъзе минтақаҳо камтар аз нисф ё ҳатто сеяки respondentҳо certification доранд. Аммо метод population ва намунаро ҳамчун halal-certified MSMEs муайян мекунад; илова бар ин, дар Table 3-и нашршуда сутуни certification дида намешавад. Аз ин рӯ, аз манбаъ exact арзишҳои минтақавии certification гирифта намешаванд.
Сатҳи истифодаи платформаҳои рақамӣ
| Платформа | Сатҳи истифода |
|---|---|
| 66% | |
| 46% | |
| TikTok | 24% |
| 23% | |
| YouTube | 1% |
WhatsApp паҳншудатарин платформа аст. Манбаъ инро бо хароҷоти паст, осонии истифода, муоширати муштариён ва муносибатҳои эътимоди маҳаллӣ шарҳ медиҳад.
Instagram дар заминаи намоиши визуалии маҳсулот; TikTok барои algorithm-driven discovery ва видеои кӯтоҳ; Facebook барои робита бо ҷомеаҳои маҳаллӣ; YouTube бошад ҳамчун имконияти муҳтавои дароз, ки ҳоло кам истифода мешавад, муҳокима мешавад.
Манбаъ мегӯяд, ки formal e-commerce marketplaces монанди Shopee, Tokopedia ва Lazada adoption-и пасттар доранд, аммо Table 4 exact фоизҳои ин платформаҳоро нашр намекунад.
Натиҷаи маркетинги рақамиро дуруст хондан
Баланд будани platform adoption маънои онро надорад, ки DMS барои sustainability direct path-и аз ҷиҳати оморӣ аҳамиятнок ба вуҷуд овардааст.
Exact натиҷаи Table 6:
\[ \beta_{DMS\rightarrow MSME}=-0.037,\qquad p=0.610 \]
мебошад.
Ин робита аз ҷиҳати оморӣ аҳамиятнок нест ва %95 CI аз −0.189 то 0.102 буда, сифрро дар бар мегирад.
Аз ин рӯ, хулосаи “WhatsApp бисёр истифода мешавад, пас исбот шуд, ки маркетинги рақамӣ устувориро зиёд мекунад” аз ҷониби таҳқиқот дастгирӣ намешавад.
Паҳншавии амалияҳои Halal Innovation
| Мавзӯи инноватсия | Prevalence |
|---|---|
| New Product | 22% |
| Quality Upgrade | 12% |
| Digital Promotion | 10% |
| Traceability | 4% |
| Packaging | 2% |
| Environmentally Friendly | 2% |
Ҷамъи ин фоизҳо ба %100 намерасад. Аз ин рӯ, ҷадвалро ҳамчун тақсимоте тафсир кардан, ки категорияҳо якдигарро истисно мекунанд ва тамоми намунаро фаро мегиранд, дуруст нест. Манбаъ онро ҳамчун innovation themes prevalence пешниҳод мекунад.
Мавзӯи бештар гузоришшуда new product development бо %22 аст. Traceability %4 ва environmentally friendly practice %2 мебошад. Манбаъ ин сатҳҳои пастро нишонаи он медонад, ки systemic halal innovation ҳанӯз дар марҳилаи ибтидоӣ қарор дорад.
Traceability чӣ маъно дорад?
Halal traceability амалияҳоест барои он ки ҳолати halal-и маҳсулот, раванди истеҳсол ё маълумоти сертификатсия дар тамоми supply chain шаффофтар пайгирӣ шавад. Манбаъ QR code ё системаҳои barcode-и бо halal certificate пайвастро мисол меорад.
Таҳқиқот боздеҳи молиявии ин технологияҳоро бо таҷрибаи алоҳида чен намекунад. Traceability дар ин таҳқиқот нишондиҳандаи сохтори Halal Innovation ва мавзӯи амалияи саҳроӣ мебошад.
Усул ва Натиҷаҳои Таҳқиқот
Хулосаи техникии усул
| Унсур | Сохтори дар манбаъ гузоришшуда |
|---|---|
| Навъи таҳқиқот | Миқдорӣ, cross-sectional survey |
| Ҷуғрофия | Central Java, Indonesia |
| Минтақаҳо | Banjarnegara, Purbalingga, Banyumas, Cilacap, Kebumen, Brebes |
| Интихоб | Purposive sampling |
| Respondent-и эътиборнок | 160 |
| Pilot test | 30 respondent |
| Миқёс | 5-point Likert; 1 = strongly disagree, 5 = strongly agree |
| Усули асосӣ | PLS-SEM |
| Нармафзор | SmartPLS version 4 |
| Bootstrap | 5.000 resamples |
| Power analysis | G*Power 3.1 |
| Фарзияҳои G*Power | f² = 0.15; α = 0.05; power = 0.80; maximum 3 predictors |
| G*Power minimum sample | 77 |
| Missing data | Танҳо questionnaire-ҳои пурра дохил шуданд; incomplete response гузориш нашудааст. |
| Назорати outlier | Standardized residual + Mahalanobis distance |
| Common method bias | Full-collinearity VIF; ҳадди манбаъ < 3.3 |
| Тартиби ахлоқӣ | Voluntary participation, anonymity, confidentiality ва informed consent |
Манбаъ Table 6: Path coefficients
| Path | β | T-value | p-и манбаъ | f² | 95% CI | Натиҷа |
|---|---|---|---|---|---|---|
| DMS → IEI | −0.104 | 1.281 | 0.200 | 0.014 | −0.258 – 0.058 | Аҳамиятнок нест |
| DMS → MSME | −0.037 | 0.511 | 0.610 | 0.003 | −0.189 – 0.102 | Аҳамиятнок нест |
| HI → IEI | +0.859 | 9.969 | 0.000 | 0.927 | 0.669 – 1.003 | Мусбат ва аҳамиятнок |
| HI → MSME | +0.251 | 2.366 | 0.018 | 0.062 | 0.072 – 0.504 | Мусбат ва аҳамиятнок |
| IEI → MSME | +0.140 | 1.732 | 0.083 | 0.030 | −0.012 – 0.309 | Дар сатҳи %5 аҳамиятнок нест |
| SDGs → MSME | +0.529 | 5.356 | 0.000 | 0.310 | 0.317 – 0.706 | Main effect-и мусбат ва аҳамиятнок |
| SDGs × DMS → MSME | −0.081 | 0.859 | 0.390 | 0.013 | −0.334 – 0.038 | Moderation аҳамиятнок нест |
| SDGs × HI → MSME | +0.023 | 0.323 | 0.747 | 0.002 | −0.073 – 0.219 | Moderation аҳамиятнок нест |
Манбаъ p = 0.000-ро ҳамин тавр гузориш мекунад. Ин арзиши ҷадвал бетағйир нигоҳ дошта шудааст; тафсири наве, ки маънои эҳтимоли сифрро диҳад, илова намешавад.
Halal Innovation → Islamic Economic Implementation
Ин роҳ калонтарин standardized path coefficient-и таҳқиқотро дорад:
\[ \beta=0.859,\qquad t=9.969,\qquad p=0.000 \]
%95 bias-corrected bootstrap confidence interval:
\[ 0.669 \; \text{ile} \; 1.003 \]
дар ин фосила аст ва сифрро дар бар намегирад.
Манбаъ ин натиҷаро бо он алоқаманд мекунад, ки бо боло рафтани сатҳи Halal Innovation корхона дар ҷанбаҳои Islamic Economic Implementation, аз ҷумла fairness, transparency, amanah, social responsibility ва accountability баҳои баландтар мегирад.
Бояд дар хотир дошт, ки ин робитаи cross-sectional survey аст. Коэффитсиент худ аз худ исбот намекунад, ки innovation рафтори ахлоқиро ба таври таҷрибавӣ “ба вуҷуд овардааст”.
Halal Innovation → MSME Sustainability
Роҳи мустақим:
\[ \beta=0.251,\qquad t=2.366,\qquad p=0.018 \]
ва %95 CI:
\[ 0.072 \; \text{ile} \; 0.504 \]
дода шудааст.
Манбаъ онро ҳамчун робитаи мусбат ва аҳамиятноки halal innovation бо сохтори дарозмуддати sustainability-и корхона тафсир мекунад.
Дар ин ҷо “sustainability” як метрикаи объективии тавозун нест, ки аз сабтҳои воқеии молиявии корхона сохта шуда бошад; он сохтори economic resilience, social contribution ва environmental responsibility мебошад, ки аз ҷавобҳои Likert-scale-и respondentҳо чен шудааст.
Digital Marketing Strategy → MSME Sustainability
Table 6:
\[ \beta=-0.037,\qquad p=0.610 \]
гузориш мекунад.
%95 CI аз −0.189 то 0.102 аст ва сифрро дар бар мегирад.
Аз ин рӯ direct relationship аҳамиятнок нест.
Гарчанде манбаъ дар abstract ва conclusion ин робитаро “positive but statistically insignificant” меномад, exact коэффитсиенти Table 6 манфӣ аст. Барои Verianla коэффитсиенти Table 6 ҳамчун exact numerical source-of-truth нигоҳ дошта мешавад.
Ин фарқ паёми асосии илмиро тағйир намедиҳад: таъсири direct DMS → MSME Sustainability аз ҷиҳати оморӣ дастгирӣ нашудааст.
Digital Marketing Strategy → Islamic Economic Implementation
\[ \beta=-0.104,\qquad p=0.200 \]
бо ин натиҷа direct relationship-и аҳамиятнок нишон дода нашудааст.
Ин натиҷа гипотезаро дастгирӣ намекунад, ки корхонаҳои digital marketing-ро бештар истифодабаранда ба таври худкор Islamic Economic Implementation-и баландтар доранд.
Islamic Economic Implementation → MSME Sustainability
\[ \beta=0.140,\qquad p=0.083 \]
аз ин рӯ роҳ аломати мусбат дорад, аммо дар %5 significance threshold аҳамиятнок нест.
Confidence interval аз −0.012 то 0.309 буда, сифрро дар бар мегирад.
Аз ин рӯ, аҳамияти назариявии Islamic principles барои устувории корхона ва independent direct statistical evidence дар ин таҳқиқот як чиз нестанд.
Оё Таъсири Миёнравии Иқтисоди Исломӣ Воқеан Исбот Шуд?
Барои Digital Marketing Strategy миёнравии аҳамиятноки IEI гузориш нашудааст, барои Halal Innovation бошад манбаъ ибораи “marginal complementary mediation”-ро истифода кардааст; аммо азбаски дар натиҷаҳои нашршуда indirect-effect bootstrap coefficient, t-арзиш, p-арзиш ва confidence interval дода нашудаанд, қувваи exact омории роҳи ғайримустақими Halal Innovation → IEI → Sustainability-ро мустақилона аз ҷадвали нашршуда санҷидан мумкин нест.
Mediation analizi yalnız mediator yolunun varlığına bakılarak değerlendirilmemelidir. Kaynağın kendi yöntem açıklamasına göre indirect effect \(a\times b\) bootstrap confidence interval üzerinden sınanmalıdır.
Роҳи мустақими Halal Innovation → IEI қавӣ ва аҳамиятнок аст; роҳи мустақими IEI → MSME Sustainability бошад p = 0.083 аст. Бо вуҷуди ин, тақсимоти bootstrap-и indirect effect метавонад назариявӣ алоҳида арзёбӣ шуда бошад. Аммо азбаски exact натиҷаи ин тақсимот дар мақола ҳамчун ҷадвал вуҷуд надорад, Verianla рақаме бо мазмуни “p-арзиши таъсири ғайримустақим ҳамин аст” эҷод намекунад.
Оё Нақши Moderator-и SDGs Orientation Дастгирӣ Шуд?
Не; гарчанде main effect-и мустақими SDGs Orientation бо MSME Sustainability аҳамиятнок аст, p-арзишҳои interaction terms-и SDGs × Digital Marketing Strategy ва SDGs × Halal Innovation мутаносибан 0.390 ва 0.747 мебошанд, бинобар ин гипотезаҳои moderation-и таҳқиқот аз ҷиҳати эмпирикӣ дастгирӣ нашудаанд.
SDGs direct effect ва moderation як чиз нестанд
SDGs → MSME Sustainability:
\[ \beta=0.529,\qquad p=0.000 \]
мусбат ва аҳамиятнок аст.
Ин нишон медиҳад, ки дар дохили модел байни SDGs Orientation-и баланд ва MSME Sustainability-и баланд робитаи мустақим вуҷуд дорад.
Аммо коэффитсиентҳои асосии барои moderation зарурӣ interaction terms мебошанд.
SDGs × DMS:
\[ \beta=-0.081,\qquad p=0.390 \]
SDGs × HI:
\[ \beta=0.023,\qquad p=0.747 \]
бинобар ин ҳарду аҳамиятнок нестанд.
Аз ин рӯ, ибораҳои “самтгирии SDG бо устуворӣ алоқаманд аст” ва “самтгирии SDG таъсири innovation ё digital marketing-ро қавитар мекунад” як иддаои илмӣ нестанд. Якум аз ҷониби Table 6 дастгирӣ мешавад, дуюм не.
Арзишҳои R² ва f² Дар Ин Таҳқиқот Чӣ Маъно Доранд?
R² қисми дисперсияи endogenous construct-ро нишон медиҳад, ки модел шарҳ медиҳад, дар ҳоле ки f² ченаки effect-size барои арзёбии incremental contribution-и predictor-и муайян ба endogenous construct-и дахлдор мебошад; манбаъ барои IEI R² = 0.35 ва барои MSME Sustainability R² = 0.42 гузориш мекунад, аммо арзишҳои Q²-ро нашр намекунад.
| Endogenous construct | R² |
|---|---|
| Islamic Economic Implementation | 0.35 |
| MSME Sustainability | 0.42 |
Манбаъ ин арзишҳоро барои модели дорои behavioral constructs ҳамчун “moderate explanatory power” тафсир мекунад.
R² = 0.42 маънои онро дорад, ки дисперсияи сохтори MSME Sustainability то андозае бо маҷмӯи predictor-ҳои дохили модел шарҳ дода мешавад; ин арзиш набояд сабабӣ чунин тафсир шавад, ки “%42-и устувории воқеии корхонаҳо ҳатман аз ҳамин омилҳо ба вуҷуд меояд”.
Дар Figure 2 дар дохили node-ҳои IEI ва MSME Sustainability мутаносибан рақамҳои 0.619 ва 0.793 дида мешаванд. Шакл ошкоро намегӯяд, ки ин арзишҳо кадом метрикаи SmartPLS-ро ифода мекунанд. Азбаски Table 7 ошкоро сарлавҳаи R² дорад, дар интиқоли R² арзишҳои 0.35 ва 0.42 истифода мешаванд.
Натиҷаҳои f²
Арзишҳои f² дар Table 6:
- DMS → IEI: 0.014
- DMS → MSME: 0.003
- HI → IEI: 0.927
- HI → MSME: 0.062
- IEI → MSME: 0.030
- SDGs → MSME: 0.310
- SDGs × DMS → MSME: 0.013
- SDGs × HI → MSME: 0.002
Ривояти манбаъ innovation-ро ҳамчун primary explanatory driver-и модел пеш мебарад ва practical contribution-и digital marketing ва interaction terms-ро заиф арзёбӣ мекунад.
Reduced/parsimony model
Манбаъ мегӯяд, ки пас аз хориҷ кардани ду interaction term-и беаҳамият reduced structural model-и алоҳида низ арзёбӣ шудааст.
Тибқи манбаъ, баъд аз reduced model арзишҳои R²-и IEI ва MSME Sustainability substantively stable мондаанд. Аммо exact рақамҳои нави R², path coefficients-и нав ё ҷадвали алоҳидаи reduced model нашр нашудааст.
Аз ин рӯ Verianla танҳо метавонад бигӯяд, ки “манбаъ хабар медиҳад, ки арзишҳои R² ба таври назаррас тағйир наёфтанд”; барои reduced model рақами нав эҷод карда намешавад.
Оё Ин Таҳқиқот Исбот Мекунад, Ки Маркетинги Рақамӣ Устувориро Зиёд Мекунад?
Не; гарчанде истифодаи digital platform дар намуна хеле васеъ аст, direct path-и DMS → MSME Sustainability бо β = −0.037 ва p = 0.610 аҳамиятнок нест, таҳқиқот буришӣ ва бар маълумоти self-reported survey асос ёфтааст, бинобар ин аз ин таҳқиқот хулоса баровардан мумкин нест, ки маркетинги рақамӣ устувории корхонаро ба таври сабабӣ зиёд мекунад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Роҳи Halal Innovation → Islamic Economic Implementation мусбат ва аҳамиятнок аст.
- Роҳи Halal Innovation → MSME Sustainability мусбат ва аҳамиятнок аст.
- Main effect-и SDGs Orientation → MSME Sustainability мусбат ва аҳамиятнок аст.
- Direct path-и Digital Marketing Strategy → Islamic Economic Implementation аҳамиятнок нест.
- Direct path-и Digital Marketing Strategy → MSME Sustainability аҳамиятнок нест.
- Direct path-и IEI → MSME Sustainability дар сатҳи %5 аҳамиятнок нест.
- SDGs × DMS moderation interaction аҳамиятнок нест.
- SDGs × HI moderation interaction аҳамиятнок нест.
- Манбаъ Halal Innovation-ро ҳамчун унсури марказии тавзеҳдиҳандаи модел тафсир мекунад.
- Дар намуна WhatsApp платформаи рақамии бештар гузоришшуда аст.
- New Product Development мавзӯи halal-innovation бо баландтарин prevalence дар Table 5 мебошад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Нишон дода нашудааст, ки маркетинги рақамӣ ба sustainability direct effect-и аҳамиятнок эҷод мекунад.
- Нишон дода нашудааст, ки SDGs Orientation таъсири DMS ё HI-ро ба таври аҳамиятнок қавитар мекунад.
- IEI ба MSME Sustainability independent direct effect-и аҳамиятнок дар сатҳи %5 надорад.
- Exact p-арзиш ва confidence interval-и Halal Innovation → IEI → Sustainability indirect effect нашр нашудааст.
- Коэффитсиентҳои PLS-SEM далели сабабияти таҷрибавии рандомизатсияшуда нестанд.
- Фоизҳои истифодаи платформаҳо андозаи таъсире нестанд, ки платформҳо ба sustainability сабаб мешаванд.
- Алоҳида чен карда нашудааст, ки Traceability ё environmentally friendly packaging даромади муайяни молиявӣ эҷод мекунад.
- Арзишҳои R² фоизи сабабҳои воқеии ҷаҳон нестанд.
- Таҳқиқот probability sample нест, ки ҳамаи halal MSME-ҳои Индонезияро намояндагӣ кунад.
Ҷанбаҳои асосии қавии таҳқиқот
Таҳқиқот digital strategy, innovation, Islamic economic principles ва SDG orientation-ро дар як structural framework муттаҳид мекунад.
Дар баробари роҳҳои мустақим механизмҳои mediation ва moderation-ро низ месанҷад.
Барои sample-size justification танҳо heuristic-и соддаро истифода намекунад, балки таҳлили G*Power низ пешниҳод мекунад.
Bootstrapping бо 5.000 resample анҷом дода шуда, дар Table 6 standardized path coefficient, t-value, p-value, f² ва bias-corrected confidence interval якҷоя гузориш шудаанд.
Барои common-method-bias инчунин арзёбии full-collinearity VIF гузаронида шудааст.
Маҳдудиятҳои асосии таҳқиқот
Cross-sectional design: Маълумот дар як буриши вақт ҷамъоварӣ шудааст. Манбаъ ошкоро мегӯяд, ки ин causal inference-ро маҳдуд мекунад ва рушди dynamic capabilities-ро дар тӯли вақт фаро гирифта наметавонад.
Маҳдудияти ҷуғрофӣ/умумисозӣ: Намуна бо halal MSME-ҳои шаш минтақаи Central Java маҳдуд аст.
Purposive sampling: Намуна random probability sample нест.
Self-reported data: Тағйирёбандаҳо ба дарки respondentҳо такя мекунанд. Гарчанде манбаъ барои common-method-variance назоратҳои procedural ва VIF истифода мекунад, perceptual bias пурра истисно намешавад.
Холигии гузориши measurement-model: Манбаъ мегӯяд, ки convergent validity, discriminant validity ва composite reliability арзёбӣ шудаанд, аммо exact numerical натиҷаҳои онҳоро нашр намекунад.
Холигии гузориши Q²: Гуфта мешавад, ки Q² баррасӣ шудааст, аммо exact predictive-relevance натиҷа нашр нашудааст.
Холигии гузориши mediation: Гарчанде ибораи “Marginal complementary mediation” истифода мешавад, ҷадвали bootstrap coefficient/p/CI-и indirect effect вуҷуд надорад.
Фарқи меъёри намуна ва профили натиҷа: Гарчанде гуфта мешавад, ки ҳамаи respondentҳо бояд halal-certified ва digital-marketing user бошанд, матни натиҷаҳо хабар медиҳад, ки certification prevalence метавонад паст бошад ва барои Kebumen истифодаи digital marketing %97 аст.
Шумораи predictor дар power-analysis: Дар ҳисоби G*Power ҳадди аксар се predictor қабул мешавад, аммо MSME structural equation-и ниҳоӣ incoming term-ҳои бештар гузориш мекунад.
Фарқи аломати DMS: Abstract/conclusion direct relationship-и DMS-ро “positive but insignificant” меномад, дар ҳоле ки Table 6 exact beta −0.037 аст.
Table numbering: Сарлавҳаи ҷадвали path coefficients Table 6 аст, аммо ривояти баъдӣ ибораи “Table 5 presents…”-ро истифода мекунад. Verianla ҷадвалро тибқи сарлавҳаи нашршудааш Table 6 пайгирӣ мекунад.
Номуайянии метрикаи Figure 2: Дар тасвири SmartPLS inner-model арзишҳои node-и 0.619 ва 0.793 дида мешаванд, аммо figure caption намегӯяд, ки онҳо кадом метрикаро ифода мекунанд; онҳо набояд бо R² = 0.35 ва 0.42-и Table 7 омехта шаванд.
Хулосаҳои сиёсӣ ва амалии манбаъ
Манбаъ натиҷаҳоро чунин тафсир мекунад, ки сиёсати innovation support набояд танҳо бо тағйироти косметикии packaging маҳдуд шавад.
Аз ҷумла:
- дастрасӣ ба eco-friendly materials бо хароҷоти камтар,
- halal traceability tools,
- sustainable design training,
- digital content creation,
- storytelling,
- digital analytics,
- иқтидори истифодаи стратегии e-commerce
тавсия мешавад.
Ин тавсияҳо натиҷаҳои дахолате нестанд, ки бо policy experiment-ҳои алоҳида санҷида шудаанд; онҳо хулосаҳои амалие мебошанд, ки муаллифон аз structural findings ва мушоҳидаҳои саҳроӣ таҳия кардаанд.
Таҳқиқоти оянда
Манбаъ longitudinal research design пешниҳод карда, пайгирии рушди digital capabilities ва halal innovation-ро дар тӯли камолоти корхона тавсия медиҳад.
Ҳамчунин беҳтар кардани умумисозӣ тавассути comparative studies, ки якчанд минтақа ё кишварро фаро мегиранд, тавсия мешавад.
Бой гардондани ченкуниҳои Islamic Economic Implementation ва SDGs Orientation бо objective sustainability indicators ва mixed-method approaches низ аз тавсияҳои таҳқиқоти оянда аст.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: Halal MSME Sustainability: Digital Marketing, Innovation, and Islamic Economics Synergy.
Муаллифон: Hendro Sukoco, Ade Yuliana, Sinta Anggraeni, Melli Andini.
Тартиби муаллифон: Тартиби PDF-и манбаъ ва сабти расмии маҷалла ҳифз шудааст.
Саҳми баробар: Дар PDF-и манбаъ баёнияи ҳаммуаллифии аввал ё саҳми баробар вуҷуд надорад.
Муаллифи масъул: Hendro Sukoco.
Муассиса: Universitas Nahdlatul Ulama Purwokerto.
Маҷалла: Economics Development Analysis Journal.
Ношир: Сохтори нашрии Department of Economic Development, Faculty of Economics, Universitas Negeri Semarang ва Asosiasi Pendidikan Ekonomi LPTK.
Ҷилд / шумора: Volume 14, Number 4.
Соли шумора: 2025.
Саҳифаҳо: 574–587.
Article ID: 34455.
DOI: 10.15294/edaj.v14i4.34455.
Таърихи мақола дар PDF: Received October 2025; Accepted January 2026; “Pusblished April 2026”.
Санаи расмии нашри онлайн: 19 Феврал 2026. Бо маълумоти April 2026 дар PDF фарқ дорад.
Навъи манбаъ: Мақолаи таҳқиқотии миқдорӣ, cross-sectional survey ва PLS-SEM.
Тақриз: Сиёсати расмии маҷалла раванди double-blind peer review-ро нишон медиҳад.
Ҳолати preprint: Дар PDF-и манбаъ ва саҳифаи расмии маҷалла версияи алоҳидаи preprint нишон дода нашудааст.
Иҷозатнома: Дар PDF-и манбаъ сатри ошкори Creative Commons-и хоси мақола дида намешавад. Сиёсати пешинаи расмии copyright-и маҷалла иҷозатномаи Creative Commons Attribution 3.0-ро нишон медиҳад; ин маълумот бояд ҳамчун journal-level policy арзёбӣ шавад.
Маблағгузорӣ: Дар PDF-и манбаъ funding statement-и алоҳида вуҷуд надорад.
Бархӯрди манфиатҳо: Дар PDF-и манбаъ conflict-of-interest-и алоҳида вуҷуд надорад.
Дастрасии маълумот: Дар PDF-и манбаъ бахши алоҳидаи Data Availability ё public raw-data repository нишон дода нашудааст.
CRediT / саҳми муаллифон: Дар PDF-и манбаъ бахши алоҳидаи CRediT ё author-contribution вуҷуд надорад.
Ахлоқ / ҳифзи иштирокчиён: Манбаъ ошкоро мегӯяд, ки voluntary participation, anonymity ва confidentiality татбиқ шудаанд ва respondentҳо пеш аз questionnaire informed consent додаанд. Institutional ethics committee/approval number-и алоҳида гузориш нашудааст.
Фарогирии ҷуғрофӣ: Banjarnegara, Purbalingga, Banyumas, Cilacap, Kebumen ва Brebes; Central Java, Indonesia.
Population: Тибқи манбаъ halal-certified MSMEs.
Намуна: 160 valid responses.
Усули интихоб: Purposive sampling.
Inclusion criteria: Owner/manager будан; идора кардани halal-certified MSME; ҳадди ақал як сол фаъолият кардан; истифодаи digital marketing дар муаррифии корхона.
Pilot: 30 respondent.
Questionnaire: Five-point Likert scale; offline + short interview ва татбиқи online бо Google Forms.
Power analysis: G*Power 3.1; f² = 0.15, α = 0.05, power = 0.80, maximum three predictors; minimum required sample = 77.
Нармафзори таҳлил: SmartPLS version 4.
PLS-SEM: Марҳилаҳои Measurement model ва structural model.
Bootstrap: 5.000 resamples.
Outlier: Standardized residual values ва Mahalanobis distance; манбаъ extreme multivariate outlier гузориш намекунад.
Normality: Барои PLS-SEM ҳамчун strict prerequisite татбиқ нашудааст; манбаъ мегӯяд, ки skewness/kurtosis дар acceptable ranges буданд, аммо exact арзишҳоро нашр накардааст.
Common method bias: Full-collinearity VIF; source threshold 3.3. Ҳамаи арзишҳои гузоришшуда аз ин ҳад пастанд.
Маҳдудияти measurement-model: Гуфта мешавад, ки convergent validity, discriminant validity ва composite reliability санҷида шудаанд, аммо exact outer-loading/AVE/reliability/discriminant-validity натиҷаҳо нашр нашудаанд.
Меъёрҳои structural-model: Path coefficients, R², f² ва тибқи баёни манбаъ Q². Q² actual value нашр нашудааст.
DMS → IEI: β = −0.104; t = 1.281; p = 0.200; f² = 0.014; 95% CI = −0.258–0.058.
DMS → MSME: β = −0.037; t = 0.511; p = 0.610; f² = 0.003; 95% CI = −0.189–0.102.
HI → IEI: β = 0.859; t = 9.969; p = 0.000; f² = 0.927; 95% CI = 0.669–1.003.
HI → MSME: β = 0.251; t = 2.366; p = 0.018; f² = 0.062; 95% CI = 0.072–0.504.
IEI → MSME: β = 0.140; t = 1.732; p = 0.083; f² = 0.030; 95% CI = −0.012–0.309.
SDGs → MSME: β = 0.529; t = 5.356; p = 0.000; f² = 0.310; 95% CI = 0.317–0.706.
SDGs × DMS → MSME: β = −0.081; t = 0.859; p = 0.390; f² = 0.013; 95% CI = −0.334–0.038.
SDGs × HI → MSME: β = 0.023; t = 0.323; p = 0.747; f² = 0.002; 95% CI = −0.073–0.219.
Mediation: Манбаъ IEI mediation-ро барои DMS дастгирӣ намекунад, барои HI бошад ибораи “marginal complementary mediation”-ро истифода мекунад. Exact indirect-effect bootstrap coefficient, p-value ва CI нашр нашудаанд.
Moderation: SDGs × DMS ва SDGs × HI interaction terms аҳамиятнок нестанд.
R²: Islamic Economic Implementation = 0.35; MSME Sustainability = 0.42.
Ёддошти Figure 2: Дар тасвири SmartPLS inner-model арзишҳои node-и 0.619 ва 0.793 дида мешаванд, аммо figure caption метрикаи онҳоро муайян намекунад; онҳо бо арзишҳои R²-и Table 7 якҷоя карда нашудаанд.
Platform adoption: WhatsApp %66, Instagram %46, TikTok %24, Facebook %23, YouTube %1.
Halal Innovation prevalence: New Product %22, Quality Upgrade %12, Digital Promotion %10, Traceability %4, Packaging %2, Environmentally Friendly %2.
Фарқи аломати DMS дар дохили манбаъ: Abstract ва conclusion direct DMS relationship-ро мусбат, аммо беаҳамият тавсиф мекунанд, дар ҳоле ки Table 6 β = −0.037 гузориш мекунад. Exact арзиши ҷадвал тағйир дода нашудааст.
Номувофиқии sample-profile: Inclusion criteria талаб мекунад, ки ҳамаи respondentҳо halal-certified ва digital-marketing user бошанд, аммо матни натиҷаҳо мегӯяд certification prevalence метавонад минтақавӣ паст бошад ва Table 3 барои Kebumen истифодаи digital marketing-ро %97 гузориш мекунад.
Фарқи Table numbering: Ҷадвали path coefficients ҳамчун Table 6 чоп шудааст; параграфи баъдӣ онро “Table 5” меномад.
Маҳдудиятҳои асосӣ: Cross-sectional design, purposive regional sample, self-reported data, гузориши нопурраи рақамии натиҷаҳои measurement-model, набудани ҷадвали indirect-effect, нашр нашудани арзишҳои Q² ва баъзе source-internal reporting differences.
Маҳдудияти сабабият: Structural path coefficients робитаҳои омориро нишон медиҳанд; randomized causal effects нестанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд