


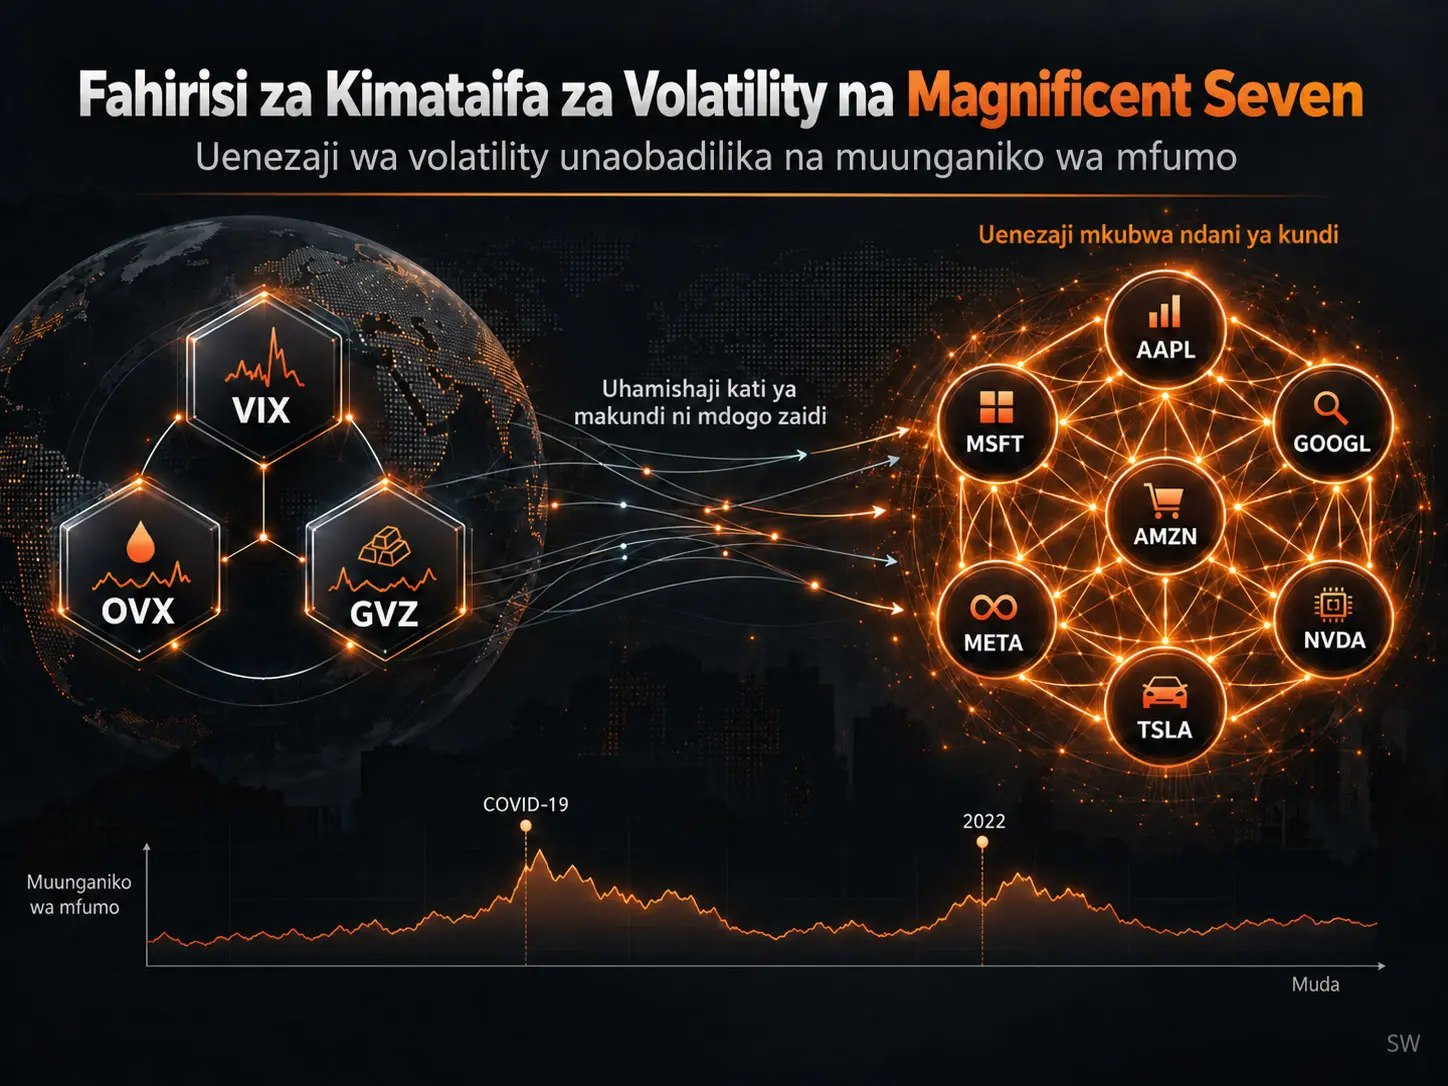
Mfumo wa muunganiko wa VAR wenye vigezo vinavyobadilika kwa muda (Time-Varying Parameter Vector Autoregression, TVP-VAR), ni mbinu ya mienendo ya ekonometriki inayopima ukubwa, mwelekeo na mabadiliko ya uhamishaji wa mishtuko kati ya vigezo katika mfumo wa kifedha kwa muda kupitia Uchanganuzi wa Jumla wa Variansi ya Kosa la Utabiri (Generalized Forecast Error Variance Decomposition, GFEVD). Utafiti wa Havva Koç unachunguza muunganiko wa volatility kati ya fahirisi za volatility VIX, OVX na GVZ na kampuni za Magnificent Seven—Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta na Tesla—kwa kutumia uchunguzi 3538 wa pamoja wa kila siku katika kipindi cha 22 Mei 2012–25 Juni 2026. Katika matokeo ya msingi ya TVP-VAR, Total Connectedness Index (TCI) ya mfumo mzima ni %32.76, huku TCI iliyorekebishwa ikiwa %36.40. Kinyume chake, external TCI kati ya makundi mawili ya kiuchumi ni %6.15 pekee. Tofauti hii inaonyesha kuwa chanzo kikuu cha muunganiko wa jumla si mishtuko inayotoka katika fahirisi za kimataifa za volatility kwenda kwa kampuni za teknolojia, bali ni uenezaji wa volatility kati ya kampuni za Magnificent Seven zenyewe.
Katika muunganiko wa mwelekeo halisi, Apple (+32.45), Meta (+25.85) na Amazon (+6.72) ndio wasambazaji wakuu wa volatility kwa jumla katika wastani wa sampuli kamili. Microsoft (−22.03), NVIDIA (−20.41) na Alphabet (−14.05) ni wapokeaji halisi wanaoonekana wazi. Muundo wa uhamishaji wa volatility si wa kudumu: muunganiko wa jumla uliongezeka kwa kasi wakati wa COVID-19; ingawa external TCI kati ya makundi ilikuwa na wastani wa %6.15 katika sampuli kamili, ilibadilika kati ya takriban %1.10 na %19.19. Katika kipindi cha vita vya Urusi–Ukraine na kubanwa kwa sera ya fedha mwaka 2022, wastani wa kipindi wa external TCI ulifikia %11.19, kiwango cha juu zaidi kati ya tawala zilizochunguzwa.
Matokeo haya hayapaswi kufasiriwa kama ramani ya mtandao wa kifedha yenye uhusiano wa kisababishi. Vipimo vya muunganiko vya TVP-VAR vinaonyesha ni kwa kiwango gani variansi ya kosa la utabiri la kigezo kimoja inahusiana na mishtuko inayotoka katika vigezo vingine; havithibitishi kuwa njia fulani ya kiuchumi ndiyo sababu ya kimuundo. Zaidi ya hayo, VIX si mshtuko wa nje ulio huru kabisa na Magnificent Seven; kwa sababu kampuni hizo zina uzito mkubwa ndani ya S&P 500, kuna mwingiliano wa kimuundo wa soko kati ya pande hizi mbili.
Tatizo kuu la utafiti
Kutokuwa na uhakika katika masoko ya fedha hakutokani na chanzo kimoja. Volatility inayotarajiwa katika soko la hisa inaweza kufuatiliwa kwa VIX, volatility inayotarajiwa katika soko la mafuta kwa OVX, na volatility inayotarajiwa katika soko la dhahabu kwa GVZ. Fahirisi hizi tatu zinawakilisha vyanzo tofauti vya hatari za kiuchumi: hatari ya jumla ya soko la hisa, kutokuwa na uhakika katika soko la nishati, na kutokuwa na uhakika kuhusu mali ya hifadhi salama/metali za thamani.
Magnificent Seven ni kundi la kampuni kubwa zinazolenga teknolojia, likijumuisha Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta na Tesla. Kufanya kazi katika maeneo yanayohusiana kiuchumi na kiteknolojia kama akili bandia, kompyuta za wingu, semikondakta, majukwaa ya kidijitali, vifaa vya kielektroniki na magari ya umeme, pamoja na kuwa na thamani kubwa za soko na uzito mkubwa katika fahirisi za hisa, kunafanya iwezekane kwa mshtuko wa volatility katika kampuni moja kuleta upangaji upya wa bei pamoja na kampuni nyingine.
Tatizo la utafiti si swali la “je, VIX inaathiri hisa za teknolojia?” pekee. Swali la msingi zaidi ni hili: je, sehemu kubwa ya muunganiko wa volatility wa mfumo mzima kwa kweli inatoka kwa viashiria vya hatari vya kimataifa kama VIX, OVX na GVZ kwenda kwa Magnificent Seven, au ni mahusiano ya ndani kati ya kampuni za Magnificent Seven yenyewe yanayosukuma mtandao mzima?
Muunganiko wa Volatility ya Kifedha Unapima Nini?
Muunganiko wa volatility ya kifedha hupima ni kwa kiwango gani mienendo isiyotabirika ya volatility katika kigezo kimoja inachangia variansi ya kosa la utabiri ya vigezo vingine katika mfumo na uhamishaji huo unatokea katika mwelekeo gani. Katika mfumo wa TVP-VAR/GFEVD, muunganiko mkubwa unaonyesha kuwa sehemu kubwa zaidi ya mienendo ya volatility ya vigezo inahusiana na mishtuko ya kila kimoja; muunganiko mdogo unaonyesha kuwa mishtuko ya kila kigezo yenyewe hubaki na uzito mkubwa zaidi. Kipimo hiki si ushahidi wa kisababishi cha kimuundo.
Pengo katika fasihi ya utafiti
Fasihi ya awali kuhusu uenezaji wa volatility imeonyesha kuwepo kwa muunganiko kati ya VIX, volatility ya mafuta, volatility ya dhahabu, sekta, nchi na madaraja mbalimbali ya mali. Hata hivyo, ushahidi wa kiwango cha kampuni ambapo VIX, OVX na GVZ zimo katika modeli moja na muunganiko wao wa mienendo na kila kampuni ya Magnificent Seven unachunguzwa kwa pamoja ni mdogo.
Aidha, katika tafiti za kawaida za connectedness, kipimo cha muunganiko wa jumla mara nyingi hutumiwa kama matokeo makuu. Lakini TCI ya jumla kuwa kubwa haimaanishi lazima kuwa uhamishaji wa kuvuka makundi kati ya fahirisi za kimataifa za volatility na Magnificent Seven ni mkubwa. TCI hiyo hiyo ya jumla inaweza pia kutokana na mwingiliano mkubwa ndani ya kundi moja la mfumo. Mchango muhimu wa kimetodolojia wa utafiti chanzo ni kutenganisha uwezekano huu miwili.
Maswali ya utafiti
- Kiwango cha muunganiko wa volatility katika mfumo mzima ni kipi, na je, muunganiko huo unasukumwa na uhamishaji ndani ya kundi au kati ya makundi?
- Muunganiko wa jumla na wa kati ya makundi wa volatility hubadilikaje kwa muda, hasa katika vipindi vya msongo mkubwa wa soko?
- Ni zipi kati ya VIX, OVX, GVZ na kampuni za Magnificent Seven ni wasambazaji halisi wa volatility, zipi ni wapokeaji halisi, na majukumu haya hubadilikaje kwa muda?
- Mwelekeo na ukubwa wa uhamishaji wa volatility wa jozi kati ya fahirisi za kimataifa za volatility na kila kampuni ya Magnificent Seven hubadilikaje chini ya hali tofauti za soko?
VIX, OVX na GVZ zinawakilisha nini?
| Fahirisi | Eneo linalowakilishwa | Jukumu la kiuchumi katika utafiti |
|---|---|---|
| VIX | Volatility inayotarajiwa ya soko la hisa inayotokana na chaguo za S&P 500 | Kutokuwa na uhakika kwa jumla katika soko la hisa na mtazamo wa hatari |
| OVX | Volatility ya option-implied ya soko la mafuta ghafi | Kutokuwa na uhakika kunakohusiana na gharama za nishati, soko la mafuta na matarajio ya mfumuko wa bei |
| GVZ | Volatility ya option-implied ya soko la dhahabu | Mwelekeo wa kimataifa wa kuchukua hatari, tabia ya hifadhi salama na kutokuwa na uhakika katika soko la dhahabu |
Uhusiano wa OVX na kampuni za teknolojia haujadiliwi tu kwa mtazamo wa matumizi ya kawaida ya mafuta. Utafiti chanzo unajadili kwamba mahitaji yanayoongezeka ya nishati kutoka kwa akili bandia, kompyuta za wingu na vituo vikubwa vya data yanaweza kufanya kutokuwa na uhakika kuhusu gharama za nishati kuwa muhimu zaidi kiuchumi kwa kampuni za teknolojia. GVZ, kwa upande mwingine, inawakilisha njia tofauti ya kutokuwa na uhakika kwa kuhusisha mtazamo wa hatari duniani na pia ukweli kwamba dhahabu ni metali inayotumiwa katika vifaa vya kielektroniki na semikondakta.
Kwa nini Magnificent Seven zimeundwa katika modeli moja moja?
Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta na Tesla si kampuni zinazofanana kwa ukubwa, muundo wa mapato au modeli ya biashara. Kwa hiyo, kuunganisha hisa zote kubwa za teknolojia katika fahirisi moja kunaweza kuficha majukumu ya wasambazaji/wapokeaji katika kiwango cha kampuni. Utafiti unaingiza kila kampuni kama kigezo tofauti katika modeli kwa sababu hii.
Seti ya data
Sampuli inahusisha kipindi cha 22 Mei 2012–25 Juni 2026. Sababu kuu ya tarehe ya kuanza ni kwamba Meta Platforms iliingia sokoni kwa umma mwezi Mei 2012 na hivyo kuwezesha kuunda kipindi cha pamoja cha uchunguzi kwa vigezo vyote. Misururu ililinganishwa kwa tarehe na siku za biashara za pamoja pekee, ambapo vigezo vyote viliweza kuonekana kwa wakati mmoja, zilihifadhiwa.
Kutokana na mchakato huu, seti ya data yenye uwiano ya uchunguzi 3538 wa kila siku ilipatikana kwa kila kigezo. Data za VIX, OVX na GVZ zilichukuliwa kutoka vyanzo vya kihistoria vya CBOE Global Markets; bei za kufunga zilizosahihishwa kwa split za kampuni za Magnificent Seven zilichukuliwa kutoka Investing.com.
Kutoka bei ghafi hadi mfululizo wa volatility
Kwa kila kigezo, kwanza mapato ya kila siku ya kilogarithimu yalihesabiwa:
\[ r_{i,t}=100\times \ln\left(\frac{P_{i,t}}{P_{i,t-1}}\right) \]
Hapa \(P_{i,t}\) ni thamani ya kufunga ya kigezo \(i\) katika siku \(t\); \(P_{i,t-1}\) ni thamani ya siku iliyotangulia ya biashara; na \(r_{i,t}\) ni mabadiliko ya kila siku ya kilogarithimu katika kiwango cha asilimia.
Kisha kiashiria cha volatility ya kila siku kiliundwa:
\[ VOL_{i,t}=r_{i,t}^{2} \]
kwa namna hii. Kwa bei za hisa, thamani hii inawakilisha volatility ya bei ya kila siku ya close-to-close.
Kuna tofauti muhimu kuhusu VIX, OVX na GVZ. Fahirisi hizi zenyewe tayari ni viashiria vya implied volatility vinavyotokana na soko la chaguo. Kwa hiyo, \(r_{i,t}^{2}\) si makadirio mapya ya realized volatility kwa S&P 500 inayowakilishwa na VIX. Katika utafiti, VIX, OVX na GVZ zinatumika kuchanganua ukubwa wa mabadiliko ya kila siku ya fahirisi za implied-volatility kwa pamoja na volatility ya hisa za Magnificent Seven ndani ya mfumo mmoja wa ubadilishaji.
Muundo wa data wa maelezo
Misururu yote ya volatility ina usambazaji uliopinda kulia na wenye mikia minene. Vipimo vya Jarque–Bera vilikataa nadharia tete sifuri ya unormali katika misururu yote kwa kiwango cha %1; matokeo ya weighted Ljung–Box Q(10) yalionyesha pia uwepo wa uhusiano wa mfululizo wenye maana katika misururu yote. Sifa hizi zinaendana na uchunguzi uliokithiri na tabia ya volatility clustering inayopatikana mara kwa mara katika misururu ya volatility ya kifedha.
Uhusiano rahisi wa Pearson wa wakati mmoja kati ya misururu ni mdogo kwa kiasi. Uhusiano mkubwa zaidi ndani ya hisa za teknolojia ni 0.473 kati ya Alphabet–Microsoft. Microsoft–NVIDIA ni 0.363 na Amazon–Apple ni 0.308. Ukweli kwamba uhusiano wote uko chini ya 0.50 unaonyesha kuwa uhusiano rahisi wa wakati mmoja hauonyeshi kikamilifu uhamishaji wote wa mishtuko wenye mwelekeo na unaobadilika kwa muda.
Ustasionari
Vipimo vya ADF na Elliott–Rothenberg–Stock Point Optimal vilikataa nadharia tete sifuri ya mzizi wa kitengo kwa misururu yote ya volatility katika kiwango cha %5. Misururu yote ya volatility ya VIX, OVX, GVZ na Magnificent Seven ilitathminiwa kuwa stasionari katika viwango, yaani \(I(0)\). Hivyo, sharti la msingi la ustasionari kwa uchanganuzi wa muunganiko wa TVP-VAR lilitimia.
Mbinu na Matokeo ya Utafiti
Modeli ya hali–nafasi ya TVP-VAR
Mlinganyo wa uchunguzi wa modeli ya TVP-VAR umefafanuliwa katika chanzo kama ifuatavyo:
\[ y_t=A_tz_{t-1}+\varepsilon_t, \qquad \varepsilon_t|\Omega_{t-1}\sim N(0,\Sigma_t) \tag{1} \]
\(y_t\) ni vekta ya \(m\times1\) ya vigezo katika mfumo. \(z_{t-1}\) ni vekta iliyokusanywa ya \(mp\times1\) ya vigezo vya ndani vilivyocheleweshwa. \(A_t\) ni matriki ya vigawo inayoruhusiwa kubadilika kwa muda. \(\varepsilon_t\) inawakilisha vekta ya makosa ya kipindi; \(\Sigma_t\) matriki ya variansi–kovariansi ya makosa inayobadilika kwa muda; na \(\Omega_{t-1}\) seti ya taarifa inayopatikana hadi kipindi \(t-1\).
Mabadiliko ya vigawo vinavyobadilika kwa muda:
\[ vec(A_t)=vec(A_{t-1})+\xi_t, \qquad \xi_t|\Omega_{t-1}\sim N(0,\Xi_t) \tag{2} \]
yana muundo huu. \(vec(A_t)\) ni umbo la vekta la matriki ya vigawo; \(\xi_t\) ni kosa la hali linalosimamia mabadiliko ya muda katika vigawo, na \(\Xi_t\) ni matriki ya variansi–kovariansi ya kosa hilo la hali. Muundo huu unaruhusu utaratibu wa uhamishaji wa volatility kubadilika wakati wa migogoro, mivunjiko ya kimuundo na tawala tofauti za soko badala ya kutumia seti moja ya kudumu ya vigawo vya VAR.
Uchanganuzi wa jumla wa variansi ya kosa la utabiri
GFEVD huhesabu ni kiasi gani cha variansi ya kosa la utabiri wa mbele la kigezo kinaelezwa na mishtuko yake yenyewe na ni kiasi gani kinaelezwa na mishtuko inayotoka katika vigezo vingine vya mfumo. Katika nukuu za chanzo, sehemu iliyosanifishwa ya variansi ni:
\[ \widetilde{\phi}_{ij,t}(H)= \frac{ \sum_{t=1}^{H-1}\Psi_{ij,t}^{2} }{ \sum_{j=1}^{m}\sum_{t=1}^{H-1}\Psi_{ij,t}^{2} } \tag{3} \]
kwa namna hii. \(\Psi_{ij,t}(H)\) inawakilisha athari ya generalized impulse-response ya hatua H mbele ya mshtuko katika kigezo \(j\) juu ya kigezo \(i\). Kila safu ya sehemu zilizosanifishwa hujumlisha kuwa moja. Sifa muhimu ya GFEVD ni kwamba, tofauti na uchanganuzi wa Cholesky, haisikii mpangilio wa vigezo.
TCI, TO, FROM, NET na NPDC Zinamaanisha Nini?
TCI hupima asilimia ya uenezaji wa jumla wa volatility kati ya vigezo katika mfumo; TO hupima volatility ambayo kigezo kimoja husambaza kwa vigezo vingine; FROM hupima volatility kinachopokea kutoka kwa vingine; NET ni tofauti kati ya volatility iliyosambazwa na iliyopokelewa; na NPDC hupima mwelekeo wa uhamishaji halisi wa jozi kati ya vigezo viwili. NET chanya huainisha kigezo kama msambazaji halisi, NET hasi kama mpokeaji halisi; ishara ya NPDC huonyesha mwelekeo mkuu wa uhamishaji kati ya vigezo viwili husika.
Total Connectedness Index
\[ C_t(H)= \frac{ \sum_{\substack{i,j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{ \sum_{i,j=1}^{m}\widetilde{\phi}_{ij,t}(H) } \times100 = \frac{ \sum_{\substack{i,j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{m}\times100 \tag{4} \]
Katika sehemu ya juu ya TCI kuna sehemu za variansi za off-diagonal kati ya vigezo tofauti. Sehemu ya chini ina jumla ya sehemu za variansi zilizosawazishwa za mfumo. TCI inapoongezeka, sehemu ya volatility ya kigezo inayoelezwa na mienendo yake yenyewe ya zamani hupungua kwa kiasi na umuhimu wa uhamishaji wa mishtuko ndani ya mfumo huongezeka.
Muunganiko wa TO na FROM
\[ C_{i\rightarrow j,t}(H)= \frac{ \sum_{\substack{j=1\\i\neq j}}^{m} \widetilde{\phi}_{ji,t}(H) }{ \sum_{j=1}^{m}\widetilde{\phi}_{ji,t}(H) } \times100 \tag{5} \]
TO huonyesha sehemu ya jumla ya volatility inayosambazwa kutoka kigezo \(i\) kwenda kwa vigezo vingine katika mfumo.
\[ C_{i\leftarrow j,t}(H)= \frac{ \sum_{\substack{j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{ \sum_{i=1}^{m}\widetilde{\phi}_{ij,t}(H) } \times100 \tag{6} \]
FROM huonyesha sehemu ya jumla ya volatility ambayo kigezo \(i\) hupokea kutoka kwa vigezo vingine.
Muunganiko wa NET
\[ C_{i,t} = C_{i\rightarrow j,t}(H) - C_{i\leftarrow j,t}(H) \tag{7} \]
Ikiwa NET ni chanya, kigezo husambaza volatility zaidi kwa mfumo kuliko kinavyopokea. Ikiwa NET ni hasi, volatility kinachopokea kutoka kwa mfumo ni kikubwa kuliko kinachosambaza. Thamani za NET zilizo karibu na sifuri zinaonyesha kuwa majukumu ya msambazaji na mpokeaji yako karibu katika usawa.
NPDC: uhamishaji halisi wa jozi
\[ NPDC_{ij}(H) = \left( \widetilde{\phi}_{ji,t}(H) - \widetilde{\phi}_{ij,t}(H) \right)\times100 \tag{8} \]
Thamani chanya ya NPDC inaonyesha kuwa uhamishaji halisi unaotawala ni kutoka \(i\) kwenda \(j\), na thamani hasi inaonyesha kutoka \(j\) kwenda \(i\). Kadiri thamani kamili inavyoongezeka, ndivyo kutolingana kwa mwelekeo halisi kati ya vigezo viwili kunavyoongezeka.
Uchanganuzi wa ndani ya kundi na kati ya makundi
Utafiti umegawanya vigezo kumi katika makundi mawili. Kundi la kwanza ni VIX, OVX na GVZ. Kundi la pili ni kampuni saba za Magnificent Seven. Utaratibu wa InternalConnectedness katika kifurushi cha ConnectednessApproach huweka seli za kati ya makundi kuwa sifuri na kuhesabu uhamishaji wa ndani ya kundi pekee; utaratibu wa ExternalConnectedness huweka seli za ndani ya kundi kuwa sifuri na kuhesabu uhamishaji kati ya makundi mawili pekee.
Baada ya hatua hii, TCI, TO, FROM, NET na NPDC huhesabiwa upya. Hivyo, kauli “muunganiko wa jumla wa mfumo ni mkubwa” inaweza kugawanywa katika maswali mawili tofauti ya kisayansi: “muunganiko wa ndani wa Magnificent Seven ni mkubwa” na “muunganiko kati ya viashiria vya kimataifa vya volatility na kampuni ni mkubwa.”
Mipangilio ya modeli
| Kipengele | Thamani/mbinu iliyotumika katika chanzo |
|---|---|
| Programu | R, ConnectednessApproach package v1.0.4 |
| Uchaguzi wa lag | VARselect; AIC, HQ, SC na FPE zilichunguzwa |
| Lag kuu | \(p=1\), uchaguzi wa parsimonious kwa Schwarz Criterion |
| Upeo wa utabiri wa GFEVD | \(H=10\) |
| Muundo wa awali | BayesPrior |
| Forgetting factor | \(\kappa_1=0.99\) |
| Variance forgetting factor | \(\kappa_2=0.99\) |
| Upeo wa ukaguzi wa uimara | \(H=5\), \(H=20\) |
| Lag mbadala | \(p=2\) |
| Mbinu mbadala | Diebold–Yilmaz rolling-window VAR |
| Madirisha ya DY | Siku 200 na 250 za biashara |
\(\kappa_1\) hudhibiti kasi ambayo matriki ya vigawo vinavyobadilika kwa muda husasishwa; \(\kappa_2\) hudhibiti mabadiliko ya muda ya matriki ya variansi–kovariansi. Thamani za zote mbili zilizo karibu na moja, kama 0.99, hufanya vigezo kusasishwa kwa hatua zaidi kati ya vipindi.
Matokeo makuu ya muunganiko
Katika modeli ya msingi ya TVP-VAR, TCI ni %32.76. Kwa maneno mengine, takriban theluthi moja ya variansi ya kosa la utabiri katika mfumo haitokani na mishtuko ya kigezo chenyewe bali na uhamishaji wa volatility kati ya vigezo unaohusiana na vigezo vingine vya mfumo. corrected TCI katika matokeo ya ConnectednessApproach ni %36.40.
| Kigezo | Sehemu ya mshtuko wake yenyewe (%) | FROM (%) | TO (%) | NET | Jukumu la wastani |
|---|---|---|---|---|---|
| VIX | 77.89 | 22.11 | 21.00 | −1.11 | Mpokeaji halisi |
| OVX | 77.57 | 22.43 | 20.67 | −1.76 | Mpokeaji halisi |
| GVZ | 78.68 | 21.32 | 17.96 | −3.37 | Mpokeaji halisi |
| Amazon | 62.17 | 37.83 | 44.54 | +6.72 | Msambazaji halisi |
| Apple | 67.62 | 32.38 | 64.83 | +32.45 | Msambazaji halisi mwenye nguvu zaidi |
| Alphabet | 53.98 | 46.02 | 31.97 | −14.05 | Mpokeaji halisi |
| Meta | 72.77 | 27.23 | 53.08 | +25.85 | Msambazaji halisi mwenye nguvu |
| Microsoft | 45.35 | 54.65 | 32.61 | −22.03 | Miongoni mwa wapokeaji halisi wenye nguvu zaidi |
| NVIDIA | 60.92 | 39.08 | 18.67 | −20.41 | Mpokeaji halisi mwenye nguvu |
| Tesla | 75.43 | 24.57 | 22.29 | −2.28 | Mpokeaji halisi kwa kiwango kidogo |
Ni Kundi Gani Hasa Linalosukuma Muunganiko wa Volatility Katika Mfumo Mzima?
Matokeo makuu ya utafiti ni kwamba muunganiko wa mfumo mzima unatokana hasa na uenezaji wa volatility kati ya kampuni za Magnificent Seven zenyewe. Wakati TCI ya mfumo kamili ni %32.76, external TCI kati ya kundi la VIX–OVX–GVZ na Magnificent Seven ni %6.15 pekee; kwa hiyo, kutafsiri muunganiko mkubwa wa jumla kama “uhamishaji mkubwa wa hatari ya nje kutoka kwa fahirisi za kimataifa za volatility kwenda kwa kampuni za teknolojia” kunazidi matokeo ya chanzo.
Muunganiko wa jumla kwa muda
Kielelezo 1 cha chanzo kinaonyesha kuwa TCI si ya kudumu. Katika miaka ya mwanzo ya sampuli, muunganiko ulikuwa katika viwango vya chini–wastani, kisha ukaongezeka baada ya 2018 na kufikia kilele chake kikali zaidi wakati wa mshtuko wa COVID-19. Katika Jedwali 7 la ukaguzi wa uimara, thamani ya juu zaidi ya TCI ya TVP-VAR ya msingi imeripotiwa kuwa %71.77 na tarehe ya kilele 19 Machi 2020.
Baada ya COVID, muunganiko ulipungua, lakini uliimarika tena mwaka 2022 kutokana na shinikizo la mfumuko wa bei duniani, kubanwa kwa sera ya fedha na vita vya Urusi–Ukraine. Mwaka 2025, ongezeko jingine lilionekana pamoja na kutokuwa na uhakika wa ushuru, matarajio ya mafuta na mahitaji ya mali za hifadhi salama.
External connectedness kati ya makundi
Wastani wa external TCI katika sampuli kamili ni %6.15, na corrected external TCI ni %6.83. Kiwango hiki ni cha chini sana kuliko TCI ya mfumo kamili. Hata hivyo, kwa kuwa external TCI ilibadilika kati ya takriban %1.10–%19.19, kutumia wastani pekee kunaweza kuficha miruko ya muda ya muunganiko inayotokea wakati wa migogoro.
| Kipindi | Wastani wa external TCI (%) | Kiwango cha juu (%) | Tarehe ya kilele |
|---|---|---|---|
| Kabla ya COVID | 5.90 | 19.19 | 10 Oktoba 2018 |
| COVID-19 | 7.48 | 18.02 | 23 Machi 2020 |
| Urusi–Ukraine na kubanwa kwa sera ya fedha | 11.19 | 18.96 | 4 Machi 2022 |
| Upanuzi wa AI | 4.27 | 7.07 | 9 Septemba 2024 |
| Kutokuwa na uhakika wa ushuru katika kipindi cha karibu | 5.04 | 10.01 | 16 Aprili 2025 |
Wastani wa juu zaidi wa kipindi, %11.19, ulitokea katika kipindi cha vita vya Urusi–Ukraine na kubanwa kwa sera ya fedha mwaka 2022. Hata hivyo, kilele kamili cha external TCI katika sampuli nzima kilikuwa %19.19 tarehe 10 Oktoba 2018. Tofauti hii inaonyesha kwamba “muunganiko wa juu zaidi wa kila siku” na “muunganiko wa wastani wa utawala fulani” si dhana moja.
Wasambazaji na wapokeaji halisi
Apple na Meta hubaki katika maeneo ya NET chanya kwa vipindi virefu katika Kielelezo 3 cha chanzo. Amazon huwa msambazaji mwenye nguvu katika baadhi ya vipindi. Microsoft, Alphabet na NVIDIA mara nyingi ziko katika eneo la NET hasi. VIX, OVX, GVZ na Tesla hubadilisha mwelekeo mara nyingi zaidi karibu na sifuri.
Kwamba NET ya jumla na mikunjo ya NET ya ndani ya kundi pekee husogea karibu pamoja kunaunga mkono kwamba sehemu kubwa ya majukumu ya kampuni hizi kama wasambazaji/wapokeaji hutokana na mahusiano yao ndani ya kundi lenyewe, si muunganiko na kundi jingine.
NPDC kati ya VIX na Magnificent Seven
Mwelekeo wa uhamishaji kati ya VIX na kila kampuni si wa kudumu kwa muda. Katika kipindi cha COVID-19, VIX ikawa msambazaji mkuu wa volatility halisi kuelekea Apple, Meta na Amazon. Kinyume chake, Microsoft na NVIDIA zilisambaza volatility halisi kuelekea VIX katika baadhi ya vipindi. Mwelekeo wa mahusiano ya Alphabet na Tesla pia ulibadilika katika sampuli nzima.
Kwa hiyo, modeli ya mwelekeo mmoja kwamba “VIX daima hutuma volatility kwa hisa za teknolojia” haiungwi mkono na chanzo. Muundo unaoonyeshwa na utafiti ni wa mienendo na wa pande mbili.
NPDC kati ya OVX na Magnificent Seven
Mahusiano ya fahirisi ya implied-volatility ya mafuta OVX pia hutofautiana kwa kampuni. Katika baadhi ya vipindi OVX huwa msambazaji halisi kwa Apple, Alphabet na Microsoft, huku mwelekeo wake na NVIDIA ukibadilika mara kwa mara zaidi. Mahusiano ya OVX–Amazon na OVX–Meta hubaki karibu na sifuri mara nyingi, ingawa yanaonyesha miruko mifupi chanya. Katika baadhi ya vipindi, uhamishaji mkuu umeonekana kutoka Tesla kuelekea OVX.
NPDC kati ya GVZ na Magnificent Seven
Katika uhusiano wa GVZ na Apple na Meta, hasa katika vipindi fulani baada ya 2020, uhamishaji mkubwa halisi kutoka GVZ kuelekea kampuni umeonekana. Katika uhusiano wa GVZ–Amazon, thamani hasi zilitawala katika kipindi cha 2020–2022, huku thamani chanya zikiimarika katika vipindi vya baadaye. Mwelekeo na Alphabet, Microsoft na NVIDIA pia hubadilika kwa muda. Uhusiano wa GVZ–Tesla unaonyesha NPDC kamili iliyo ndogo zaidi na mabadiliko ya mwelekeo ya mara kwa mara.
Vilele vya jozi vilivyochaguliwa katika Jedwali la Ziada A1
| Kipindi | Jozi | Kilele cha NPDC | Tarehe | Mwelekeo mkuu |
|---|---|---|---|---|
| Februari 2020–Desemba 2021 | VIX–AAPL | 15.11 | 19 Machi 2020 | VIX → Apple |
| Februari 2020–Desemba 2021 | OVX–TSLA | 13.70 | 26 Novemba 2021 | Tesla → OVX |
| Februari 2020–Desemba 2021 | GVZ–AAPL | 21.79 | 19 Machi 2020 | GVZ → Apple |
| 24 Februari–31 Desemba 2022 | VIX–AMZN | 6.75 | 27 Aprili 2022 | VIX → Amazon |
| 24 Februari–31 Desemba 2022 | OVX–GOOGL | 4.91 | 24 Februari 2022 | OVX → Alphabet |
| 24 Februari–31 Desemba 2022 | GVZ–MSFT | 15.01 | 4 Machi 2022 | GVZ → Microsoft |
| 2023–2024 | VIX–NVDA | 10.34 | 5 Agosti 2024 | NVIDIA → VIX |
| 2023–2024 | OVX–MSFT | 10.30 | 13 Agosti 2024 | OVX → Microsoft |
| 2023–2024 | GVZ–AMZN | 8.62 | 8 Novemba 2024 | GVZ → Amazon |
| 2025–25 Juni 2026 | VIX–GOOGL | 8.49 | 9 Aprili 2025 | Alphabet → VIX |
| 2025–25 Juni 2026 | OVX–GOOGL | 2.65 | 9 Aprili 2025 | Alphabet → OVX |
| 2025–25 Juni 2026 | GVZ–AAPL | 10.63 | 16 Aprili 2025 | GVZ → Apple |
Jedwali hili linaonyesha wazi kwamba kampuni hiyo hiyo inaweza kuwa msambazaji au mpokeaji dhidi ya fahirisi tofauti za kimataifa za volatility katika vipindi tofauti. Kwa hiyo, wastani wa sampuli kamili ni muhimu, lakini hauwakilishi peke yake mwelekeo wa muda.
Mtandao wa wastani wa NPDC
Katika Kielelezo 7 cha chanzo, Apple inaonekana kama nodi kubwa zaidi ya msambazaji halisi; Meta na Amazon zinafuata. Sehemu muhimu ya njia kubwa za uhamishaji inaenda kutoka Apple, Meta na Amazon kuelekea Microsoft, NVIDIA na Alphabet. Microsoft na NVIDIA ni wapokeaji wakuu halisi. VIX, OVX, GVZ na Tesla zina majukumu yaliyo na uwiano zaidi.
Kujikita kwa mistari yenye nguvu zaidi ya muundo wa mtandao kati ya kampuni za Magnificent Seven kunaunga mkono, katika kiwango kingine cha kuona, matokeo ya uchanganuzi wa makundi kwamba “muunganiko wa mfumo unasukumwa hasa na mwingiliano wa kampuni za teknolojia ndani ya kundi.”
Je, VIX Inaweza Kufasiriwa Kama Mshtuko wa Nje Kabisa wa Kutokuwa na Uhakika Katika Modeli Hii?
Hapana. Kwa kuwa VIX inatokana na chaguo za S&P 500 na kampuni za Magnificent Seven zinaunda sehemu kubwa ya S&P 500, kuna mwingiliano wa kimuundo wa soko kati ya VIX na volatility ya kampuni hizi. Kwa hiyo, muunganiko unaopatikana unaweza kuakisi si tu hofu ya soko inayotoka nje, bali pia mienendo ya pamoja ya fahirisi na mrejesho kutoka kwa kampuni kwenda kwa fahirisi ya soko; utafiti haufasiri VIX kama mshtuko safi wa kimuundo ulio wa nje kabisa.
Njia zinazowezekana zinazojadiliwa kwa muunganiko mkubwa ndani ya Magnificent Seven
Chanzo kinahifadhi kwa makusudi tahadhari kwamba muunganiko wa ndani ya kundi hauwezi kuhusishwa na sababu moja. Mojawapo ya mifumo inayowezekana inayojadiliwa ni kampuni kukabiliwa na sababu za pamoja kama viwango vya riba, viwango vya punguzo, hisia za wawekezaji na matarajio ya ukuaji wa sekta ya teknolojia.
Njia ya pili inayowezekana ni ukamilishanaji ndani ya mfumo wa ikolojia wa teknolojia. Kutokana na uhusiano wa kiuchumi kati ya akili bandia, semikondakta, kompyuta za wingu na vituo vya data, matarajio ya ukuaji au uwekezaji katika kampuni moja yanaweza kuchochea upangaji upya wa bei katika kampuni nyingine. Chanzo kinajadili hasa kwamba nafasi ya kati ya NVIDIA katika miundombinu ya AI na mfumo wa ikolojia wa semikondakta inaweza kuendana na uhamishaji wa volatility ulioonekana katika baadhi ya vipindi.
Njia ya tatu ni uanachama wa pamoja katika fahirisi na mtiririko wa uwekezaji pasivu. Uzito mkubwa wa kampuni kubwa katika fahirisi zilezile unaweza kufanya harakati za ETF, mifuko ya fahirisi na kusawazisha upya portfeli kuathiri hisa nyingi kwa wakati mmoja.
Hakuna mojawapo ya mifumo hii iliyothibitishwa kimuundo na matokeo ya TVP-VAR. Chanzo kinaiwasilisha kama maelezo ya kiuchumi yanayolingana na muundo wa connectedness unaoonekana.
Maana kwa mtazamo wa portfeli
Kuweka hisa za Magnificent Seven katika portfeli moja kunaweza kuongeza idadi ya kampuni lakini bado kutoa utofautishaji mdogo kuliko inavyotarajiwa kwa sababu ya connectedness kubwa ndani ya kundi. Hatari hii huwa muhimu hasa katika vipindi vya msongo ambapo muunganiko wa jumla huongezeka.
Wastani wa cross-group connectedness ulio mdogo kwa kiasi kati ya fahirisi za kimataifa za volatility na Magnificent Seven unaashiria kwamba mali zinazokabili vyanzo tofauti vya hatari zinaweza kuwa na thamani ya utofautishaji au hedge. Hata hivyo, utafiti haujahesabu uzito bora wa portfeli, portfeli ya variansi ya chini kabisa, hedge ratio au mkakati halisi wa biashara. Kwa hiyo, hitimisho kwamba “mali hii ni hedge ya uhakika” haliungwi mkono.
Maana kwa mtazamo wa uthabiti wa kifedha
Kufuatilia wasambazaji halisi kama Apple, Meta na Amazon kunaweza kusaidia kutathmini jinsi shinikizo la volatility kutoka kwa kampuni kubwa za teknolojia linavyoenea kwa kampuni nyingine katika mfumo. Hata hivyo, utafiti haujajaribu kama uingiliaji fulani wa udhibiti ni muhimu au wenye ufanisi. Hitimisho lenye mipaka zaidi linaloweza kutolewa kwa sera ni kwamba inaweza kuwa muhimu kufuatilia hatari ya mkusanyiko katika kampuni kubwa za teknolojia na muunganiko wa mienendo pamoja na viashiria vya kawaida vya hatari ya soko.
Uchanganuzi wa uimara
| Uainishaji wa modeli | Wastani wa TCI (%) | Wasambazaji wakuu halisi | Wapokeaji wakuu halisi | Uhusiano wa mienendo na TCI ya msingi | TCI ya juu zaidi / tarehe |
|---|---|---|---|---|---|
| TVP-VAR ya msingi, H=10, p=1 | 32.76 | AAPL, META, AMZN | MSFT, NVDA, GOOGL | 1.000 | 71.77 / 19 Machi 2020 |
| TVP-VAR, H=5 | 32.50 | Sawa | Sawa | — | — |
| TVP-VAR, H=20 | 32.79 | Sawa | Sawa | — | — |
| TVP-VAR, p=2 | 33.42 | Sawa | Sawa | 0.9854 | 69.98 / 23 Machi 2020 |
| DY VAR, siku 200 | 30.75 | Kampuni zilezile kuu | Kampuni zilezile kuu | 0.7204 | 89.96 / 17 Julai 2015 |
| DY VAR, siku 250 | 29.81 | Kampuni zilezile kuu | Kampuni zilezile kuu | 0.7009 | 89.96 / 17 Julai 2015 |
Mabadiliko ya forecast horizon na lag yana athari ndogo kwa TCI ya wastani. Katika mbinu ya DY rolling-window, ingawa TCI ni ya chini na baadhi ya tarehe za kilele hutofautiana, uainishaji mkuu wa msambazaji/mpokeaji kwa Apple, Meta na Amazon pamoja na Microsoft, NVIDIA na Alphabet unabaki. VIX pekee hubadilika kutoka mpokeaji halisi wa pembeni kwenda kuwa msambazaji halisi katika vipimo viwili vya DY.
Matokeo haya ya uimara yanatoa ujumbe mbili tofauti. Kwanza, muundo wa kimaelezo wa mtandao mkuu wa muunganiko ni thabiti kwa kiasi dhidi ya uchaguzi wa modeli. Pili, ukubwa halisi wa TCI na tarehe ya kutokea kwa kiwango cha juu zinaweza kuwa nyeti kwa mbinu ya makadirio ya connectedness inayotumiwa.
Matokeo yanayoungwa mkono na utafiti
- Mfumo unaojumuisha VIX, OVX, GVZ na Magnificent Seven unaonyesha muunganiko wa volatility wa kiwango cha kati lakini unaobadilika sana kwa muda.
- Chanzo kikuu cha connectedness ya jumla ni uenezaji wa volatility ndani ya kundi la Magnificent Seven.
- Wastani wa cross-group connectedness kati ya fahirisi za kimataifa za volatility na Magnificent Seven ni mdogo kwa wazi kuliko muunganiko wa mfumo kamili.
- Uhamishaji wa cross-group unaweza kuongezeka kwa nguvu kwa muda katika vipindi vya mgogoro na msongo.
- Apple, Meta na Amazon ni wasambazaji wakuu halisi wa volatility katika sampuli kamili.
- Microsoft, NVIDIA na Alphabet ni wapokeaji wakuu halisi wa volatility.
- Mwelekeo wa uhamishaji wa jozi kati ya VIX, OVX na GVZ na kampuni binafsi unaweza kubadilika kwa muda.
- Muundo mkuu wa msambazaji/mpokeaji unabaki kwa kiasi kikubwa katika ukaguzi mbadala wa forecast horizon, lag na DY rolling-window.
Matokeo yasiyoungwa mkono na utafiti
- TVP-VAR connectedness si ushahidi wa kisababishi cha kimuundo.
- VIX haiwezi kufasiriwa kama mshtuko wa nje kabisa na ulio huru na kampuni.
- Hakuna dhamana kwamba kampuni zilezile zitasambaza volatility katika mwelekeo uleule katika kila kipindi cha msongo.
- Wastani mdogo wa external TCI haumaanishi kuwa uhamishaji wa cross-group ni mdogo katika siku zote.
- Haiwezi kuhitimishwa kwamba kushikilia hisa za Magnificent Seven pamoja ni portfeli mbaya katika hali zote.
- Utafiti haujakadiria hedge ratio bora au uzito wa portfeli.
- Haijajaribiwa moja kwa moja kama kanuni fulani ni muhimu au yenye ufanisi.
- Matokeo hayawezi kujumlishwa kiotomatiki kwa sekta, nchi au viashiria vingine vya kutokuwa na uhakika bila uthibitishaji wa modeli.
Mapungufu
Kizuizi cha kwanza ni upeo. Mfumo unajumuisha VIX, OVX, GVZ na kampuni za Magnificent Seven pekee. Fahirisi nyingine za kutokuwa na uhakika, sekta au mali za kifedha hazimo katika uchanganuzi.
Kizuizi cha pili ni kipimo cha volatility. Mapato ya kila siku ya kilogarithimu ya close-to-close yaliyowekwa mraba hayatumii moja kwa moja masafa ya bei ya ndani ya siku au muundo wa latent conditional volatility. Realized volatility, vipimo vya range-based kama Parkinson au conditional volatility ya GARCH vinaweza kuonyesha mienendo mbadala.
Kizuizi cha tatu ni kisababishi. TVP-VAR/GFEVD hupima mahusiano ya forecast-error variance, si utambuzi wa kimuundo wa mshtuko wa kiuchumi. Kwa hiyo, mbinu za ziada kama structural identification zinahitajika ili kutambua kwa usahihi utaratibu wa kiuchumi wa mahusiano ya msambazaji/mpokeaji yanayoonekana.
Kizuizi cha nne ni upeo wa ukaguzi wa uimara. Ingawa forecast horizon, muundo wa lag na modeli za DY rolling-window zimejaribiwa, si mbinu zote zinazowezekana za connectedness au vipimo vya volatility zimechunguzwa.
Chanzo kinapendekeza matumizi ya data za marudio ya juu zaidi, vipimo vya realized/model-based volatility, sekta nyingine, fahirisi nyingine za kutokuwa na uhakika, miundo tofauti ya makundi, mbinu za quantile/frequency connectedness na mikakati ya structural identification katika tafiti zijazo.
Maelezo ya Chanzo na Mbinu
Kichwa asilia: Dynamic Volatility Spillovers Between Global Volatility Indices and the Magnificent Seven: What Drives System-Wide Volatility Connectedness?
Mwandishi: Havva Koç.
Taasisi: Department of International Finance and Banking, Faculty of Business and Administrative Sciences, Istanbul Okan University, Istanbul, Türkiye.
Jarida: Economies.
Mchapishaji: MDPI.
Rekodi ya kibibliografia: 2026, Juzuu 14, Toleo 9, Makala 391.
DOI: 10.3390/economies14090391.
Tarehe: Imepokelewa 27 Julai 2026; imerekebishwa 21 Agosti 2026; imekubaliwa 28 Agosti 2026; imechapishwa 5 Septemba 2026.
Aina ya chanzo: Utafiti wa kimajaribio wa dynamic connectedness unaotegemea misururu ya muda ya kifedha ya kila siku.
Leseni: Creative Commons Attribution (CC BY).
Sampuli: 22 Mei 2012–25 Juni 2026; uchunguzi 3538 wa pamoja wa kila siku kwa kila kigezo.
Vigezo: VIX, OVX, GVZ; Amazon, Apple, Alphabet, Meta Platforms, Microsoft, NVIDIA na Tesla.
Vyanzo vya data: Kwa VIX, OVX na GVZ, CBOE Global Markets; kwa bei za kufunga za kila siku zilizosahihishwa kwa split za Magnificent Seven, Investing.com. Chanzo kinaeleza kuwa vyanzo vyote vya data vilifikiwa tarehe 29 Juni 2026.
Ubadilishaji wa volatility: \(r_{i,t}=100\ln(P_{i,t}/P_{i,t-1})\) na \(VOL_{i,t}=r_{i,t}^{2}\).
Mbinu kuu: Modeli ya hali–nafasi ya TVP-VAR; GFEVD; Total Connectedness Index; TO/FROM/NET directional connectedness; Net Pairwise Directional Connectedness; uchanganuzi wa makundi wa InternalConnectedness na ExternalConnectedness.
Mipangilio kuu ya modeli: ConnectednessApproach R package v1.0.4; lag \(p=1\); forecast horizon \(H=10\); BayesPrior; \(\kappa_1=0.99\) na \(\kappa_2=0.99\).
Uimara: \(H=5\), \(H=20\), \(p=2\); generalized Diebold–Yilmaz rolling-window VAR; madirisha ya siku 200 na 250.
Ufadhili: Utafiti haukupokea ufadhili wa nje.
Maadili: Masharti ya Institutional Review Board na informed consent hayatumiki.
Upatikanaji wa data: Kwa mujibu wa chanzo, data ghafi za VIX/OVX/GVZ zinapatikana kwa umma kutoka CBOE, na bei za hisa kutoka Investing.com; seti ya data iliyochakatwa inaweza kupatikana kutoka kwa mwandishi kwa ombi lenye sababu.
Mgongano wa maslahi: Mwandishi ametangaza kuwa hakuna mgongano wa maslahi.
Michango ya mwandishi: Utafiti una mwandishi mmoja; hakuna sehemu tofauti ya “Author Contributions” iliyotolewa katika PDF ya chanzo.
Kikomo kikuu cha tafsiri: Vipimo vya connectedness vinaonyesha mahusiano ya dynamic forecast-error variance na havithibitishi kisababishi cha kimuundo. VIX pia haipaswi kufasiriwa kama mshtuko safi wa nje wa kutokuwa na uhakika ulio huru kabisa na kampuni za Magnificent Seven.
Dokezo la vielelezo: Kielelezo 1 cha chanzo kinaonyesha mienendo ya TCI ya jumla na ya ndani ya kundi; Kielelezo 2 kinaonyesha external TCI kati ya makundi; Kielelezo 3 kinaonyesha majukumu ya NET kwa kila kigezo; Vielelezo 4–6 vinaonyesha NPDC inayobadilika kwa muda kati ya VIX/OVX/GVZ na kampuni; na Kielelezo 7 kinaonyesha mtandao wa wastani wa connectedness. Katika michoro upya ya Verianla, nambari sahihi katika majedwali zinapaswa kutumiwa kama source-of-truth; mfululizo sahihi wa kila siku haupaswi kutolewa kwa usahihi wa bandia kutoka kwenye picha ya grafu pekee.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *