


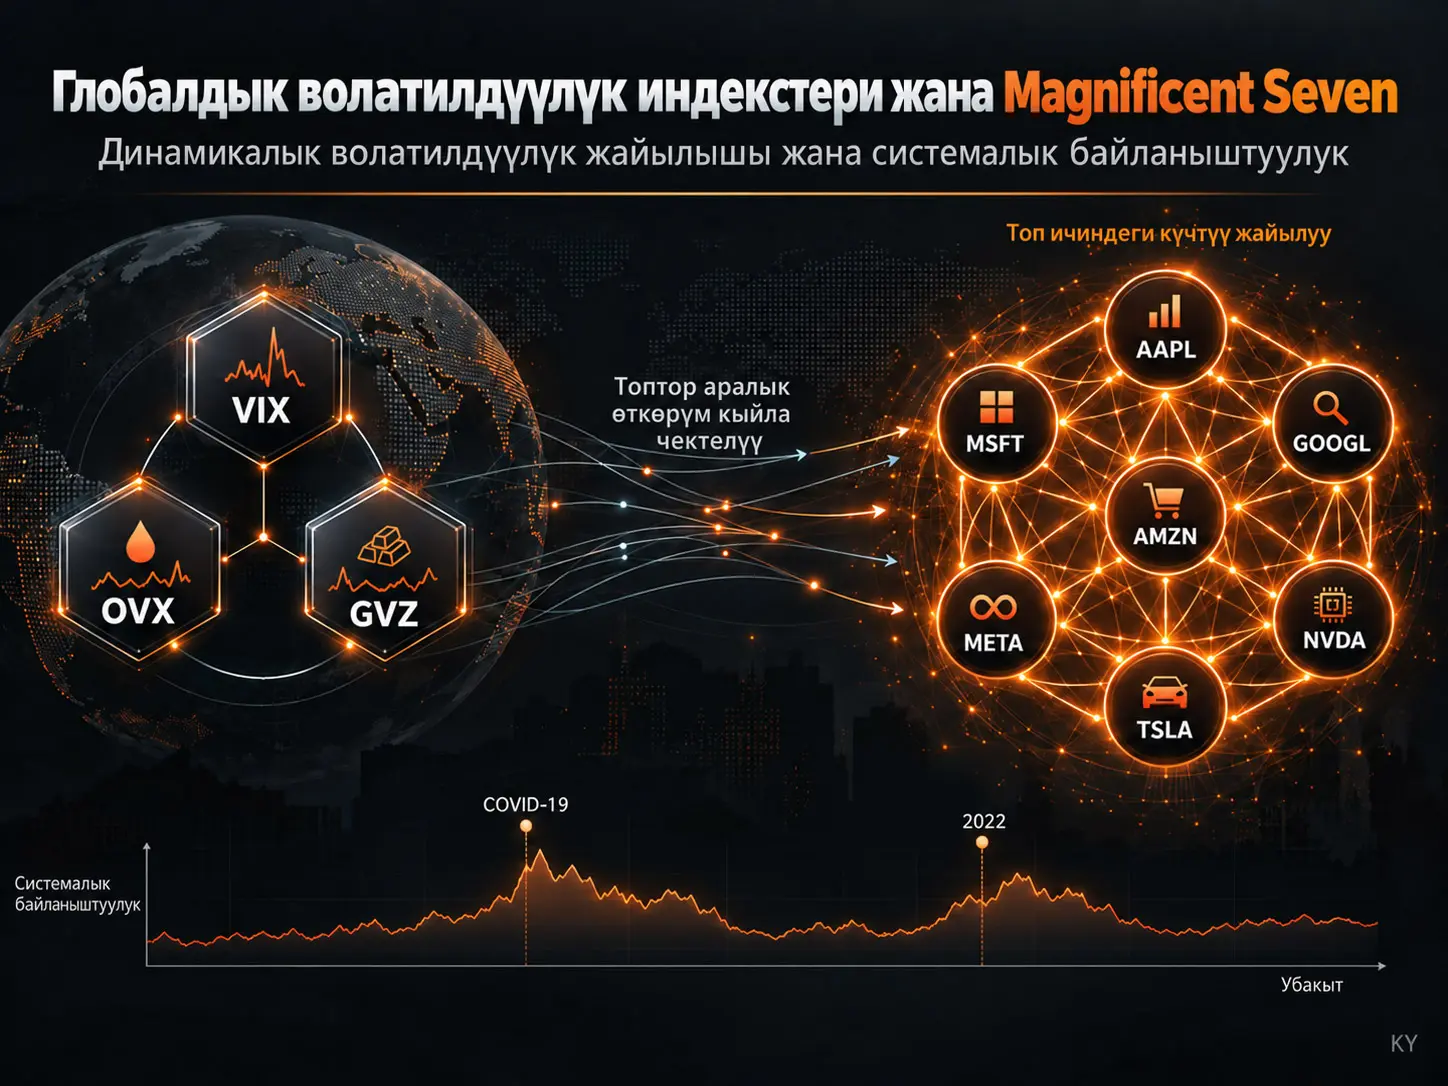
Убакыт боюнча өзгөрмө параметрлүү VAR байланыштуулук алкагы (Time-Varying Parameter Vector Autoregression, TVP-VAR), каржы системасындагы өзгөрмөлөрдүн ортосундагы шоктордун өтүшүнүн көлөмүн, багытын жана убакыт ичиндеги өзгөрүшүн Жалпыланган Болжолдоо Катасынын Дисперсиясын Ажыратуу (Generalized Forecast Error Variance Decomposition, GFEVD) аркылуу өлчөгөн динамикалык эконометрикалык ыкма. Havva Koç жүргүзгөн изилдөө 22 май 2012–25 июнь 2026 мезгилиндеги 3538 жалпы күндүк байкоону колдонуп, VIX, OVX жана GVZ волатилдүүлүк индекстери менен Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta жана Tesla компанияларынан турган Magnificent Seven тобунун волатилдүүлүк байланыштуулугун изилдейт. Негизги TVP-VAR жыйынтыгында система боюнча Total Connectedness Index (TCI) %32.76, оңдолгон TCI %36.40 түзөт. Ал эми эки экономикалык топтун ортосундагы external TCI болгону %6.15. Бул айырма жалпы байланыштуулуктун негизги булагы глобалдык волатилдүүлүк индекстеринен технологиялык компанияларга өткөн шоктор эмес, Magnificent Seven компанияларынын өз ара волатилдүүлүк жайылышы экенин көрсөтөт.
Таза багыттуу байланыштуулукта Apple (+32.45), Meta (+25.85) жана Amazon (+6.72) толук тандалманын орточо көрсөткүчүндө негизги таза волатилдүүлүк берүүчүлөрү болуп саналат. Microsoft (−22.03), NVIDIA (−20.41) жана Alphabet (−14.05) болсо айкын таза кабыл алуучулар. Волатилдүүлүктүн өтүү түзүмү туруктуу эмес: жалпы байланыштуулук COVID-19 учурунда кескин өскөн; топтор аралык external TCI толук тандалмада орточо %6.15 болгонуна карабастан, болжол менен %1.10дон %19.19га чейин өзгөргөн. 2022-жылдагы Орусия–Украина согушу жана акча-кредит саясатын катаалдаштыруу мезгилинде external TCIнин мезгилдик орточо көрсөткүчү %11.19 болуп, каралган режимдердин ичинен эң жогорку деңгээлге жеткен.
Бул жыйынтыктарды себептик каржы тармагынын картасы катары чечмелөөгө болбойт. TVP-VAR байланыштуулук өлчөмдөрү бир өзгөрмөнүн болжолдоо катасынын дисперсиясы башка өзгөрмөлөрдөн келген шоктор менен канчалык байланышта экенин көрсөтөт; белгилүү бир экономикалык канал түзүмдүк себеп экенин далилдебейт. Мындан тышкары, VIX Magnificent Seven тобунан толук көз карандысыз тышкы шок эмес; аталган компаниялардын S&P 500 ичиндеги чоң салмагынан улам эки тараптын ортосунда түзүмдүк рыноктук кабатташуу бар.
Изилдөөнүн негизги маселеси
Каржы рынокторунда белгисиздик бир гана булактан пайда болбойт. Акциялар рыногундагы күтүлгөн волатилдүүлүктү VIX, мунай рыногундагы күтүлгөн волатилдүүлүктү OVX, ал эми алтын рыногундагы күтүлгөн волатилдүүлүктү GVZ аркылуу көзөмөлдөөгө болот. Бул үч индекс ар башка экономикалык тобокелдик булактарын билдирет: жалпы акция рыногунун тобокелдиги, энергетика рыногунун белгисиздиги жана коопсуз жай/баалуу металл белгисиздиги.
Magnificent Seven — Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta жана Tesla компанияларынан турган ири, технологияга басым жасаган компаниялар тобу. Алар жасалма интеллект, булут эсептөөлөрү, жарым өткөргүчтөр, санарип платформалар, электрондук жабдуулар жана электр унаалары сыяктуу экономикалык жана технологиялык жактан өз ара байланышкан тармактарда иштешет; мындан тышкары, рыноктук капиталдаштыруусу чоң жана акция индекстериндеги салмагы жогору болгондуктан, бул компаниялардын бириндеги волатилдүүлүк шогу башка компаниялар менен бирге кайра бааланууга алып келиши мүмкүн.
Изилдөөнүн маселеси “VIX технологиялык акцияларга таасир этеби?” деген суроо менен гана чектелбейт. Негизги суроо мындай: система боюнча волатилдүүлүк байланыштуулугунун чоң бөлүгү чындап эле VIX, OVX жана GVZ сыяктуу глобалдык тобокелдик көрсөткүчтөрүнөн Magnificent Seven тобуна келеби, же жалпы тармакты Magnificent Seven компанияларынын өз ара байланыштары кыймылга келтиреби?
Каржылык Волатилдүүлүк Байланыштуулугу Эмнени Өлчөйт?
Каржылык волатилдүүлүк байланыштуулугу бир өзгөрмөдөгү алдын ала болжолдоого болбой турган волатилдүүлүк кыймылдары системадагы башка өзгөрмөлөрдүн болжолдоо катасынын дисперсиясына канчалык салым кошорун жана бул өтүү кайсы багытта жүрөрүн өлчөйт. TVP-VAR/GFEVD алкагында жогорку байланыштуулук өзгөрмөлөрдүн волатилдүүлүк динамикасынын чоң бөлүгү бири-биринин шоктору менен байланыштуу экенин; төмөн байланыштуулук болсо өзгөрмөлөрдүн өз шоктору салыштырмалуу үстөм бойдон каларын билдирет. Бул өлчөм түзүмдүк себептүүлүк эмес.
Изилдөөдөгү адабияттык боштук
Мурунку волатилдүүлүк жайылышы боюнча адабият VIX, мунай волатилдүүлүгү, алтын волатилдүүлүгү, секторлор, өлкөлөр жана ар түрдүү актив класстарынын ортосунда байланыштуулук бар экенин көрсөткөн. Бирок VIX, OVX жана GVZ бир моделде орун алып, алардын Magnificent Seven компанияларынын ар бири менен динамикалык байланышы бирге каралган компания деңгээлиндеги далилдер чектелүү.
Мындан тышкары, стандарттуу connectedness изилдөөлөрүндө жалпы байланыштуулук көрсөткүчү көп учурда негизги натыйжа катары колдонулат. Бирок жалпы TCIнин жогору болушу глобалдык волатилдүүлүк индекстери менен Magnificent Seven ортосундагы кайчылаш өтүү жогору дегенди билдирбейт. Ошол эле жалпы TCI системадагы бир топтун өз ичиндеги күчтүү өз ара аракеттенүүдөн да келип чыгышы мүмкүн. Булак изилдөөнүн маанилүү методологиялык салымы — ушул эки мүмкүнчүлүктү бири-биринен ажыратуу.
Изилдөө суроолору
- Система боюнча волатилдүүлүк байланыштуулугунун деңгээли кандай жана бул байланыштуулукту топ ичиндеги өтүүбү же топтор аралык өтүүбү кыймылга келтирет?
- Жалпы жана топтор аралык волатилдүүлүк байланыштуулугу убакыттын өтүшү менен, өзгөчө рыноктук стресс жогору болгон мезгилдерде кандай өзгөрөт?
- VIX, OVX, GVZ жана Magnificent Seven компанияларынын кайсылары таза волатилдүүлүк берүүчү, кайсылары таза кабыл алуучу жана бул ролдор убакыттын өтүшү менен кандай өзгөрөт?
- Глобалдык волатилдүүлүк индекстери менен ар бир Magnificent Seven компаниясынын ортосундагы жуптук волатилдүүлүк өтүүсүнүн багыты жана көлөмү ар кандай рыноктук шарттарда кандай өзгөрөт?
VIX, OVX жана GVZ эмнени билдирет?
| Индекс | Камтыган тармак | Изилдөөдөгү экономикалык ролу |
|---|---|---|
| VIX | S&P 500 опциондорунан алынган күтүлгөн акция рыногунун волатилдүүлүгү | Жалпы акция рыногунун белгисиздиги жана тобокелдикти кабылдоо |
| OVX | Чийки мунай рыногунун опцион-implied волатилдүүлүгү | Энергия чыгымдары, мунай рыногу жана инфляциялык күтүүлөр менен байланышкан белгисиздик |
| GVZ | Алтын рыногунун опцион-implied волатилдүүлүгү | Глобалдык тобокелдикке болгон мамиле, коопсуз жай жүрүм-туруму жана алтын рыногунун белгисиздиги |
OVXтин технологиялык компаниялар менен байланышы классикалык мунай керектөөсү жагынан гана каралбайт. Булак изилдөө жасалма интеллект, булут эсептөөлөрү жана ири маалымат борборлорунун өсүп жаткан энергия муктаждыгы энергия чыгымдарынын белгисиздигин технологиялык компаниялар үчүн экономикалык жактан дагы маанилүү кылышы мүмкүн экенин талкуулайт. GVZ болсо глобалдык тобокелдикти кабылдоону да, алтын электрондук жана жарым өткөргүч жабдууларда колдонулган металл болгондуктан башка белгисиздик каналын да билдирет.
Magnificent Seven эмне үчүн өз-өзүнчө моделденген?
Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta жана Tesla көлөмү, киреше түзүмү же бизнес модели бирдей болгон бир тектүү компаниялар эмес. Ошондуктан бардык ири технологиялык акцияларды бир индекске бириктирүү компания деңгээлиндеги берүүчү/кабыл алуучу ролдорду жашырып коюшу мүмкүн. Изилдөө ушул себептен ар бир компанияны моделге өзүнчө өзгөрмө катары киргизет.
Маалымат топтому
Тандалма 22 май 2012–25 июнь 2026 мезгилин камтыйт. Башталыш датасынын негизги себеби Meta Platforms компаниясынын 2012-жылдын май айында ачык соодага чыгышы жана бардык өзгөрмөлөр үчүн жалпы байкоо мезгилинин түзүлүшү. Катарлар дата боюнча шайкеш келтирилип, бардык өзгөрмөлөр бир убакта байкалган жалпы соода күндөрү гана сакталган.
Бул иштин натыйжасында ар бир өзгөрмө үчүн 3538 күндүк байкоодон турган тең салмактуу маалымат топтому алынган. VIX, OVX жана GVZ маалыматтары CBOE Global Markets тарыхый маалымат булактарынан; Magnificent Seven компанияларынын split-adjusted жабылуу баалары Investing.com сайтынан алынган.
Чийки баалардан волатилдүүлүк катарына өтүү
Ар бир өзгөрмө үчүн адегенде күндүк логарифмдик киреше эсептелген:
\[ r_{i,t}=100\times \ln\left(\frac{P_{i,t}}{P_{i,t-1}}\right) \]
Бул жерде \(P_{i,t}\) — өзгөрмө \(i\)нин \(t\) күнүндөгү жабылуу мааниси; \(P_{i,t-1}\) — мурунку соода күнүндөгү мааниси; \(r_{i,t}\) болсо пайыздык масштабдагы күндүк логарифмдик өзгөрүүнү билдирет.
Андан кийин күндүк волатилдүүлүк көрсөткүчү:
\[ VOL_{i,t}=r_{i,t}^{2} \]
түрүндө түзүлгөн. Акция баалары үчүн бул маани күндүк close-to-close баа волатилдүүлүгүн билдирет.
VIX, OVX жана GVZ боюнча маанилүү айырма бар. Бул индекстердин өздөрү эле опцион рыногунан алынган implied volatility көрсөткүчтөрү. Ошондуктан \(r_{i,t}^{2}\), VIX көрсөткөн S&P 500 үчүн жаңы realized volatility баалоосу эмес. Изилдөөдө VIX, OVX жана GVZнин күндүк implied-volatility индекс өзгөрүүлөрүнүн көлөмүн Magnificent Seven акцияларынын волатилдүүлүгү менен жалпы өзгөртүү алкагында талдоо үчүн колдонулат.
Сүрөттөмө маалымат түзүмү
Бардык волатилдүүлүк катарлары оңго кыйшайган жана калың куйруктуу бөлүштүрүүлөрдү көрсөтөт. Jarque–Bera тесттери бардык катарларда нормалдуулук жөнүндөгү нөлдүк гипотезаны %1 деңгээлде четке каккан; weighted Ljung–Box Q(10) жыйынтыктары болсо бардык катарларда маанилүү сериялык корреляция бар экенин көрсөткөн. Бул өзгөчөлүктөр каржылык волатилдүүлүк катарларында көп кездешкен экстремалдык байкоолор жана volatility clustering жүрүм-туруму менен шайкеш.
Катарлардын ортосундагы жөнөкөй бир убактагы Pearson корреляциялары салыштырмалуу төмөн. Технологиялык акциялар ичиндеги эң жогорку корреляция Alphabet–Microsoft ортосунда 0.473. Microsoft–NVIDIA 0.363 жана Amazon–Apple 0.308 мааниге ээ. Бардык корреляциялардын 0.50дөн төмөн болушу жөнөкөй бир убактагы корреляция динамикалык багыттуу шок өтүүсүнүн баарын көрсөтпөй турганын айгинелейт.
Стационардуулук
ADF жана Elliott–Rothenberg–Stock Point Optimal тесттери бардык волатилдүүлүк катарларында бирдик тамыр жөнүндөгү нөлдүк гипотезаны %5 деңгээлде четке каккан. VIX, OVX, GVZ жана Magnificent Seven волатилдүүлүк катарларынын баары деңгээл маанилеринде стационардуу, башкача айтканда \(I(0)\), деп бааланган. Ошентип, TVP-VAR байланыштуулук талдоосунун негизги стационардуулук шарты аткарылган.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
TVP-VAR абал-мейкиндик модели
TVP-VAR моделинин байкоо теңдемеси булакта төмөнкүдөй аныкталган:
\[ y_t=A_tz_{t-1}+\varepsilon_t, \qquad \varepsilon_t|\Omega_{t-1}\sim N(0,\Sigma_t) \tag{1} \]
\(y_t\) — системадагы өзгөрмөлөрдүн \(m\times1\) вектору. \(z_{t-1}\) — кечиктирилген эндогендик өзгөрмөлөрдүн топтолгон \(mp\times1\) вектору. \(A_t\) — убакыт боюнча өзгөрүүгө уруксат берилген коэффициенттер матрицасы. \(\varepsilon_t\) мезгилдик ката векторун; \(\Sigma_t\) убакыт боюнча өзгөрмө ката дисперсия–ковариация матрицасын; \(\Omega_{t-1}\) болсо \(t-1\) мезгилине чейинки жеткиликтүү маалымат топтомун көрсөтөт.
Убакыт боюнча өзгөрмө коэффициенттердин эволюциясы:
\[ vec(A_t)=vec(A_{t-1})+\xi_t, \qquad \xi_t|\Omega_{t-1}\sim N(0,\Xi_t) \tag{2} \]
түрүндө. \(vec(A_t)\) — коэффициенттер матрицасынын векторлоштурулган түрү; \(\xi_t\) — коэффициенттердеги убакыттык өзгөрүүнү башкарган абал катасы, \(\Xi_t\) болсо ошол абал катасынын дисперсия–ковариация матрицасы. Бул түзүм бир туруктуу VAR коэффициенттер топтомунун ордуна волатилдүүлүк өтүү механизминин кризис, түзүмдүк үзүлүү жана ар башка рыноктук режимдерде өзгөрүшүнө мүмкүндүк берет.
Жалпыланган болжолдоо катасынын дисперсиясын ажыратуу
GFEVD бир өзгөрмөнүн алдыга карай болжолдоо катасынын дисперсиясынын канчасы өз шоктору жана канчасы системадагы башка өзгөрмөлөрдөн келген шоктор менен түшүндүрүлөрүн эсептейт. Булактагы нотацияда нормалдаштырылган дисперсия үлүшү:
\[ \widetilde{\phi}_{ij,t}(H)= \frac{ \sum_{t=1}^{H-1}\Psi_{ij,t}^{2} }{ \sum_{j=1}^{m}\sum_{t=1}^{H-1}\Psi_{ij,t}^{2} } \tag{3} \]
түрүндө. \(\Psi_{ij,t}(H)\) — өзгөрмө \(j\)деги шоктун өзгөрмө \(i\)ге H-кадам алдыга жалпыланган impulse-response таасирин билдирет. Нормалдаштырылган үлүштөрдүн ар бир сабы бирге кошулат. GFEVDнин маанилүү өзгөчөлүгү — Cholesky ажыратуусунан айырмаланып, өзгөрмөлөрдүн иретине сезимтал эмес болушу.
TCI, TO, FROM, NET жана NPDC Эмнени Билдирет?
TCI системадагы жалпы кайчылаш волатилдүүлүк жайылышынын пайызын; TO бир өзгөрмө башка өзгөрмөлөргө берген волатилдүүлүктү; FROM башкалардан алган волатилдүүлүктү; NET берилген жана алынган волатилдүүлүктүн айырмасын; NPDC болсо эки өзгөрмөнүн ортосундагы таза жуптук өтүүнүн багытын өлчөйт. Оң NET өзгөрмөнү таза берүүчү, терс NET таза кабыл алуучу катары классификациялайт; NPDCнин белгиси белгилүү эки өзгөрмөнүн ортосундагы үстөм өтүү багытын көрсөтөт.
Total Connectedness Index
\[ C_t(H)= \frac{ \sum_{\substack{i,j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{ \sum_{i,j=1}^{m}\widetilde{\phi}_{ij,t}(H) } \times100 = \frac{ \sum_{\substack{i,j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{m}\times100 \tag{4} \]
TCIнин алымында ар башка өзгөрмөлөрдүн ортосундагы off-diagonal дисперсия үлүштөрү бар. Бөлүмүндө системанын жалпы нормалдаштырылган дисперсия үлүшү жайгашат. TCI жогорулаган сайын өзгөрмөнүн волатилдүүлүгүнүн өзүнүн өткөн динамикасы менен гана түшүндүрүлгөн бөлүгү салыштырмалуу азайып, система ичиндеги шок өтүүсүнүн мааниси өсөт.
TO жана FROM байланыштуулугу
\[ C_{i\rightarrow j,t}(H)= \frac{ \sum_{\substack{j=1\\i\neq j}}^{m} \widetilde{\phi}_{ji,t}(H) }{ \sum_{j=1}^{m}\widetilde{\phi}_{ji,t}(H) } \times100 \tag{5} \]
TO өзгөрмө \(i\)ден системадагы башка өзгөрмөлөргө берилген жалпы волатилдүүлүк үлүшүн көрсөтөт.
\[ C_{i\leftarrow j,t}(H)= \frac{ \sum_{\substack{j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{ \sum_{i=1}^{m}\widetilde{\phi}_{ij,t}(H) } \times100 \tag{6} \]
FROM өзгөрмө \(i\)нин башка өзгөрмөлөрдөн алган жалпы волатилдүүлүк үлүшүн көрсөтөт.
NET байланыштуулугу
\[ C_{i,t} = C_{i\rightarrow j,t}(H) - C_{i\leftarrow j,t}(H) \tag{7} \]
NET оң болсо, өзгөрмө системага алгандан көбүрөөк волатилдүүлүк берет. NET терс болсо, системадан алган волатилдүүлүгү бергенинен көп болот. Нөлгө жакын NET маанилери берүүчү жана кабыл алуучу ролдор болжол менен тең салмакта экенин көрсөтөт.
NPDC: жуптук таза өтүү
\[ NPDC_{ij}(H) = \left( \widetilde{\phi}_{ji,t}(H) - \widetilde{\phi}_{ij,t}(H) \right)\times100 \tag{8} \]
Оң NPDC мааниси үстөм таза өтүү \(i\)ден \(j\)ге, терс маани болсо \(j\)ден \(i\)ге экенин көрсөтөт. Абсолюттук маани чоңойгон сайын эки өзгөрмөнүн ортосундагы таза багыттуу теңсиздик күчөйт.
Топ ичиндеги жана топтор аралык ажыратуу
Изилдөө он өзгөрмөнү эки топко бөлгөн. Биринчи топ — VIX, OVX жана GVZ. Экинчи топ — Magnificent Seven компанияларынын жетөөсү. ConnectednessApproach пакетиндеги InternalConnectedness процедурасы топтор аралык уячаларды нөлгө түшүрүп, топ ичиндеги өтүүнү гана; ExternalConnectedness процедурасы болсо топ ичиндеги уячаларды нөлгө түшүрүп, эки топтун ортосундагы өтүүнү гана эсептейт.
Бул операциядан кийин TCI, TO, FROM, NET жана NPDC кайра эсептелет. Ошентип, “системанын жалпы байланыштуулугу жогору” деген билдирүүнү “Magnificent Seven тобунун өз ичиндеги байланыштуулугу жогору” жана “глобалдык волатилдүүлүк көрсөткүчтөрү менен компаниялардын ортосундагы байланыштуулук жогору” деген эки өзүнчө илимий суроого бөлүүгө болот.
Модель жөндөөлөрү
| Пункт | Булакта колдонулган маани/ыкма |
|---|---|
| Программалык камсыздоо | R, ConnectednessApproach package v1.0.4 |
| Lag тандоосу | VARselect; AIC, HQ, SC жана FPE каралды |
| Негизги кечигүү | \(p=1\), Schwarz Criterion боюнча парсимониялуу тандоо |
| GFEVD болжолдоо горизонту | \(H=10\) |
| Априордук түзүм | BayesPrior |
| Forgetting factor | \(\kappa_1=0.99\) |
| Дисперсия forgetting factor | \(\kappa_2=0.99\) |
| Робасттуулук горизонттору | \(H=5\), \(H=20\) |
| Альтернативдүү lag | \(p=2\) |
| Альтернативдүү ыкма | Diebold–Yilmaz rolling-window VAR |
| DY терезелери | 200 жана 250 соода күнү |
\(\kappa_1\) убакыт боюнча өзгөрмө коэффициенттер матрицасы канчалык тез жаңырарын; \(\kappa_2\) болсо дисперсия–ковариация матрицасынын убакыттык эволюциясын көзөмөлдөйт. Экөөнүн тең 0.99 сыяктуу бирге жакын мааниде болушу параметрлердин мезгилдер арасында акырындап жаңыланышына шарт түзөт.
Негизги байланыштуулук жыйынтыктары
Базалык TVP-VAR моделинде TCI %32.76. Башкача айтканда, системадагы болжолдоо катасынын дисперсиясынын болжол менен үчтөн бири өзгөрмөнүн өз шокторунан эмес, системадагы башка өзгөрмөлөр менен байланышкан кайчылаш волатилдүүлүк өтүүсүнөн келип чыгат. ConnectednessApproach чыгышындагы corrected TCI %36.40.
| Өзгөрмө | Өз шогунун үлүшү (%) | FROM (%) | TO (%) | NET | Орточо роль |
|---|---|---|---|---|---|
| VIX | 77.89 | 22.11 | 21.00 | −1.11 | Таза кабыл алуучу |
| OVX | 77.57 | 22.43 | 20.67 | −1.76 | Таза кабыл алуучу |
| GVZ | 78.68 | 21.32 | 17.96 | −3.37 | Таза кабыл алуучу |
| Amazon | 62.17 | 37.83 | 44.54 | +6.72 | Таза берүүчү |
| Apple | 67.62 | 32.38 | 64.83 | +32.45 | Эң күчтүү таза берүүчү |
| Alphabet | 53.98 | 46.02 | 31.97 | −14.05 | Таза кабыл алуучу |
| Meta | 72.77 | 27.23 | 53.08 | +25.85 | Күчтүү таза берүүчү |
| Microsoft | 45.35 | 54.65 | 32.61 | −22.03 | Эң күчтүү таза кабыл алуучулардын бири |
| NVIDIA | 60.92 | 39.08 | 18.67 | −20.41 | Күчтүү таза кабыл алуучу |
| Tesla | 75.43 | 24.57 | 22.29 | −2.28 | Бир аз таза кабыл алуучу |
Система Боюнча Волатилдүүлүк Байланыштуулугун Негизинен Кайсы Топ Кыймылга Келтирет?
Изилдөөнүн негизги жыйынтыгы — система боюнча байланыштуулук негизинен Magnificent Seven компанияларынын өз ара волатилдүүлүк жайылышынан келип чыгат. Толук система TCIси %32.76 болсо, VIX–OVX–GVZ тобу менен Magnificent Seven ортосундагы external TCI болгону %6.15; ошондуктан жогорку жалпы байланыштуулукту “глобалдык волатилдүүлүк индекстеринен технологиялык компанияларга күчтүү тышкы тобокелдик өтүүсү” деп чечмелөө булак жыйынтыктарынан ашып кетет.
Убакыт ичинде жалпы байланыштуулук
Булактын 1-сүрөтү TCI туруктуу эмес экенин көрсөтөт. Тандалманын алгачкы жылдарында байланыштуулук төмөн–орто деңгээлде болуп, 2018-жылдан кийин жогорулап, COVID-19 шогунда эң кескин чокусуна жеткен. Робасттуулук 7-таблицасында базалык TVP-VARдын максималдуу TCI мааниси %71.77 жана чоку датасы 19 март 2020 деп билдирилет.
COVIDден кийин байланыштуулук төмөндөп, 2022-жылы глобалдык инфляциялык басымдар, акча-кредит саясатынын катаалдашуусу жана Орусия–Украина согушунун фонунда кайра күчөгөн. 2025-жылы тарифтик белгисиздик, мунай боюнча күтүүлөр жана коопсуз жайга суроо-талап менен бирге дагы бир өсүш байкалган.
Топтор аралык external connectedness
External TCIнин толук тандалмадагы орточо мааниси %6.15, corrected external TCI болсо %6.83. Бул деңгээл толук система TCIсинен кыйла төмөн. Бирок external TCI болжол менен %1.10–%19.19 аралыгында өзгөргөндүктөн, орточо маанини жалгыз колдонуу кризис маалындагы убактылуу байланыштуулук секириктерин жашырышы мүмкүн.
| Мезгил | Орточо external TCI (%) | Максимум (%) | Чоку датасы |
|---|---|---|---|
| COVIDге чейин | 5.90 | 19.19 | 10 октябрь 2018 |
| COVID-19 | 7.48 | 18.02 | 23 март 2020 |
| Орусия–Украина жана акча-кредит саясатынын катаалдашуусу | 11.19 | 18.96 | 4 март 2022 |
| AI кеңейүүсү | 4.27 | 7.07 | 9 сентябрь 2024 |
| Жакынкы мезгилдеги тарифтик белгисиздик | 5.04 | 10.01 | 16 апрель 2025 |
Эң жогорку мезгилдик орточо көрсөткүч %11.19 менен 2022-жылдагы Орусия–Украина согушу жана акча-кредит саясатын катаалдаштыруу мезгилине туура келет. Ошол эле учурда бүт тандалмадагы абсолюттук external TCI чокусу %19.19 менен 10 октябрь 2018 болгон. Бул айырма “эң жогорку күндүк байланыштуулук” менен “режимдин орточо байланыштуулугу” бир эле түшүнүк эмес экенин көрсөтөт.
Таза берүүчүлөр жана кабыл алуучулар
Apple жана Meta булактагы 3-сүрөттө узак мезгилдер бою оң NET аймактарында калат. Amazon айрым мезгилдерде күчтүү берүүчү абалына өтөт. Microsoft, Alphabet жана NVIDIA көбүнчө терс NET аймагында жайгашат. VIX, OVX, GVZ жана Tesla болсо нөлдүн айланасында багытын көбүрөөк алмаштырат.
Жалпы NET менен топ ичиндеги NET ийри сызыктарынын бири-бирине жакын кыймылдашы бул компаниялардын берүүчү/кабыл алуучу ролдорунун чоң бөлүгү каршы топ менен байланыштан эмес, өз тобунун ичиндеги мамилелерден түзүлөрүн колдойт.
VIX менен Magnificent Seven ортосундагы NPDC
VIXтин ар бир компания менен өтүү багыты убакыт ичинде туруктуу эмес. COVID-19 мезгилинде VIX Apple, Meta жана Amazon тарапка үстөм таза волатилдүүлүк берүүчүгө айланган. Тескерисинче, Microsoft жана NVIDIA айрым мезгилдерде VIX тарапка таза волатилдүүлүк берген. Alphabet жана Tesla байланыштарынын багыты да тандалма бою өзгөргөн.
Демек, “VIX дайыма технологиялык акцияларга волатилдүүлүк жөнөтөт” деген бир багыттуу модель булак тарабынан колдоого алынбайт. Изилдөө көрсөткөн түзүм динамикалык жана эки багыттуу.
OVX менен Magnificent Seven ортосундагы NPDC
Мунайдын implied-volatility индекси OVXтин байланыштары да компанияга жараша айырмаланат. OVX айрым мезгилдерде Apple, Alphabet жана Microsoftко таза берүүчү болсо, NVIDIA менен багыт тезирээк өзгөрүп турат. OVX–Amazon жана OVX–Meta байланыштары көбүнчө нөлгө жакын калганы менен кыска оң секириктерди көрсөтөт. Айрым мезгилдерде Teslaдан OVXке карай үстөм өтүү байкалган.
GVZ менен Magnificent Seven ортосундагы NPDC
GVZнин Apple жана Meta менен байланышында, өзгөчө 2020-жылдан кийинки айрым мезгилдерде GVZден компанияга карай күчтүү таза өтүү байкалган. GVZ–Amazon байланышында 2020–2022 мезгилинде терс маанилер үстөм болсо, кийинки мезгилдерде оң маанилер күчөгөн. Alphabet, Microsoft жана NVIDIA менен багыт да убакыт ичинде өзгөрөт. GVZ–Tesla байланышы болсо төмөнүрөөк абсолюттук NPDC жана багыттын тез-тез өзгөрүшүн көрсөтөт.
Кошумча A1 таблицасындагы тандалган жуптук чокулар
| Мезгил | Жуп | Чоку NPDC | Дата | Үстөм багыт |
|---|---|---|---|---|
| Февраль 2020–декабрь 2021 | VIX–AAPL | 15.11 | 19 март 2020 | VIX → Apple |
| Февраль 2020–декабрь 2021 | OVX–TSLA | 13.70 | 26 ноябрь 2021 | Tesla → OVX |
| Февраль 2020–декабрь 2021 | GVZ–AAPL | 21.79 | 19 март 2020 | GVZ → Apple |
| 24 февраль–31 декабрь 2022 | VIX–AMZN | 6.75 | 27 апрель 2022 | VIX → Amazon |
| 24 февраль–31 декабрь 2022 | OVX–GOOGL | 4.91 | 24 февраль 2022 | OVX → Alphabet |
| 24 февраль–31 декабрь 2022 | GVZ–MSFT | 15.01 | 4 март 2022 | GVZ → Microsoft |
| 2023–2024 | VIX–NVDA | 10.34 | 5 август 2024 | NVIDIA → VIX |
| 2023–2024 | OVX–MSFT | 10.30 | 13 август 2024 | OVX → Microsoft |
| 2023–2024 | GVZ–AMZN | 8.62 | 8 ноябрь 2024 | GVZ → Amazon |
| 2025–25 июнь 2026 | VIX–GOOGL | 8.49 | 9 апрель 2025 | Alphabet → VIX |
| 2025–25 июнь 2026 | OVX–GOOGL | 2.65 | 9 апрель 2025 | Alphabet → OVX |
| 2025–25 июнь 2026 | GVZ–AAPL | 10.63 | 16 апрель 2025 | GVZ → Apple |
Бул таблица бир эле компания ар башка мезгилдерде ар башка глобалдык волатилдүүлүк индекстерине карата берүүчү же кабыл алуучу боло аларын ачык көрсөтөт. Ошондуктан толук тандалманын орточо көрсөткүчү пайдалуу болгону менен убакыт өлчөмүн өз алдынча толук чагылдырбайт.
Орточо NPDC тармагы
Булактагы 7-сүрөттө Apple эң чоң таза берүүчү түйүн катары көрүнөт; андан кийин Meta жана Amazon турат. Күчтүү өтүү каналдарынын олуттуу бөлүгү Apple, Meta жана Amazonдон Microsoft, NVIDIA жана Alphabet тарапка кетет. Microsoft жана NVIDIA негизги таза кабыл алуучулар. VIX, OVX, GVZ жана Tesla көбүрөөк тең салмактуу ролдорго ээ.
Тармак түзүмүндөгү эң күчтүү сызыктардын Magnificent Seven компанияларынын арасында топтолушу топтук ажыратуудан алынган “система байланыштуулугун негизинен топ ичиндеги технологиялык компаниялардын өз ара аракеттенүүсү кыймылга келтирет” деген жыйынтыкты башка визуалдык деңгээлде да колдойт.
VIX Бул Моделде Толугу Менен Тышкы Белгисиздик Шогу Катары Чечмелениши Мүмкүнбү?
Жок. VIX S&P 500 опциондорунан алынгандыктан жана Magnificent Seven компаниялары S&P 500дүн олуттуу бөлүгүн түзгөндүктөн, VIX менен бул компаниялардын волатилдүүлүгүнүн ортосунда түзүмдүк рыноктук кабатташуу бар. Ошондуктан табылган байланыштуулук сырттан келген рынок коркунучун гана эмес, жалпы индекс кыймылдарын жана компаниялардан рынок индекси тарапка болгон кайтарым таасирди да чагылдырышы мүмкүн; изилдөө VIXти таза жана толугу менен тышкы түзүмдүк шок катары чечмелебейт.
Magnificent Seven ичиндеги күчтүү байланыштуулук үчүн талкууланган мүмкүн болгон каналдар
Булак топ ичиндеги байланыштуулукту бир гана себепке байлоого болбой турганын өзгөчө белгилейт. Талкууланган мүмкүн механизмдердин бири — компаниялар пайыздык чен, дисконттук чен, инвесторлордун маанайы жана технология секторунун өсүү күтүүлөрү сыяктуу жалпы факторлорго дуушар болушу.
Экинчи мүмкүн болгон канал — технологиялык экосистемадагы толуктоочулук. Жасалма интеллект, жарым өткөргүчтөр, булут эсептөөлөрү жана маалымат борборлорунун экономикалык байланыштарынан улам бир компаниядагы өсүү же инвестиция күтүүсү башка компанияларда кайра баалоону шартташы мүмкүн. Булак өзгөчө NVIDIAнын AI инфраструктурасы жана жарым өткөргүч экосистемасындагы борбордук абалы айрым мезгилдерде байкалган волатилдүүлүк өтүүсү менен шайкеш болушу мүмкүн экенин талкуулайт.
Үчүнчү канал — жалпы индекс мүчөлүгү жана пассивдүү инвестиция агымдары. Ири компаниялардын бирдей индекстерде чоң салмакка ээ болушу ETF, индекс фонддору жана портфелди кайра тең салмактоо аракеттеринин бир нече акцияга бир убакта таасир этүүсүнө мүмкүндүк берет.
Бул механизмдердин эч бири TVP-VAR жыйынтыктарынан түзүмдүк түрдө далилденген эмес. Булак аларды байкалган connectedness түзүмүнө шайкеш экономикалык түшүндүрмөлөр катары берет.
Портфель жагынан мааниси
Magnificent Seven акцияларын бир портфелде бириктирүү компаниялардын санын көбөйтсө да, күчтүү топ ичиндеги connectedness себептүү күтүлгөндөн чектелген диверсификация бериши мүмкүн. Бул тобокелдик, өзгөчө жалпы байланыштуулук өскөн стресс мезгилдеринде маанилүү болот.
Глобалдык волатилдүүлүк индекстери менен Magnificent Seven ортосундагы орточо cross-group connectedness салыштырмалуу төмөн болушу ар башка тобокелдик булактарына дуушар болгон активдер потенциалдуу диверсификация же hedge баалуулугуна ээ болушу мүмкүн экенин көрсөтөт. Бирок изилдөө оптималдуу портфель салмагын, минималдуу дисперсия портфелин, hedge ratio же реалдуу соода стратегиясын эсептеген эмес. Ошондуктан “бул актив сөзсүз hedge” деген жыйынтык колдоого алынбайт.
Каржылык туруктуулук жагынан мааниси
Apple, Meta жана Amazon сыяктуу таза берүүчүлөрдү көзөмөлдөө ири технологиялык компаниялардан чыккан волатилдүүлүк басымы системадагы башка компанияларга кантип жайыларын баалоого жардам бере алат. Бирок изилдөө белгилүү бир жөнгө салуучу кийлигишүү зарыл же натыйжалуу экенин сынаган эмес. Саясат жагынан чыгарууга боло турган чектелген жыйынтык — ири технологиялык компаниялардагы концентрация тобокелдигин жана динамикалык байланыштуулукту классикалык рынок тобокелдик көрсөткүчтөрү менен бирге көзөмөлдөө пайдалуу болушу мүмкүн.
Робасттуулук талдоосу
| Спецификация | Орточо TCI (%) | Негизги таза берүүчүлөр | Негизги таза кабыл алуучулар | Базалык TCI менен динамикалык корреляция | Максималдуу TCI / дата |
|---|---|---|---|---|---|
| Базалык TVP-VAR, H=10, p=1 | 32.76 | AAPL, META, AMZN | MSFT, NVDA, GOOGL | 1.000 | 71.77 / 19 март 2020 |
| TVP-VAR, H=5 | 32.50 | Ошол эле | Ошол эле | — | — |
| TVP-VAR, H=20 | 32.79 | Ошол эле | Ошол эле | — | — |
| TVP-VAR, p=2 | 33.42 | Ошол эле | Ошол эле | 0.9854 | 69.98 / 23 март 2020 |
| DY VAR, 200 күн | 30.75 | Ошол эле негизги компаниялар | Ошол эле негизги компаниялар | 0.7204 | 89.96 / 17 июль 2015 |
| DY VAR, 250 күн | 29.81 | Ошол эле негизги компаниялар | Ошол эле негизги компаниялар | 0.7009 | 89.96 / 17 июль 2015 |
Forecast horizon жана кечигүү өзгөрүүлөрү орточо TCIге аз таасир берет. DY rolling-window ыкмасында TCI төмөнүрөөк жана айрым чоку даталары башка болгону менен Apple, Meta жана Amazon, ошондой эле Microsoft, NVIDIA жана Alphabet боюнча негизги берүүчү/кабыл алуучу классификациясы сакталат. VIX гана эки DY спецификациясында маргиналдык таза кабыл алуучудан таза берүүчүгө айланат.
Бул робасттуулук жыйынтыгы эки өзүнчө билдирүү берет. Биринчиден, негизги байланыштуулук тармагынын сапаттык түзүмү модель тандоолоруна карата салыштырмалуу туруктуу. Экинчиден, TCIнин так көлөмү жана максимум болгон дата колдонулган connectedness баалоо ыкмасына сезимтал болушу мүмкүн.
Изилдөө колдогон жыйынтыктар
- VIX, OVX, GVZ жана Magnificent Sevenдан турган система орточо деңгээлдеги, бирок убакыт боюнча күчтүү өзгөргөн волатилдүүлүк байланыштуулугун көрсөтөт.
- Жалпы connectednessтын негизги булагы — Magnificent Seven ичиндеги топтук волатилдүүлүк жайылышы.
- Глобалдык волатилдүүлүк индекстери менен Magnificent Seven ортосундагы орточо cross-group connectedness толук система байланыштуулугунан кыйла төмөн.
- Cross-group өтүү кризис жана стресс мезгилдеринде убактылуу түрдө кескин жогорулашы мүмкүн.
- Apple, Meta жана Amazon толук тандалмада негизги таза волатилдүүлүк берүүчүлөрү.
- Microsoft, NVIDIA жана Alphabet негизги таза волатилдүүлүк кабыл алуучулары.
- VIX, OVX жана GVZ менен ар бир компаниянын ортосундагы жуптук өтүү багыты убакыттын өтүшү менен өзгөрүшү мүмкүн.
- Негизги берүүчү/кабыл алуучу үлгү альтернативдүү forecast horizon, lag жана DY rolling-window текшерүүлөрүндө негизинен сакталат.
Изилдөө колдобогон жыйынтыктар
- TVP-VAR connectedness түзүмдүк себептүүлүктүн далили эмес.
- VIX толугу менен тышкы жана компаниялардан көз карандысыз шок катары чечмелене албайт.
- Ар бир стресс мезгилинде бир эле компаниялар бир эле багытта волатилдүүлүк берет деген кепилдик жок.
- Төмөн орточо external TCI бардык күндөрдө cross-group өтүү төмөн дегенди билдирбейт.
- Magnificent Seven акцияларын бирге кармоо бардык шартта жаман портфель деген жыйынтык чыгарууга болбойт.
- Изилдөө оптималдуу hedge катышын же портфель салмагын баалаган эмес.
- Белгилүү бир жөнгө салуу зарыл же натыйжалуу экени түздөн-түз текшерилген эмес.
- Жыйынтыктар модель текшерүүсүз башка секторлорго, өлкөлөргө же белгисиздик көрсөткүчтөрүнө автоматтык түрдө жалпыланбайт.
Чектөөлөр
Биринчи чектөө — камтуу. Система VIX, OVX, GVZ жана Magnificent Seven компанияларын гана камтыйт. Башка белгисиздик индекстери, секторлор же каржы активдери талдоодо жок.
Экинчи чектөө — волатилдүүлүктү өлчөө. Квадратталган күндүк close-to-close лог кирешелер күн ичиндеги баа диапазонун же latent conditional volatility түзүмүн түз колдонбойт. Realized volatility, Parkinson сыяктуу range-based өлчөмдөр же GARCH негизиндеги conditional volatility альтернативдүү динамикаларды көрсөтүшү мүмкүн.
Үчүнчү чектөө — себептүүлүк. TVP-VAR/GFEVD forecast-error variance байланыштарын өлчөйт, түзүмдүк экономикалык шок идентификациясын түзбөйт. Ошондуктан байкалган берүүчү/кабыл алуучу мамилелердин экономикалык механизмин так аныктоо үчүн structural identification сыяктуу кошумча ыкмалар керек.
Төртүнчү чектөө — робасттуулук текшерүүлөрүнүн камтуусу. Forecast horizon, lag түзүмү жана DY rolling-window моделдери сыналганы менен бардык мүмкүн болгон connectedness ыкмалары же волатилдүүлүк спецификациялары текшерилген эмес.
Булак келечекте жогорку жыштыктагы маалыматтарды, realized/model-based волатилдүүлүк өлчөмдөрүн, башка секторлорду, башка белгисиздик индекстерин, ар башка топтук түзүмдөрдү, quantile/frequency connectedness ыкмаларын жана түзүмдүк идентификация стратегияларын колдонууну сунуштайт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Dynamic Volatility Spillovers Between Global Volatility Indices and the Magnificent Seven: What Drives System-Wide Volatility Connectedness?
Автор: Havva Koç.
Мекеме: Department of International Finance and Banking, Faculty of Business and Administrative Sciences, Istanbul Okan University, Istanbul, Türkiye.
Журнал: Economies.
Басмакана: MDPI.
Библиографиялык жазуу: 2026, Том 14, Номер 9, Макала 391.
DOI: 10.3390/economies14090391.
Даталар: Кабыл алынган 27 июль 2026; кайра каралган 21 август 2026; кабыл алынган 28 август 2026; жарыяланган 5 сентябрь 2026.
Булак түрү: Күндүк каржы убакыт катарларына негизделген эмпирикалык динамикалык connectedness изилдөөсү.
Лицензия: Creative Commons Attribution (CC BY).
Тандалма: 22 май 2012–25 июнь 2026; ар бир өзгөрмө үчүн 3538 жалпы күндүк байкоо.
Өзгөрмөлөр: VIX, OVX, GVZ; Amazon, Apple, Alphabet, Meta Platforms, Microsoft, NVIDIA жана Tesla.
Маалымат булактары: VIX, OVX жана GVZ үчүн CBOE Global Markets; Magnificent Seven split-adjusted күндүк жабылуу баалары үчүн Investing.com. Булак бардык маалымат булактарына 29 июнь 2026 күнү жеткиликтүү болгонун билдирет.
Волатилдүүлүк трансформациясы: \(r_{i,t}=100\ln(P_{i,t}/P_{i,t-1})\) жана \(VOL_{i,t}=r_{i,t}^{2}\).
Негизги ыкма: TVP-VAR абал-мейкиндик модели; GFEVD; Total Connectedness Index; TO/FROM/NET directional connectedness; Net Pairwise Directional Connectedness; InternalConnectedness жана ExternalConnectedness топтук ажыратуусу.
Негизги модель жөндөөлөрү: ConnectednessApproach R package v1.0.4; lag \(p=1\); forecast horizon \(H=10\); BayesPrior; \(\kappa_1=0.99\) жана \(\kappa_2=0.99\).
Робасттуулук: \(H=5\), \(H=20\), \(p=2\); generalized Diebold–Yilmaz rolling-window VAR; 200 жана 250 күндүк терезелер.
Каржылоо: Изилдөө тышкы каржылоо алган эмес.
Этика: Institutional Review Board жана informed consent жоболору колдонулбайт.
Маалыматтардын жеткиликтүүлүгү: Булакка ылайык, чийки VIX/OVX/GVZ маалыматтары CBOEдон, акция баалары Investing.com сайтынан жалпыга ачык жеткиликтүү; иштетилген маалымат топтомун автордон негиздүү өтүнүч боюнча алууга болот.
Кызыкчылыктардын кагылышы: Автор кызыкчылыктардын кагылышы жок экенин билдирет.
Автордун салымдары: Изилдөө бир автор тарабынан жүргүзүлгөн; булак PDFде өзүнчө “Author Contributions” бөлүмү берилген эмес.
Негизги чечмелөө чеги: Connectedness өлчөмдөрү динамикалык forecast-error variance байланыштарын көрсөтөт жана түзүмдүк себептүүлүктү далилдебейт. VIX да Magnificent Seven компанияларынан толук көз карандысыз таза тышкы белгисиздик шогу катары чечмеленбеши керек.
Сүрөт боюнча эскертүү: Булактагы 1-сүрөт жалпы жана топ ичиндеги TCI динамикасын; 2-сүрөт топтор аралык external TCIни; 3-сүрөт өзгөрмөлөр боюнча NET ролдорун; 4–6-сүрөттөр VIX/OVX/GVZ менен компаниялардын ортосундагы убакыт боюнча өзгөрмө NPDCни; 7-сүрөт болсо орточо connectedness тармагын көрсөтөт. Verianla кайра чийүүлөрүндө таблицалардагы так сандар source-of-truth катары колдонулуп, график сүрөтүнөн жасалма тактык менен күндүк катар чыгарылбашы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген