


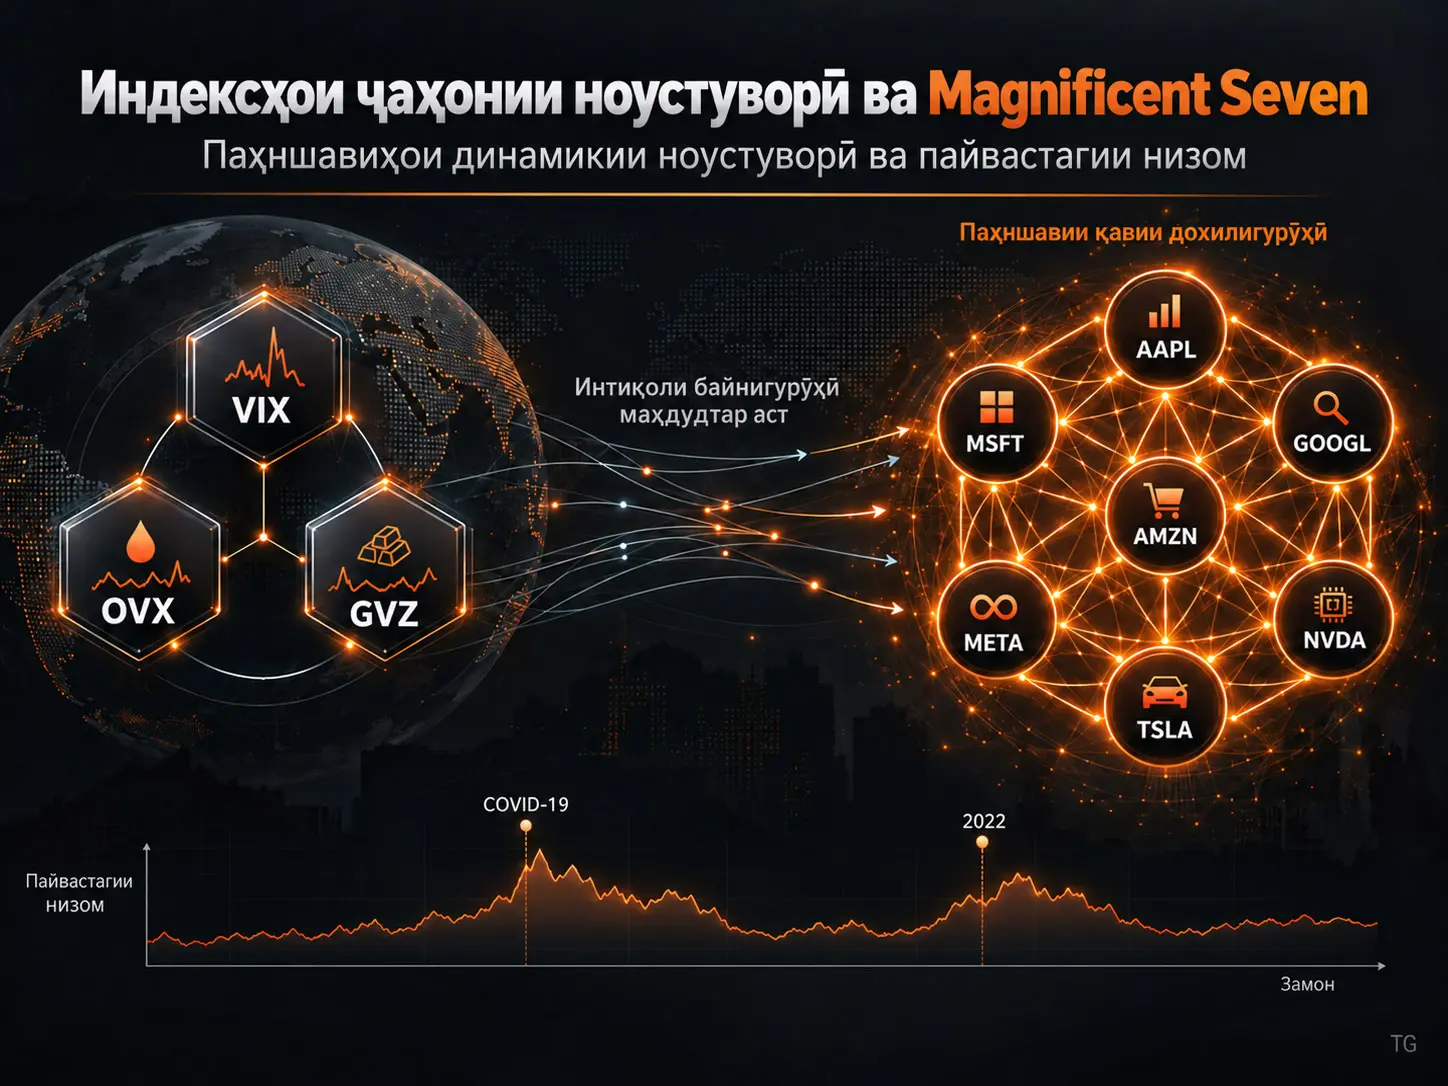
Чаҳорчӯби пайвастагии VAR бо параметрҳои тағйирёбанда дар вақт (Time-Varying Parameter Vector Autoregression, TVP-VAR), усули динамикии эконометрист, ки андоза, самт ва тағйирёбии интиқоли шокҳоро байни тағйирёбандаҳои як низоми молиявӣ дар тӯли вақт тавассути Таҷзияи Умумии Дисперсияи Хатои Пешгӯӣ (Generalized Forecast Error Variance Decomposition, GFEVD) чен мекунад. Таҳқиқоти Havva Koç бо истифода аз 3538 мушоҳидаи муштараки ҳаррӯза дар давраи 22 май 2012–25 июн 2026 пайвастагии ноустувории индексҳои VIX, OVX ва GVZ ва ширкатҳои Magnificent Seven — Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta ва Tesla-ро меомӯзад. Дар натиҷаи асосии TVP-VAR, Total Connectedness Index (TCI) дар сатҳи тамоми низом %32.76 ва TCI-и ислоҳшуда %36.40 мебошад. Дар муқобил, external TCI байни ду гурӯҳи иқтисодӣ танҳо %6.15 аст. Ин фарқ нишон медиҳад, ки манбаи асосии пайвастагии умумӣ на шокҳое мебошанд, ки аз индексҳои ҷаҳонии ноустуворӣ ба ширкатҳои технологӣ мегузаранд, балки паҳншавии ноустуворӣ байни худи ширкатҳои Magnificent Seven мебошад.
Дар пайвастагии самтии холис, Apple (+32.45), Meta (+25.85) ва Amazon (+6.72) дар ҳисоби миёнаи намунаи пурра интиқолдиҳандагони асосии холиси ноустуворӣ мебошанд. Microsoft (−22.03), NVIDIA (−20.41) ва Alphabet (−14.05) бошанд, қабулкунандагони намоёни холис мебошанд. Сохтори интиқоли ноустуворӣ собит нест: пайвастагии умумӣ дар давраи COVID-19 якбора афзудааст; ҳарчанд external TCI байни гурӯҳҳо дар намунаи пурра ба ҳисоби миёна %6.15 буд, он тақрибан аз %1.10 то %19.19 тағйир ёфтааст. Дар давраи ҷанги Русия–Украина ва сахттар шудани сиёсати пулӣ дар соли 2022, миёнаи даврии external TCI бо %11.19 ба баландтарин сатҳ миёни режимҳои таҳқиқшуда расидааст.
Ин натиҷаҳоро набояд ҳамчун харитаи сабабии шабакаи молиявӣ тафсир кард. Ченакҳои пайвастагии TVP-VAR нишон медиҳанд, ки дисперсияи хатои пешгӯии як тағйирёбанда то чӣ андоза бо шокҳои аз тағйирёбандаҳои дигар омада алоқаманд аст; онҳо исбот намекунанд, ки як канали муайяни иқтисодӣ сабаби сохторӣ мебошад. Илова бар ин, VIX шоки берунаи комилан мустақил аз Magnificent Seven нест; аз сабаби вазни калони ин ширкатҳо дар S&P 500 байни ду тараф ҳампӯшии сохтории бозор вуҷуд дорад.
Масъалаи асосии таҳқиқот
Номуайянӣ дар бозорҳои молиявӣ аз як манбаъ ба вуҷуд намеояд. Ноустувории интизоршавандаи бозори саҳмияҳоро бо VIX, ноустувории интизоршавандаи бозори нафтро бо OVX ва ноустувории интизоршавандаи бозори тиллоро бо GVZ пайгирӣ кардан мумкин аст. Ин се индекс манбаъҳои гуногуни хавфи иқтисодиро ифода мекунанд: хавфи умумии бозори саҳмияҳо, номуайянии бозори энергетика ва номуайянии паноҳгоҳи бехатар/металлҳои қиматбаҳо.
Magnificent Seven гурӯҳи ширкатҳои бузурги технологӣ мебошад, ки аз Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta ва Tesla иборат аст. Фаъолияти онҳо дар соҳаҳои аз ҷиҳати иқтисодӣ ва технологӣ ба ҳам алоқаманд, аз қабили зеҳни сунъӣ, ҳисоббарории абрӣ, нимноқилҳо, платформаҳои рақамӣ, таҷҳизоти электронӣ ва нақлиёти барқӣ, инчунин доштани арзиши калони бозорӣ ва вазни баланд дар индексҳои саҳмияҳо имкон медиҳад, ки шоки ноустуворӣ дар яке аз ин ширкатҳо ҳамзамон бо ширкатҳои дигар аз нав нархгузорӣ шавад.
Масъалаи таҳқиқот танҳо саволи “оё VIX ба саҳмияҳои технологӣ таъсир мерасонад?” нест. Саволи асоситар ин аст: оё қисми зиёди пайвастагии ноустуворӣ дар сатҳи низом воқеан аз нишондиҳандаҳои ҷаҳонии хавф, ба монанди VIX, OVX ва GVZ, ба Magnificent Seven меояд ё шабакаи умумиро робитаҳои дохилии худи ширкатҳои Magnificent Seven пеш мебаранд?
Пайвастагии Ноустувории Молиявӣ Чиро Чен Мекунад?
Пайвастагии ноустувории молиявӣ чен мекунад, ки ҳаракатҳои пешгӯинашавандаи ноустуворӣ дар як тағйирёбанда то чӣ андоза ба дисперсияи хатои пешгӯии тағйирёбандаҳои дигари низом саҳм мегузоранд ва ин интиқол дар кадом самт сурат мегирад. Дар чаҳорчӯби TVP-VAR/GFEVD, пайвастагии баланд маънои онро дорад, ки қисми бештари динамикаи ноустувории тағйирёбандаҳо бо шокҳои якдигар алоқаманд аст; пайвастагии паст бошад, нишон медиҳад, ки шокҳои худии тағйирёбандаҳо нисбатан бартарӣ доранд. Ин ченак сабабияти сохторӣ нест.
Холигии адабиёти таҳқиқот
Адабиёти қаблӣ оид ба паҳншавии ноустуворӣ мавҷуд будани пайвастагӣ байни VIX, ноустувории нафт, ноустувории тилло, бахшҳо, кишварҳо ва синфҳои гуногуни дороиҳоро нишон додааст. Бо вуҷуди ин, далелҳо дар сатҳи ширкат, ки дар онҳо VIX, OVX ва GVZ дар як модел ҷой гирифта, пайвастагии динамикии онҳо бо ҳар яке аз ширкатҳои Magnificent Seven якҷо таҳқиқ шудааст, маҳдуд мебошанд.
Ғайр аз ин, дар таҳқиқоти стандартии connectedness рақами пайвастагии умумӣ аксаран ҳамчун натиҷаи асосӣ истифода мешавад. Аммо баланд будани TCI-и умумӣ ҳатман маънои баланд будани интиқоли байни индексҳои ҷаҳонии ноустуворӣ ва Magnificent Seven-ро надорад. Ҳамон TCI-и умумӣ метавонад аз таъсири мутақобилаи қавӣ дар дохили як гурӯҳи низом низ сар занад. Саҳми муҳими методологии таҳқиқоти манбаъ ҷудо кардани ҳамин ду имконият мебошад.
Саволҳои таҳқиқот
- Сатҳи пайвастагии ноустуворӣ дар тамоми низом чӣ қадар аст ва ин пайвастагиро интиқоли дохили гурӯҳ ё интиқоли байни гурӯҳҳо пеш мебарад?
- Пайвастагии умумӣ ва байни гурӯҳии ноустуворӣ бо мурури вақт, махсусан дар давраҳои фишори баланди бозор, чӣ гуна тағйир меёбад?
- Аз VIX, OVX, GVZ ва ширкатҳои Magnificent Seven кадомҳо интиқолдиҳандаи холиси ноустуворӣ ва кадомҳо қабулкунандаи холис мебошанд ва ин нақшҳо бо мурури вақт чӣ гуна тағйир меёбанд?
- Самт ва андозаи интиқоли ҷуфтии ноустуворӣ байни индексҳои ҷаҳонии ноустуворӣ ва ҳар як ширкати Magnificent Seven дар шароити гуногуни бозор чӣ гуна тағйир меёбад?
VIX, OVX ва GVZ чиро ифода мекунанд?
| Индекс | Соҳаи намояндагӣ | Нақши иқтисодӣ дар таҳқиқот |
|---|---|---|
| VIX | Ноустувории интизоршавандаи бозори саҳмияҳо, ки аз опсионҳои S&P 500 ҳосил мешавад | Номуайянии умумии бозори саҳмияҳо ва дарки хавф |
| OVX | Ноустувории option-implied бозори нафти хом | Номуайянии вобаста ба хароҷоти энергия, бозори нафт ва интизориҳои таваррум |
| GVZ | Ноустувории option-implied бозори тилло | Тамоюли ҷаҳонӣ ба хавф, рафтори паноҳгоҳи бехатар ва номуайянии бозори тилло |
Робитаи OVX бо ширкатҳои технологӣ танҳо аз нуқтаи назари истеъмоли анъанавии нафт баррасӣ намешавад. Таҳқиқоти манбаъ баррасӣ мекунад, ки эҳтиёҷи рӯзафзуни зеҳни сунъӣ, ҳисоббарории абрӣ ва марказҳои бузурги додаҳо ба энергия метавонад номуайянии хароҷоти энергияро барои ширкатҳои технологӣ аз ҷиҳати иқтисодӣ муҳимтар гардонад. GVZ бошад, ҳам дарки хавфи ҷаҳонӣ ва ҳам канали дигари номуайяниро ифода мекунад, зеро тилло металлест, ки дар электроника ва таҷҳизоти нимноқилӣ истифода мешавад.
Чаро Magnificent Seven алоҳида моделсозӣ шудааст?
Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta ва Tesla ширкатҳои якхела бо андоза, сохтори даромад ё модели тиҷоратии яксон нестанд. Аз ин рӯ, муттаҳид кардани ҳамаи саҳмияҳои бузурги технологӣ дар як индекс метавонад нақшҳои интиқолдиҳанда/қабулкунандаро дар сатҳи ширкат пинҳон кунад. Бинобар ин, таҳқиқот ҳар ширкатро ҳамчун тағйирёбандаи алоҳида ба модел дохил мекунад.
Маҷмӯи додаҳо
Намуна давраи 22 май 2012–25 июн 2026-ро фаро мегирад. Сабаби асосии санаи оғоз он аст, ки Meta Platforms моҳи майи 2012 ба бозори оммавӣ баромад ва барои ҳамаи тағйирёбандаҳо давраи муштараки мушоҳида ташкил карда шуд. Силсилаҳо аз рӯи сана ҳамоҳанг карда шуда, танҳо рӯзҳои савдое нигоҳ дошта шуданд, ки ҳамаи тағйирёбандаҳо ҳамзамон мушоҳида мешуданд.
Дар натиҷаи ин раванд барои ҳар тағйирёбанда маҷмӯи додаҳои мутавозин бо 3538 мушоҳидаи ҳаррӯза ҳосил шудааст. Додаҳои VIX, OVX ва GVZ аз манбаъҳои таърихии CBOE Global Markets; нархҳои пӯшидашавии split-adjusted-и ширкатҳои Magnificent Seven аз Investing.com гирифта шудаанд.
Гузариш аз нархҳои хом ба силсилаи ноустуворӣ
Барои ҳар тағйирёбанда аввал даромади логарифмии ҳаррӯза ҳисоб шудааст:
\[ r_{i,t}=100\times \ln\left(\frac{P_{i,t}}{P_{i,t-1}}\right) \]
Дар ин ҷо \(P_{i,t}\) арзиши пӯшидашавии тағйирёбандаи \(i\) дар рӯзи \(t\); \(P_{i,t-1}\) арзиши рӯзи савдои қаблӣ; ва \(r_{i,t}\) тағйироти логарифмии ҳаррӯзаро дар миқёси фоизӣ ифода мекунад.
Сипас нишондиҳандаи ноустувории ҳаррӯза:
\[ VOL_{i,t}=r_{i,t}^{2} \]
ба ин шакл сохта шудааст. Барои нархҳои саҳмияҳо ин арзиш ноустувории ҳаррӯзаи close-to-close-ро ифода мекунад.
Дар мавриди VIX, OVX ва GVZ як фарқи муҳим вуҷуд дорад. Худи ин индексҳо аллакай нишондиҳандаҳои implied volatility мебошанд, ки аз бозори опсионҳо ҳосил шудаанд. Аз ин рӯ, \(r_{i,t}^{2}\) барои S&P 500, ки VIX онро ифода мекунад, арзёбии нави realized volatility нест. Дар таҳқиқот VIX, OVX ва GVZ барои таҳлили андозаи тағйироти ҳаррӯзаи индексҳои implied-volatility дар чаҳорчӯби ягонаи табдилдиҳӣ бо ноустувории саҳмияҳои Magnificent Seven истифода мешаванд.
Сохтори тавсифии додаҳо
Ҳамаи силсилаҳои ноустуворӣ тақсимоти ба тарафи рост каҷ ва думғафс доранд. Санҷишҳои Jarque–Bera гипотезаи сифрии нормалӣ буданро барои ҳамаи силсилаҳо дар сатҳи %1 рад карданд; натиҷаҳои weighted Ljung–Box Q(10) бошанд, ба коррелятсияи силсилавии назаррас дар ҳамаи силсилаҳо ишора карданд. Ин хусусиятҳо бо мушоҳидаҳои шадид ва рафтори volatility clustering, ки дар силсилаҳои ноустувории молиявӣ маъмуланд, мувофиқ мебошанд.
Коррелятсияҳои одии ҳамзамони Pearson байни силсилаҳо нисбатан пастанд. Баландтарин коррелятсия дар байни саҳмияҳои технологӣ байни Alphabet–Microsoft 0.473 мебошад. Microsoft–NVIDIA 0.363 ва Amazon–Apple 0.308 доранд. Аз 0.50 паст будани ҳамаи коррелятсияҳо нишон медиҳад, ки коррелятсияи одии ҳамзамон тамоми интиқоли динамикии самтии шокҳоро нишон намедиҳад.
Стационарӣ
Санҷишҳои ADF ва Elliott–Rothenberg–Stock Point Optimal гипотезаи сифрии решаи воҳидро дар ҳамаи силсилаҳои ноустуворӣ дар сатҳи %5 рад карданд. Ҳамаи силсилаҳои ноустувории VIX, OVX, GVZ ва Magnificent Seven дар сатҳҳо стационарӣ, яъне \(I(0)\), арзёбӣ шуданд. Ҳамин тавр, шарти асосии стационарӣ барои таҳлили пайвастагии TVP-VAR иҷро шудааст.
Усул ва Натиҷаҳои Таҳқиқот
Модели ҳолат–фазои TVP-VAR
Муодилаи мушоҳидаи модели TVP-VAR дар манбаъ чунин муайян шудааст:
\[ y_t=A_tz_{t-1}+\varepsilon_t, \qquad \varepsilon_t|\Omega_{t-1}\sim N(0,\Sigma_t) \tag{1} \]
\(y_t\) вектори \(m\times1\)-и тағйирёбандаҳои низом аст. \(z_{t-1}\) вектори ҷамъшудаи \(mp\times1\)-и тағйирёбандаҳои эндогении ақибмонда мебошад. \(A_t\) матритсаи коэффисиентҳоест, ки иҷозаи тағйир ёфтан дар вақт дорад. \(\varepsilon_t\) вектори хатои даврӣ; \(\Sigma_t\) матритсаи дисперсия–ковариатсияи хатои тағйирёбанда дар вақт; ва \(\Omega_{t-1}\) маҷмӯи маълумоти дастрас то давраи \(t-1\)-ро нишон медиҳад.
Эволютсияи коэффисиентҳои тағйирёбанда дар вақт:
\[ vec(A_t)=vec(A_{t-1})+\xi_t, \qquad \xi_t|\Omega_{t-1}\sim N(0,\Xi_t) \tag{2} \]
ба ин шакл аст. \(vec(A_t)\) шакли векторишудаи матритсаи коэффисиентҳо мебошад; \(\xi_t\) хатои ҳолатест, ки тағйироти вақтро дар коэффисиентҳо идора мекунад ва \(\Xi_t\) матритсаи дисперсия–ковариатсияи ҳамин хатои ҳолат мебошад. Ин сохтор имкон медиҳад, ки ба ҷойи як маҷмӯи коэффисиентҳои доимии VAR, механизми интиқоли ноустуворӣ дар буҳронҳо, шикастҳои сохторӣ ва режимҳои гуногуни бозор тағйир ёбад.
Таҷзияи умумии дисперсияи хатои пешгӯӣ
GFEVD ҳисоб мекунад, ки чӣ қадар аз дисперсияи хатои пешгӯии ояндаи як тағйирёбанда бо шокҳои худи он ва чӣ қадар бо шокҳои аз тағйирёбандаҳои дигари низом омада шарҳ дода мешавад. Дар нотацияи манбаъ ҳиссаи нормализатсияшудаи дисперсия:
\[ \widetilde{\phi}_{ij,t}(H)= \frac{ \sum_{t=1}^{H-1}\Psi_{ij,t}^{2} }{ \sum_{j=1}^{m}\sum_{t=1}^{H-1}\Psi_{ij,t}^{2} } \tag{3} \]
ба ин шакл аст. \(\Psi_{ij,t}(H)\) таъсири умумии impulse-response-и H-қадам ба пеши шок дар тағйирёбандаи \(j\) ба тағйирёбандаи \(i\)-ро ифода мекунад. Ҳар сатри ҳиссаҳои нормализатсияшуда ба як ҷамъ мешавад. Хусусияти муҳими GFEVD он аст, ки бар хилофи таҷзияи Cholesky ба тартиби тағйирёбандаҳо ҳассос нест.
TCI, TO, FROM, NET ва NPDC Чӣ Маъно Доранд?
TCI фоизи паҳншавии умумии байниҳамдигарии ноустувориро дар низом; TO ноустувории аз як тағйирёбанда ба тағйирёбандаҳои дигар интиқолёфтаро; FROM ноустувории аз дигарон гирифташударо; NET фарқи байни ноустувории интиқолёфта ва гирифташударо; NPDC бошад, самти интиқоли холиси ҷуфтӣ байни ду тағйирёбандаро чен мекунад. NET-и мусбат тағйирёбандаро ҳамчун интиқолдиҳандаи холис, NET-и манфӣ ҳамчун қабулкунандаи холис тасниф мекунад; аломати NPDC самти бартари интиқолро байни ду тағйирёбандаи муайян нишон медиҳад.
Total Connectedness Index
\[ C_t(H)= \frac{ \sum_{\substack{i,j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{ \sum_{i,j=1}^{m}\widetilde{\phi}_{ij,t}(H) } \times100 = \frac{ \sum_{\substack{i,j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{m}\times100 \tag{4} \]
Дар сурати касри TCI ҳиссаҳои off-diagonal-и дисперсия байни тағйирёбандаҳои гуногун ҷой доранд. Дар махраҷ ҳиссаи умумии нормализатсияшудаи дисперсияи низом қарор дорад. Бо боло рафтани TCI, ҳиссаи ноустувории тағйирёбанда, ки танҳо бо динамикаи гузаштаи худ шарҳ дода мешавад, нисбатан кам ва аҳамияти интиқоли шокҳо дар дохили низом бештар мешавад.
Пайвастагии TO ва FROM
\[ C_{i\rightarrow j,t}(H)= \frac{ \sum_{\substack{j=1\\i\neq j}}^{m} \widetilde{\phi}_{ji,t}(H) }{ \sum_{j=1}^{m}\widetilde{\phi}_{ji,t}(H) } \times100 \tag{5} \]
TO ҳиссаи умумии ноустувориро нишон медиҳад, ки аз тағйирёбандаи \(i\) ба дигар тағйирёбандаҳои низом интиқол дода мешавад.
\[ C_{i\leftarrow j,t}(H)= \frac{ \sum_{\substack{j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{ \sum_{i=1}^{m}\widetilde{\phi}_{ij,t}(H) } \times100 \tag{6} \]
FROM ҳиссаи умумии ноустувориро нишон медиҳад, ки тағйирёбандаи \(i\) аз дигар тағйирёбандаҳо мегирад.
Пайвастагии NET
\[ C_{i,t} = C_{i\rightarrow j,t}(H) - C_{i\leftarrow j,t}(H) \tag{7} \]
Агар NET мусбат бошад, тағйирёбанда ба низом аз он чӣ мегирад, бештар ноустуворӣ интиқол медиҳад. Агар NET манфӣ бошад, ноустувории аз низом гирифташуда аз ноустувории интиқолёфта зиёдтар аст. Арзишҳои NET наздик ба сифр нишон медиҳанд, ки нақшҳои интиқолдиҳанда ва қабулкунанда тақрибан мувозинат доранд.
NPDC: интиқоли холиси ҷуфтӣ
\[ NPDC_{ij}(H) = \left( \widetilde{\phi}_{ji,t}(H) - \widetilde{\phi}_{ij,t}(H) \right)\times100 \tag{8} \]
Арзиши мусбати NPDC нишон медиҳад, ки интиқоли холиси бартаридошта аз \(i\) ба \(j\), арзиши манфӣ бошад аз \(j\) ба \(i\) аст. Бо зиёд шудани арзиши мутлақ, нобаробарии самтии холис байни ду тағйирёбанда қавитар мешавад.
Таҷзияи дохили гурӯҳ ва байни гурӯҳҳо
Таҳқиқот даҳ тағйирёбандаро ба ду гурӯҳ ҷудо кардааст. Гурӯҳи якум VIX, OVX ва GVZ мебошад. Гурӯҳи дуюм ҳафт ширкати Magnificent Seven аст. Процедураи InternalConnectedness дар бастаи ConnectednessApproach ҳуҷайраҳои байни гурӯҳҳоро сифр карда, танҳо интиқоли дохили гурӯҳро ҳисоб мекунад; ExternalConnectedness бошад, ҳуҷайраҳои дохили гурӯҳро сифр карда, танҳо интиқоли байни ду гурӯҳро ҳисоб мекунад.
Пас аз ин амал TCI, TO, FROM, NET ва NPDC аз нав ҳисоб карда мешаванд. Ҳамин тавр, ибораи “пайвастагии умумии низом баланд аст” метавонад ба ду саволи ҷудогонаи илмӣ — “пайвастагии дохилии Magnificent Seven баланд аст” ва “пайвастагӣ байни нишондиҳандаҳои ҷаҳонии ноустуворӣ ва ширкатҳо баланд аст” — ҷудо шавад.
Танзимоти модел
| Унсур | Арзиш/усули истифодашуда дар манбаъ |
|---|---|
| Нармафзор | R, ConnectednessApproach package v1.0.4 |
| Интихоби lag | VARselect; AIC, HQ, SC ва FPE баррасӣ шуданд |
| Таъхири асосӣ | \(p=1\), интихоби парсимонӣ бо Schwarz Criterion |
| Уфуқи пешгӯии GFEVD | \(H=10\) |
| Сохтори априорӣ | BayesPrior |
| Forgetting factor | \(\kappa_1=0.99\) |
| Dispersiya forgetting factor | \(\kappa_2=0.99\) |
| Уфуқҳои санҷиши устувории натиҷаҳо | \(H=5\), \(H=20\) |
| Lag-и алтернативӣ | \(p=2\) |
| Усули алтернативӣ | Diebold–Yilmaz rolling-window VAR |
| Равзанаҳои DY | 200 ва 250 рӯзи савдо |
\(\kappa_1\) суръати навсозии матритсаи коэффисиентҳои тағйирёбанда дар вақтро ва \(\kappa_2\) эволютсияи вақтӣи матритсаи дисперсия–ковариатсияро идора мекунад. Наздик будани ҳарду ба як, масалан 0.99, боис мешавад, ки параметрҳо байни давраҳо тадриҷан нав шаванд.
Натиҷаҳои асосии пайвастагӣ
Дар модели базавии TVP-VAR, TCI %32.76 аст. Ба ибораи дигар, тақрибан сеяки дисперсияи хатои пешгӯӣ дар низом на аз шокҳои худи тағйирёбанда, балки аз интиқоли байниҳамдигарии ноустуворӣ вобаста ба дигар тағйирёбандаҳои низом сар мезанад. corrected TCI дар натиҷаи ConnectednessApproach %36.40 аст.
| Тағйирёбанда | Ҳиссаи шоки худӣ (%) | FROM (%) | TO (%) | NET | Нақши миёна |
|---|---|---|---|---|---|
| VIX | 77.89 | 22.11 | 21.00 | −1.11 | Қабулкунандаи холис |
| OVX | 77.57 | 22.43 | 20.67 | −1.76 | Қабулкунандаи холис |
| GVZ | 78.68 | 21.32 | 17.96 | −3.37 | Қабулкунандаи холис |
| Amazon | 62.17 | 37.83 | 44.54 | +6.72 | Интиқолдиҳандаи холис |
| Apple | 67.62 | 32.38 | 64.83 | +32.45 | Қавитарин интиқолдиҳандаи холис |
| Alphabet | 53.98 | 46.02 | 31.97 | −14.05 | Қабулкунандаи холис |
| Meta | 72.77 | 27.23 | 53.08 | +25.85 | Интиқолдиҳандаи қавии холис |
| Microsoft | 45.35 | 54.65 | 32.61 | −22.03 | Яке аз қавитарин қабулкунандагони холис |
| NVIDIA | 60.92 | 39.08 | 18.67 | −20.41 | Қабулкунандаи қавии холис |
| Tesla | 75.43 | 24.57 | 22.29 | −2.28 | Қабулкунандаи сабуки холис |
Кадом Гурӯҳ Пайвастагии Ноустувориро Дар Тамоми Низом Асосан Пеш Мебарад?
Натиҷаи асосии таҳқиқот ин аст, ки пайвастагии тамоми низом асосан аз паҳншавии ноустуворӣ байни худи ширкатҳои Magnificent Seven сар мезанад. Дар ҳоле ки TCI-и низоми пурра %32.76 аст, external TCI байни гурӯҳи VIX–OVX–GVZ ва Magnificent Seven танҳо %6.15 мебошад; бинобар ин, тафсири пайвастагии баланди умумӣ ҳамчун “интиқоли шадиди хавфи беруна аз индексҳои ҷаҳонии ноустуворӣ ба ширкатҳои технологӣ” аз натиҷаҳои манбаъ берун меравад.
Пайвастагии умумӣ дар тӯли вақт
Расми 1-и манбаъ нишон медиҳад, ки TCI собит нест. Дар солҳои аввали намуна пайвастагӣ дар сатҳи паст–миёна буд, баъд аз 2018 боло рафт ва ҳангоми шоки COVID-19 ба шадидтарин қуллаи худ расид. Дар Ҷадвали 7-и санҷиши устувории натиҷаҳо, арзиши максималии TCI-и TVP-VAR-и базавӣ %71.77 ва санаи қулла 19 марти 2020 гузориш шудааст.
Пас аз COVID пайвастагӣ коҳиш ёфт, аммо дар 2022 дар заминаи фишорҳои ҷаҳонии таваррум, сахтшавии сиёсати пулӣ ва ҷанги Русия–Украина боз қавитар шуд. Дар 2025 бо номуайянии тарифҳо, интизориҳои нафт ва талабот ба паноҳгоҳи бехатар боз як афзоиш мушоҳида шуд.
External connectedness байни гурӯҳҳо
Миёнаи external TCI дар намунаи пурра %6.15 ва corrected external TCI %6.83 мебошад. Ин сатҳ аз TCI-и низоми пурра хеле пасттар аст. Аммо азбаски external TCI тақрибан дар фосилаи %1.10–%19.19 ҳаракат кардааст, истифодаи танҳо миёна метавонад ҷаҳишҳои муваққатии пайвастагиро дар давраҳои буҳрон пинҳон кунад.
| Давра | Миёнаи external TCI (%) | Максимум (%) | Санаи қулла |
|---|---|---|---|
| Пеш аз COVID | 5.90 | 19.19 | 10 октябри 2018 |
| COVID-19 | 7.48 | 18.02 | 23 марти 2020 |
| Русия–Украина ва сахтшавии сиёсати пулӣ | 11.19 | 18.96 | 4 марти 2022 |
| Густариши AI | 4.27 | 7.07 | 9 сентябри 2024 |
| Номуайянии тарифии давраи наздик | 5.04 | 10.01 | 16 апрели 2025 |
Баландтарин миёнаи даврӣ, %11.19, ба давраи ҷанги Русия–Украина ва сахтшавии сиёсати пулӣ дар соли 2022 рост меояд. Бо вуҷуди ин, қуллаи мутлақи external TCI дар тамоми намуна %19.19 ва санаи он 10 октябри 2018 мебошад. Ин фарқ нишон медиҳад, ки “баландтарин пайвастагии ҳаррӯза” ва “пайвастагии миёнаи як режим” як мафҳум нестанд.
Интиқолдиҳандагон ва қабулкунандагони холис
Apple ва Meta дар Расми 3-и манбаъ дар тӯли давраҳои дароз дар минтақаҳои мусбати NET мемонанд. Amazon дар баъзе давраҳо ба интиқолдиҳандаи қавӣ табдил меёбад. Microsoft, Alphabet ва NVIDIA асосан дар минтақаи манфии NET ҷой мегиранд. VIX, OVX, GVZ ва Tesla бошанд, дар атрофи сифр самтро зуд-зуд иваз мекунанд.
Ҳаракати наздики NET-и умумӣ ва каҷҳои NET-и танҳо дохили гурӯҳ нишон медиҳад, ки қисми зиёди нақшҳои интиқолдиҳанда/қабулкунандаи ин ширкатҳо на аз пайвастагӣ бо гурӯҳи муқобил, балки аз муносибатҳои дохили гурӯҳи худи онҳо ташаккул меёбад.
NPDC байни VIX ва Magnificent Seven
Самти интиқоли VIX бо ширкатҳои алоҳида дар тӯли вақт собит нест. Дар давраи COVID-19 VIX ба интиқолдиҳандаи бартари холиси ноустуворӣ ба сӯи Apple, Meta ва Amazon табдил ёфт. Дар муқобил, Microsoft ва NVIDIA дар баъзе давраҳо ба сӯи VIX ноустувории холис интиқол доданд. Самти робитаҳои Alphabet ва Tesla низ дар тӯли намуна тағйир ёфт.
Аз ин рӯ, модели яксамтае, ки “VIX ҳамеша ба саҳмияҳои технологӣ ноустуворӣ мефиристад”, аз ҷониби манбаъ дастгирӣ намешавад. Сохторе, ки таҳқиқот нишон медиҳад, динамикӣ ва дуҷониба аст.
NPDC байни OVX ва Magnificent Seven
Муносибатҳои индекси implied-volatility-и нафт OVX низ аз рӯи ширкат фарқ мекунанд. OVX дар баъзе давраҳо ба Apple, Alphabet ва Microsoft ҳамчун интиқолдиҳандаи холис амал мекунад, дар ҳоле ки самт бо NVIDIA бештар иваз мешавад. Робитаҳои OVX–Amazon ва OVX–Meta аксаран дар атрофи сифр мемонанд, вале ҷаҳишҳои кӯтоҳи мусбат нишон медиҳанд. Дар баъзе давраҳо интиқоли бартаридошта аз Tesla ба OVX мушоҳида шудааст.
NPDC байни GVZ ва Magnificent Seven
Дар робитаи GVZ бо Apple ва Meta, махсусан дар баъзе давраҳои пас аз 2020, интиқоли қавии холис аз GVZ ба ширкат мушоҳида шудааст. Дар робитаи GVZ–Amazon дар солҳои 2020–2022 арзишҳои манфӣ бартарӣ доштанд, аммо дар давраҳои баъдӣ арзишҳои мусбат қавитар шуданд. Самт бо Alphabet, Microsoft ва NVIDIA низ дар тӯли вақт тағйир меёбад. Робитаи GVZ–Tesla бошад, NPDC-и мутлақи пасттар ва тағйири зуд-зуди самтро нишон медиҳад.
Қуллаҳои интихобшудаи ҷуфтӣ дар Ҷадвали иловагии A1
| Давра | Ҷуфт | NPDC-и қулла | Сана | Самти бартаридошта |
|---|---|---|---|---|
| Феврали 2020–декабри 2021 | VIX–AAPL | 15.11 | 19 марти 2020 | VIX → Apple |
| Феврали 2020–декабри 2021 | OVX–TSLA | 13.70 | 26 ноябри 2021 | Tesla → OVX |
| Феврали 2020–декабри 2021 | GVZ–AAPL | 21.79 | 19 марти 2020 | GVZ → Apple |
| 24 феврал–31 декабри 2022 | VIX–AMZN | 6.75 | 27 апрели 2022 | VIX → Amazon |
| 24 феврал–31 декабри 2022 | OVX–GOOGL | 4.91 | 24 феврали 2022 | OVX → Alphabet |
| 24 феврал–31 декабри 2022 | GVZ–MSFT | 15.01 | 4 марти 2022 | GVZ → Microsoft |
| 2023–2024 | VIX–NVDA | 10.34 | 5 августи 2024 | NVIDIA → VIX |
| 2023–2024 | OVX–MSFT | 10.30 | 13 августи 2024 | OVX → Microsoft |
| 2023–2024 | GVZ–AMZN | 8.62 | 8 ноябри 2024 | GVZ → Amazon |
| 2025–25 июни 2026 | VIX–GOOGL | 8.49 | 9 апрели 2025 | Alphabet → VIX |
| 2025–25 июни 2026 | OVX–GOOGL | 2.65 | 9 апрели 2025 | Alphabet → OVX |
| 2025–25 июни 2026 | GVZ–AAPL | 10.63 | 16 апрели 2025 | GVZ → Apple |
Ин ҷадвал равшан нишон медиҳад, ки ҳамон як ширкат метавонад дар давраҳои гуногун нисбат ба индексҳои гуногуни ҷаҳонии ноустуворӣ интиқолдиҳанда ё қабулкунанда бошад. Аз ин рӯ, миёнаи намунаи пурра муфид аст, аммо андозаи вақтро танҳо худ аз худ пурра ифода намекунад.
Шабакаи миёнаи NPDC
Дар Расми 7-и манбаъ Apple ҳамчун бузургтарин гиреҳи интиқолдиҳандаи холис дида мешавад; баъд аз он Meta ва Amazon меоянд. Қисми муҳими каналҳои қавии интиқол аз Apple, Meta ва Amazon ба Microsoft, NVIDIA ва Alphabet меравад. Microsoft ва NVIDIA қабулкунандагони асосии холис мебошанд. VIX, OVX, GVZ ва Tesla нақшҳои мутавозинтар доранд.
Тамаркузи хатҳои қавитарини сохтори шабака байни ширкатҳои Magnificent Seven натиҷаи аз таҷзияи гурӯҳӣ ҳосилшударо — “пайвастагии низомро асосан таъсири мутақобилаи дохили гурӯҳи ширкатҳои технологӣ пеш мебарад” — дар сатҳи дигари визуалӣ дастгирӣ мекунад.
Оё VIX Дар Ин Модел Метавонад Ҳамчун Шоки Комилан Берунии Номуайянӣ Тафсир Шавад?
Не. Азбаски VIX аз опсионҳои S&P 500 ҳосил мешавад ва ширкатҳои Magnificent Seven қисми муҳими S&P 500-ро ташкил медиҳанд, байни VIX ва ноустувории ин ширкатҳо ҳампӯшии сохтории бозор вуҷуд дорад. Аз ин рӯ, пайвастагии ёфтшуда метавонад на танҳо тарси бозории аз берун омада, балки ҳаракатҳои муштараки индекс ва бозхурд аз ширкатҳо ба индекси бозорро низ инъикос кунад; таҳқиқот VIX-ро ҳамчун шоки сохтории пок ва комилан беруна тафсир намекунад.
Каналҳои эҳтимолии баррасишуда барои пайвастагии қавӣ дар дохили Magnificent Seven
Манбаъ махсус таъкид мекунад, ки пайвастагии дохили гурӯҳро ба як сабаби ягона нисбат додан мумкин нест. Яке аз механизмҳои эҳтимолии баррасишуда дучор шудани ширкатҳо ба омилҳои умумӣ, аз қабили меъёри фоизӣ, меъёри дисконт, рӯҳияи сармоягузорон ва интизориҳои рушди бахши технология мебошад.
Канали дуюми эҳтимолӣ пуррагардонӣ дар экосистемаи технология аст. Аз сабаби робитаҳои иқтисодӣ байни зеҳни сунъӣ, нимноқилҳо, ҳисоббарории абрӣ ва марказҳои додаҳо, интизории рушд ё сармоягузорӣ дар як ширкат метавонад бознархгузориро дар ширкатҳои дигар ба вуҷуд орад. Манбаъ махсусан баррасӣ мекунад, ки мавқеи марказии NVIDIA дар инфрасохтори AI ва экосистемаи нимноқилҳо метавонад бо интиқоли ноустувории дар баъзе давраҳо мушоҳидашуда мувофиқ бошад.
Канали сеюм узвияти муштарак дар индексҳо ва ҷараёнҳои сармоягузории ғайрифаъол аст. Вазни баланди ширкатҳои бузург дар як индекс метавонад боис шавад, ки ҳаракатҳои ETF, фондҳои индексӣ ва бозмувозинаткунии портфел ҳамзамон ба якчанд саҳмия таъсир расонанд.
Ҳеҷ яке аз ин механизмҳо аз натиҷаҳои TVP-VAR ба таври сохторӣ исбот нашудааст. Манбаъ онҳоро ҳамчун тавзеҳоти иқтисодии мувофиқ бо сохтори мушоҳидашудаи connectedness пешниҳод мекунад.
Маъно аз нуқтаи назари портфел
Якҷо нигоҳ доштани саҳмияҳои Magnificent Seven дар як портфел, ҳатто бо зиёд кардани шумораи ширкатҳо, бинобар connectedness-и қавии дохили гурӯҳ метавонад диверсификатсияи маҳдудтар аз интизориро таъмин кунад. Ин хавф махсусан дар давраҳои стресс, вақте пайвастагии умумӣ меафзояд, муҳимтар мешавад.
Паст будани нисбии cross-group connectedness-и миёна байни индексҳои ҷаҳонии ноустуворӣ ва Magnificent Seven нишон медиҳад, ки дороиҳои дучори манбаъҳои гуногуни хавф метавонанд арзиши эҳтимолии диверсификатсия ё hedge дошта бошанд. Аммо таҳқиқот вазни оптималии портфел, портфели дисперсияи ҳадди ақал, hedge ratio ё стратегияи воқеии савдоро ҳисоб накардааст. Аз ин рӯ, хулосаи “ин дороӣ ҳатман hedge аст” дастгирӣ намешавад.
Маъно аз нуқтаи назари устувории молиявӣ
Пайгирии интиқолдиҳандагони холис, ба монанди Apple, Meta ва Amazon, метавонад ба арзёбии он кумак кунад, ки фишорҳои ноустуворӣ аз ширкатҳои бузурги технологӣ чӣ гуна ба ширкатҳои дигари низом паҳн мешаванд. Бо вуҷуди ин, таҳқиқот санҷида нашудааст, ки дахолати муайяни танзимкунанда зарур ё муассир аст. Хулосаи маҳдудтаре, ки аз нуқтаи назари сиёсат баровардан мумкин аст, ин аст, ки пайгирии хавфи тамаркуз дар ширкатҳои бузурги технологӣ ва пайвастагии динамикӣ дар баробари нишондиҳандаҳои классикии хавфи бозор метавонад муфид бошад.
Таҳлили устувории натиҷаҳо
| Спецификатсия | TCI-и миёна (%) | Интиқолдиҳандагони асосии холис | Қабулкунандагони асосии холис | Коррелятсияи динамикӣ бо TCI-и базавӣ | TCI-и максималӣ / сана |
|---|---|---|---|---|---|
| TVP-VAR-и базавӣ, H=10, p=1 | 32.76 | AAPL, META, AMZN | MSFT, NVDA, GOOGL | 1.000 | 71.77 / 19 марти 2020 |
| TVP-VAR, H=5 | 32.50 | Ҳамон | Ҳамон | — | — |
| TVP-VAR, H=20 | 32.79 | Ҳамон | Ҳамон | — | — |
| TVP-VAR, p=2 | 33.42 | Ҳамон | Ҳамон | 0.9854 | 69.98 / 23 марти 2020 |
| DY VAR, 200 рӯз | 30.75 | Ҳамон ширкатҳои асосӣ | Ҳамон ширкатҳои асосӣ | 0.7204 | 89.96 / 17 июли 2015 |
| DY VAR, 250 рӯз | 29.81 | Ҳамон ширкатҳои асосӣ | Ҳамон ширкатҳои асосӣ | 0.7009 | 89.96 / 17 июли 2015 |
Тағйироти forecast horizon ва таъхир ба TCI-и миёна таъсири хурд мерасонанд. Дар равиши DY rolling-window, ҳарчанд TCI пасттар ва баъзе санаҳои қулла фарқ мекунанд, таснифи асосии интиқолдиҳанда/қабулкунанда барои Apple, Meta ва Amazon ва инчунин Microsoft, NVIDIA ва Alphabet нигоҳ дошта мешавад. Танҳо VIX дар ду спецификатсияи DY аз қабулкунандаи маргиналии холис ба интиқолдиҳандаи холис табдил меёбад.
Ин натиҷаи санҷиши устуворӣ ду паём медиҳад. Якум, сохтори сифатии шабакаи асосии пайвастагӣ нисбат ба интихоби модел нисбатан устувор аст. Дуюм, андозаи дақиқи TCI ва санаи ба амал омадани максимум метавонад ба усули баҳодиҳии connectedness ҳассос бошад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Низоме, ки аз VIX, OVX, GVZ ва Magnificent Seven иборат аст, пайвастагии ноустувории сатҳи миёна, вале дар вақт ба таври қавӣ тағйирёбандаро нишон медиҳад.
- Манбаи асосии connectedness-и умумӣ паҳншавии ноустувории дохили гурӯҳ дар Magnificent Seven мебошад.
- Cross-group connectedness-и миёна байни индексҳои ҷаҳонии ноустуворӣ ва Magnificent Seven аз пайвастагии низоми пурра ба таври возеҳ пасттар аст.
- Интиқоли cross-group метавонад дар давраҳои буҳрон ва стресс муваққатан ба таври қавӣ боло равад.
- Apple, Meta ва Amazon дар намунаи пурра интиқолдиҳандагони асосии холиси ноустуворӣ мебошанд.
- Microsoft, NVIDIA ва Alphabet қабулкунандагони асосии холиси ноустуворӣ мебошанд.
- Самти интиқоли ҷуфтӣ байни VIX, OVX ва GVZ ва ширкатҳои алоҳида метавонад бо мурури вақт тағйир ёбад.
- Намунаи асосии интиқолдиҳанда/қабулкунанда дар санҷишҳои алтернативии forecast horizon, lag ва DY rolling-window асосан нигоҳ дошта мешавад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- TVP-VAR connectedness далели сабабияти сохторӣ нест.
- VIX-ро наметавон ҳамчун шоки комилан беруна ва мустақил аз ширкатҳо тафсир кард.
- Кафолат нест, ки дар ҳар давраи стресс ҳамон ширкатҳо дар ҳамон самт ноустуворӣ интиқол медиҳанд.
- External TCI-и миёнаи паст маънои онро надорад, ки интиқоли cross-group дар ҳамаи рӯзҳо паст аст.
- Аз якҷо нигоҳ доштани саҳмияҳои Magnificent Seven наметавон хулоса кард, ки ин дар ҳар шароит портфели бад аст.
- Таҳқиқот hedge ratio-и оптималӣ ё вазни портфелро баҳогузорӣ накардааст.
- Зарур ё муассир будани ягон танзими муайян мустақиман санҷида нашудааст.
- Натиҷаҳоро бе санҷиши модел ба бахшҳо, кишварҳо ё нишондиҳандаҳои дигари номуайянӣ худкор умумӣ кардан мумкин нест.
Маҳдудиятҳо
Маҳдудияти аввал фарогирӣ аст. Низом танҳо VIX, OVX, GVZ ва ширкатҳои Magnificent Seven-ро дар бар мегирад. Индексҳои дигари номуайянӣ, бахшҳо ё дороиҳои молиявӣ дар таҳлил нестанд.
Маҳдудияти дуюм ченкунии ноустуворӣ аст. Даромадҳои логарифмии ҳаррӯзаи close-to-close, ки ба квадрат бардошта шудаанд, диапазони нархи дохилирӯзӣ ё сохтори latent conditional volatility-ро мустақиман истифода намебаранд. Realized volatility, ченакҳои range-based монанди Parkinson ё conditional volatility-и бар асоси GARCH метавонанд динамикаҳои алтернативиро нишон диҳанд.
Маҳдудияти сеюм сабабият аст. TVP-VAR/GFEVD муносибатҳои forecast-error variance-ро чен мекунад ва идентификатсияи сохтории шоки иқтисодиро эҷод намекунад. Аз ин рӯ, барои дақиқ муайян кардани механизми иқтисодии муносибатҳои мушоҳидашудаи интиқолдиҳанда/қабулкунанда усулҳои иловагӣ, ба монанди structural identification, лозиманд.
Маҳдудияти чорум фарогирии санҷишҳои устуворӣ аст. Гарчанде forecast horizon, сохтори lag ва моделҳои DY rolling-window санҷида шудаанд, ҳамаи усулҳои имконпазири connectedness ё спецификатсияҳои ноустуворӣ санҷида нашудаанд.
Манбаъ барои оянда истифодаи додаҳои басомади баландтар, ченакҳои realized/model-based-и ноустуворӣ, бахшҳои дигар, индексҳои дигари номуайянӣ, сохторҳои гурӯҳии гуногун, усулҳои quantile/frequency connectedness ва стратегияҳои идентификатсияи сохториро пешниҳод мекунад.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Dynamic Volatility Spillovers Between Global Volatility Indices and the Magnificent Seven: What Drives System-Wide Volatility Connectedness?
Муаллиф: Havva Koç.
Муассиса: Department of International Finance and Banking, Faculty of Business and Administrative Sciences, Istanbul Okan University, Istanbul, Türkiye.
Маҷалла: Economies.
Ношир: MDPI.
Сабти библиографӣ: 2026, Ҷилди 14, Шумораи 9, Мақолаи 391.
DOI: 10.3390/economies14090391.
Санаҳо: Қабулшуда 27 июли 2026; бознигарӣ 21 августи 2026; пазируфташуда 28 августи 2026; нашршуда 5 сентябри 2026.
Навъи манбаъ: Таҳқиқоти эмпирикии динамикии connectedness дар асоси силсилаҳои вақти ҳаррӯзаи молиявӣ.
Иҷозатнома: Creative Commons Attribution (CC BY).
Намуна: 22 май 2012–25 июн 2026; барои ҳар тағйирёбанда 3538 мушоҳидаи муштараки ҳаррӯза.
Тағйирёбандаҳо: VIX, OVX, GVZ; Amazon, Apple, Alphabet, Meta Platforms, Microsoft, NVIDIA ва Tesla.
Манбаъҳои додаҳо: Барои VIX, OVX ва GVZ — CBOE Global Markets; барои нархҳои ҳаррӯзаи пӯшидашавии split-adjusted-и Magnificent Seven — Investing.com. Манбаъ қайд мекунад, ки ба ҳамаи манбаъҳои додаҳо 29 июни 2026 дастрасӣ гирифта шудааст.
Табдилдиҳии ноустуворӣ: \(r_{i,t}=100\ln(P_{i,t}/P_{i,t-1})\) ва \(VOL_{i,t}=r_{i,t}^{2}\).
Усули асосӣ: Модели ҳолат–фазои TVP-VAR; GFEVD; Total Connectedness Index; TO/FROM/NET directional connectedness; Net Pairwise Directional Connectedness; таҷзияи гурӯҳии InternalConnectedness ва ExternalConnectedness.
Танзимоти асосии модел: ConnectednessApproach R package v1.0.4; lag \(p=1\); forecast horizon \(H=10\); BayesPrior; \(\kappa_1=0.99\) ва \(\kappa_2=0.99\).
Санҷиши устуворӣ: \(H=5\), \(H=20\), \(p=2\); generalized Diebold–Yilmaz rolling-window VAR; равзанаҳои 200 ва 250 рӯза.
Маблағгузорӣ:Таҳқиқот маблағгузории беруна нагирифтааст.
Этика:Муқаррароти Institutional Review Board ва informed consent татбиқшаванда нестанд.
Дастрасии додаҳо:Тибқи манбаъ, додаҳои хоми VIX/OVX/GVZ аз CBOE ва нархҳои саҳмияҳо аз Investing.com ба таври оммавӣ дастрасанд; маҷмӯи додаҳои коркардшударо бо дархости асоснок аз муаллиф гирифтан мумкин аст.
Бархӯрди манфиатҳо:Муаллиф изҳор кардааст, ки бархӯрди манфиатҳо вуҷуд надорад.
Саҳми муаллиф:Таҳқиқот якмуаллифӣ аст; дар PDF-и манбаъ бахши алоҳидаи “Author Contributions” дода нашудааст.
Маҳдудияти асосии тафсир:Ченакҳои connectedness муносибатҳои динамикии forecast-error variance-ро нишон медиҳанд ва сабабияти сохториро исбот намекунанд. VIX низ набояд ҳамчун шоки поки берунаи номуайянӣ, ки аз ширкатҳои Magnificent Seven комилан мустақил аст, тафсир шавад.
Ёддошти тасвир:Расми 1-и манбаъ динамикаи TCI-и умумӣ ва дохили гурӯҳро; Расми 2 external TCI-и байни гурӯҳҳоро; Расми 3 нақшҳои NET-ро аз рӯи тағйирёбанда; Расмҳои 4–6 NPDC-и тағйирёбанда дар вақт байни VIX/OVX/GVZ ва ширкатҳоро; Расми 7 бошад шабакаи миёнаи connectedness-ро нишон медиҳад. Дар бозкашии Verianla рақамҳои дақиқи ҷадвалҳо бояд ҳамчун source-of-truth истифода шаванд ва аз танҳо тасвири график силсилаи дақиқи ҳаррӯза бо дақиқии сохта истихроҷ карда нашавад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд