


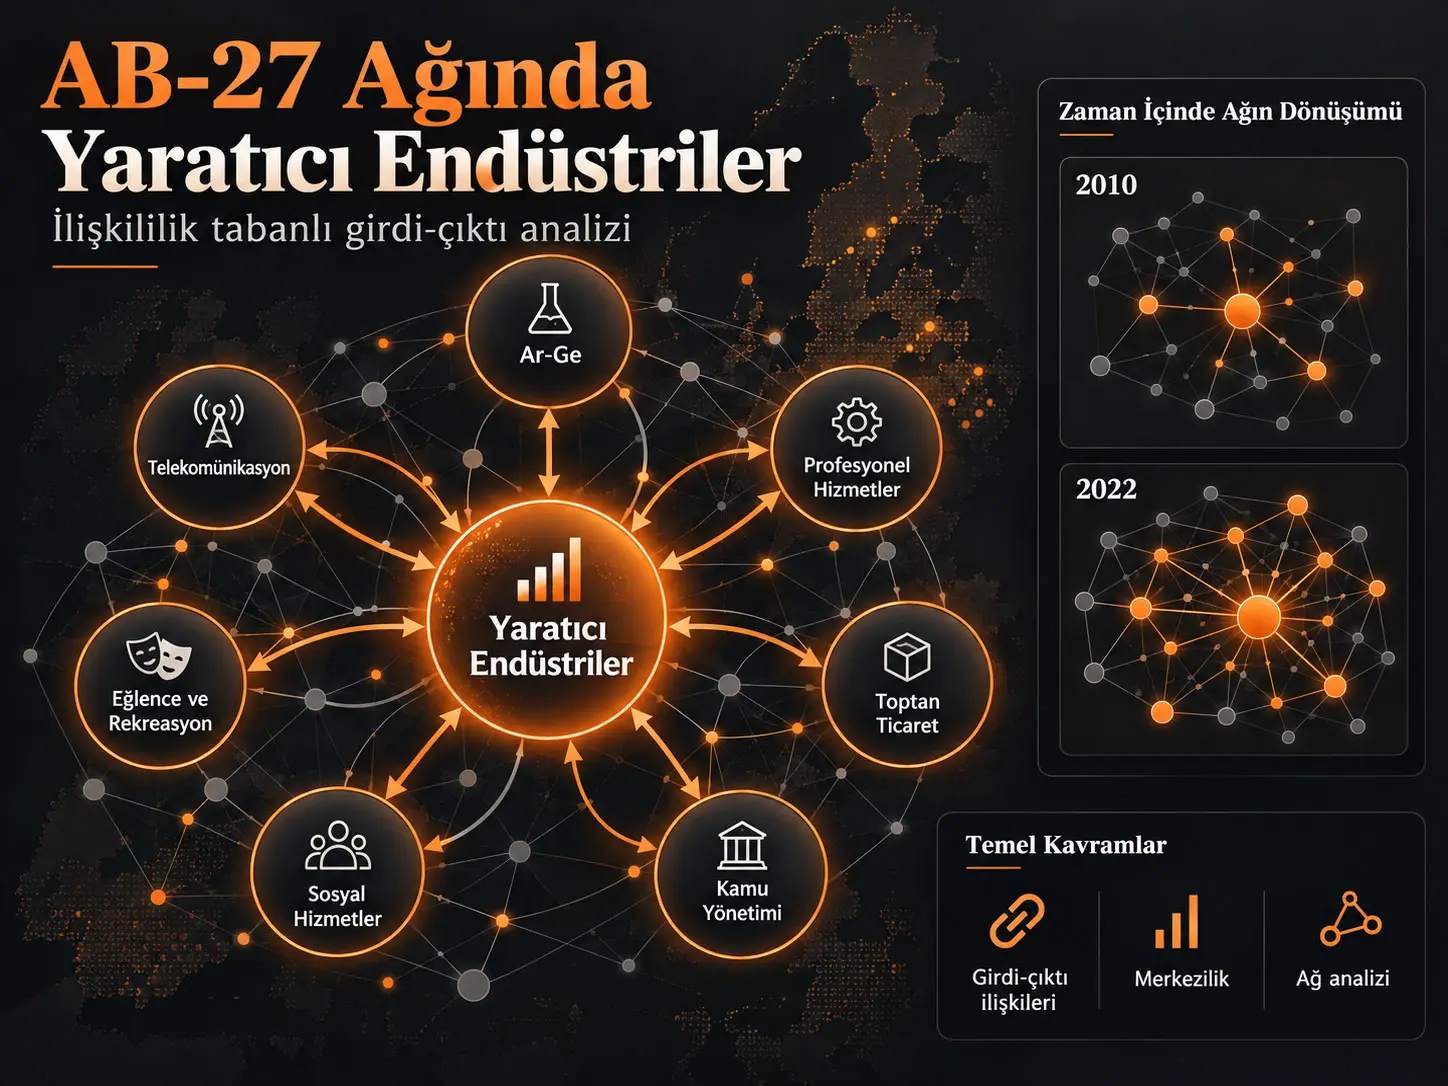
Input–Output Relatedness (IOR), iki ekonomik sektör arasındaki yönlü ara mal ve hizmet akışının hem tedarikçinin toplam sektörler arası satışları hem de alıcının toplam sektörler arası satın alımları içindeki göreli önemini birlikte değerlendiren 0–100 ölçekli bir sektörler arası ilişkililik ölçüsüdür. İncelenen çalışma, Eurostat'ın 2010 ve 2022 AB-27 simetrik girdi–çıktı tablolarından IOR tabanlı ağırlıklı ve yönlü üretim ağları kurarak yaratıcı endüstrilerin Avrupa ekonomisi içindeki yapısal konumunu inceler. Dokuz veri-kullanılabilir yaratıcı sektör kümesi tek bir Creative Industries (CI) düğümünde birleştirilmiş ve 54 diğer sektörle birlikte 55 düğümlü bir ağ analiz edilmiştir.
Sonuçlar, yaratıcı endüstrilerin hem 2010 hem 2022'de AB-27 sektörler arası ağının oldukça merkezî ve yoğun bağlantılı düğümlerinden biri olduğunu göstermektedir. IOR > 0,5 temel ağında CI düğümü her iki yılda da in-strength ve out-strength bakımından birinci sırada, betweenness centrality bakımından yine birinci sıradadır. Eigenvector centrality değeri iki yılda da 1,00 ve sektör sıralaması birincidir. Bu durum yaratıcı endüstrilerin yalnız çok sayıda doğrudan bağa değil, aynı zamanda ağın diğer yapısal olarak önemli sektörleriyle güçlü bağlantılara sahip olduğunu göstermektedir.
Bununla birlikte merkezilik, yaratıcı endüstrilerin inovasyona, bilgi yayılımına, ekonomik dayanıklılığa veya değer zinciri uyumuna nedensel olarak yol açtığını kanıtlamaz. Çalışma doğrudan üretim ilişkilerinin yapısını ölçmektedir; bilgi transferi, firma performansı, inovasyon çıktısı ve ekonomik koordinasyon mekanizmaları ayrı olarak test edilmemiştir. Ayrıca yaratıcı endüstrilerin tek bir agregat düğümde birleştirilmesi, merkezilik sonuçlarının ihtiyatla yorumlanmasını gerektirir.
Araştırmanın temel problemi
Yaratıcı endüstriler üzerine geniş literatür; yaratıcı kümeler, bölgesel yoğunlaşma, yenilikçilik, çalışan hareketliliği, beceri ilişkililiği ve bilgi yayılımı üzerinde yoğunlaşmıştır. Buna karşılık yaratıcı faaliyetlerin ekonominin sektörler arası üretim sistemi içindeki yapısal konumu daha az incelenmiştir.
Bu çalışma odağı “yaratıcı endüstriler nerede yoğunlaşıyor?” sorusundan “yaratıcı endüstriler ekonomide hangi sektörlerle ilişki kuruyor, ağın neresinde bulunuyor ve bu konum 2010–2022 arasında nasıl değişti?” sorusuna kaydırmaktadır.
Araştırmanın temel sorusu şöyledir: Yaratıcı endüstriler AB-27 sektörler arası girdi–çıktı ağında bağlantılılık ve merkezilik bakımından nasıl konumlanmaktadır ve bu yapısal konum 2010 ile 2022 arasında nasıl değişmiştir?
Yaratıcı endüstri kavramı
Kaynak çalışmada yaratıcı endüstriler; yaratıcılık, kültür, ekonomik faaliyet, fikrî mülkiyet ve teknoloji arasındaki kesişimde bulunan sektörler olarak ele alınmaktadır. Avrupa Komisyonu'nun sınıflandırma çerçevesinde kitap ve basın, kültürel eğitim, tasarım ve görsel sanatlar, reklamcılık, mimarlık, arşiv-kütüphane-kültürel miras, müzik, sahne sanatları ve sanatsal üretim, radyo ve televizyon, yazılım ve oyunlar ile video/film faaliyetleri yaratıcı endüstri kapsamına girmektedir.
Ancak Eurostat girdi–çıktı tablolarının ayrıntı düzeyi bu faaliyetlerin tamamını tek tek ayırmaya yetmemektedir. Bu nedenle çalışma bazı ayrıntılı yaratıcı faaliyetleri daha geniş NACE Rev. 2 kümeleriyle temsil etmekte, bazılarını ise ayrı bir veri birimi olarak modele dahil edememektedir.
Teorik çerçeve
Kaynak Şekil 1'in teorik çerçevesi dört katmandan oluşmaktadır. İlk katmanda yaratıcılık ve fikrî sermaye, sembolik değer üretimi, bilgi yoğunluğu, sektörler arası işbirliği ve heterojen ağlar yaratıcı endüstrilerin temel özellikleri olarak tanımlanır.
İkinci katman, bu özelliklerin yerel ağlar, kümeler, işbirliği, örgütler arası ilişkiler ve sektörler arası etkileşim yoluyla ekonomik sisteme gömülmesini ifade eder.
Üçüncü katman, sektörler arası ilişkililiği üç ana kanala ayırır: işgücü ve beceri bağlantıları; bilgi, inovasyon ve Ar-Ge bağlantıları; üretim bağlantıları. Çalışmanın ampirik kısmı üçüncü grubun üretim boyutuna, yani girdi–çıktı ilişkilerine odaklanmaktadır.
Dördüncü katmanda ise ağ entegrasyonu, bilgi değişimi, inovasyon yayılımı ve değer zinciri uyumu gibi daha geniş ekonomik roller bulunmaktadır. Çalışma bu sonuçları doğrudan ölçmemekte; üretim ağı içindeki yapısal konumun bu tür mekanizmalar açısından neden önemli olabileceğini tartışmaktadır.
Input–Output Relatedness İndeksi Neyi Ölçüyor?
IOR, belirli bir sektörler arası ekonomik akışın tedarikçi açısından ne kadar önemli olduğu ile alıcı açısından ne kadar önemli olduğunu eşit ağırlıkla birleştirir. Yüksek IOR, iki sektör arasında göreli olarak güçlü yönlü üretim ilişkililiği olduğunu gösterir; yüksek değer tek başına nedensellik, inovasyon veya ekonomik performans anlamına gelmez.
Yönlü IOR denklemleri
Sektör \(i\)'den sektör \(j\)'ye yönlü ilişkililik:
\[ IOR_{ij} = \frac{1}{2} \left( \frac{F_{ij}}{\sum_k F_{ik}} + \frac{F_{ij}}{\sum_k F_{kj}} \right) \times 100 \tag{1} \]
Ters yöndeki ilişkililik ise:
\[ IOR_{ji} = \frac{1}{2} \left( \frac{F_{ji}}{\sum_k F_{jk}} + \frac{F_{ji}}{\sum_k F_{ki}} \right) \times 100 \tag{2} \]
Burada \(F_{ij}\), sektör \(i\)'nin sektör \(j\)'ye sağladığı mal ve hizmetlerin milyon avro cinsinden değeridir. \(\sum_k F_{ik}\), sektör \(i\)'nin toplam sektörler arası satışlarını; \(\sum_k F_{kj}\), sektör \(j\)'nin toplam sektörler arası satın alımlarını gösterir.
İlk oran, söz konusu akışın tedarikçi sektörün toplam sektörler arası satışları içindeki ağırlığını ölçer. İkinci oran aynı akışın alıcının toplam sektörler arası satın alımları içindeki ağırlığını ölçer. İki oran eşit ağırlıkla ortalanır ve 100 ile çarpılır.
Her iki kesir aynı para biriminin birbirine bölünmesiyle oluştuğu için IOR boyutsuzdur. Kaynak yöntemde IOR değeri 0 ile 100 arasında yorumlanır.
Neden IOR matrisi asimetriktir?
\(IOR_{ij}\) ile \(IOR_{ji}\) farklı ekonomik akışları ve farklı satış/satın alma toplamlarını içerir. Örneğin yaratıcı endüstrilerden telekomünikasyona giden göreli üretim bağlantısı ile telekomünikasyondan yaratıcı endüstrilere gelen ilişkinin ekonomik ağırlığı aynı olmak zorunda değildir. Bu nedenle ağ yönlüdür.
64 sektör kümesinden 55 düğümlü ağa
Eurostat veri seti başlangıçta 64 sektör kümesi içermektedir. Yaratıcı faaliyetleri temsil ettiği kabul edilen dokuz sektör kümesi analiz amacıyla tek bir CI düğümünde birleştirilmiştir. Bu dokuz sektör arasındaki işlemler birleşik düğümün iç işlemleri haline gelmiş ve ayrı ağ bağlantıları olarak gösterilmemiştir.
Sonuçta ağ:
- 54 yaratıcı olmayan sektör düğümü,
- 1 birleşik Creative Industries düğümü,
- toplam 55 düğüm
içermektedir. Öz-bağlantılar çıkarıldığında teorik maksimum yönlü bağlantı sayısı \(55\times54=2970\)'tir.
IOR eşiği neden kullanıldı?
Girdi–çıktı ağlarında çok sayıda son derece küçük ekonomik akış bulunabilir. Bütün bağlantılar tutulduğunda ağ neredeyse tamamen dolu hale gelir ve güçlü yapısal ilişkilerin görsel ve analitik olarak ayırt edilmesi zorlaşır.
Kaynak duyarlılık analizi sonucunda ana eşik olarak \(IOR>0.5\) kullanmıştır. Bu eşik 2010 ağındaki toplam ağırlıklı gücün %93,9'unu ve 2022 ağındaki %93,5'ini korurken zayıf bağların önemli bölümünü ayırmaktadır.
Ağ ölçütleri neyi anlatıyor?
| Ölçüt | Bilimsel anlamı |
|---|---|
| Network density | Gerçekleşen yönlü bağlantıların bütün teorik bağlantılara oranı. |
| Degree | Bir sektörün doğrudan bağlantı sayısı. |
| In-degree | Sektöre gelen doğrudan bağlantı sayısı. |
| Out-degree | Sektörden çıkan doğrudan bağlantı sayısı. |
| Strength | Düğümle ilişkili bağlantı ağırlıklarının toplamı. |
| In-strength | Gelen IOR ağırlıklarının toplamı. |
| Out-strength | Giden IOR ağırlıklarının toplamı. |
| Betweenness centrality | Sektörün diğer sektör çiftleri arasındaki kısa yollar üzerinde ne ölçüde aracı konumda bulunduğu. |
| Closeness centrality | Sektörün ağdaki diğer sektörlere yapısal olarak ne kadar yakın olduğu. |
| Eigenvector centrality | Bir sektörün yalnız çok bağlantılı olup olmadığını değil, bağlandığı sektörlerin de ne kadar merkezî olduğunu dikkate alan merkezilik ölçüsü. |
IOR'dan ağ mesafesine dönüşüm
Betweenness ve closeness gibi shortest-path tabanlı ölçüler için güçlü bir ekonomik bağın ağ açısından daha kısa mesafe olması gerekir. Bu nedenle kaynak IOR ağırlığını:
\[ d_{ij}=\frac{1}{IOR_{ij}} \]
dönüşümüyle mesafeye çevirmiştir. IOR yükseldikçe ağ mesafesi küçülür. Eigenvector centrality ise doğrudan özgün IOR ağırlıkları üzerinden hesaplanmıştır.
Çalışmanın Yöntemi ve Bulguları
2010 ve 2022 AB-27 ağlarının karşılaştırılması
| Ağ özelliği | 2010 | 2022 | Değişimin anlamı |
|---|---|---|---|
| Network density | 0.576 | 0.590 | Gerçekleşen bağlantı oranı hafif yükseldi. |
| Bağlantı sayısı | 1711 | 1751 | 40 ek yönlü bağlantı tutuldu. |
| Ortalama toplam degree | 62.22 | 63.67 | Ortalama doğrudan bağlantı sayısı hafif arttı. |
| Ortalama strength | 156.77 | 148.24 | Ortalama ağırlıklı ilişki yoğunluğu azaldı. |
Bu dört ölçütün birlikte okunması önemlidir. Ağ 2022'de biraz daha fazla bağlantı içeriyor, ancak bağlantıların ortalama toplam ağırlığı düşüyor. Dolayısıyla Avrupa üretim ağı “daha çok ve aynı zamanda daha güçlü bağlantılar” yönünde tek boyutlu bir dönüşüm göstermemektedir.
Disassortative Bir Üretim Ağı Ne Demektir?
Disassortative ağ, yüksek bağlantı düzeyine sahip düğümlerin yine yüksek bağlantılı düğümlerle kümelenmek yerine daha düşük bağlantılı düğümlerle ilişki kurma eğiliminde olduğu ağdır. Bu çalışmada hem degree–ANND hem strength–ANNS ilişkilerinin negatif olması AB-27 sektörler arası ağının bu yapıya sahip olduğunu gösterir; ancak bu desen tek başına bilgi yayılımı veya dayanıklılık mekanizmasını kanıtlamaz.
| İlişki | 2010 Spearman ρ | 2022 Spearman ρ |
|---|---|---|
| Degree – ANND | −0.271 | −0.430 |
| Strength – ANNS | −0.849 | −0.928 |
Ağırlıklı strength–ANNS ilişkisinin çok daha negatif olması, disassortativity deseninin bağlantı sayısından çok bağlantı yoğunluğunda belirgin olduğunu göstermektedir.
OLS kontrolü
| İlişki | Yıl | β | p değeri | R² |
|---|---|---|---|---|
| Degree → ANND | 2010 | −0.086 | 0.019 | 0.099 |
| Degree → ANND | 2022 | −0.108 | 0.0049 | 0.140 |
| Strength → ANNS | 2010 | −0.152 | <0.001 | 0.672 |
| Strength → ANNS | 2022 | −0.174 | <0.001 | 0.684 |
OLS sonuçları korelasyon bulgularıyla aynı yöndedir. Özellikle strength–ANNS ilişkisinde yaklaşık %67–68'lik açıklanan varyans, ağırlıklı ağın disassortative deseninin degree tabanlı ilişkiden daha güçlü olduğunu göstermektedir.
Yaratıcı endüstrilerin 2022'deki güçlü giden bağlantıları
| Sektör/alt sektör | Outgoing IOR |
|---|---|
| Spor, eğlence ve rekreasyon faaliyetleri | 10.63 |
| Hukuk, muhasebe, merkez ofisleri ve yönetim danışmanlığı | 10.40 |
| Kiralama ve leasing faaliyetleri | 10.01 |
| Yatılı bakım ve konaklamasız sosyal hizmetler | 8.82 |
| Motorlu taşıtlar hariç toptan ticaret | 8.37 |
| Bilimsel araştırma ve geliştirme | 8.03 |
| Kâğıt ve kâğıt ürünleri imalatı | 7.52 |
| Güvenlik, çevre, ofis ve idari destek faaliyetleri | 7.40 |
| Telekomünikasyon | 7.08 |
| Üyelik kuruluşlarının faaliyetleri | 6.95 |
Yaratıcı endüstrilerin 2022'deki güçlü gelen bağlantıları
| Sektör/alt sektör | Incoming IOR |
|---|---|
| Bilimsel araştırma ve geliştirme | 12.12 |
| Hukuk, muhasebe, merkez ofisleri ve yönetim danışmanlığı | 10.32 |
| Kamu yönetimi, savunma ve zorunlu sosyal güvenlik | 9.03 |
| İstihdam faaliyetleri | 8.41 |
| Üyelik kuruluşlarının faaliyetleri | 8.13 |
| Telekomünikasyon | 7.98 |
| Spor, eğlence ve rekreasyon faaliyetleri | 7.49 |
| Güvenlik, çevre, ofis ve idari destek faaliyetleri | 7.46 |
| Motorlu taşıtlar hariç toptan ticaret | 7.22 |
| Sigorta ve emeklilik hariç finansal hizmetler | 7.16 |
Bu yapı, yaratıcı endüstrilerin yalnız kültür ve eğlence sektörleriyle değil; Ar-Ge, profesyonel hizmetler, telekomünikasyon, ticaret, kamu yönetimi ve sosyal hizmetler gibi geniş bir ekonomik çevreyle ilişkili olduğunu göstermektedir.
Merkezilik sonuçları
| Gösterge | IOR > 0.5 — 2010 | IOR > 0.5 — 2022 | IOR > 1 — 2010 | IOR > 1 — 2022 |
|---|---|---|---|---|
| Betweenness | 0.459 (1) | 0.384 (1) | 0.459 (1) | 0.384 (1) |
| Closeness | 6.06 (1) | 5.02 (2) | 6.06 (1) | 5.02 (2) |
| In-degree | 53 (1) | 53 (1) | 53 (1) | 52 (1) |
| Out-degree | 49 (2) | 50 (2) | 44 (3) | 44 (1) |
| In-strength | 235.21 (1) | 233.07 (1) | 235.21 (1) | 232.11 (1) |
| Out-strength | 213.2 (1) | 201.4 (1) | 209.27 (1) | 196.58 (1) |
Yaratıcı endüstrilerin in-strength, out-strength ve betweenness bakımından sürekli birinci sırada bulunması; sektörün bağlantı sayısından öte, yoğun ekonomik ilişkiler ve ağ içi aracılık bakımından da güçlü konumda olduğunu gösterir.
Closeness değerinin 6.06'dan 5.02'ye düşmesi ve sıralamanın birincilikten ikinciliğe gerilemesi, CI düğümünün ağın geri kalanına göreli yakınlığında bir miktar zayıflama bulunduğunu göstermektedir.
Betweenness'in 0.459'dan 0.384'e gerilemesi de aracılık rolünün tamamen ortadan kalkmadığını fakat mutlak ölçünün azaldığını gösterir. Buna rağmen yaratıcı endüstriler her iki yılda da birinci sıradadır.
Eigenvector centrality
Eigenvector centrality yaratıcı endüstriler için 2010 ve 2022'de 1.00'dır ve düğüm iki yılda da bütün sektörler arasında birinci sıradadır. Bu bulgu, yaratıcı endüstrilerin yalnız yüksek sayıda bağlantı kurmadığını; kendileri de ağ içinde merkezî konumda olan sektörlerle bağlantılı olduğunu gösterir.
Yaratıcı Endüstrilerin Yüksek Merkeziliği İnovasyon Yayılımını Kanıtlıyor mu?
Hayır. Yüksek betweenness, strength veya eigenvector centrality yaratıcı endüstrilerin bilgi aktarımı ve inovasyon yayılımı için uygun bir yapısal konuma sahip olabileceğini düşündürebilir; ancak çalışma doğrudan bilgi akışını, inovasyon çıktısını, firma performansını veya nedensel spillover etkilerini ölçmemektedir. Bu mekanizmalar kaynakta potansiyel çıkarımlar olarak ele alınmaktadır.
Eşik duyarlılığı
| Eşik | Network density | Bağlantı sayısı | Ortalama toplam degree | Ortalama strength | Korunan toplam strength |
|---|---|---|---|---|---|
| Tüm bağlantılar | 0.997 | 2962 | 107.71 | 158.50 | 100% |
| IOR > 0.5 | 0.590 | 1751 | 63.67 | 148.24 | 93.5% |
| IOR > 1 | 0.379 | 1127 | 40.98 | 131.92 | 83.2% |
Eşik 0.5'ten 1'e çıkarıldığında bağlantı sayısı 1751'den 1127'ye düşmektedir. Buna rağmen ağırlıklı ağ gücünün %83,2'si korunur ve yaratıcı endüstrilerin temel merkezilik konumu büyük ölçüde değişmez. Bu sonuç, ana yapısal bulgunun yalnız tek bir filtre seçimine bağlı olmadığını desteklemektedir.
2010–2022 değişiminin fiyat boyutu
2010 ve 2022 girdi–çıktı tabloları cari fiyatlarla verilmiştir. Bu nedenle iki yıl arasındaki weighted strength değişimi yalnız fiziksel veya reel üretim ilişkilerindeki değişimi temsil etmeyebilir. Sektörel fiyat düzeylerinin farklı hızlarda değişmesi de parasal akış ağırlıklarını etkileyebilir.
Çalışmanın desteklediği sonuçlar
- Yaratıcı endüstriler 2010 ve 2022'de AB-27 sektörler arası ağında yüksek derecede bağlantılı ve yapısal olarak merkezî bir konumdadır.
- CI düğümü in-strength, out-strength ve betweenness bakımından iki yılda da üst sıralardadır.
- Eigenvector centrality iki yılda da 1.00 ve birinci sıradır.
- AB-27 üretim ağı 2022'de 2010'a kıyasla biraz daha yüksek density, bağlantı sayısı ve average degree göstermektedir.
- Average strength aynı dönemde azalmıştır.
- Ağ hem degree hem strength perspektifinde disassortative yapı göstermektedir.
- Disassortativity özellikle ağırlıklı strength–ANNS ilişkisinde güçlüdür.
- Yaratıcı endüstriler bilimsel Ar-Ge, profesyonel hizmetler, telekomünikasyon, ticaret ve diğer bilgi yoğun sektörlerle güçlü ilişkiler göstermektedir.
- Ana merkezilik sonucu IOR > 0.5 ve IOR > 1 ağlarında genel olarak korunmaktadır.
Çalışmanın desteklemediği sonuçlar
- Yaratıcı endüstrilerin yüksek merkeziliği inovasyonun doğrudan nedeni olarak kanıtlanmamıştır.
- Bilgi yayılımı ve firma performansı doğrudan ölçülmemiştir.
- Merkezilik ekonomik dayanıklılığın nedensel kanıtı değildir.
- AB üyesi ülkelerin tamamında aynı ağ yapısının bulunduğu söylenemez; çalışma AB-27'yi tek agregat ekonomi olarak ele alır.
- 2010–2022 strength farklarının tamamı reel üretim yapısındaki değişime bağlanamaz; veriler cari fiyatlıdır.
- Birleşik CI düğümünün merkezilik sıralaması, yaratıcı alt sektörlerin her birinin ayrı ayrı aynı derece merkezî olduğu anlamına gelmez.
- Kaynak veri ayrıntısının kapsamadığı yaratıcı faaliyetler için ayrı ağ sonuçları bulunmamaktadır.
Sınırlılıklar
Birinci sınırlılık coğrafi agregasyondur. AB-27 tek ekonomik sistem olarak ele alınmıştır; Litvanya, Almanya, İspanya veya diğer üye devletler arasındaki yapısal farklılıklar görünür değildir.
İkinci sınırlılık sektör agregasyonudur. Dokuz geniş veri kümesi tek CI düğümünde birleştirilmiştir. Birleşik düğüm çok sayıda farklı faaliyeti içerdiğinden toplam bağlantı sayısı ve merkezilik düzeyi tek tek yaratıcı alt sektörlerin yapısını doğrudan temsil etmeyebilir.
Üçüncü sınırlılık veri kapsamıdır. Kültürel eğitim, tasarım ve görsel sanatlar, arşiv-kütüphane-kültürel miras ile bazı sahne ve sanatsal üretim faaliyetleri Eurostat girdi–çıktı ayrıntısı içinde bağımsız biçimde izlenememektedir.
Dördüncü sınırlılık eşik seçimidir. IOR filtresi çok zayıf bağlantıları dışarıda bırakarak ağın yapısını sadeleştirir; farklı eşikler degree tabanlı değerleri ve ağ yoğunluğunu doğrudan değiştirebilir.
Beşinci sınırlılık veri fiyatlamasıdır. 2010 ve 2022 tabloları cari fiyatlı olduğu için enflasyon ve sektörlere özgü fiyat hareketleri ağırlıklı girdi–çıktı ilişkilerini etkileyebilir.
Altıncı sınırlılık yorum düzeyidir. Çalışma yapısal gömülülüğü ölçer; bilgi yayılımı, inovasyon spillover'ı, koordinasyon, ekonomik dayanıklılık, değer zinciri ayarlaması veya firma düzeyindeki etkileşimleri doğrudan test etmez.
Kaynak ve Yöntem Notu
Özgün başlık: Creative Industries in the EU-27 Intersectoral Network: A Relatedness-Based Input–Output Analysis
Yazarlar: Deimantė Krisiukėnienė; Asta Gaigalienė.
Sorumlu yazar: Deimantė Krisiukėnienė.
Kurum: Faculty of Economics and Management, Vytautas Magnus University, Kaunas, Lithuania.
Dergi: Economies.
Yayıncı: MDPI.
Bibliyografik kayıt: 2026, Cilt 14, Sayı 9, Makale 367.
DOI: 10.3390/economies14090367.
Tarihler: Alınma 16 Haziran 2026; revizyon 24 Ağustos 2026; kabul 24 Ağustos 2026; yayın 2 Eylül 2026.
Lisans: Creative Commons Attribution (CC BY).
Kaynak türü: Eurostat sektörler arası girdi–çıktı tablolarına dayalı ampirik, ağırlıklı ve yönlü ekonomik ağ analizi.
Veri yılları: 2010 ve 2022.
Coğrafi kapsam: AB-27; üye ülkeler ayrı ağlar olarak değil, tek bütünleşik ekonomik sistem olarak modellenmiştir.
Para birimi: Milyon avro, temel fiyatlar, cari fiyatlar.
Veri kaynağı: Eurostat simetrik supply-use/input-output veri tabanı.
Yazılım: RStudio 2025.05.0+496.pro5 ve R igraph paketi.
Ağ yapısı: 55 düğümlü ağırlıklı ve yönlü ağ; 54 diğer sektör + tek agregat Creative Industries düğümü.
Temel yöntem: Yönlü Input–Output Relatedness (IOR); \(IOR>0.5\) ana filtre; density; degree; in-degree; out-degree; strength; in-strength; out-strength; ANND; ANNS; Spearman korelasyonu; tamamlayıcı OLS regresyonu; betweenness; closeness; eigenvector centrality.
Yol mesafesi dönüşümü: \(d_{ij}=1/IOR_{ij}\).
Robustness: Filtrelenmemiş ağ, \(IOR>0.5\) ve \(IOR>1\) karşılaştırmaları; kaynak ayrıca daha katı eşiklerin de duyarlılık kapsamında incelendiğini belirtmektedir.
Finansman: Çalışma, Research Council of Lithuania tarafından desteklenen “Identification and Assessment of Creative Industries Innovation Diffusion Network” projesinin parçasıdır; proje numarası P-PD-24-176.
Etik: Institutional Review Board ve informed consent uygulanabilir değildir.
Veri erişilebilirliği: Kullanılan girdi–çıktı verileri Eurostat veri deposunda kamuya açıktır.
Çıkar çatışması: Yazarlar çıkar çatışması bildirmemiştir.
Yazar katkıları: D.K.; kavramsallaştırma, yöntem, veri analizi, ilk taslak ve gözden geçirme/düzenleme. A.G.; kavramsallaştırma ve gözetim.
Temel yorum sınırı: Ağ bağlantılılığı ve merkezilik yapısal ilişkilerdir. Bunlar inovasyon yayılımı, ekonomik dayanıklılık, bilgi transferi veya değer zinciri koordinasyonunun doğrudan nedensel ölçümü değildir.
Temel veri sınırlılığı: Creative Industries düğümü birden fazla geniş NACE agregatının birleşimidir ve bazı agregatlar yaratıcı olmayan faaliyetler de içerebilir. Bazı yaratıcı faaliyetler ise yeterli sektör ayrıntısı olmadığı için bağımsız olarak gözlenememektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir