


Fourier Otoregresif Dağıtılmış Gecikme Modeli (Fourier Autoregressive Distributed Lag, Fourier ARDL/FARDL), değişkenler arasındaki kısa ve uzun dönem ilişkilerini tahmin ederken bilinmeyen ve zaman içinde yumuşak biçimde gelişen yapısal değişimleri Fourier terimleriyle modelleyebilen bir zaman serisi yaklaşımıdır. Walid M. A. Ahmed, Mohamed A. E. Sleem ve Amal Al-Masafri tarafından yürütülen çalışma, algılanan iklim risklerinin ABD'deki gerçek ekonomik faaliyetle ilişkisini Ocak 2000-Ocak 2025 dönemindeki 301 aylık gözlem üzerinden incelemektedir.
ABD'deki iş koşulları, Aruoba-Diebold-Scotti Business Conditions Index (ADS) ile temsil edilmektedir. ADS; haftalık ilk işsizlik sigortası başvuruları, aylık tarım dışı istihdam, sanayi üretimi, transfer ödemeleri hariç reel kişisel gelir, reel imalat ve ticaret satışları ile üç aylık reel GSYH göstergelerini dinamik faktör modeli içinde birleştiren gerçek zamanlı bir ekonomik faaliyet göstergesidir. Endeksin pozitif değerleri trend üzerindeki ekonomik performansı, negatif değerleri ise trend altındaki veya daralma yönündeki koşulları göstermektedir.
Araştırmada iklim riski dört ayrı haber-temelli göstergeyle ölçülmektedir: küresel ısınma haber yoğunluğu (GLW), doğal afet haber yoğunluğu (NAD), ABD iklim politikası eylem ve tartışmaları (USCP) ve uluslararası iklim zirveleri (INS). GLW ile NAD fiziksel risk algısını, USCP ile INS ise geçiş riski algısını temsil etmektedir. Ancak bu göstergeler gerçekleşmiş sıcaklık değişimini, doğrudan afet zararını veya fiilen uygulanan politika sıkılığını ölçmemektedir; Reuters haberlerindeki içerik ve yoğunluktan türetilen ileriye dönük bilgi, beklenti, belirsizlik ve sentiment göstergeleridir.
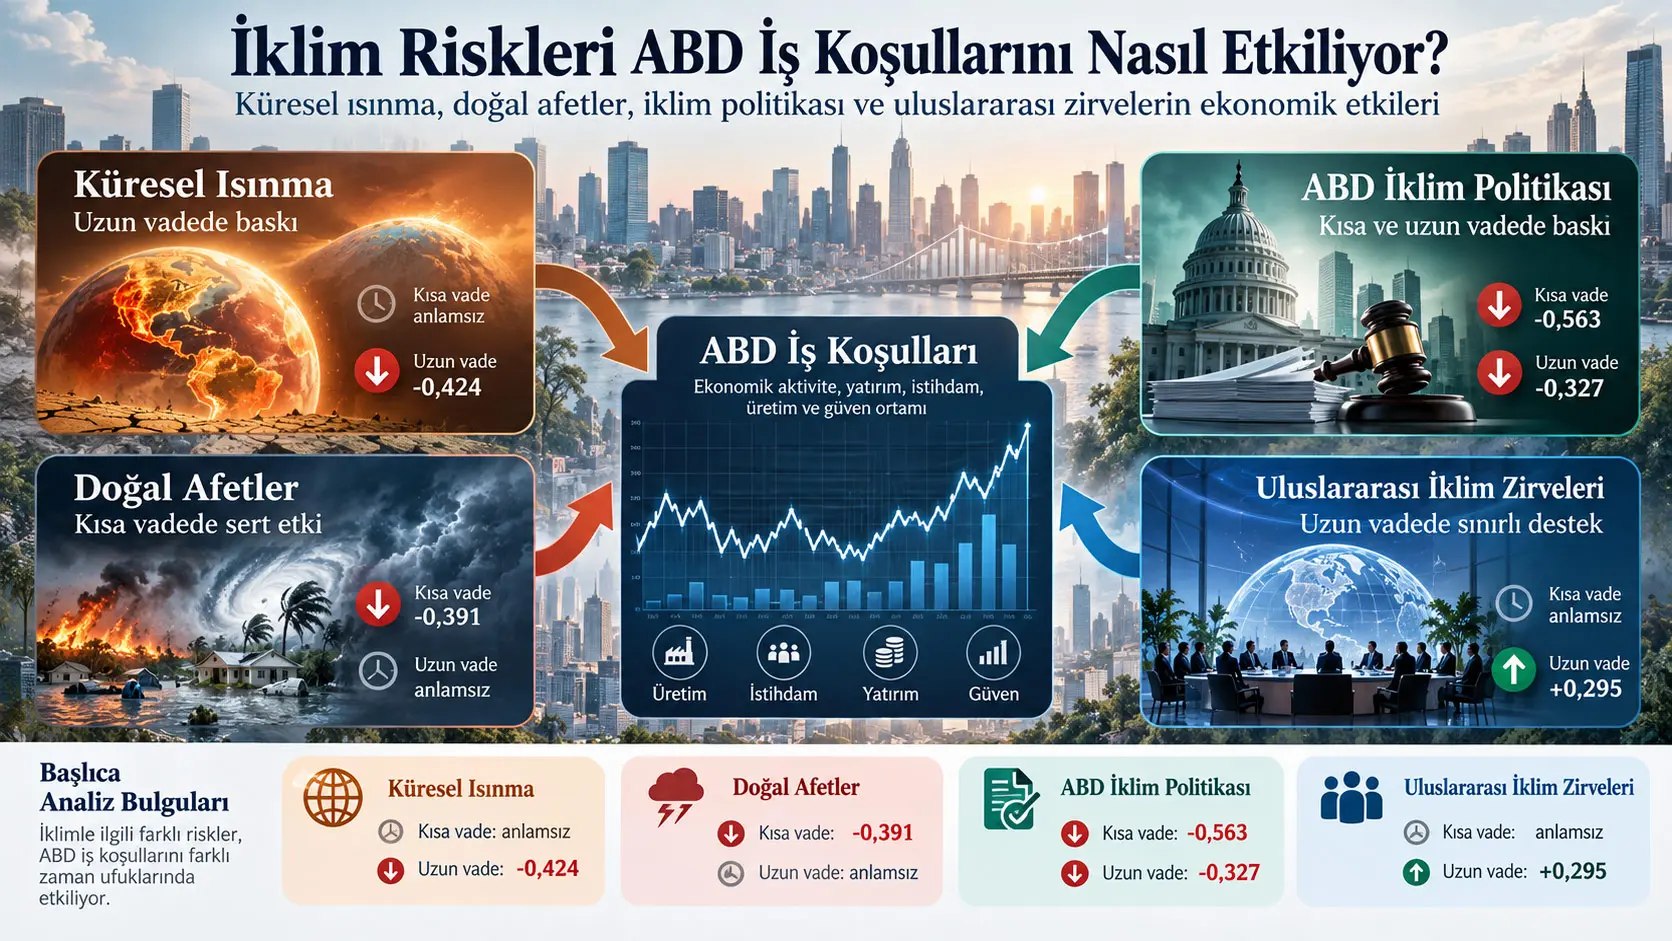
Fourier-ARDL sonuçlarına göre iklim risklerinin ABD iş koşulları üzerindeki ilişkisi risk türüne ve zaman ufkuna göre önemli ölçüde değişmektedir. Küresel ısınma haber yoğunluğunun kısa dönem etkisi istatistiksel olarak anlamlı değildir; buna karşılık uzun dönem katsayısı −0,424 ve %1 düzeyinde anlamlıdır. Bu sonuç, küresel ısınmaya ilişkin haber yoğunluğunun kısa süreli bir şoktan çok zaman içinde biriken ve iş koşulları üzerinde kalıcı negatif baskıyla ilişkili bir gösterge olduğunu ortaya koymaktadır.
Doğal afet haber yoğunluğu farklı bir profile sahiptir. Kısa dönem katsayısı −0,391 ve %5 düzeyinde anlamlıdır; uzun dönem katsayısı −0,117 olmakla birlikte anlamlı değildir. Buna göre doğal afetlere ilişkin haber yoğunluğu iş koşullarında hızlı bir bozulmayla ilişkiliyken bu etkinin uzun dönemde kalıcı olduğuna dair istatistiksel kanıt bulunmamaktadır.
Geçiş risklerinde de tek tip sonuç yoktur. ABD iklim politikası haber yoğunluğu hem kısa dönemde −0,563 hem uzun dönemde −0,327 katsayısıyla anlamlı ve negatiftir. Buna karşılık uluslararası iklim zirvelerinin kısa dönem katsayısı +0,175 ve anlamsızdır; uzun dönem katsayısı ise +0,295 olup yalnız %10 düzeyinde anlamlıdır. Çalışma, bunun uluslararası koordinasyonun zaman içinde politika öngörülebilirliğini destekleyebilmesiyle uyumlu olabileceğini tartışmaktadır.
Araştırmanın temel mesajı, “iklim riski”nin tek bir homojen değişken gibi değerlendirilmemesi gerektiğidir. Kronik küresel ısınma algısı, akut doğal afet haberleri, ulusal iklim politikası belirsizliği ve uluslararası iklim koordinasyonu aynı ekonomik tepkiyi üretmemektedir.
İklim riski ile iş koşulları arasındaki ilişki neden önemli?
İklim değişikliği yalnız çevresel bir problem değildir. Fiziksel riskler ve düşük karbonlu ekonomiye geçiş süreci yatırım, üretim, tedarik zincirleri, enerji maliyetleri, sigorta maliyetleri, finansman koşulları, tüketici güveni ve uzun dönem büyüme üzerinde etkiler yaratabilir.
Fiziksel iklim riskleri; aşırı hava olayları, deniz seviyesindeki yükselme ve uzun dönemli iklim örüntülerindeki değişikliklerden doğan ekonomik kayıpları kapsar. Geçiş riskleri ise düşük karbonlu ekonomiye geçiş sırasında ortaya çıkan düzenleyici değişiklikler, teknolojik dönüşüm ve karbon yoğun varlıkların yeniden fiyatlanması gibi ekonomik uyum süreçlerinden kaynaklanır.
Bununla birlikte şirketlerin ve yatırımcıların ekonomik kararları yalnız gerçekleşmiş olaylara tepki vermez. Gelecekte beklenen düzenlemeler, olası afetler veya artan iklim belirsizliği henüz gerçekleşmeden de yatırım, üretim ve istihdam kararlarını değiştirebilir. Kaynak çalışma bu nedenle beklenti ve bilgi kanalını merkeze almaktadır.
Çalışmadaki iklim riski göstergeleri gerçek iklim zararlarını mı ölçüyor?
Hayır. Araştırmadaki GLW, NAD, USCP ve INS göstergeleri Reuters haberlerinden türetilmiş haber-temelli endekslerdir. Bunlar gerçekleşmiş fiziksel zararların veya gözlenen politika sıkılığının doğrudan ölçüsü değil, iklimle ilgili gelişmelerin haber ortamındaki görünürlüğünü ve bunun üzerinden algılanan veya beklenen riskleri temsil etmektedir.
Faccini ve arkadaşlarının geliştirdiği veri seti yaklaşık 13 milyon Reuters makalesinden başlamaktadır. “Climate change” ve “global warming” gibi ana kavramlar kullanılarak yaklaşık 34.000 iklimle ilgili belge ayrıştırılmıştır. Latent Dirichlet Allocation (LDA) ile 25 tematik yapı elde edilmiş ve daha sonra ekonomik/finansal yorumlanabilirlik dikkate alınarak dört ana iklim riski göstergesine dönüştürülmüştür.
| Kısaltma | Gösterge | Risk sınıfı | Temel anlamı |
|---|---|---|---|
| GLW | Küresel ısınma haber yoğunluğu | Fiziksel risk | Küresel ısınmaya ilişkin haber, algı ve uzun dönemli fiziksel risk görünürlüğü |
| NAD | Doğal afet haber yoğunluğu | Fiziksel risk | Kasırga, sel, yangın ve benzeri akut afetlere ilişkin haber görünürlüğü |
| USCP | ABD iklim politikası eylemleri ve tartışmaları | Geçiş riski | ABD'deki iklim düzenlemeleri, politika tartışmaları ve düzenleyici belirsizlik |
| INS | Uluslararası iklim zirveleri | Geçiş riski | Uluslararası iklim koordinasyonu, zirveler ve gelecekteki politika beklentileri |
ADS iş koşulları endeksi neyi gösteriyor?
Aruoba-Diebold-Scotti Business Conditions Index, ABD'deki gerçek ekonomik faaliyeti yüksek frekansta izlemek üzere oluşturulmuş bileşik bir göstergedir. Endeks farklı frekanstaki altı makroekonomik değişkeni ortak bir dinamik faktör yapısında birleştirir:
- ilk işsizlik sigortası başvuruları,
- tarım dışı istihdam,
- sanayi üretimi,
- transfer ödemeleri hariç reel kişisel gelir,
- reel imalat ve ticaret satışları,
- reel GSYH.
ADS endeksi ortalaması sıfır olacak şekilde standardize edilmiştir. Sıfırın üzerindeki değerler trend üzerindeki iş koşullarını, sıfırın altındaki değerler trend altı veya daralma yönlü ekonomik koşulları ifade etmektedir.
Kaynak çalışmanın 2000-2025 dönemine ilişkin ADS zaman serisi; 2001 dot-com daralmasını, 2007-2009 Küresel Finansal Krizini ve özellikle 2020 COVID-19 dönemindeki olağanüstü düşüşü açık biçimde göstermektedir. Fourier yaklaşımının seçilmesinin nedenlerinden biri de bu tür büyük yapısal hareketleri önceden belirlenmiş kırılma tarihleri kullanmadan modelleyebilmesidir.
Kontrol değişkenleri neden tek bir PCA faktöründe birleştiriliyor?
ABD iş koşulları yalnız iklim haberlerinden etkilenmez. Faiz oranları, kredi riski, finansal stres, tüketici güveni, küçük işletme beklentileri, volatilite, jeopolitik risk, konut piyasası ve işgücü piyasası gibi çok sayıda değişken de ekonomik faaliyeti etkileyebilir.
Bu değişkenlerin tamamını aynı Fourier-ARDL modeline ayrı ayrı eklemek aşırı parametreleşme ve çoklu doğrusal bağlantı sorununa yol açabileceğinden çalışma Ana Bileşenler Analizi (Principal Component Analysis, PCA) kullanmaktadır.
PCA öncesinde uygun kontrol serileri doğal logaritma veya ters hiperbolik sinüs dönüşümüne tabi tutulmuş, ardından ortalaması sıfır ve standart sapması bir olacak biçimde standardize edilmiştir:
\[ Z=\frac{X-\mu}{\sigma} \]
PCA, standartlaştırılmış değişkenleri birbirleriyle korelasyonsuz ana bileşenlere dönüştürmektedir. Kaiser kriterine göre yalnız özdeğeri 1 veya daha yüksek bileşenler tutulmuştur.
| Bileşen | Özdeğer | Açıklanan varyans | Kümülatif varyans |
|---|---|---|---|
| PC1 | 6,543 | %36,3 | %36,3 |
| PC2 | 3,192 | %17,7 | %54,0 |
| PC3 | 2,353 | %13,1 | %67,1 |
| PC4 | 1,742 | %9,7 | %76,8 |
| PC5 | 1,108 | %6,2 | %83,0 |
İlk beş bileşen toplam varyansın yaklaşık %83'ünü açıklamaktadır. PC1 tek başına %36,3'lük payla en büyük ortak varyansı taşımaktadır.
Çalışma yalnız PC1'i kullanmak yerine beş bileşeni açıkladıkları varyansa göre ağırlıklandırarak Latent Economic Dynamics (LED) adı verilen bileşik ekonomik durum göstergesini üretmektedir:
\[ LED'_t=\sum_{j=1}^{k}W_jPC_{jt} \]
ve
\[ W_j=\frac{\delta_j}{\sum_{j=1}^{k}\delta_j} \]
Burada \(\delta_j\), ilgili ana bileşenin özdeğeridir. Daha sonra gösterge 0-1 aralığına min-max normalizasyonuyla dönüştürülmektedir:
\[ LED_t= \frac{LED'_t-\min(LED'_t)} {\max(LED'_t)-\min(LED'_t)} \]
Fourier ARDL neden klasik doğrusal bir model yerine tercih edildi?
Çalışmadaki seriler doğrusal olmayan yapılar, aşırı değerler ve büyük ekonomik kırılmalar içermektedir. BDS testinde ADS, dört iklim riski göstergesi ve LED için bağımsız ve özdeş dağılım varsayımı bütün incelenen embedding boyutlarında %1 düzeyinde reddedilmektedir. Bu sonuç serilerde basit doğrusal modellerin yakalayamayacağı karmaşık dinamikler bulunduğunu desteklemektedir.
Fourier ADF birim kök testi sonucunda ADS, GLW, NAD, INS ve LED seviyede durağan değildir fakat birinci farkta durağandır; yani I(1)'dir. USCP ise seviyede durağan, I(0), bulunmuştur. Değişkenlerden hiçbiri I(2) değildir. I(0) ve I(1) serilerin birlikte bulunması ARDL yaklaşımının kullanım koşullarıyla uyumludur.
Uzun dönem model
Çalışmanın temel uzun dönem ilişkisi:
\[ Y_t = C_0+ \beta_1GLW_t+ \beta_2NAD_t+ \beta_3USCP_t+ \beta_4INS_t+ \beta_5LED_t+ \varepsilon_t \]
şeklindedir. Burada \(Y_t\) ADS iş koşulları endeksidir.
Fourier yapısal değişim bileşeni
Standart ARDL yaklaşımının önemli sınırlılıklarından biri uzun örneklemlerde yapısal kırılmaları yeterince temsil edememesidir. Fourier-ARDL, kırılma tarihini önceden belirlemek yerine düşük frekanslı sinüs ve kosinüs terimleriyle yumuşak yapısal değişimleri yaklaşık olarak modellemektedir:
\[ d(t)= \sum_{k=1}^{n}\zeta_k \sin\left(\frac{2\pi kt}{T}\right) + \sum_{k=1}^{n}\xi_k \cos\left(\frac{2\pi kt}{T}\right) \]
Çalışmada aşırı uyumu önlemek için yalnız bir çift sinüs-kosinüs terimi kullanılmaktadır.
Çalışmanın Yöntemi ve Bulguları
Örneklem ve veri işleme
Çalışma Ocak 2000-Ocak 2025 dönemini kapsayan 301 aylık gözlem kullanmaktadır. Bazı veri serileri günlük, bazıları aylık olduğu için günlük gözlemler aylık frekansa dönüştürülürken her ayın günlük değerlerinin medyanı alınmıştır.
Zaman dizilerinin eşit aralıklı yapısını korumak için eksik gözlemlerde doğrusal interpolasyon kullanılmıştır.
ADS endeksi Federal Reserve Bank of Philadelphia Real-Time Data Research Center'dan alınmıştır. İklim riski göstergeleri Faccini ve arkadaşlarının Reuters haberlerinden oluşturduğu veri setine dayanmaktadır. Kontrol değişkenleri Federal Reserve Economic Data, Office of Financial Research, CBOE, NFIB, politika belirsizliği veri tabanları ve diğer ilgili ekonomik/finansal veri kaynaklarından derlenmiştir.
Kontrol değişkenlerinin üç grubu
| Boyut | Başlıca göstergeler |
|---|---|
| Makro-finansal koşullar | Term spread, BBB şirket tahvili spreadi, federal fon oranı, 10 yıllık ABD tahvil faizi, 5 yıllık beklenen enflasyon, dolar endeksi, finansal stres endeksi |
| Beklentiler ve piyasa sentimenti | Michigan tüketici güveni, NFIB küçük işletme iyimserliği, ISM imalat PMI, VIX, ekonomik politika belirsizliği, jeopolitik risk |
| Reel ekonomi göstergeleri | JOLTS açık iş oranı, JOLTS işten ayrılma oranı, yapı ruhsatları, konut başlangıçları, kapasite kullanım oranı |
Eşbütünleşme testi
Akaike Bilgi Kriteri'ne göre optimal Fourier-ARDL gecikme yapısı:
(3, 1, 3, 2, 1, 3)
olarak belirlenmiştir.
| Test | İstatistik | %1 I(1) üst sınırı | Sonuç |
|---|---|---|---|
| Genel F testi | 15,183*** | 5,703 | Eşbütünleşme lehine |
| Bağımlı değişken t testi | −10,766*** | −5,130 | Eşbütünleşme lehine |
| Bağımsız değişkenler F testi | 8,277*** | 5,120 | Eşbütünleşme lehine |
Her üç testin de ilgili sıfır hipotezini %1 düzeyinde reddetmesi, ADS, iklim riski göstergeleri ve LED arasında istikrarlı bir uzun dönem ilişki bulunduğunu desteklemektedir.
Kısa ve uzun dönem Fourier-ARDL sonuçları
| Değişken | Kısa dönem katsayısı | Anlamlılık | Uzun dönem katsayısı | Anlamlılık |
|---|---|---|---|---|
| Küresel ısınma haber yoğunluğu (GLW) | −0,183 | Anlamlı değil | −0,424*** | %1 |
| Doğal afet haber yoğunluğu (NAD) | −0,391** | %5 | −0,117 | Anlamlı değil |
| ABD iklim politikası haberleri (USCP) | −0,563** | %5 | −0,327** | %5 |
| Uluslararası iklim zirveleri (INS) | +0,175 | Anlamlı değil | +0,295* | %10 |
| Latent ekonomik dinamikler (LED) | +0,306** | %5 | +0,264*** | %1 |
*** p < 0,01; ** p < 0,05; * p < 0,10.
Küresel ısınma haber yoğunluğu: zayıf kısa dönem, güçlü uzun dönem
GLW'nin kısa dönem katsayısı −0,183'tür ancak istatistiksel olarak anlamlı değildir. Bu nedenle kaynak çalışma küresel ısınma haberlerindeki aylık değişimin ADS üzerinde güvenilir bir anlık etki yarattığını göstermemektedir.
Uzun dönemde ise katsayı −0,424 ve %1 düzeyinde anlamlıdır. Kaynağın yorumuna göre küresel ısınmaya ilişkin sürekli haber görünürlüğü, akut bir daralmadan ziyade verimlilik, yatırım, geleceğe ilişkin belirsizlik ve ihtiyati davranışlar üzerinden zaman içinde biriken bir baskıyla uyumludur.
Ancak çalışma bu katsayının “küresel sıcaklık bir birim yükseldiğinde ADS 0,424 düşer” anlamına gelmediğini açıkça gerektirir; değişken sıcaklığın kendisi değil, haber-temelli GLW endeksidir.
Doğal afet haberleri: güçlü fakat geçici bozulma
NAD kısa dönemde −0,391 katsayısına sahiptir ve %5 düzeyinde anlamlıdır. Kaynak, bir birimlik NAD artışının diğer koşullar sabitken izleyen aylık iş koşullarında ortalama 0,391 puanlık düşüşle ilişkili olduğunu belirtmektedir.
Uzun dönem katsayısı −0,117 olmakla birlikte istatistiksel olarak anlamlı değildir. Bu sonuç afet haberlerinin ekonomik faaliyet üzerindeki bozulmasının daha önden yüklemeli ve geçici olduğunu; toparlanma ve yeniden inşa süreçleriyle uzun dönemde sönümlendiğini düşündürmektedir.
ABD iklim politikası haberleri: kısa ve uzun dönemde negatif
USCP, dört iklim riski göstergesi içinde hem kısa hem uzun dönemde istatistiksel olarak anlamlı negatif ilişki gösteren değişkendir.
Kısa dönem katsayısı:
−0,563; p < 0,05
Uzun dönem katsayısı:
−0,327; p < 0,05
Kaynak bu bulguyu doğrudan “iklim politikası ekonomiye zarar verir” şeklinde yorumlamamaktadır. USCP endeksi politikanın yönünden çok politika eylemleri ve tartışmalarına ilişkin haber görünürlüğünü ve dolayısıyla düzenleyici belirsizlik kanalını yakalamaktadır.
Çalışmanın politika tartışmasında özellikle vurguladığı nokta, geçiş riskindeki baskının politika sıkılığından çok politikanın öngörülemezliği ve belirsizliğiyle ilişkili olabileceğidir. Açık uygulama takvimleri ve kalıcı düzenleyici çerçeveler ekonomik aktörlerin uzun vadeli yatırım planlamasını kolaylaştırabilir.
Uluslararası iklim zirveleri: zayıf fakat farklı yönlü uzun dönem ilişkisi
INS'nin kısa dönem katsayısı +0,175'tir ve istatistiksel olarak anlamlı değildir. Dolayısıyla zirve haberlerinin iş koşullarında güvenilir bir anlık iyileşme yarattığı söylenemez.
Uzun dönem katsayısı ise +0,295 olup yalnız %10 düzeyinde anlamlıdır. Kaynak bunu ihtiyatla, uluslararası koordinasyonun zaman içinde daha istikrarlı ve öngörülebilir bir politika ortamına katkı sağlayabilmesiyle uyumlu bir bulgu olarak değerlendirmektedir.
%10 anlamlılık düzeyi nedeniyle bu sonuç GLW veya USCP sonuçları kadar güçlü istatistiksel kanıt taşımamaktadır.
LED ekonomik faktörünün etkisi
PCA'dan türetilen LED göstergesi hem kısa hem uzun dönemde pozitif ve anlamlıdır:
- kısa dönem: +0,306, p < 0,05;
- uzun dönem: +0,264, p < 0,01.
Bu sonuç, güçlü makro-finansal koşulların, daha olumlu sentimentin, işgücü piyasası ve reel sektör koşullarının ADS ile pozitif ilişki gösterdiğini doğrulamaktadır.
Hata düzeltme mekanizması
Hata düzeltme teriminin katsayısı:
ECTt−1 = −0,561; p < 0,01
olarak tahmin edilmiştir. Negatif ve istatistiksel olarak güçlü katsayı uzun dönem denge ilişkisinin kararlı olduğunu desteklemektedir.
Kaynağın yorumuna göre kısa dönem dengesizliğinin yaklaşık %56'sı bir ay içinde düzelmektedir. Matematiksel olarak bu hız tam yakınsamanın yaklaşık 1,8 ay mertebesinde gerçekleştiğini ifade etmektedir.
Model performansı ve tanı testleri
| Gösterge/Test | Sonuç | Kaynak yorumu |
|---|---|---|
| F-istatistiği | 41,563*** | Model genel olarak anlamlı |
| Düzeltilmiş R² | 0,679 | ADS varyasyonunun yaklaşık %68'i açıklanıyor |
| Residual S.E. | 0,628 | Artık hata ölçeği |
| Breusch-Godfrey | 10,665; p = 0,384 | Seri korelasyon kanıtı yok |
| Breusch-Pagan | 9,316; p = 0,953 | Heteroskedastisite kanıtı yok |
| Jarque-Bera | 42,607; p = 0,000 | Artıklar normal dağılmıyor |
| Ramsey RESET | 1,075; p = 0,301 | Belirgin fonksiyonel form/eksik değişken problemi saptanmıyor |
CUSUM ve CUSUMSQ serileri kaynak Şekil 5'te %5 kritik sınırlar içinde kalmaktadır; bu sonuç tahmin edilen katsayıların örneklem boyunca istikrarlı olduğu yönünde kanıt sunmaktadır.
Kaynak Şekil 6'daki gerçek ve tahmin edilen ADS serileri de modelin başlıca hareketleri ve dönüş noktalarını genel olarak yakaladığını göstermektedir. Bununla birlikte özellikle COVID-19 gibi aşırı ekonomik stres dönemlerinde gerçek ve tahmin edilen değerler arasında sapmalar görülmektedir.
Çalışma iklim risklerinin iş koşullarını nedensel olarak etkilediğini kanıtlıyor mu?
Hayır. Çalışma güçlü dinamik ve uzun dönem ilişkiler ortaya koymaktadır ancak tasarım doğrudan fiziksel iklim şoklarına dayalı deneysel veya karşı-olgusal bir nedensellik tasarımı değildir. Kullanılan göstergeler medya görünürlüğünü ve algılanan iklim risklerini ölçmektedir.
Haber yoğunluğu gerçekleşmiş fiziksel olaylardan farklı hareket edebilir. Büyük bir kasırga kısa süreli çok yoğun medya ilgisi yaratırken, uzun dönemli sıcaklık değişimi veya deniz seviyesi yükselmesi ekonomik olarak önemli olmasına rağmen daha az haber alabilir.
Benzer şekilde iklim politikası veya uluslararası zirve haberleri, gerçek politika değişimi olmadan siyasi tartışmalar, bilimsel raporlar veya toplumsal hareketler nedeniyle de artabilir.
Bu nedenle kaynak, katsayıların gelecekte beklenen iklim hasarı, belirsizlik, sentiment, ihtiyati davranış ve medya görünürlüğünün birleşik etkilerini içerebileceğini belirtmektedir.
Haber-temelli ölçüm hangi yanlılıkları oluşturabilir?
Eğer medya görünürlüğü fiziksel olayları gecikmeli veya eksik yansıtıyorsa ölçüm hatası katsayıların gerçek etkiyi olduğundan küçük göstermesine yol açabilir.
Buna karşılık medya nadir ve dramatik olayları aşırı görünür hâle getiriyorsa salience veya availability etkileri nedeniyle tahmin edilen ilişki gerçek fiziksel etkinin üzerinde görünebilir.
Çalışma fiziksel göstergelerden oluşturulmuş doğrudan bir karşı-olgusal tasarım içermediği için bu yanlılığın toplam yönünün önceden belirlenemeyeceğini açıkça belirtmektedir.
Sonuçlar başka ülkelere doğrudan genellenebilir mi?
Hayır. Bulgular ABD'nin ulusal haber ortamı, ekonomik yapısı ve 2000-2025 dönemi için geçerlidir. Sosyal medya, yerel haber sistemleri veya farklı medya yapıları aynı iklim olaylarını farklı biçimde yansıtabilir.
İklim kırılganlığı, ekonomik yapı ve politika kurumları farklı ülkelerde sonuçların yönünü ve büyüklüğünü değiştirebilir. Kaynak bu nedenle diğer ülkelere doğrudan genelleme yapılmaması gerektiğini belirtmektedir.
Gelecek araştırma önerileri
Kaynak çalışma üç önemli araştırma yönü önermektedir:
- Haber-temelli iklim risk göstergeleri ile sıcaklık anomalileri, kasırga sıklığı, yangın alanı ve benzeri gerçekleşmiş fiziksel iklim göstergelerinin aynı modelde birlikte incelenmesi.
- İklim riski algısı, belirsizlik ve beklenti kanallarını açık biçimde temsil eden DSGE gibi yapısal makroekonomik modellerin geliştirilmesi.
- PCA yerine dinamik faktör modelleri veya Independent Component Analysis gibi alternatif gizli faktör çıkarma yöntemleriyle LED göstergesinin sağlamlığının sınanması.
Çalışmanın genel bilimsel sonucu
ABD iş koşullarının iklim risklerine verdiği tepki tek biçimli değildir. Kaynak çalışma fiziksel ve geçiş riski kategorilerinin kendi içlerinde dahi ayrıştırılması gerektiğini göstermektedir.
Küresel ısınma haber yoğunluğu yavaş gelişen ve uzun dönemde kalıcı negatif ilişki gösteren bir baskı görünümündedir. Doğal afet haber yoğunluğu ise güçlü fakat daha geçici kısa dönem bozulmasıyla ilişkilidir.
ABD iklim politikası haberleri hem kısa hem uzun dönemde negatif ilişki göstermektedir. Kaynak bunun politika yönünden ziyade düzenleyici belirsizlik ve sürekli politika tartışmalarının yatırım ve planlama üzerindeki baskısıyla uyumlu olabileceğini değerlendirmektedir.
Uluslararası iklim zirveleri kısa dönemde güvenilir bir pozitif etki göstermemekte, fakat uzun dönemde daha zayıf ve sınırda anlamlı pozitif ilişki sergilemektedir. Bu bulgu uluslararası koordinasyonun politika öngörülebilirliğini zaman içinde destekleyebilmesiyle uyumludur ancak güçlü bir nedensellik kanıtı değildir.
Dolayısıyla çalışmanın temel politika mesajı “bütün iklim risklerine aynı biçimde tepki ver” değildir. Akut doğal afetlere karşı hızlı ekonomik dayanıklılık ve afet müdahale kapasitesi gerekirken, kronik küresel ısınma riskleri için uzun dönemli uyum ve azaltım politikaları; geçiş riskleri için ise açık, tutarlı ve öngörülebilir politika çerçeveleri önem taşımaktadır.
Kaynak ve Yöntem Notu
Özgün çalışma başlığı: How Do US Business Conditions Respond to Climate Risks?
Yazarlar: Walid M. A. Ahmed; Mohamed A. E. Sleem; Amal Al-Masafri.
Corresponding author: Walid M. A. Ahmed.
Kurumlar: Department of Management, Ahmed Bin Mohammed Military College, Doha, Qatar; Finance Department, Business Division, Higher Colleges of Technology, Abu Dhabi, United Arab Emirates.
Dergi: Economies
Yayınevi: MDPI, Basel, Switzerland
Bibliyografik kayıt: Economies 2026, 14, 210
DOI: 10.3390/economies14060210
Gönderim tarihi: 8 Nisan 2026
Revizyon tarihi: 20 Mayıs 2026
Kabul tarihi: 22 Mayıs 2026
Yayın tarihi: 5 Haziran 2026
Kaynak türü: ABD aylık zaman serisi verileriyle yürütülen ekonometrik araştırma makalesi.
İncelenen dönem: Ocak 2000-Ocak 2025.
Gözlem sayısı: 301 aylık gözlem.
Ana bağımlı değişken: Aruoba-Diebold-Scotti Business Conditions Index (ADS).
Ana açıklayıcı göstergeler: Global warming (GLW), natural disasters (NAD), US climate policy actions and debate (USCP), international climate summits (INS) haber-temelli risk göstergeleri.
Ekonomik kontrol faktörü: 18 makro-finansal, sentiment ve reel ekonomi göstergesinden PCA ile üretilmiş Latent Economic Dynamics (LED) göstergesi. Kaiser kriterine göre özdeğeri 1'in üzerinde olan ilk beş ana bileşen tutulmuş ve bu bileşenler toplam varyansın %83,0'ını açıklamıştır.
Ana ekonometrik yöntem: Principal Component Analysis + Fourier Bootstrap Autoregressive Distributed Lag modeli.
Birinci aşama zaman serisi kontrolleri: BDS nonlinearity testi ve Fourier ADF birim kök testi.
Cointegration karar kuralı: Genel F testi, bağımlı değişken t testi ve McNown bağımsız-değişken F testinin birlikte eşbütünleşmeyi desteklemesi.
Optimal ARDL gecikme yapısı: (3, 1, 3, 2, 1, 3).
Model istikrarı: CUSUM ve CUSUMSQ testleri %5 sınırları içinde kalmıştır.
Tanı testi uyarısı: Breusch-Godfrey, Breusch-Pagan ve Ramsey RESET testleri belirgin sorun göstermemiştir. Jarque-Bera testi artıkların normal dağılım varsayımını reddetmiştir.
Finansman: Çalışma dış finansman almamıştır.
Etik kurul: Uygulanamaz.
Bilgilendirilmiş onam: Uygulanamaz.
Veri erişilebilirliği: Sonuçların altında yatan verilerin makul talep üzerine corresponding author'dan temin edilebileceği belirtilmektedir.
Yazar katkıları: W.M.A.A.: kavramsallaştırma, metodoloji, veri düzenleme, araştırma, formal analiz, ilk taslak, görselleştirme, supervision, gözden geçirme ve düzenleme. M.A.E.S.: kavramsallaştırma, veri düzenleme, formal analiz, görselleştirme, gözden geçirme ve düzenleme. A.A.-M.: kavramsallaştırma, veri düzenleme, araştırma, formal analiz, gözden geçirme ve düzenleme. Tüm yazarların yayımlanan sürümü okuyup onayladığı bildirilmiştir.
Çıkar çatışması: Yazarlar çıkar çatışması olmadığını bildirmiştir.
Lisans: Creative Commons Attribution (CC BY).
Temel yöntemsel sınırlılıklar: Kullanılan iklim göstergeleri gerçekleşmiş fiziksel zararlar veya doğrudan politika sıkılığı değil haber-temelli risk algısı göstergeleridir. Haber yoğunluğunun fiziksel olaylarla zamanlama ve büyüklük açısından uyumsuz olması ölçüm yanlılığı yaratabilir. Medya görünürlüğü ekonomik sentiment ve politik belirsizlik gibi başka makro-finansal koşullarla da bağlantılı olabilir. Çalışma indirgenmiş-form bir zaman serisi tasarımıdır ve iklim riski algısından iş koşullarına uzanan bütün yapısal makroekonomik mekanizmaları doğrudan modellememektedir. Sonuçlar ABD'nin ulusal haber ortamına ve 2000-2025 dönemine özgüdür; başka ülkeler veya farklı medya ekosistemlerine doğrudan genellenmemelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir