


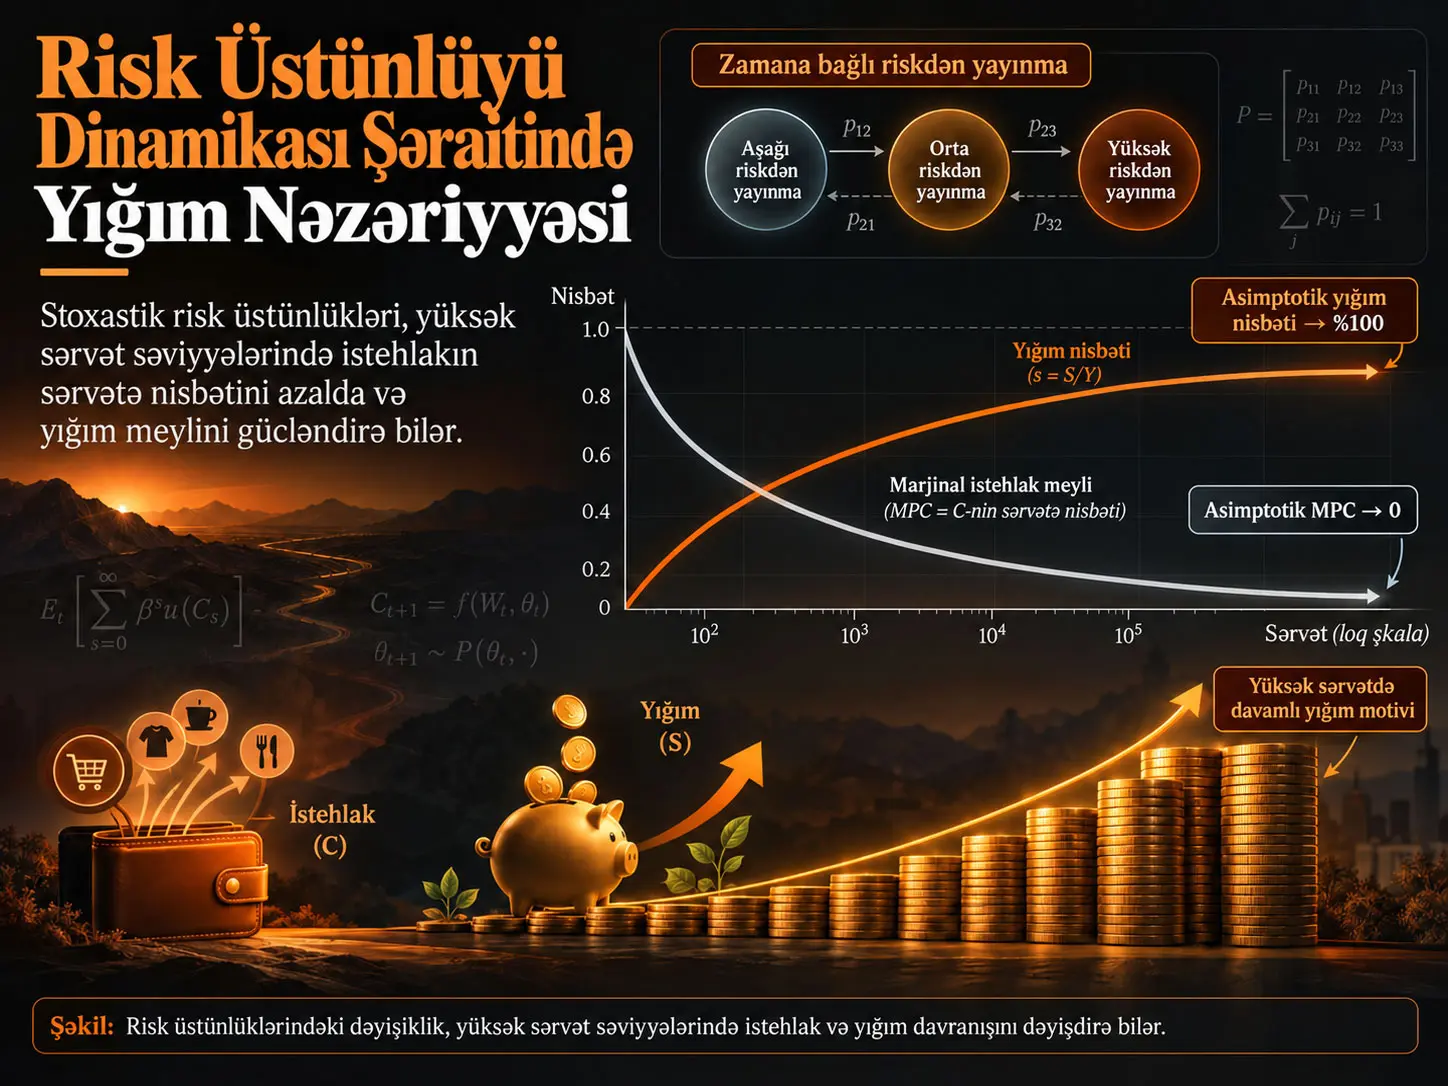
Risk üstünlüyü dinamikası, iqtisadi qərar qəbul edən şəxsin riskdən yayınma səviyyəsinin zaman ərzində sabit qalmaq əvəzinə vəziyyətlər arasında dəyişə bilməsini ifadə edən üstünlük quruluşudur. Qingyin Ma, Xinxi Song və Alexis Akira Toda tərəfindən hazırlanmış tədqiqat bu dəyişkən risk üstünlüklərini dinamik optimal yığım modelinə daxil edərək xüsusilə yüksək sərvət səviyyələrində istehlak və yığım davranışını araşdırır. Əsas nəticə belədir: Bir şəxsin gələcək dövrdə indiki vəziyyətlə müqayisədə riskdən daha az yayınan vəziyyətə keçmə ehtimalı müsbətdirsə, sərvətin bir hissəsini gələcəyə daşımağın dəyəri yüksək sərvət səviyyələrində də aradan qalxmaya bilər. Modelin müəyyən etdiyi şərtlərdə bu mexanizm sərvət sonsuzluğa gedərkən asimptotik marjinal istehlak meylini sıfıra, müsbət sərvət gəlirliliyi olduqda isə asimptotik yığım nisbətini %100-ə aparır.
Tədqiqatın yeniliyi yüksək yığımı yalnız gəlir qeyri-müəyyənliyi, investisiya gəlirliliyi riski və ya diskont amili kimi klassik resurs riskləri ilə izah etmək əvəzinə risk üstünlüyünün özünün zaman ərzində dəyişməsini müstəqil dinamik mexanizm kimi nəzərdən keçirməsidir. Klassik ehtiyat yığımı məntiqində sərvət artdıqca gələcəkdə resurs qıtlığından qorunma ehtiyacı zəifləyə bilər. Buradakı mexanizmdə isə gələcəkdə riskdən daha az yayınan “gələcək mən”in mövcud sərvəti istehlaka çevirməyə daha istəkli ola bilməsi bugünkü sərvəti gələcəyə ötürməyə davamlı dəyər qazandıra bilər.
Bununla belə, tədqiqatın nəticəsi birbaşa müşahidə olunan bütün varlı ev təsərrüfatlarının gəlirlərinin %100-ni yığacağı kimi oxunmamalıdır. Nəticə sərvətin \(w\to\infty\) limitindəki nəzəri davranışı təsvir edir. Tədqiqatın kəmiyyət bölməsi mexanizmi hesablama nümunələri və vəziyyətdən asılı impuls-cavab funksiyaları ilə göstərir; birbaşa ev təsərrüfatı səviyyəsində struktur qiymətləndirmə və ya səbəb-nəticə sahə eksperimenti aparmır.
Tədqiqat problemi: yüksək sərvətdə yığım niyə azalmır?
Tədqiqatın çıxış nöqtəsi varlı ev təsərrüfatlarının gəlirlərinin daha böyük hissəsini yığmağa və daha aşağı marjinal istehlak meyli göstərməyə meylli olmasıdır. Standart natamam bazar modellərində riskdən yayınma əmsalı, diskont amili və sərvətin gəlirliliyi sabit saxlanıldıqda çox yüksək sərvət səviyyələrində ehtiyat yığımı motivi zəifləyə bilər. Bu halda istehlak gəlirdən daha sürətlə arta və asimptotik yığım nisbəti mənfi ola bilər. Müəlliflərin həll etməyə çalışdığı nəzəri problem müşahidə olunan davamlı yüksək yığım davranışının daha ümumi və daha az məhdudlaşdırıcı şərtlər altında necə izah oluna bilməsidir.
Əvvəlki modellər kapital gəlirliliyi riskini və ya stoxastik diskont amilini sistemə daxil etməklə bu boşluğu azaltmağa çalışmışdır. Lakin sıfıra yaxınlaşan asimptotik MPC əldə etmək üçün gəlirlilik, diskont və üstünlüklər üzərində birlikdə ödənməli olan müəyyən şərtlər yarana bilər. Bu tədqiqat fərqli suala yönəlir: Riskdən yayınma əmsalının özü zaman ərzində dəyişərsə nə baş verər?
Risk üstünlüyü dinamikası varlı ev təsərrüfatlarının yüksək yığımını necə izah edə bilər?
Modeldə gələcək dövrdə daha aşağı riskdən yayınma səviyyəsinə keçmə ehtimalı müsbət olduqda gələcək qərarverici mövcud sərvəti istehlaka çevirməyə bugünkü qərarvericidən daha istəkli ola bilər; buna görə bugünkü qərarverici yüksək sərvət səviyyələrində belə sərvəti gələcəyə ötürməyə davam edir və müəyyən şərtlərdə istehlakın sərvətə nisbəti asimptotik olaraq sıfıra yaxınlaşır.
Klassik ehtiyat yığımından fərqi
Klassik ehtiyat yığımı mexanizmi əsasən gələcəkdə gəlirin azalması, mənfi investisiya gəlirliliyi və ya başqa resurs şokunun baş verməsi ehtimalına əsaslanır. Bu risklərə görə bugünkü istehlak azaldılır və sərvət bufer kimi saxlanılır. Lakin sərvət çox böyüdükdə resurs qıtlığı təhlükəsi nisbi olaraq əhəmiyyətini itirə bilər.
Risk üstünlüyü dinamikası isə fərqlidir. Burada müəyyənedici olan yalnız gələcəkdə nə qədər resursun mövcud olacağı deyil, gələcəkdə eyni resursun nə qədər dəyərli hesab ediləcəyidir. Gələcəkdə daha aşağı riskdən yayınma vəziyyətinə keçmək mümkündürsə, sərvət həmin gələcək vəziyyətdə daha yüksək istehlak dəyərinə malik ola bilər. Buna görə sərvətin bu gündən gələcəyə daşınması yalnız “pis gün üçün pul ayırmaq” davranışı deyil; müxtəlif risk üstünlükləri arasında istehlakın zaman üzrə yenidən bölüşdürülməsi problemidir.
Asimptotik MPC-nin sıfıra yaxınlaşması nə deməkdir?
Bu tədqiqatda sıfır asimptotik MPC, sərvət \(w\) çox böyüyərkən optimal istehlak funksiyasının sərvətə nisbətinin \(c^*(w,z)/w\to0\) olmasıdır; buna görə bu nəticə müşahidə olunan bir dövrlük MPC qiymətləndirməsi deyil, optimal siyasətin sonsuz-sərvət limitindəki riyazi davranışıdır.
Optimal yığım probleminin əsas quruluşu
Qərarverici istehlak və sərvət trayektoriyasını gözlənilən ömürboyu faydalılığı maksimumlaşdıracaq şəkildə seçir. Mənbədə əsas problem bu formada verilir:
\[ \max_{\{c_t,w_t\}_{t\geq0}} E_0\left[ \sum_{t=0}^{\infty} \left(\prod_{i=0}^{t}\beta_i\right) u(c_t,Z_t) \right] \]
və büdcə məhdudiyyəti:
\[ w_{t+1}=R_{t+1}(w_t-c_t)+Y_{t+1}, \qquad 0\leq c_t\leq w_t. \]
Burada \(w_t\) sərvəti, \(c_t\) istehlakı, \(R_t\) sərvətin ümumi gəlirliliyini, \(Y_t\) qeyri-maliyyə gəlirini, \(\beta_t\) diskont amilini, \(Z_t\) isə iqtisadi və üstünlük vəziyyətlərini daşıyan Markov vəziyyət dəyişənini göstərir.
Model diskont amilinin, gəlirliliyin və qeyri-maliyyə gəlirinin eyni vəziyyət keçidlərindən və innovasiyalardan asılı olmasına imkan verir:
\[ \beta_t=\beta(Z_{t-1},Z_t,\varepsilon_t),\qquad R_t=R(Z_{t-1},Z_t,\varepsilon_t),\qquad Y_t=Y(Z_{t-1},Z_t,\varepsilon_t). \]
Bu quruluş vacibdir; çünki tədqiqat yalnız risk üstünlüyünün dəyişdiyi son dərəcə dar model qurmur. Gəlirlilik, gəlir, diskont və üstünlük vəziyyətləri ortaq stoxastik mühitin hissələri ola bilər.
Faydalılıq funksiyasına qoyulan şərtlər
Hər bir \(z\) vəziyyəti üçün faydalılıq funksiyasının istehlaka görə iki dəfə diferensiallana bilən, artan və konkav olduğu qəbul edilir:
\[ u'(c,z)>0,\qquad u''(c,z)<0,\qquad u'(c,z)\rightarrow\infty \quad \text{iken}\quad c\rightarrow0. \]
Bu son xüsusiyyət istehlak sıfıra yaxınlaşarkən marjinal faydalılığın çox böyüməsini təmin edən Inada tipli sərhəd davranışıdır. Tədqiqat həmçinin ömürboyu faydalılığın hər vəziyyətdə adi həqiqi ədəd kimi yaxşı təyin olunmasını məcburi saymadığı üçün Brock-un overtaking meyarından istifadə edir.
Birinci dərəcəli optimallıq və zaman iterasiyası
Optimal istehlak siyasəti \(c(w,z)\) bugünkü istehlakın marjinal faydalılığını gələcəyə ötürülən bir vahid sərvətin gözlənilən diskontlaşdırılmış marjinal dəyəri ilə müqayisə edir. Borclanma məhdudiyyətinin də nəzərə alındığı birinci dərəcəli şərt mənbədə belə ifadə olunur:
\[ u'(c(w,z),z)= \max\left\{ E_z\!\left[ \hat{\beta}\hat{R}\, u'(c(\hat{w},\hat{Z}),\hat{Z}) \right], u'(w,z) \right\}, \]
\[ \hat{w}=\hat{R}\,[w-c(w,z)]+\hat{Y}. \]
Müəlliflər bu şərti zaman-iterasiya operatoru \(T\) vasitəsilə təhlil edərək optimal istehlak funksiyasını həmin operatorun sabit nöqtəsi kimi xarakterizə edirlər.
Spektral şərt və optimal siyasətin mövcudluğu
Vəziyyətlər arasında bir dövrlük keçid ehtimalı \(P(z,\hat z)\) olmaqla tədqiqat aşağıdakı matrisi müəyyən edir:
\[ K_{z\hat z}(\theta)= P(z,\hat z) \int \beta(z,\hat z,\hat\varepsilon) R(z,\hat z,\hat\varepsilon)^{\theta} \,\pi(d\hat\varepsilon). \]
\(r(A)\) matrisin spektral radiusunu, yəni məxsusi qiymətlərinin mütləq qiymətlərinin ən böyüyünü göstərir. Əsas fərziyyələrdən biri:
\[ r(K(1))<1. \]
Müəlliflərin şərhinə görə \(\ln r(K(1))\) diskontlaşdırılmış orta ümumi aktiv gəlirliliyinin asimptotik artım tempi ilə əlaqəlidir. \(r(K(1))<1\) şərti sərvətin model daxilində nəzarətsiz şəkildə partlamasının qarşısını alan şərtdir və klassik sabit parametrli \(\beta R<1\) şərtindən daha ümumidir.
Teorem 2.1 çərçivəsində zaman-iterasiya operatoru \(T\) uyğun siyasət məkanında yeganə sabit nöqtə \(c^*\)-a malikdir və istənilən uyğun başlanğıc siyasətindən aparılan iterasiyalar bu nöqtəyə yaxınlaşır. Beləliklə, sonrakı asimptotik nəticələrin qurulacağı optimal istehlak funksiyası əldə edilir.
İstehlak, yığım və sərvət həddi
Tədqiqat optimal istehlakın və investisiya/yığım məbləğinin \(i^*(w,z)=w-c^*(w,z)\) sərvətlə birlikdə artdığını göstərir. Qeyri-maliyyə gəliri prosesi yüksəldikdə optimal istehlak da nöqtəvi olaraq yüksəlir.
Bundan əlavə, hər vəziyyət üçün sərvət həddi vardır. Sərvət bu həddən aşağı və ya ona bərabər olduqda borclanma məhdudiyyəti bağlayıcıdır və qərarverici mövcud sərvətin hamısını istehlak edir. Həddin üstündə isə müsbət yığım yaranır. Bu nəticə yüksək sərvət davranışını araşdırarkən yığım rejiminə nə vaxt keçildiyini riyazi olaraq ayırır.
İki dövrlük intuitiv nümunə
Əsas mexanizm əvvəlcə iki riskdən yayınma vəziyyətli sadə modellə göstərilir. Başlanğıc vəziyyəti yüksək riskdən yayınma \(\gamma_H\), gələcək dövr vəziyyəti isə daha aşağı riskdən yayınma \(\gamma_L\) olsun və \(\gamma_L<\gamma_H\) olsun. Birinci dövrün birinci dərəcəli şərti:
\[ c^{-\gamma_H} = \beta R^{1-\gamma_L} (w-c)^{-\gamma_L}. \]
Buradan optimal birinci dövr istehlakı üçün:
\[ 0\leq \frac{c^*(w,\gamma_H)}{w} \leq \left(\beta R^{1-\gamma_L}\right)^{-1/\gamma_H} w^{\gamma_L/\gamma_H-1} \]
sərhədi alınır. \(\gamma_L/\gamma_H-1<0\) olduğuna görə:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,\gamma_H)}{w}=0. \]
Bu qısa nümunə bütün məqalənin əsas intuisiyasını göstərir: gələcək dövrdə daha aşağı riskdən yayınma vəziyyətinə keçid sərvət böyüdükcə yox olmayan gələcək-istehlak dəyəri yarada bilər.
Vəziyyətdən asılı CRRA üstünlüyü
Ümumi modeldə nisbi riskdən yayınma əmsalı sabit saxlanılmır. Faydalılıq:
\[ u(c,z)= \begin{cases} \dfrac{c^{1-\gamma(z)}}{1-\gamma(z)}, & \gamma(z)>0,\ \gamma(z)\neq1,\\[6pt] \log c, & \gamma(z)=1. \end{cases} \]
formasındadır. Buna görə \(\gamma(z)\) mövcud vəziyyətə görə dəyişən nisbi riskdən yayınma əmsalıdır.
Vəziyyət prosesi \(Z_t=(\bar Z_t,\tilde Z_t)\) kimi ayrılır. \(\bar Z_t\) riskdən yayınma vəziyyətini, \(\tilde Z_t\) isə digər vəziyyət dəyişənlərini daşıyır. Riskdən yayınma səviyyələri:
\[ 0<\gamma_1<\gamma_2<\cdots<\gamma_N \]
şəklində sıralanır. Beləliklə, daha kiçik indeks daha aşağı riskdən yayınma deməkdir.
Risk üstünlüyü keçidləri niyə müəyyənedicidir?
Mövcud riskdən yayınma vəziyyəti \(\gamma_i\) ikən daha aşağı \(\gamma_\ell\) vəziyyətinə keçid ehtimalının müsbət olması optimal yığım siyasətində kritik sərhədi yaradır. Teorem 3.1-in əsas halı belə bir aşağı yönlü riskdən yayınma keçidi mümkün olduqda və gələcək diskontlaşdırılmış gəlirlilik sıfırdan fərqli qiymət ala bildikdə:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w}=0 \]
nəticəsini verir.
Buradakı “aşağı yönlü” sözü iqtisadi şəraitin pisləşməsini deyil, \(\gamma\)-nın azalmasını, yəni şəxsin gələcəkdə riskdən daha az yayınan vəziyyətə keçməsini ifadə edir.
Bu mexanizm klassik ehtiyat yığımından niyə fərqlənir?
Klassik ehtiyat yığımı gələcəkdə resursların azalması riskinə qarşı sərvət saxlayarkən, bu tədqiqatdakı yeni mexanizm gələcək üstünlük vəziyyətinin dəyişməsi səbəbindən eyni sərvətin gələcəkdə fərqli istehlak dəyərinə malik ola bilməsinə əsaslanır; buna görə sərvət çox yüksək olsa belə mexanizmin aradan qalxması zəruri deyil.
Aşağı yönlü keçid yoxdursa nə baş verir?
Tədqiqatın mühüm cəhətlərindən biri yalnız sıfır MPC nəticəsini göstərməməsi, aşağı yönlü riskdən yayınma keçidi olmadıqda fərqli asimptotik rejimləri də xarakterizə etməsidir.
Riskdən yayınmanın gələcəkdə mütləq artması halında model nə proqnozlaşdırır?
Bir vəziyyətdən gələcək dövrdə yalnız daha yüksək riskdən yayınma vəziyyətlərinə keçmək mümkündürsə və gəlirlilik müsbət aşağı həddə malikdirsə, model asimptotik MPC-nin birə yaxınlaşa biləcəyini və optimal istehlak funksiyasının sərvətə görə konkavlıq xüsusiyyətini itirə biləcəyini göstərir.
Teorem 3.3-də mövcud vəziyyətdən bərabər və ya daha aşağı riskdən yayınma vəziyyətinə keçid olmayan sərt yuxarı-keçid rejimində:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w}=1. \]
Bu halda gələcək mənliyin daha çox riskdən yayınan olacağı gözlənildiyi üçün bugünkü qərarvericinin əlavə sərvəti gələcəyə daşımasının marjinal dəyəri yüksək sərvətdə azalır. Nəticə sıfır MPC rejiminin tam əksidir.
Tədqiqat həmçinin bu şərtlərdə optimal istehlak funksiyasının sərvətə görə konkav ola bilməyəcəyini göstərir. Bu, klassik HARA/CRRA yığım ədəbiyyatında geniş yayılmış istehlak funksiyasının konkavlığı intuisiyasının dəyişkən risk üstünlükləri altında pozula biləcəyini göstərir.
Riskdən yayınma tam sabitdirsə
Mövcud riskdən yayınma vəziyyətinin udan vəziyyət olduğu, yəni \(\bar p_{ii}=1\) olduğu halda risk üstünlüyü dinamikasının yeni mexanizmi fəaliyyətdən çıxır. Teorem 3.4 çərçivəsində müvafiq spektral radius şərti \(r(G_i)<1\) olarsa, asimptotik MPC sıfırdan böyük qiymətə yaxınlaşır:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w} = x_i^*(\tilde z_j)^{-1/\gamma_i} >0. \]
Bu rejimdə uzunmüddətli istehlak davranışı yenidən diskont, gəlirlilik və mövcud riskdən yayınma səviyyəsinin qarşılıqlı təsirindən asılı olur.
Qüsurlu, lakin yuxarı yönlü davamlılıq
\(0<\bar p_{ii}<1\) olduğu, aşağı yönlü riskdən yayınma keçidlərinin olmadığı və gəlirlilik ilə gəlirin müsbət aşağı hədlərə malik olduğu aralıq rejimdə də tədqiqat müsbət asimptotik MPC əldə edir. Teorem 3.5 bu nəticəni sübut etmək üçün risk münasibətlərinə görə optimal istehlakın parametrik monotonluğundan istifadə edən daha mürəkkəb sübut hazırlayır.
Asimptotik yığım nisbəti
Tədqiqat yığım nisbətini xalis dəyərdəki dəyişikliyin kapital itkiləri çıxılmaqla ümumi gəlirə nisbəti kimi müəyyən edir. Tənlik (17)-yə aparan ifadə:
\[ s_{t+1} = 1- \frac{ (R_{t+1}-1)^-(1-c_t/w_t)+c_t/w_t }{ (R_{t+1}-1)^+(1-c_t/w_t)+Y_{t+1}/w_t }, \]
burada:
\[ x^+=\max\{x,0\}, \qquad x^-=-\min\{x,0\}. \]
Sərvət sonsuzluğa gedərkən asimptotik MPC \(\bar c\) olmaqla:
\[ \bar{s} = 1- \frac{ (\hat R-1)^-(1-\bar c)+\bar c }{ (\hat R-1)^+(1-\bar c) }. \]
Bu tənlik tədqiqatın mərkəzindəki əlaqəni birbaşa göstərir. Əgər ümumi gəlirlilik \(R>1\) və \(\bar c=0\) olarsa:
\[ \bar s=1. \]
Yəni modelin asimptotik yığım nisbəti %100-dür. Bunun real ev təsərrüfatı üçün qısa və ya orta müddətli müşahidə olunan yığım nisbəti olmadığı xüsusilə vurğulanmalıdır; bu, sərvət sonsuzluğa gedərkən model limitidir.
Tədqiqatın Metodu və Nəticələri
Nəzəri həll strategiyası
Tədqiqat əvvəlcə ümumi dinamik yığım problemində optimal siyasətin mövcudluğunu, yeganəliyini və hesablana bilməsini qurur. Bunun üçün uyğun istehlak siyasətlərindən ibarət funksiyalar məkanı müəyyən edilir, marjinal faydalılıq fərqinə əsaslanan metrik istifadə olunur və zaman-iterasiya operatorunun yeganə sabit nöqtəsinə yaxınlaşdığı göstərilir. Daha sonra vəziyyətdən asılı CRRA üstünlüyündən istifadə etməklə riskdən yayınma keçidlərinin yüksək sərvətdə istehlak nisbətinə təsiri analitik şəkildə araşdırılır.
| Risk üstünlüyü rejimi | Əsas şərt | Asimptotik MPC | Elmi şərh |
|---|---|---|---|
| Daha aşağı riskdən yayınma vəziyyətinə keçid mümkündür | Aşağı yönlü keçid ehtimalı müsbətdir və gələcək diskontlaşdırılmış gəlirlilik müsbət ola bilir | \(0\) | Sərvəti gələcəyə ötürmə motivi yüksək sərvətdə də davam edir. |
| Ümumiləşdirilmiş spektral sərhəd rejimi | \(G_i\) reduksiyaolunmazdır və \(r(G_i)\geq1\) | \(0\) | Aşağı yönlü keçid olmadan da xüsusi spektral rejimdə sıfır MPC yarana bilir. |
| Gələcək dövrdə mütləq daha yüksək riskdən yayınma | Bərabər və ya daha aşağı riskdən yayınma vəziyyətinə keçid yoxdur; \(R\) müsbət aşağı həddə malikdir | \(1\) | Yüksək sərvətdə əlavə sərvəti gələcəyə daşımağın marjinal dəyəri aradan qalxır. |
| Riskdən yayınma vəziyyəti tam davamlıdır | \(\bar p_{ii}=1\), \(r(G_i)<1\) | \((0,1]\) | Risk üstünlüyü dəyişməsi mexanizmi bağlanır; gəlirlilik, diskont və mövcud üstünlük müəyyənedici olur. |
| Aşağı keçidsiz qüsurlu davamlılıq | \(0<\bar p_{ii}<1\), \(r(G_i)<1\), \(R\) və \(Y\) müsbət aşağı hədlərə malikdir | \((0,1]\) | Müsbət daxili asimptotik MPC rejimi yaranır. |
Kəmiyyət modeli necə qurulur?
Nəzəri nəticələrin iqtisadi intuisiyasını göstərmək üçün tədqiqat illik tezlikdə kəmiyyət modeli qurur. Diskont amili və ümumi aktiv gəlirliliyi bu eksperimentlərdə sabit saxlanılarkən riskdən yayınma əmsalı diskretləşdirilmiş AR(1) prosesi izləyir:
\[ \gamma_{t+1} = \mu_\gamma(1-\rho_\gamma) + \rho_\gamma\gamma_t + \sigma_\gamma \sqrt{1-\rho_\gamma^2}\, \varepsilon^\gamma_{t+1}, \qquad \varepsilon^\gamma_t\overset{iid}{\sim}N(0,1). \]
Model Carroll-un endogen grid üsulu ilə həll edilir. Əsas kəmiyyət parametrləri belədir:
| Parametr | Dəyər | Rolu |
|---|---|---|
| \(\beta\) | 0,95 | İllik diskont amili |
| \(R\) | 1,02 | Ümumi sərvət gəlirliliyi |
| \(\rho_\gamma\) | 0,6 | Əsas riskdən yayınma prosesinin davamlılığı |
| \(\mu_\gamma\) | 4 | Riskdən yayınma prosesinin orta səviyyəsi |
| \(\sigma_\gamma\) | 1 | Riskdən yayınma şokunun miqyası |
| \(\gamma_{\min},\gamma_{\mathrm{med}},\gamma_{\max}\) | 1, 4, 7 | İstifadə olunan riskdən yayınma diapazonu |
Üç vəziyyətli riskdən yayınma prosesi
Asimptotik yığım müqayisəsində \(\gamma_t\in\{1,4,7\}\) olacaq şəkildə üç vəziyyətli Markov zəncirindən istifadə olunur:
\[ \bar P= \begin{bmatrix} 0.6416 & 0.3538 & 0.0001\\ 0.0303 & 0.9392 & 0.0305\\ 0.0001 & 0.3538 & 0.6461 \end{bmatrix}. \]
Orta vəziyyətdə \(\gamma=4\)-də qalma ehtimalı %93,92-dir. Buna baxmayaraq, növbəti dövrdə daha aşağı riskdən yayınma vəziyyəti \(\gamma=1\)-ə keçid ehtimalının cəmi %3,03 olması belə modelin asimptotik davranışını dəyişdirmək üçün kifayətdir.
Sabit və stoxastik riskdən yayınmanın müqayisəsi
Mənbə Şəkil 1 və Şəkil 2 mövcud riskdən yayınma əmsalı hər iki modeldə \(\gamma=4\) olduğu halda sabit-CRRA modeli ilə stoxastik riskdən yayınma modelini müqayisə edir. Mövcud üstünlük eyni olsa da, gələcəkdə risk üstünlüyünün dəyişə bilməsi stoxastik modeldə istehlakı nəzərəçarpacaq dərəcədə aşağı salır.
| Model | Asimptotik istehlak/MPC davranışı | Asimptotik yığım nisbəti |
|---|---|---|
| Sabit CRRA, \(\gamma=4\) | \(1-(\beta R^{1-\gamma})^{1/\gamma}=0.0273\) | −%40,31 |
| Stoxastik riskdən yayınma | \(0\) | %100 |
Bu müqayisədəki %100 dəyəri modelin yüksək-sərvət limitidir. Eyni şəkildə sabit CRRA modelindəki −%40,31 də sonlu sərvətdə bütün ev təsərrüfatları üçün müşahidə olunan nisbət deyil, müvafiq kalibrləmənin nəzəri asimptotik nəticəsidir.
İmpuls-cavab təhlili
Tədqiqat qeyri-xətti model dinamikasını araşdırmaq üçün Koop, Pesaran və Potter yanaşmasını izləyən vəziyyətdən asılı impuls-cavab funksiyalarından istifadə edir. Məqsəd riskdən yayınmaya gələn şokun istehlak, yığım nisbəti və istehlak dəyişkənliyi üzərində zaman ərzində necə yayıldığını görməkdir.
Bu bölmədə əmək gəliri:
\[ \log Y_t=\eta_t+\nu_t, \qquad \nu_t\sim N(0,\sigma_\nu^2), \]
\[ \eta_{t+1} = \rho_\eta\eta_t+\varepsilon^\eta_t, \qquad \varepsilon^\eta_t\sim N(0,\sigma_\eta^2) \]
kimi modelləşdirilir. İstifadə olunan gəlir parametrləri \(\rho_\eta=0.9735\), \(\sigma_\eta=0.1272\) və \(\sigma_\nu=0.2102\)-dir; mənbə bunların Lander-in PSID 1970–2012 qiymətləndirmələrinə əsaslandığını bildirir.
Ədədi dəqiqlik üçün riskdən yayınma prosesi 121 vəziyyətli Markov zəncirinə, daimi gəlir komponenti 5 vəziyyətə diskretləşdirilir; müvəqqəti gəlir şoku üzrə gözləntilər 7 nöqtəli Gauss–Hermite kvadraturası ilə hesablanır.
Sərvət səviyyəsi şokun təsirini necə dəyişir?
Başlanğıc riskdən yayınması \(\gamma_{t-1}=4\) və şok davamlılığı \(\rho_\gamma=0.7\) olduqda bir vahidlik müsbət riskdən yayınma şoku üçün mənbə aşağıdakı birinci dövr reaksiyalarını bildirir:
| Başlanğıc sərvəti \(w_{t-1}\) | İstehlak reaksiyası | Yığım nisbəti reaksiyası | Təxmini təsir müddəti |
|---|---|---|---|
| 5 | −%4,67 | +%5,81 | İstehlakda təxminən 2–6 il; yığımda təxminən 4–8 illik diapazonun aşağı ucu |
| 10 | −%7,89 | +%10,15 | Orta ölçülü və davamlı reaksiya |
| 50 | −%20,23 | +%28,05 | İstehlakda təxminən 2–6 il; yığımda təxminən 4–8 illik diapazonun daha davamlı reaksiyası |
Sərvət artdıqca istehlak reaksiyasının və yığım tənzimlənməsinin xeyli güclənməsi mühüm qeyri-xətti nəticədir. Tədqiqatın şərhinə görə aşağı sərvətli ev təsərrüfatlarının yığımı tənzimləmə imkanları məhduddur; yüksək sərvətli ev təsərrüfatları isə zamanlararası resurs bölgüsünü daha böyük dərəcədə dəyişə bilir.
Başlanğıc riskdən yayınma səviyyəsi də nəticəni dəyişir
Başlanğıc sərvəti \(w_{t-1}=10\) saxlanıldıqda eyni bir vahidlik şokun təsiri mövcud riskdən yayınma səviyyəsinə görə kəskin şəkildə fərqlənir.
| Başlanğıc \(\gamma_{t-1}\) | İstehlak reaksiyası | Yığım nisbəti reaksiyası |
|---|---|---|
| 6 — yüksək riskdən yayınma | −%4,84 | +%5,53 |
| 1 — aşağı riskdən yayınma | −%19,26 | +%32,21 |
Başlanğıc riskdən yayınması aşağı olduqda eyni böyüklükdə müsbət şok mövcud üstünlük vəziyyəti ilə müqayisədə daha böyük dəyişiklik yaradır. Buna görə model istehlakın daha kəskin azalmasını və yığımın daha çox artmasını yaradır.
Şokun davamlılığı
\(\rho_\gamma\) yüksəldikdə riskdən yayınma şokunun daha uzun müddət davam etməsi gözlənilir. Mənbədə \(\rho_\gamma=0.3\), \(0.5\) və \(0.7\) müqayisə edilir. Daha yüksək davamlılıq istehlakdakı azalmanı gücləndirib uzadır, yığım artımını da daha davamlı edir. İstehlak dəyişkənliyindəki azalma da daha nəzərəçarpandır.
Bunun iqtisadi mənası budur ki, müvəqqəti görünən risk üstünlüyü dəyişikliyi daha davamlı olduqca qərarverici tərəfindən demək olar ki, davamlı üstünlük rejimi kimi qiymətləndirilir. Beləliklə, bugünkü istehlak-yığım planı daha güclü şəkildə yenidən optimallaşdırılır.
Tədqiqatın dəstəklədiyi və birbaşa dəstəkləmədiyi şərhlər
| Tədqiqatın dəstəklədiyi | Tədqiqatın birbaşa dəstəkləmədiyi |
|---|---|
| Stoxastik risk üstünlükləri optimal yığım siyasətinin yüksək-sərvət limitini köklü şəkildə dəyişə bilər. | Bütün real varlı ev təsərrüfatlarının eyni mexanizmə görə yüksək yığım etməsi nəticəsi. |
| Daha aşağı riskdən yayınma vəziyyətinə keçid ehtimalı müəyyən ümumi şərtlərdə sıfır asimptotik MPC yaradır. | Hər sonlu sərvət səviyyəsində MPC-nin sıfır olması. |
| Müsbət gəlirliliklə birlikdə sıfır asimptotik MPC model limitində %100 yığım nisbətinə uyğun gəlir. | Real ev təsərrüfatlarının müşahidə olunan gəlirlərinin faktiki olaraq %100-ni yığdığı iddiası. |
| Risk üstünlüyü şokları kəmiyyət modelində istehlak və yığımda davamlı, vəziyyətdən asılı reaksiyalar yarada bilər. | Risk üstünlüyü şoklarının real məlumatlarda səbəb-nəticə baxımından ölçülmüş böyüklüyünün bu rəqəmlərlə eyni olduğu iddiası. |
| Mexanizm sərvət bölgüsünü anlamaq üçün yeni kanal təqdim edir. | Tədqiqatın sərvət bərabərsizliyinin hamısını və ya ümumi tarazlıq bölgüsünü birbaşa modelləşdirməsi. |
Əsas məhdudiyyətlər
Tədqiqat riyazi baxımdan güclü nəzəri mexanizm və onun kəmiyyət nümunələrini təqdim edir; lakin varlı ev təsərrüfatlarının risk üstünlüyü keçid matrisini birbaşa mikroməlumatlardan qiymətləndirmir. Kəmiyyət eksperimentlərində istifadə olunan riskdən yayınma prosesi kalibrlənir və gəlir prosesinin bəzi parametrləri əvvəlki PSID əsaslı tədqiqatdan götürülür. Buna görə ədədi bölmə mexanizmin və miqyasın nümayişidir; müstəqil empirik səbəb-nəticə testi deyil.
Müəlliflər həmçinin sərvət bərabərsizliyini açıq şəkildə modelləşdirmədiklərini bildirirlər. Nəticələr sərvət bölgüsü üçün potensial olaraq mühüm kanal göstərsə də, ümumi tarazlıq, nəsillərarası ötürmə, sahibkarlıq, vergi sistemi, heterogen investisiya imkanları və ya bütün sərvət bölgüsünü birlikdə həll edən bərabərsizlik modeli bu tədqiqatın mövzusu deyil.
Tədqiqat eyni zamanda 26 iyun 2026 tarixli preprintdir. Riyazi nəticələr ətraflı sübutlarla dəstəklənsə də, mənbə versiyası hakem qiymətləndirməsindən keçmiş yekun jurnal məqaləsi deyil. Nəticələrin şərhində bu status qorunmalıdır.
Mənbə və Metod Qeydi
Orijinal tədqiqat: A Theory of Saving under Risk Preference Dynamics.
Müəlliflər: Qingyin Ma; Xinxi Song; Alexis Akira Toda.
Tarix: 26 iyun 2026.
Mənbə növü: Nəzəri və kəmiyyət dinamik makroiqtisadiyyat/yığım tədqiqatı; preprint tədqiqat məqaləsi.
Hakemlik statusu: Yüklənmiş PDF açıq şəkildə “This preprint research paper has not been peer reviewed” ifadəsini daşıyır.
Platforma: SSRN.
SSRN qeydiyyat nömrəsi: 7001311.
DOI: 10.2139/ssrn.7001311. DOI məlumatı cari SSRN biblioqrafik qeydindən təsdiqlənmişdir; yüklənmiş PDF-in əsas səhifəsində DOI yazılmayıb.
PDF-dəki qurumlar: Qingyin Ma və Xinxi Song — ISEM, Capital University of Economics and Business; Alexis Akira Toda — Department of Economics, Emory University.
Biblioqrafik qeyd fərqi: Cari SSRN qeydi Alexis Akira Toda-nı University of California, San Diego, Department of Economics ilə göstərir. Buna görə Verianla mətnində mənbə PDF-dəki afiliyasiya ilə cari platforma qeydi bir-birinə qarışdırılmayıb.
Əlaqələndirici müəllif: Cari SSRN qeydində Qingyin Ma “Contact Author” kimi göstərilir.
Maliyyələşdirmə: Qingyin Ma təşəkkür bölməsində National Natural Science Foundation of China — NSFC No. 72573111 dəstəyini bildirir.
Məlumatların əlçatanlığı: PDF-də ayrıca “Data Availability” bəyanatı yoxdur. Tədqiqatın əsas töhfəsi nəzəridir. Kəmiyyət bölməsi model kalibrləməsi və simulyasiyalara əsaslanır; gəlir prosesi parametrlərinin bir hissəsi Lander (2024)-ün PSID 1970–2012 qiymətləndirmələrindən götürülüb.
Maraqlar toqquşması: Yüklənmiş PDF-də ayrıca maraqlar toqquşması bəyanatı aşkar edilməyib; bundan çıxış edərək “maraqlar toqquşması yoxdur” nəticəsi yaradılmayıb.
Lisenziya: Yüklənmiş PDF-də Creative Commons və ya ekvivalent açıq təkrar istifadə lisenziyası göstərilmir. Buna görə Verianla təqdimatında mənbə fiqurlarını olduğu kimi kopyalamaq əvəzinə elmi əlaqələr mətn və orijinal cədvəllərlə yenidən ifadə edilmişdir.
Əsas metod: Vəziyyətdən asılı üstünlük şokları olan sonsuz üfüqlü optimal yığım problemi; Markov vəziyyət prosesləri; zaman-iterasiya operatoru; sabit nöqtə və spektral radius təhlili; vəziyyətdən asılı CRRA üstünlükləri; asimptotik MPC təhlili; endogen grid üsulu; Tauchen diskretləşdirməsi; vəziyyətdən asılı ümumiləşdirilmiş impuls-cavab funksiyaları.
Elmi şərh sərhədi: Tədqiqatın sıfır MPC və %100 yığım nəticələri \(w\rightarrow\infty\) asimptotik limitləridir. Bunlar birbaşa sonlu sərvətli real ev təsərrüfatlarının müşahidə olunan davranışı kimi şərh edilə bilməz. Kəmiyyət təhlili mexanizmi göstərir, lakin risk üstünlüyü şoklarının real dünyadakı səbəb-nəticə təsirini birbaşa qiymətləndirən mikroekonometrik tədqiqat deyil.
Vizualın yenidən qurulması: Mənbə Cədvəl 1-in asimptotik rejim məntiqi və mənbədə açıq şəkildə bildirilən kəmiyyət dəyərləri orijinal Verianla cədvəllərinə çevrilə bilər. Şəkil 1–3-dəki fasiləsiz əyrilərin xam məlumat nöqtələri PDF-də verilmədiyindən tam ədədi yenidən çəkmə yalnız orijinal hesablama kodu və ya məlumat əldə edilərsə source-faithful şəkildə aparılmalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib