


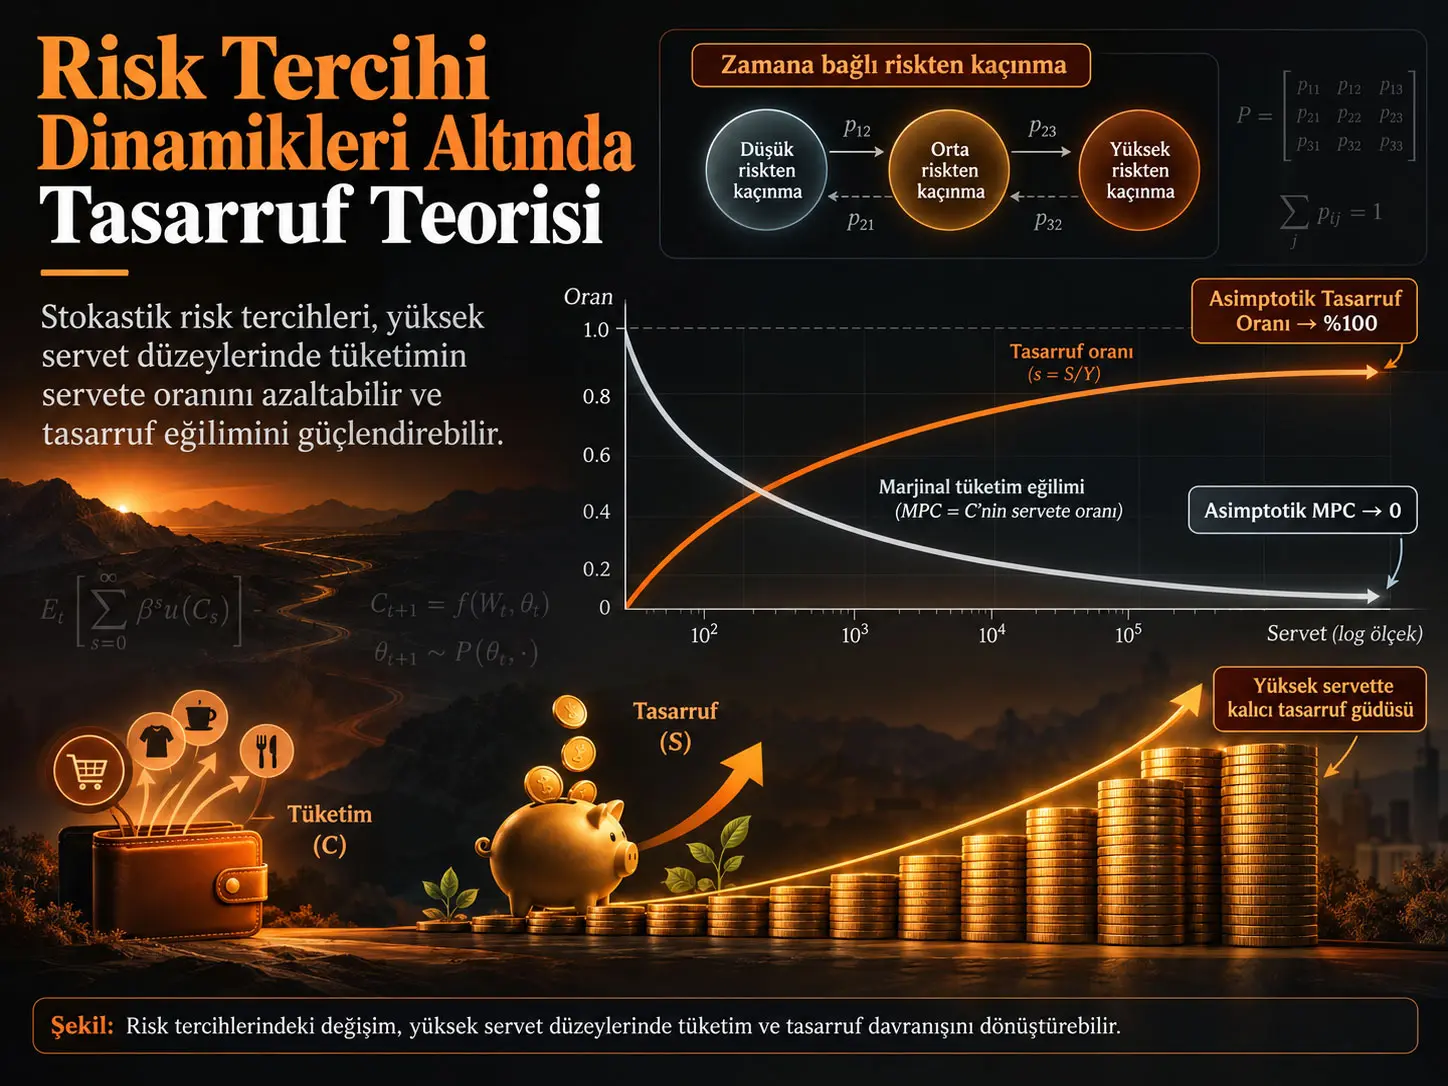
Risk tercihi dinamikleri, bir ekonomik karar vericinin riskten kaçınma düzeyinin zaman içinde sabit kalmak yerine durumlar arasında değişebilmesini ifade eden bir tercih yapısıdır. Qingyin Ma, Xinxi Song ve Alexis Akira Toda tarafından geliştirilen çalışma, bu değişken risk tercihlerini dinamik bir optimal tasarruf modeline yerleştirerek özellikle yüksek servet düzeylerindeki tüketim ve tasarruf davranışını inceliyor. Temel sonuç şudur: Bir kişinin gelecek dönemde bugünkünden daha az riskten kaçınan bir duruma geçme olasılığı pozitifse, servetin bir bölümünü geleceğe taşımanın değeri yüksek servet düzeylerinde de ortadan kalkmayabilir. Modelin belirlediği koşullarda bu mekanizma, servet sonsuza giderken asimptotik marjinal tüketim eğilimini sıfıra ve pozitif servet getirisi altında asimptotik tasarruf oranını %100'e götürür.
Çalışmanın yeniliği, yüksek tasarrufu yalnız gelir belirsizliği, yatırım getirisi riski veya iskonto faktörü gibi klasik kaynak riskleri üzerinden açıklamak yerine risk tercihinin kendisinin zaman içinde değişmesini bağımsız bir dinamik mekanizma olarak ele almasıdır. Klasik ihtiyati tasarruf mantığında servet yükseldikçe gelecekteki kaynak kıtlığına karşı korunma ihtiyacı zayıflayabilir. Buradaki mekanizmada ise gelecekte daha az riskten kaçınan bir “gelecek benliğin” mevcut serveti tüketime dönüştürmeye daha istekli olabilmesi, bugünkü serveti geleceğe aktarmaya sürekli bir değer kazandırabilir.
Bununla birlikte çalışmanın sonucu doğrudan gözlenen bütün zengin hanelerin gelirlerinin %100'ünü tasarruf edeceği biçiminde okunmamalıdır. Sonuç, servetin \(w\to\infty\) limitindeki teorik davranışı tanımlar. Çalışmanın nicel bölümü mekanizmayı hesaplamalı örneklerle ve durum bağımlı dürtü-tepki fonksiyonlarıyla gösterir; doğrudan hane düzeyinde yapısal bir tahmin veya nedensel saha deneyi gerçekleştirmez.
Araştırma problemi: yüksek servette tasarruf neden düşmüyor?
Çalışmanın çıkış noktası, varlıklı hanelerin gelirlerinin daha büyük bir bölümünü tasarruf etme ve daha düşük marjinal tüketim eğilimi gösterme eğilimidir. Standart eksik piyasa modellerinde riskten kaçınma katsayısı, iskonto faktörü ve servetin getirisi sabit tutulduğunda çok yüksek servet düzeylerinde ihtiyati tasarruf güdüsü zayıflayabilir. Bu durumda tüketim gelirden daha hızlı büyüyebilir ve asimptotik tasarruf oranı negatif hale gelebilir. Yazarların çözmeye çalıştığı kuramsal problem, gözlenen kalıcı yüksek tasarruf davranışının daha genel ve daha az kısıtlayıcı koşullar altında nasıl açıklanabileceğidir.
Önceki modeller sermaye getirisi riskini veya stokastik iskonto faktörünü sisteme ekleyerek bu açığı azaltmaya çalışmıştır. Ancak sıfıra yaklaşan asimptotik MPC elde etmek için getiri, iskonto ve tercihler üzerinde birlikte sağlanması gereken belirli koşullar ortaya çıkabilmektedir. Bu çalışma farklı bir soruya odaklanır: Riskten kaçınma katsayısının kendisi zaman içinde değişirse ne olur?
Risk tercihi dinamikleri zengin hanelerin yüksek tasarrufunu nasıl açıklayabilir?
Modelde gelecek dönemde daha düşük riskten kaçınma düzeyine geçme olasılığı pozitif olduğunda, gelecekteki karar verici mevcut serveti tüketime dönüştürmeye bugünkü karar vericiden daha istekli olabilir; bu nedenle bugünkü karar verici yüksek servet düzeylerinde bile serveti geleceğe aktarmaya devam eder ve belirli koşullarda tüketimin servete oranı asimptotik olarak sıfıra yaklaşır.
Klasik ihtiyati tasarruftan farkı
Klasik ihtiyati tasarruf mekanizması çoğunlukla gelecekte gelir düşmesi, olumsuz yatırım getirisi veya başka bir kaynak şoku yaşanması ihtimaline dayanır. Bu riskler nedeniyle bugünkü tüketim azaltılır ve servet tampon olarak tutulur. Ancak servet çok büyüdüğünde kaynak kıtlığı tehdidi göreli olarak önemini yitirebilir.
Risk tercihi dinamiği ise farklıdır. Burada belirleyici olan yalnız gelecekte ne kadar kaynağın bulunacağı değil, gelecekte aynı kaynağın ne kadar değerli görüleceğidir. Gelecekte daha düşük riskten kaçınan bir duruma geçilebiliyorsa servet, o gelecekteki durum için daha yüksek tüketim değerine sahip olabilir. Dolayısıyla servetin bugünden geleceğe taşınması yalnız “kötü gün için para ayırma” davranışı değildir; farklı risk tercihleri arasında tüketimi zaman içinde yeniden dağıtma problemidir.
Asimptotik MPC'nin sıfıra yaklaşması ne anlama geliyor?
Bu çalışmada sıfır asimptotik MPC, servet \(w\) çok büyürken optimal tüketim fonksiyonunun servete oranının \(c^*(w,z)/w\to0\) olmasıdır; dolayısıyla bu sonuç gözlenen tek dönemlik bir MPC tahmini değil, optimal politikanın sonsuz-servet limitindeki matematiksel davranışıdır.
Optimal tasarruf probleminin temel yapısı
Karar verici, tüketim ve servet yolunu beklenen yaşam boyu faydayı ençoklayacak şekilde seçer. Kaynakta temel problem şu biçimdedir:
\[ \max_{\{c_t,w_t\}_{t\geq0}} E_0\left[ \sum_{t=0}^{\infty} \left(\prod_{i=0}^{t}\beta_i\right) u(c_t,Z_t) \right] \]
ve bütçe kısıtı:
\[ w_{t+1}=R_{t+1}(w_t-c_t)+Y_{t+1}, \qquad 0\leq c_t\leq w_t. \]
Burada \(w_t\) serveti, \(c_t\) tüketimi, \(R_t\) servetin brüt getirisini, \(Y_t\) finansal olmayan geliri, \(\beta_t\) iskonto faktörünü ve \(Z_t\) ekonomik ve tercih durumlarını taşıyan Markov durum değişkenini gösterir.
Model, iskonto faktörü, getiri ve finansal olmayan gelirin aynı durum geçişlerine ve yeniliklere bağlı olmasına izin verir:
\[ \beta_t=\beta(Z_{t-1},Z_t,\varepsilon_t),\qquad R_t=R(Z_{t-1},Z_t,\varepsilon_t),\qquad Y_t=Y(Z_{t-1},Z_t,\varepsilon_t). \]
Bu yapı önemlidir; çünkü çalışma yalnız risk tercihinin değiştiği son derece dar bir model kurmaz. Getiri, gelir, iskonto ve tercih durumları ortak bir stokastik çevrenin parçaları olabilir.
Fayda fonksiyonuna getirilen koşullar
Her durum \(z\) için fayda fonksiyonunun tüketimde iki kez türevlenebilir, artan ve içbükey olması kabul edilir:
\[ u'(c,z)>0,\qquad u''(c,z)<0,\qquad u'(c,z)\rightarrow\infty \quad \text{iken}\quad c\rightarrow0. \]
Bu son özellik, tüketim sıfıra yaklaşırken marjinal faydanın çok büyümesini sağlayan Inada tipi sınır davranışıdır. Çalışma ayrıca yaşam boyu faydanın her durumda sıradan reel sayı olarak iyi tanımlı olmasını zorunlu kılmadığı için Brock'un overtaking ölçütünü kullanır.
Birinci derece optimalite ve zaman yinelemesi
Optimal tüketim politikası \(c(w,z)\), bugünkü tüketimin marjinal faydasını geleceğe taşınan bir birim servetin beklenen iskonto edilmiş marjinal değeriyle karşılaştırır. Borçlanma kısıtının da hesaba katıldığı birinci derece koşul kaynakta şu biçimde ifade edilir:
\[ u'(c(w,z),z)= \max\left\{ E_z\!\left[ \hat{\beta}\hat{R}\, u'(c(\hat{w},\hat{Z}),\hat{Z}) \right], u'(w,z) \right\}, \]
\[ \hat{w}=\hat{R}\,[w-c(w,z)]+\hat{Y}. \]
Yazarlar bu koşulu bir zaman-yineleme operatörü \(T\) aracılığıyla çözümleyerek optimal tüketim fonksiyonunu bu operatörün sabit noktası olarak karakterize eder.
Spektral koşul ve optimal politikanın varlığı
Durumlar arasındaki bir dönemlik geçiş olasılığı \(P(z,\hat z)\) olmak üzere çalışma şu matrisi tanımlar:
\[ K_{z\hat z}(\theta)= P(z,\hat z) \int \beta(z,\hat z,\hat\varepsilon) R(z,\hat z,\hat\varepsilon)^{\theta} \,\pi(d\hat\varepsilon). \]
\(r(A)\), bir matrisin spektral yarıçapını, yani özdeğerlerinin mutlak değerlerinin en büyüğünü gösterir. Temel varsayımlardan biri:
\[ r(K(1))<1. \]
Yazarların yorumuna göre \(\ln r(K(1))\), iskonto edilmiş ortalama brüt varlık getirisinin asimptotik büyüme oranıyla ilişkilidir. \(r(K(1))<1\) koşulu servetin model içinde kontrolsüz biçimde patlamasını önleyen bir koşuldur ve klasik sabit-parametreli \(\beta R<1\) koşulundan daha geneldir.
Teorem 2.1 altında zaman-yineleme operatörü \(T\), uygun politika uzayında tek bir sabit noktaya \(c^*\) sahiptir ve herhangi bir uygun başlangıç politikasından yapılan yinelemeler bu noktaya yakınsar. Böylece sonraki asimptotik sonuçların üzerinde kurulacağı optimal tüketim fonksiyonu elde edilir.
Tüketim, tasarruf ve servet eşiği
Çalışma, optimal tüketimin ve yatırım/tasarruf miktarı \(i^*(w,z)=w-c^*(w,z)\)'nin servetle birlikte arttığını gösterir. Finansal olmayan gelir süreci yükseldiğinde optimal tüketim de noktasal olarak yükselir.
Ayrıca her durum için bir servet eşiği vardır. Servet bu eşiğin altında veya eşit olduğunda borçlanma kısıtı bağlayıcıdır ve karar verici mevcut servetin tamamını tüketir. Eşiğin üzerinde ise pozitif tasarruf ortaya çıkar. Bu sonuç, yüksek servet davranışını incelerken tasarruf rejimine ne zaman geçildiğini matematiksel olarak ayırır.
İki dönemlik sezgisel örnek
Temel mekanizma önce iki riskten kaçınma durumlu basit bir modelle gösterilir. Başlangıç durumu yüksek riskten kaçınma \(\gamma_H\), gelecek dönem durumu ise daha düşük riskten kaçınma \(\gamma_L\) olsun ve \(\gamma_L<\gamma_H\) olsun. İlk dönem birinci derece koşulu:
\[ c^{-\gamma_H} = \beta R^{1-\gamma_L} (w-c)^{-\gamma_L}. \]
Buradan optimal ilk dönem tüketimi için:
\[ 0\leq \frac{c^*(w,\gamma_H)}{w} \leq \left(\beta R^{1-\gamma_L}\right)^{-1/\gamma_H} w^{\gamma_L/\gamma_H-1} \]
sınırı elde edilir. \(\gamma_L/\gamma_H-1<0\) olduğundan:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,\gamma_H)}{w}=0. \]
Bu kısa örnek bütün makalenin ana sezgisini gösterir: gelecek dönemde daha düşük riskten kaçınma durumuna geçiş, servet büyüdükçe ortadan kaybolmayan bir gelecek-tüketim değeri yaratabilir.
Duruma bağlı CRRA tercihi
Genel modelde göreli riskten kaçınma katsayısı sabit tutulmaz. Fayda:
\[ u(c,z)= \begin{cases} \dfrac{c^{1-\gamma(z)}}{1-\gamma(z)}, & \gamma(z)>0,\ \gamma(z)\neq1,\\[6pt] \log c, & \gamma(z)=1. \end{cases} \]
biçimindedir. Dolayısıyla \(\gamma(z)\), içinde bulunulan duruma göre değişen göreli riskten kaçınma katsayısıdır.
Durum süreci \(Z_t=(\bar Z_t,\tilde Z_t)\) olarak ayrılır. \(\bar Z_t\) riskten kaçınma durumunu, \(\tilde Z_t\) diğer durum değişkenlerini taşır. Riskten kaçınma düzeyleri:
\[ 0<\gamma_1<\gamma_2<\cdots<\gamma_N \]
şeklinde sıralanır. Böylece daha küçük indeks daha düşük riskten kaçınma anlamına gelir.
Risk tercihi geçişleri neden belirleyici?
Mevcut riskten kaçınma durumu \(\gamma_i\) iken daha düşük bir \(\gamma_\ell\) durumuna geçiş olasılığının pozitif olması, optimal tasarruf politikasında kritik sınırı oluşturur. Teorem 3.1'in temel durumu, böyle bir aşağı yönlü riskten kaçınma geçişi mümkün olduğunda ve gelecek iskonto edilmiş getiri sıfır olmayan bir değere sahip olabildiğinde:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w}=0 \]
sonucunu verir.
Buradaki “aşağı yönlü” sözcüğü ekonomik koşulların kötüleşmesini değil, \(\gamma\)'nın düşmesini, yani kişinin gelecekte daha az riskten kaçınan bir duruma geçmesini ifade eder.
Neden bu mekanizma klasik ihtiyati tasarruftan farklıdır?
Klasik ihtiyati tasarruf gelecekte kaynakların azalması riskine karşı servet tutarken, bu çalışmadaki yeni mekanizma gelecekteki tercih durumunun değişmesi nedeniyle aynı servetin gelecekte farklı tüketim değerine sahip olabilmesine dayanır; bu yüzden servet çok yüksek olsa bile mekanizmanın ortadan kalkması gerekmez.
Aşağı yönlü geçiş yoksa ne olur?
Çalışmanın önemli yönlerinden biri yalnız sıfır MPC sonucunu göstermemesi, aşağı yönlü riskten kaçınma geçişi olmadığında farklı asimptotik rejimleri de karakterize etmesidir.
Riskten kaçınmanın gelecekte kesin biçimde artması durumunda model ne öngörüyor?
Bir durumdan gelecek dönemde yalnız daha yüksek riskten kaçınma durumlarına geçilebiliyorsa ve getiri pozitif bir alt sınıra sahipse, model asimptotik MPC'nin bire yaklaşabileceğini ve optimal tüketim fonksiyonunun servete göre içbükey olma özelliğini kaybedebileceğini gösterir.
Teorem 3.3'te mevcut durumdan eşit veya daha düşük riskten kaçınma durumuna geçiş bulunmayan katı yukarı-geçiş rejiminde:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w}=1. \]
Bu durumda gelecekteki benliğin daha riskten kaçınan olması beklendiğinden, bugünkü karar vericinin ilave serveti geleceğe taşıma marjinal değeri yüksek servette küçülür. Sonuç, sıfır MPC rejiminin tam tersidir.
Ayrıca çalışma bu koşullarda optimal tüketim fonksiyonunun servete göre içbükey olamayacağını gösterir. Bu, klasik HARA/CRRA tasarruf literatüründe yaygın olan tüketim fonksiyonu içbükeyliği sezgisinin değişken risk tercihleri altında bozulabileceği anlamına gelir.
Riskten kaçınma tamamen sabitse
Mevcut riskten kaçınma durumunun soğurucu olduğu, yani \(\bar p_{ii}=1\) olduğu durumda risk tercihi dinamiğinin yeni mekanizması devre dışı kalır. Teorem 3.4 altında, ilgili spektral yarıçap koşulu \(r(G_i)<1\) ise asimptotik MPC sıfırdan büyük bir değere yakınsar:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w} = x_i^*(\tilde z_j)^{-1/\gamma_i} >0. \]
Bu rejimde uzun dönem tüketim davranışı yeniden iskonto, getiri ve mevcut riskten kaçınma düzeyinin etkileşimine bağlı hale gelir.
Kusurlu fakat yukarı yönlü kalıcılık
\(0<\bar p_{ii}<1\) olduğu, aşağı yönlü riskten kaçınma geçişlerinin bulunmadığı ve getiri ile gelirin pozitif alt sınırlara sahip olduğu ara rejimde de çalışma pozitif bir asimptotik MPC elde eder. Teorem 3.5 bu sonucu kanıtlamak için risk tutumlarına göre optimal tüketimin parametrik monotonluğunu kullanan daha karmaşık bir ispat geliştirir.
Asimptotik tasarruf oranı
Çalışma tasarruf oranını net değerdeki değişimin sermaye kayıpları hariç toplam gelire oranı olarak tanımlar. Denklem (17)'ye giden ifade:
\[ s_{t+1} = 1- \frac{ (R_{t+1}-1)^-(1-c_t/w_t)+c_t/w_t }{ (R_{t+1}-1)^+(1-c_t/w_t)+Y_{t+1}/w_t }, \]
burada:
\[ x^+=\max\{x,0\}, \qquad x^-=-\min\{x,0\}. \]
Servet sonsuza giderken asimptotik MPC \(\bar c\) olmak üzere:
\[ \bar{s} = 1- \frac{ (\hat R-1)^-(1-\bar c)+\bar c }{ (\hat R-1)^+(1-\bar c) }. \]
Bu denklem çalışmanın merkezindeki bağlantıyı doğrudan gösterir. Eğer brüt getiri \(R>1\) ve \(\bar c=0\) ise:
\[ \bar s=1. \]
Yani modelin asimptotik tasarruf oranı %100'dür. Bunun gerçek bir hane için kısa veya orta vadeli gözlemsel tasarruf oranı olmadığı özellikle vurgulanmalıdır; bu, servet sonsuza giderken model limitidir.
Çalışmanın Yöntemi ve Bulguları
Kuramsal çözüm stratejisi
Çalışma önce genel bir dinamik tasarruf probleminde optimal politikanın varlığını, tekliğini ve hesaplanabilirliğini kuruyor. Bunun için uygun tüketim politikalarından oluşan bir fonksiyon uzayı tanımlanıyor, marjinal fayda farkına dayanan bir metrik kullanılıyor ve zaman-yineleme operatörünün tek sabit noktasına yakınsadığı gösteriliyor. Daha sonra durum bağımlı CRRA tercihi kullanılarak riskten kaçınma geçişlerinin yüksek servetteki tüketim oranına etkisi analitik olarak inceleniyor.
| Risk tercihi rejimi | Ana koşul | Asimptotik MPC | Bilimsel yorum |
|---|---|---|---|
| Daha düşük riskten kaçınma durumuna geçiş mümkün | Aşağı yönlü geçiş olasılığı pozitif ve gelecekteki iskonto edilmiş getiri pozitif olabiliyor | \(0\) | Serveti geleceğe aktarma güdüsü yüksek servette de sürüyor. |
| Genelleştirilmiş spektral sınır durumu | \(G_i\) indirgenemez ve \(r(G_i)\geq1\) | \(0\) | Aşağı yönlü geçiş olmadan da özel bir spektral rejimde sıfır MPC ortaya çıkabiliyor. |
| Gelecek dönemde kesin olarak daha yüksek riskten kaçınma | Eşit veya düşük riskten kaçınma durumuna geçiş yok; \(R\) pozitif alt sınıra sahip | \(1\) | Yüksek servette ilave serveti geleceğe taşımanın marjinal değeri ortadan kalkıyor. |
| Riskten kaçınma durumu tamamen kalıcı | \(\bar p_{ii}=1\), \(r(G_i)<1\) | \((0,1]\) | Risk tercihi değişim mekanizması kapanıyor; getiri, iskonto ve mevcut tercih belirleyici oluyor. |
| Aşağı geçişsiz kusurlu kalıcılık | \(0<\bar p_{ii}<1\), \(r(G_i)<1\), \(R\) ve \(Y\) pozitif alt sınırlara sahip | \((0,1]\) | Pozitif içsel asimptotik MPC rejimi oluşuyor. |
Nicel model nasıl kuruluyor?
Kuramsal sonuçların ekonomik sezgisini göstermek için çalışma yıllık frekansta nicel bir model kuruyor. İskonto faktörü ve brüt varlık getirisi bu deneylerde sabit tutulurken riskten kaçınma katsayısı ayrıklaştırılmış bir AR(1) süreci izliyor:
\[ \gamma_{t+1} = \mu_\gamma(1-\rho_\gamma) + \rho_\gamma\gamma_t + \sigma_\gamma \sqrt{1-\rho_\gamma^2}\, \varepsilon^\gamma_{t+1}, \qquad \varepsilon^\gamma_t\overset{iid}{\sim}N(0,1). \]
Model Carroll'un endojen grid yöntemiyle çözülüyor. Temel nicel parametreler şöyledir:
| Parametre | Değer | Rolü |
|---|---|---|
| \(\beta\) | 0,95 | Yıllık iskonto faktörü |
| \(R\) | 1,02 | Brüt servet getirisi |
| \(\rho_\gamma\) | 0,6 | Temel riskten kaçınma sürecinin kalıcılığı |
| \(\mu_\gamma\) | 4 | Riskten kaçınma sürecinin ortalama düzeyi |
| \(\sigma_\gamma\) | 1 | Riskten kaçınma şoku ölçeği |
| \(\gamma_{\min},\gamma_{\mathrm{med}},\gamma_{\max}\) | 1, 4, 7 | Kullanılan riskten kaçınma aralığı |
Üç durumlu riskten kaçınma süreci
Asimptotik tasarruf karşılaştırmasında \(\gamma_t\in\{1,4,7\}\) olacak şekilde üç durumlu bir Markov zinciri kullanılıyor:
\[ \bar P= \begin{bmatrix} 0.6416 & 0.3538 & 0.0001\\ 0.0303 & 0.9392 & 0.0305\\ 0.0001 & 0.3538 & 0.6461 \end{bmatrix}. \]
Orta durum \(\gamma=4\)'te kalma olasılığı %93,92'dir. Buna rağmen bir sonraki dönemde daha düşük riskten kaçınma durumu \(\gamma=1\)'e geçiş olasılığının yalnız %3,03 olması bile modelin asimptotik davranışını değiştirmek için yeterlidir.
Sabit ve stokastik riskten kaçınmanın karşılaştırılması
Kaynak Şekil 1 ve Şekil 2, mevcut riskten kaçınma katsayısı her iki modelde de \(\gamma=4\) iken sabit-CRRA modeli ile stokastik riskten kaçınma modelini karşılaştırır. Mevcut tercih aynı olsa da gelecekte risk tercihinin değişebilmesi stokastik modelde tüketimi belirgin biçimde aşağı çeker.
| Model | Asimptotik tüketim/MPC davranışı | Asimptotik tasarruf oranı |
|---|---|---|
| Sabit CRRA, \(\gamma=4\) | \(1-(\beta R^{1-\gamma})^{1/\gamma}=0.0273\) | −%40,31 |
| Stokastik riskten kaçınma | \(0\) | %100 |
Bu karşılaştırmadaki %100 değeri modelin yüksek-servet limitidir. Aynı şekilde sabit CRRA modelindeki −%40,31 de sonlu servetteki bütün haneler için gözlenen bir oran değil, ilgili kalibrasyonun teorik asimptotik sonucudur.
Dürtü-tepki analizi
Çalışma doğrusal olmayan model dinamiklerini incelemek için Koop, Pesaran ve Potter yaklaşımını izleyen durum bağımlı dürtü-tepki fonksiyonları kullanıyor. Amaç, riskten kaçınmaya gelen bir şokun tüketim, tasarruf oranı ve tüketim oynaklığı üzerinde zaman içinde nasıl yayıldığını görmek.
Bu bölümde emek geliri:
\[ \log Y_t=\eta_t+\nu_t, \qquad \nu_t\sim N(0,\sigma_\nu^2), \]
\[ \eta_{t+1} = \rho_\eta\eta_t+\varepsilon^\eta_t, \qquad \varepsilon^\eta_t\sim N(0,\sigma_\eta^2) \]
olarak modelleniyor. Kullanılan gelir parametreleri \(\rho_\eta=0.9735\), \(\sigma_\eta=0.1272\) ve \(\sigma_\nu=0.2102\)'dir; kaynak bunların Lander'ın PSID 1970–2012 tahminlerine dayandığını belirtiyor.
Sayısal doğruluk için riskten kaçınma süreci 121 durumlu Markov zincirine, kalıcı gelir bileşeni 5 duruma ayrıklaştırılıyor; geçici gelir şoku üzerindeki beklentiler 7 noktalı Gauss–Hermite kuadratürüyle hesaplanıyor.
Servet düzeyi şokun etkisini nasıl değiştiriyor?
Başlangıç riskten kaçınması \(\gamma_{t-1}=4\) ve şok kalıcılığı \(\rho_\gamma=0.7\) iken bir birimlik pozitif riskten kaçınma şoku için kaynak aşağıdaki ilk dönem tepkilerini raporluyor:
| Başlangıç serveti \(w_{t-1}\) | Tüketim tepkisi | Tasarruf oranı tepkisi | Yaklaşık etki süresi |
|---|---|---|---|
| 5 | −%4,67 | +%5,81 | Tüketimde yaklaşık 2–6 yıl; tasarrufta yaklaşık 4–8 yıl aralığındaki dinamiğin düşük ucu |
| 10 | −%7,89 | +%10,15 | Orta büyüklükte ve kalıcı tepki |
| 50 | −%20,23 | +%28,05 | Tüketimde yaklaşık 2–6 yıl; tasarrufta yaklaşık 4–8 yıl aralığındaki daha kalıcı tepki |
Servet arttıkça tüketim tepkisinin ve tasarruf ayarlamasının çok daha güçlü hale gelmesi doğrusal olmayan önemli bir sonuçtur. Çalışmanın yorumu, düşük servetli hanelerin tasarrufu ayarlama kapasitesinin kısıtlı olması; yüksek servetli hanelerin ise zamanlar arası kaynak tahsisini daha büyük ölçüde değiştirebilmesidir.
Başlangıç riskten kaçınma düzeyi de sonucu değiştiriyor
Başlangıç serveti \(w_{t-1}=10\) tutulduğunda aynı birimlik şokun etkisi mevcut riskten kaçınma seviyesine göre keskin biçimde farklılaşıyor.
| Başlangıç \(\gamma_{t-1}\) | Tüketim tepkisi | Tasarruf oranı tepkisi |
|---|---|---|
| 6 — yüksek riskten kaçınma | −%4,84 | +%5,53 |
| 1 — düşük riskten kaçınma | −%19,26 | +%32,21 |
Başlangıç riskten kaçınması düşük olduğunda aynı büyüklükteki pozitif şok, mevcut tercih durumuna kıyasla çok daha büyük bir değişiklik oluşturur. Model bu nedenle tüketimin daha sert düşmesini ve tasarrufun daha büyük artmasını üretir.
Şok kalıcılığı
\(\rho_\gamma\) yükseldiğinde riskten kaçınma şokunun daha uzun süre devam etmesi beklenir. Kaynakta \(\rho_\gamma=0.3\), \(0.5\) ve \(0.7\) karşılaştırılır. Daha yüksek kalıcılık tüketimdeki düşüşü güçlendirip uzatırken tasarruf artışını da daha kalıcı hale getirir. Tüketim oynaklığındaki azalma da daha belirgin olur.
Bunun ekonomik anlamı, geçici görünen bir risk tercihi değişiminin daha kalıcı hale geldikçe karar verici tarafından neredeyse kalıcı bir tercih rejimi gibi değerlendirilmesidir. Böylece bugünkü tüketim-tasarruf planı daha güçlü biçimde yeniden optimize edilir.
Çalışmanın desteklediği ve desteklemediği yorumlar
| Çalışmanın desteklediği | Çalışmanın doğrudan desteklemediği |
|---|---|
| Stokastik risk tercihleri optimal tasarruf politikasının yüksek-servet limitini kökten değiştirebilir. | Bütün gerçek zengin hanelerin aynı mekanizma nedeniyle yüksek tasarruf yaptığı sonucu. |
| Daha düşük riskten kaçınma durumuna geçiş ihtimali belirli genel koşullarda sıfır asimptotik MPC üretir. | Her sonlu servet düzeyinde MPC'nin sıfır olması. |
| Pozitif getiriyle birlikte sıfır asimptotik MPC, model limitinde %100 tasarruf oranına karşılık gelir. | Gerçek hanelerin gözlenen gelirlerinin fiilen %100'ünü tasarruf ettiği iddiası. |
| Risk tercihi şokları nicel modelde tüketim ve tasarrufta kalıcı, durum bağımlı tepkiler yaratabilir. | Risk tercihi şoklarının gerçek veride nedensel olarak ölçülmüş büyüklüğünün bu sayılarla aynı olduğu iddiası. |
| Mekanizma servet dağılımını anlamaya yönelik yeni bir kanal sunar. | Çalışmanın servet eşitsizliğinin tamamını veya genel denge dağılımını doğrudan modellemesi. |
Temel sınırlılıklar
Çalışma matematiksel olarak güçlü bir teorik mekanizma ve onun nicel örneklerini sunar; ancak zengin hanelerin risk tercihi geçiş matrisini doğrudan mikroveriden tahmin etmez. Nicel deneylerde kullanılan riskten kaçınma süreci kalibre edilir ve gelir sürecinin bazı parametreleri önceki PSID tabanlı çalışmadan alınır. Dolayısıyla sayısal bölüm bir mekanizma ve büyüklük gösterimidir; bağımsız bir ampirik nedensellik testi değildir.
Ayrıca yazarlar servet eşitsizliğini açık biçimde modellemediklerini belirtir. Sonuçlar servet dağılımı için potansiyel olarak önemli bir kanal gösterse de genel denge, kuşaklar arası aktarım, girişimcilik, vergi sistemi, heterojen yatırım fırsatları veya bütün servet dağılımını birlikte çözen bir eşitsizlik modeli bu çalışmanın konusu değildir.
Çalışma aynı zamanda 26 Haziran 2026 tarihli bir preprinttir. Matematiksel sonuçlar ayrıntılı ispatlarla desteklenmiş olsa da kaynak sürümü hakem değerlendirmesinden geçmiş nihai bir dergi makalesi değildir. Bu statü, sonuçların yorumunda korunmalıdır.
Kaynak ve Yöntem Notu
Özgün çalışma: A Theory of Saving under Risk Preference Dynamics.
Yazarlar: Qingyin Ma; Xinxi Song; Alexis Akira Toda.
Tarih: 26 Haziran 2026.
Kaynak türü: Teorik ve nicel dinamik makroekonomi/tasarruf çalışması; preprint araştırma makalesi.
Hakemlik durumu: Yüklenen PDF açıkça “This preprint research paper has not been peer reviewed” ibaresini taşımaktadır.
Platform: SSRN.
SSRN kayıt numarası: 7001311.
DOI: 10.2139/ssrn.7001311. DOI bilgisi güncel SSRN bibliyografik kaydından doğrulanmıştır; yüklenen PDF'nin ana sayfasında DOI yazılı değildir.
PDF'deki kurumlar: Qingyin Ma ve Xinxi Song — ISEM, Capital University of Economics and Business; Alexis Akira Toda — Department of Economics, Emory University.
Bibliyografik kayıt farkı: Güncel SSRN kaydı Alexis Akira Toda'yı University of California, San Diego, Department of Economics ile göstermektedir. Bu nedenle Verianla metninde kaynak PDF'deki afiliasyon ile güncel platform kaydı birbirine karıştırılmamıştır.
İletişim yazarı: Güncel SSRN kaydında Qingyin Ma “Contact Author” olarak gösterilmektedir.
Finansman: Qingyin Ma, National Natural Science Foundation of China — NSFC No. 72573111 desteğini teşekkür bölümünde bildirmektedir.
Veri erişilebilirliği: PDF'de ayrı bir “Data Availability” bildirimi bulunmamaktadır. Çalışmanın ana katkısı teoriktir. Nicel bölüm model kalibrasyonu ve simülasyonlara dayanır; gelir süreci parametrelerinin bir bölümü Lander (2024)'ün PSID 1970–2012 tahminlerinden alınmıştır.
Çıkar çatışması: Yüklenen PDF'de ayrı bir çıkar çatışması bildirimi saptanmamıştır; bundan hareketle “çıkar çatışması yoktur” sonucu üretilmemiştir.
Lisans: Yüklenen PDF'de Creative Commons veya eşdeğer açık yeniden kullanım lisansı belirtilmemektedir. Bu nedenle Verianla sunumunda kaynak figürleri birebir kopyalamak yerine bilimsel ilişkiler metin ve özgün tablolarla yeniden ifade edilmiştir.
Temel yöntem: Durum bağımlı tercih şokları içeren sonsuz ufuklu optimal tasarruf problemi; Markov durum süreçleri; zaman-yineleme operatörü; sabit nokta ve spektral yarıçap analizi; duruma bağlı CRRA tercihleri; asimptotik MPC analizi; endojen grid yöntemi; Tauchen ayrıklaştırması; durum bağımlı genelleştirilmiş dürtü-tepki fonksiyonları.
Bilimsel yorum sınırı: Çalışmanın sıfır MPC ve %100 tasarruf sonuçları \(w\rightarrow\infty\) asimptotik limitleridir. Bunlar doğrudan sonlu servetli gerçek hanelerin gözlenen davranışı olarak yorumlanamaz. Nicel analiz mekanizmayı gösterir fakat risk tercihi şoklarının gerçek dünyadaki nedensel etkisini doğrudan tahmin eden bir mikroekonometrik çalışma değildir.
Görsel yeniden yapılandırma: Kaynak Tablo 1'in asimptotik rejim mantığı ve kaynakta açıkça raporlanan nicel değerler özgün Verianla tablolarına dönüştürülebilir. Şekil 1–3'ün sürekli eğrilerinin ham veri noktaları PDF'de verilmediğinden tam sayısal yeniden çizim ancak özgün hesaplama kodu veya veri elde edilirse source-faithful olarak yapılmalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir