


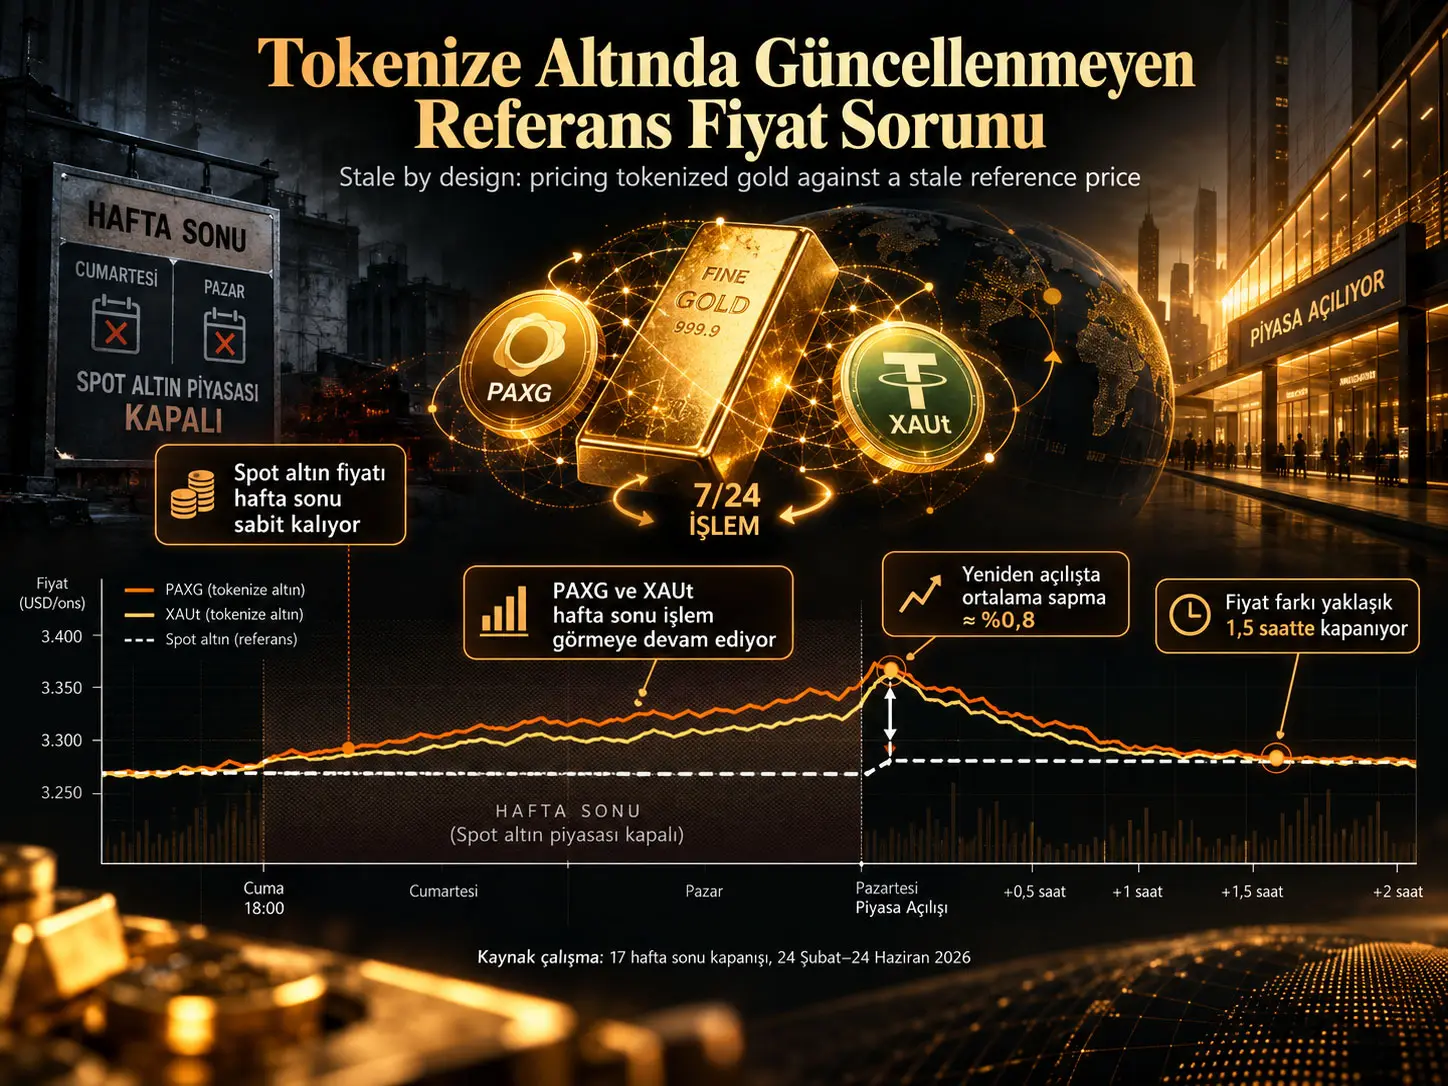
Güncellenmeyen referans fiyat sorunu, tokenize edilmiş bir varlığın ikincil piyasada kesintisiz işlem görmeye devam etmesine karşın fiyatını takip ettiği temel varlığın referans piyasasının kapalı olması nedeniyle karşılaştırma fiyatının geçici olarak sabit kalması durumudur. Alessio Castello, bu sorunu PAXG ve XAUt tokenize altın araçlarında, spot altın piyasasının her hafta sonu yaklaşık 48 saat kapanmasını tekrarlanan doğal deney olarak kullanarak inceler. 24 Şubat–24 Haziran 2026 arasında iki token için ayrı ayrı 2.894 saatlik on-chain fiyat gözlemi ve 17 hafta sonu kapanışı kullanılmıştır. Yeniden açılış anındaki ortalama mutlak token–referans fiyat farkı PAXG için %0,75, XAUt için %0,79 bulunmuş; hafta sonu token getirilerinin spot altının yeniden açılış getirisini güçlü biçimde öngördüğü gösterilememiş; buna karşılık referans piyasa açıldıktan sonra kalan fiyat farkının yaklaşık 1,48 saatlik yarı ömürle hızla kapandığı tahmin edilmiştir.
Çalışmanın en sağlam bulgusu, tokenize altının hafta sonu boyunca spot altının yeni fiyatını kusursuz biçimde keşfetmesi değil, spot piyasa tekrar işlem görmeye başladığında token fiyatının referans değere hızlı biçimde yeniden yaklaşmasıdır. Hafta sonu token getirisinin altın reopen getirisini öngören regresyonundaki eğim 0,170, standart hata 0,117 ve p değeri 0,15’tir; 17 hafta sonundan oluşan örneklemde bu sonuç geleneksel anlamlılık düzeylerinde istatistiksel olarak anlamlı değildir.
Sonuçlar yalnız incelenen iki yüksek likiditeli tokenize altın aracına ve dört aylık kısa bir döneme aittir. Kaynak, error-correction denkleminde ölçüm hatasının mekanik mean reversion yaratabileceğini de açıkça belirtmektedir. Bu nedenle yaklaşık 1,5 saatlik yarı ömür, bütün tokenize piyasalar için değişmez yapısal parametre olarak değil, bu örneklemde gözlenen yeniden yakınsama hızının betimsel özeti olarak yorumlanmalıdır.
Araştırmanın temel problemi
Tokenization, gerçek veya finansal bir varlık üzerindeki ekonomik hakkın blockchain üzerinde işlem görebilen dijital bir temsille ifade edilmesine olanak verir. Bu yapı, temel varlığın geleneksel piyasası kapalıyken dahi tokenın ikincil piyasada işlem görmeye devam edebilmesini mümkün kılar.
Ancak iki piyasanın çalışma saatleri birbirinden ayrıldığında özel bir fiyatlama problemi oluşur. Token fiyatı yeni işlemlerle değişmeye devam ederken resmi veya gözlenen temel varlık fiyatı güncellenmez. Yatırımcı bu durumda canlı bir token fiyatını birkaç saat önceki bir temel-varlık referansıyla karşılaştırır.
Çalışma bu sorunu altın üzerinden incelemektedir. PAXG ve XAUt, kaynağa göre birer fine troy ounce altın üzerindeki dönüştürülebilir talepleri temsil eder ve Ethereum üzerindeki merkeziyetsiz borsalarda kesintisiz biçimde işlem görebilir. Spot altın piyasasının hafta sonunda kapanması, token fiyatının serbestçe hareket etmeye devam ettiği ancak referans XAU/USD değerinin dondurulduğu düzenli bir gözlem penceresi sağlar.
Güncellenmeyen Referans Fiyat Nedir ve Tokenize Altında Neden Oluşur?
Güncellenmeyen referans fiyat, token işlem görmeye devam ederken temel varlığın referans piyasası kapalı olduğu için son açık-piyasa fiyatının geçici olarak sabit kalmasıdır; bu çalışmada Cuma yaklaşık 22:00 UTC’deki spot altın fiyatı hafta sonu boyunca taşınırken PAXG ve XAUt işlemleri devam ettiği için token fiyatı ile sabit referans fiyat arasında geçici bir sapma oluşabilmektedir.
Hafta sonu neden doğal deney olarak kullanılıyor?
Kapanış zamanı token piyasasındaki fiyat hareketi, hacim veya yatırımcı davranışı tarafından belirlenmez. Altın piyasasının haftalık işlem takvimi tarafından önceden belirlenir. Bu nedenle araştırmacı her hafta sonunda aynı temel mekanizmayı tekrar gözleyebilir:
- Spot altın piyasası açıktır ve token ile referans fiyat birlikte güncellenir.
- Cuma yaklaşık 22:00 UTC’de spot altın referans piyasası kapanır.
- PAXG ve XAUt DEX işlemleri hafta sonu boyunca devam eder.
- Son spot altın fiyatı referans olarak sabit tutulur.
- Pazar yaklaşık 22:00 UTC’de spot piyasa yeniden açılır.
- Yeni spot altın fiyatı ortaya çıkar ve token–referans fiyat farkının nasıl kapandığı izlenir.
Çalışmada bu düzenli süreç 17 ayrı hafta sonunda gözlenmektedir. Böylece tek bir kriz veya tek bir olağanüstü piyasa kapanışı yerine aynı takvimsel olayın birçok tekrarı analiz edilebilmektedir.
PAXG ve XAUt neden birlikte kullanılıyor?
İki tokenın aynı temel ekonomik varlığa, yani bir fine troy ounce altına bağlı olması araştırmacıya dahili bir doğrulama olanağı sağlar. Eğer oluşturulan on-chain fiyat serisi DEX’e özgü gürültüden ciddi biçimde bozulmuş olsaydı iki tokenın aynı altın değerine yakın hareket etmesi beklenmezdi.
Bütün saatlerde PAXG/XAUt fiyat oranının ortalaması 1,003 ve standart sapması 0,003’tür. Oran gözlemlerin tamamında ±%3 aralığında kalmaktadır. Çalışma bunu on-chain fiyat oluşturma yönteminin iki bağımsız token arasında makul tutarlılık gösterdiğine ilişkin kontrol olarak kullanmaktadır.
Veri kaynakları
| Veri bileşeni | Kaynakta kullanılan yapı | Analizdeki rolü |
|---|---|---|
| PAXG işlemleri | Ethereum DEX işlemleri, Dune Analytics | Saatlik tokenize altın fiyatı |
| XAUt işlemleri | Ethereum DEX işlemleri, Dune Analytics | Saatlik tokenize altın fiyatı |
| Quote varlık fiyatları | Dune’ın contemporaneous USD dönüşümleri | DEX işlemlerinin ortak USD fiyatına çevrilmesi |
| Referans altın fiyatı | Spot XAU/USD, gold.co.uk | Tokenların izlediği temel varlık fiyatı için proxy |
Saatlik token fiyatı nasıl oluşturuluyor?
Araştırmacı Ethereum üzerindeki büyük DEX havuzlarında gerçekleşen PAXG ve XAUt işlemlerini kullanmaktadır. Stablecoin, ETH ve WETH dâhil çeşitli quote varlıklara karşı yapılan işlemler Dune tarafından contemporaneous quote-asset fiyatlarıyla USD’ye çevrilmekte ve aynı saat içindeki işlemler hacim ağırlıklı ortalama fiyatla birleştirilmektedir.
Bu yöntem sonucunda her iki token için 2.894 saatlik ortak UTC gözlem serisi oluşturulmuştur.
Veri kapsamı ne kadar yoğun?
| Ölçü | PAXG | XAUt |
|---|---|---|
| Saatlik gözlem | 2.894 | 2.894 |
| Saat kapsamı | %99,4 | %99,4 |
| Medyan işlem/saat | 115 | 126 |
Kaynak en ince saatlerde yalnız birkaç işlem bulunabildiğini de belirtmektedir. Dolayısıyla %99,4 saat kapsamı yüksek olmakla birlikte her saat aynı piyasa derinliğine sahip değildir.
Veri temizliği
İki özel düzeltme uygulanmıştır. 30 Mart 09:00 UTC’deki tek XAUt gözlemi spot fiyatın yaklaşık iki mertebe uzağında olduğu ve decimals-handling artefaktı olarak değerlendirildiği için çıkarılmıştır. Ayrıca 29 Mart daylight-saving geçişindeki tek yinelenen saat, tek bir hacim ağırlıklı gözlem halinde birleştirilmiştir.
Kaynağa göre iki düzeltme birlikte gözlemlerin %0,1’inden azını etkilemektedir.
Örneklem dönemi neden sıradan bir piyasa dönemi değildir?
Kaynak, 24 Şubat–24 Haziran 2026 döneminde spot altının %29,5 düştüğünü ve çalışma içindeki en yüksek 5.635 USD/oz seviyesinden en düşük 3.974 USD/oz seviyesine indiğini raporlamaktadır.
Bu nedenle araştırmacı incelenen dönemi sakin piyasa koşulu olarak görmemektedir. Buna karşılık kısa örneklem nedeniyle sapmanın mutlak büyüklüğünün başka piyasa rejimlerinde aynı olacağını varsaymamaktadır. Çalışmanın kendi yorumunda daha sağlam bulgu, yeniden açılış sonrasındaki yakınsama hızıdır.
Token–referans fiyat sapması nasıl tanımlanıyor?
Her token \(i\) ve saat \(t\) için sapma:
\[ d_{i,t}=\ln(P^{token}_{i,t})-\ln(P^{ref}_{t}) \]
olarak tanımlanabilir.
Burada \(P^{token}_{i,t}\), ilgili saatteki token fiyatını; \(P^{ref}_{t}\), çalışmada kullanılan spot altın referans fiyatını temsil eder. Logaritmik fark yaklaşık olarak oransal fiyat farkını ifade eder.
Pozitif \(d\), tokenın referans fiyattan yukarıda; negatif \(d\), referans fiyattan aşağıda işlem gördüğünü gösterir. Çalışmanın temel büyüklüklerinden biri yeniden açılış anındaki mutlak sapma \(|d|\)’dir.
Yeniden açılış sapmaları
| Token | Ortalama mutlak sapma | Medyan mutlak sapma | IQR | Maksimum mutlak sapma | Ortalama signed sapma |
|---|---|---|---|---|---|
| PAXG | %0,75 | %0,51 | %0,26–%1,12 | %2,72 | -%0,14 |
| XAUt | %0,79 | %0,75 | %0,34–%1,30 | %2,05 | -%0,44 |
Bu sonuçlar tipik hafta sonunda farkın yüzde birin altında kaldığını, fakat bazı hafta sonlarında %2’nin üzerine çıkabildiğini göstermektedir.
PAXG ve XAUt Hafta Sonunda Altının Yeniden Açılış Fiyatını Gerçekten Keşfediyor mu?
Bu çalışma güçlü veya istatistiksel olarak ikna edici bir hafta sonu fiyat keşfi gösterememektedir; hafta sonu token getirisi ile spot altının yeniden açılış getirisi arasındaki regresyon eğimi 0,170, standart hata 0,117 ve p değeri 0,15’tir, bu nedenle 17 hafta sonuluk örneklemde tokenların kapalı spot piyasanın gelecekteki fiyatını etkin biçimde içerdiği sonucuna ulaşılamaz.
Fiyat keşfi regresyonunun mantığı
Araştırmacı hafta sonu boyunca tokenın close-to-reopen getirisini açıklayıcı değişken, spot altının stale-to-fresh reopen getirisini sonuç değişkeni olarak kullanmaktadır.
Kaynak yorumuna göre eğim yaklaşık 1 olsaydı token fiyat hareketlerinin spot altının yeniden açıldığında ortaya çıkacak yeni fiyat bilgisini büyük ölçüde önceden içerdiği düşünülebilirdi. Eğim yaklaşık 0 olsaydı tokenın hafta sonu hareketleri altın reopen hareketi hakkında çok az bilgi taşıyor olurdu.
Gerçek tahmin olan 0,170 bu iki uç arasında, fakat sıfırdan istatistiksel olarak güvenilir biçimde ayrılmış değildir.
| Fiyat keşfi metriği | Kaynak sonucu |
|---|---|
| Eğim | 0,170 |
| Standart hata | 0,117 |
| p değeri | 0,15 |
| R² | 0,24 |
| Token-event gözlemi | 34 |
| Bağımsız hafta sonu kümesi | 17 |
Neden 34 gözlem varken 17 hafta sonu vurgulanıyor?
Her hafta sonunda iki token bulunduğu için 17 × 2 = 34 token-event gözlemi vardır. Bununla birlikte aynı hafta sonundaki PAXG ve XAUt hareketleri ortak piyasa şoklarına maruz kalabilir. Bu nedenle çalışma standart hataları hafta sonu düzeyinde kümeler.
Yeniden açılış sonrası hata-düzeltme modeli
Token ile altın arasındaki fiyat farkının ne kadar hızlı kapandığını ölçmek için kaynak şu hata-düzeltme regresyonunu kullanmaktadır:
\[ \Delta d_{i,t} = \alpha + \beta d_{i,t-1} + \theta_1 |\Delta Price_{i,t}| + \theta_2 \log(1+trades_{i,t}) + \mu_i + \varepsilon_{i,t} \]
Model, reopen saati ile reopen sonrası 12 saat dâhil olmak üzere post-reopen penceresinde tahmin edilmektedir.
Denklemdeki değişkenler
| Terim | İşlev |
|---|---|
| \(\Delta d_{i,t}\) | Token–referans fiyat sapmasının saatlik değişimi |
| \(\alpha\) | Sabit terim |
| \(d_{i,t-1}\) | Bir önceki saatteki fiyat sapması |
| \(\beta\) | Dengenin yeniden kurulma hızını belirleyen hata-düzeltme katsayısı |
| \(|\Delta Price_{i,t}|\) | Referans altın fiyatındaki mutlak değişim kontrolü |
| \(\log(1+trades_{i,t})\) | Saatlik işlem sayısını temsil eden likidite kontrolü |
| \(\mu_i\) | Token sabit etkisi |
| \(\varepsilon_{i,t}\) | Model artık terimi |
Hata-düzeltme katsayısı
| Model bileşeni | Tahmin | Standart hata |
|---|---|---|
| \(d_{i,t-1}\) — \(\beta\) | -0,374 | 0,058 |
| \(|\Delta Price|\) | 0,008 | 0,051 |
| \(\log(1+trades)\) | -0,001 | 0,001 |
\(\beta=-0,374\) olması, önceki saatteki sapmanın işaretine karşı çalışan güçlü bir düzeltme hareketi bulunduğunu gösterir. Basitleştirilmiş lineer mantıkta sapmanın kalıcılık katsayısı yaklaşık \(1+\beta=0,626\)’dır. Yani önceki sapmanın yaklaşık %62,6’sı bir sonraki saatin dinamiğinde kalırken düzeltme terimi yaklaşık %37,4’lük karşı yönlü hareket üretmektedir.
Bu yorum yapısal arbitraj hızı olarak okunmamalıdır; modeldeki kontroller, ölçüm hatası ve kısa örneklem nedeniyle çalışma katsayıyı betimsel yakınsama ölçüsü olarak kullanmaktadır.
1,48 Saatlik Yarı Ömür Ne Anlama Gelir?
1,48 saatlik yarı ömür, hata-düzeltme modelindeki tahmine göre spot altın piyasası yeniden açıldıktan sonra token ile referans fiyat arasındaki mevcut sapmanın yaklaşık yarısının ortalama 1,48 saatlik bir zaman ölçeğinde ortadan kalktığını ifade eder; çalışma bu değeri yapısal arbitraj sabiti değil, incelenen 17 hafta sonundaki yakınsama hızının betimsel özeti olarak yorumlamaktadır.
Yarı ömür formülü
\[ HalfLife= \frac{\ln(0.5)} {\ln(1+\beta)} \]
Kaynakta \(\beta=-0,374\) olduğundan:
\[ 1+\beta = 0.626 \]
ve sonuç yaklaşık:
\[ HalfLife \approx 1.48\text{ saat} \]
olmaktadır.
Yarı ömür sağlamlık analizleri
| Tahmin yöntemi | Yarı ömür |
|---|---|
| Pooled model, weekend-clustered | 1,48 saat |
| Leave-one-out ortalaması | 1,51 saat |
| Leave-one-out aralığı | 1,28–1,61 saat |
| Weekend block bootstrap medyanı | 1,46 saat |
| Weekend block bootstrap %95 aralığı | 1,04–1,86 saat |
Block bootstrap bütün hafta sonlarını yeniden örnekleme birimi olarak kullanmakta ve 2.000 tekrar gerçekleştirmektedir. Bu yaklaşım saatleri birbirinden bağımsız varsaymak yerine aynı hafta sonu içindeki ortak yapıların korunmasına yardımcı olur.
Figure 1 ne gösteriyor?
Kaynak Figure 1, PAXG ve XAUt için gold-market reopen sonrasındaki ortalama mutlak fiyat sapmasını saat bazında göstermektedir. Yatay eksen yeniden açılıştan sonraki saatleri, dikey eksen stale asset price’a göre ortalama mutlak sapmayı yüzde olarak göstermektedir.
Her iki tokenın eğrisi ilk iki saatte yaklaşık tepe oluşturmakta, üçüncü saatten sonra belirgin biçimde gerilemektedir. Kaynak açıklaması, 6–11. saatler arasında sapmanın yaklaşık %0,35–%0,45 bandına indiğini belirtmektedir.
Grafikte ±1 standart hata bantları bulunur. Ham saatlik değerlerin tamamı ayrı tablo halinde sunulmadığından bu grafik Verianla’da kesin sayısal nokta serisi olarak yeniden çizilmemelidir.
Neden sapma reopen anında hemen sıfırlanmıyor?
Çalışma doğrudan tek bir mikro-mekanizma tanımlamaz. Reopen sonrası temel-varlık fiyatının yeniden hareket etmeye başlaması, DEX fiyatının da yeni bilgiye uyum sağlaması için bir fiyatlama süreci oluşturur. Model bu sürecin gerçekleştiğini ölçer; belirli arbitrajcı türünün, piyasa yapıcının veya işlem stratejisinin bütün düzeltmeyi gerçekleştirdiğini kanıtlamaz.
Ölçüm hatası neden önemlidir?
Hata-düzeltme denkleminde \(d_{i,t}\) değişkeni sapmanın hem bugünkü değişimini hem de gecikmeli seviyesini oluşturmak için kullanılır. Token veya referans fiyatında geçici ölçüm hatası varsa aynı hata matematiksel olarak bir sonraki dönemde ters yönde hareket görünümü oluşturabilir.
Kaynak bu nedenle mean reversion katsayısının bir bölümünün mekanik olabileceğini kabul etmektedir. Weekend-return predictive regression aynı sapmayı iki tarafta kullanmadığı için farklı bir kontrol mantığı sağlar; ancak o testte de fiyat keşfi sonucu istatistiksel olarak güçlü değildir.
Çalışmanın Yöntemi ve Bulguları
Araştırma tasarımının özeti
| Aşama | Kaynakta uygulanan yöntem |
|---|---|
| 1. Token piyasası | PAXG ve XAUt Ethereum DEX işlemleri |
| 2. Fiyat oluşturma | Saatlik volume-weighted USD fiyat |
| 3. Referans | Spot XAU/USD |
| 4. Hafta sonu olayı | Cuma 22:00–Pazar 22:00 UTC |
| 5. Stale benchmark | Son açık spot fiyatın hafta sonu boyunca dondurulması |
| 6. Reopen deviation | Token ve yeniden güncellenen spot fiyat arasındaki log fark |
| 7. Fiyat keşfi testi | Gold reopen return ~ weekend token return |
| 8. Yakınsama testi | Error-correction regression |
| 9. Belirsizlik | Weekend-clustered SE, leave-one-out, weekend block bootstrap |
Birinci ana bulgu: reopen sapması
İki token için ortalama mutlak reopen sapması birbirine yakındır: PAXG %0,75, XAUt %0,79. Bu iki ortalama, çalışmanın abstract düzeyindeki yaklaşık %0,8 sonucunun kaynağıdır.
Dağılımlar simetrik değildir. PAXG için maksimum mutlak sapma %2,72, XAUt için %2,05’tir. Ortalama signed sapmaların her ikisi de negatiftir; PAXG -%0,14, XAUt -%0,44’tür. Bununla birlikte 17 hafta sonuluk kısa örneklem nedeniyle signed ortalamalar uzun dönem kalıcı iskonto olarak yorumlanmamalıdır.
İkinci ana bulgu: hafta sonu fiyat keşfi zayıf ve belirsiz
Weekend token return katsayısı 0,170’tir. 0,117 standart hata ve p=0,15 nedeniyle kaynak conventional significance düzeylerinde sıfır hipotezini reddetmemektedir.
Bu nedenle çalışma iki aşırı iddiadan kaçınır:
- Token fiyatlarının hafta sonunda altının gelecekteki reopen fiyatını tam olarak keşfettiği gösterilmemiştir.
- Token fiyatlarının tamamen anlamsız gürültü olduğu da kanıtlanmamıştır.
Mevcut örneklem yalnız zayıf ve kesin olmayan bir öngörü ilişkisi göstermektedir.
Üçüncü ana bulgu: reopen sonrası yakınsama hızlıdır
Error-correction katsayısı -0,374 ve standart hata 0,058’dir. İma edilen yarı ömür 1,48 saattir. Volatilite ve işlem sayısı kontrolleri kaynakta istatistiksel olarak anlamlı değildir.
Leave-one-out tahminlerinin dar aralıkta kalması, belirli tek bir hafta sonunun bütün yakınsama sonucunu sürüklemediğini göstermektedir. Weekend block bootstrap’ın %95 aralığı da 1,04–1,86 saattir.
Şekil ve tablo kanıtlarının birbirini tamamlaması
Tablo 2, yakınsama hızını parametrik bir error-correction katsayısıyla ölçmektedir. Table 3, bu hızın hafta sonlarının farklı yeniden örneklenmesi altında ne kadar değiştiğini gösterir. Figure 1 ise aynı mekanizmayı görsel düzeyde destekleyerek reopen sonrası mutlak sapmanın saatler ilerledikçe küçüldüğünü gösterir.
Bununla birlikte Figure 1’deki görsel düşüş, error-correction katsayısının bütün nedenlerini açıklamaz. Parametrik model ve grafik aynı olgunun iki farklı betimlemesidir.
Çalışmanın güçlü yönleri
- Referans piyasa kapanışının takvim tarafından belirlenmesi düzenli ve tekrarlanabilir bir olay penceresi sağlar.
- Aynı altın onsuna bağlı iki bağımsız tokenın kullanılması iç doğrulama olanağı verir.
- Saatlik DEX fiyatları işlem hacmi ağırlıklı oluşturulmuştur.
- Veri kapsamı her iki token için %99,4’tür.
- Standart hatalar hafta sonu düzeyinde kümelenmiştir.
- Leave-one-out analizi tek bir hafta sonuna bağımlılığı kontrol eder.
- Weekend block bootstrap kısa event örneklemi için ek belirsizlik değerlendirmesi sağlar.
- Yazar ölçüm hatasının mekanik mean reversion yaratabileceğini açık biçimde sınırlılık olarak belirtir.
Çalışmanın temel sınırlılıkları
- Yalnız 17 hafta sonu incelenmiştir.
- Örneklem yaklaşık dört aylıktır.
- Yalnız PAXG ve XAUt incelenmiştir.
- Sonuçlar yüksek likiditeli tokenize altın araçlarına aittir.
- Spot XAU/USD tek referans fiyat proxy’si olarak kullanılmaktadır.
- DEX işlem yoğunluğu saatler arasında değişmektedir.
- Weekend price-discovery regresyonunun istatistiksel gücü sınırlıdır.
- Error-correction denklemindeki ölçüm hatası mekanik mean reversion yaratabilir.
- Yarı ömür yapısal arbitraj parametresi olarak tanımlanmamaktadır.
- Daha uzun piyasa kapanışları veya daha düşük likiditeli RWA tokenları mevcut veriyle test edilmemektedir.
Çalışmanın desteklediği sonuçlar
- İncelenen 17 hafta sonunda reopen anındaki mutlak PAXG ve XAUt sapması ortalamada yaklaşık %0,8’dir.
- Bazı hafta sonlarında sapma %2’nin üzerine çıkmıştır.
- Hafta sonu token getirileri gold reopen getirisini yalnız zayıf biçimde öngörmektedir.
- Fiyat keşfi regresyonu conventional significance düzeylerinde anlamlı değildir.
- Spot altın tekrar işlem görmeye başladığında kalan token–referans farkı hızlı biçimde küçülmektedir.
- Error-correction modelinin ima ettiği yarı ömür 1,48 saattir.
- Yarı ömür leave-one-out ve weekend bootstrap altında benzer büyüklükte kalmaktadır.
Çalışmanın desteklemediği sonuçlar
- PAXG ve XAUt’nin hafta sonunda spot altının gelecekteki fiyatını etkin biçimde keşfettiği kanıtlanmamıştır.
- Tokenized gold piyasasının genel olarak tam bilgi etkin olduğu gösterilmemiştir.
- Yaklaşık 1,5 saatlik yarı ömrün bütün RWA tokenları için geçerli olduğu gösterilmemiştir.
- Daha düşük likiditeli tokenlarda aynı hızla yakınsama olacağı gösterilmemiştir.
- Tokenized Treasuries veya tokenized money-market funds üzerinde deney yapılmamıştır.
- Daha uzun referans-piyasa kapanışlarının mutlaka daha büyük fiyat sapması üreteceği mevcut çalışmada test edilmemiştir.
- Error-correction katsayısının saf arbitraj hızını yapısal olarak ölçtüğü gösterilmemiştir.
- 17 hafta sonuluk sonuçlardan bütün tokenize piyasalar için uzun dönemli etkinlik sonucu çıkarılamaz.
Gelecek araştırma yönü
Kaynak, aynı mekanizmanın referans piyasanın hafta sonundan daha uzun kapalı kaldığı ve ikincil token likiditesinin daha zayıf olduğu varlıklarda daha önemli olabileceğini öne sürmektedir. Özellikle tokenized Treasuries ve money-market funds, temel piyasanın yalnız hafta içi açık olması nedeniyle doğal sonraki araştırma alanları olarak gösterilmektedir.
Bu öneri mevcut çalışmanın deneysel sonucu değildir. Daha büyük veya daha kalıcı fiyat ayrışmasının ortaya çıkıp çıkmadığı yeni veriyle ayrıca test edilmelidir.
Kaynak ve Yöntem Notu
Tam özgün başlık: Stale by design: pricing tokenized gold against a stale reference price.
Yazar: Alessio Castello.
Corresponding author: Alessio Castello.
Yüklenen PDF afiliyasyonu: International University of Monaco – Omnes Education, Monaco.
ORCID: 0000-0003-3888-8570.
Yüklenen kaynak türü: 8 sayfalık preprint research paper.
Hakemlik: Yüklenen PDF açıkça hakem değerlendirmesinden geçmediğini belirtmektedir.
Platform: SSRN.
Yüklenen sürüm SSRN Abstract ID: 7030633.
Yüklenen sürüm DOI: 10.2139/ssrn.7030633.
Yüklenen sürüm SSRN posting tarihi: 30 Haziran 2026.
Daha sonraki aynı başlıklı SSRN sürümü: 10 sayfa; SSRN 7174537; DOI 10.2139/ssrn.7174537; posted 24 Temmuz 2026.
Bilimsel içerik tabanı: Bu Verianla makalesi yalnız kullanıcının yüklediği 8 sayfalık SSRN 7030633 sürümünün bilimsel içeriğine dayanır; daha sonraki sürümden yeni bulgu aktarılmamıştır.
Hakemli journal version: Güncel bibliyografik doğrulamada doğrulanmamıştır.
Lisans: SSRN kaydı All rights reserved; permission olmadan yeniden kullanıma izin verilmediğini belirtmektedir.
Anahtar kelimeler: DeFi; tokenized gold; price discovery; continuous trading.
Araştırma tasarımı: Spot altın piyasasının düzenli hafta sonu kapanışlarını tekrarlanan doğal deney / event window olarak kullanan ampirik fiyatlama analizi.
Örneklem: 24 Şubat–24 Haziran 2026.
Tokenlar: PAXG ve XAUt.
Saatlik gözlem: Her token için 2.894.
Hafta sonu sayısı: 17.
Hafta sonu kapalı pencere: Yaklaşık Cuma 22:00–Pazar 22:00 UTC.
On-chain veri kaynağı: Ethereum DEX işlemleri, Dune Analytics.
Referans varlık: Spot XAU/USD.
Referans fiyat kaynağı: gold.co.uk.
Fiyat oluşturma: Saatlik volume-weighted average DEX price.
Saat kapsamı: Her token için %99,4.
Medyan işlem/saat: PAXG 115; XAUt 126.
Temizleme: Bir XAUt decimals artefaktı çıkarılmış ve tek daylight-saving duplicate saat birleştirilmiştir; toplam etki %0,1’den azdır.
İç doğrulama: PAXG/XAUt oranı ortalama 1,003, standart sapma 0,003 ve bütün saatlerde ±%3 içindedir.
Reopen mean absolute deviation: PAXG %0,75; XAUt %0,79.
Maksimum reopen absolute deviation: PAXG %2,72; XAUt %2,05.
Weekend price-discovery eğimi: 0,170; s.e. 0,117; p=0,15; R²=0,24.
Error-correction katsayısı: β=-0,374; s.e. 0,058.
Error-correction model R²: 0,19.
Post-reopen gözlem: 442 token-saat.
Ana yarı ömür: 1,48 saat.
Leave-one-out yarı ömür aralığı: 1,28–1,61 saat.
Weekend block bootstrap: 2.000 tekrar; medyan 1,46 saat; %95 aralık 1,04–1,86 saat.
Ana yöntemsel sınırlılık: Deviation değişkeninin error-correction denkleminde her iki tarafta bulunması, fiyat ölçüm hatası altında mekanik mean reversion oluşturabilir; kaynak yarı ömrü bu nedenle descriptive summary olarak ele almaktadır.
Figure 1: PAXG ve XAUt için yeniden açılış sonrası mean absolute deviation yollarını ±1 standard-error bantlarıyla göstermektedir. Ham bütün saatlik veri noktaları tabloda verilmemiştir.
Figure 1 üretim bildirimi: Yazar, Anthropic Opus 4.8’i Figure 1’in çiziminde kullandığını, çıktıyı gözden geçirip düzenlediğini ve içerik sorumluluğunu üstlendiğini bildirmektedir.
Finansman: Yüklenen PDF’de ayrı bir finansman bildirimi raporlanmamıştır.
Çıkar çatışması: Yüklenen PDF’de ayrı bir çıkar çatışması bildirimi raporlanmamıştır.
Data availability: Kaynak Dune Analytics ve gold.co.uk veri kaynaklarını açıklamaktadır; ayrı açık veri repository veya replication package bildirimi bulunmamaktadır.
CRediT: Yüklenen PDF’de ayrı CRediT katkı bildirimi bulunmamaktadır.
Yorum sınırı: Bulgular incelenen iki likit tokenize altın aracı, 17 hafta sonu ve kısa 2026 örneklemiyle sınırlıdır; genel tokenized-market efficiency veya bütün RWA tokenlarının yakınsama davranışı kanıtlanmamaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir