


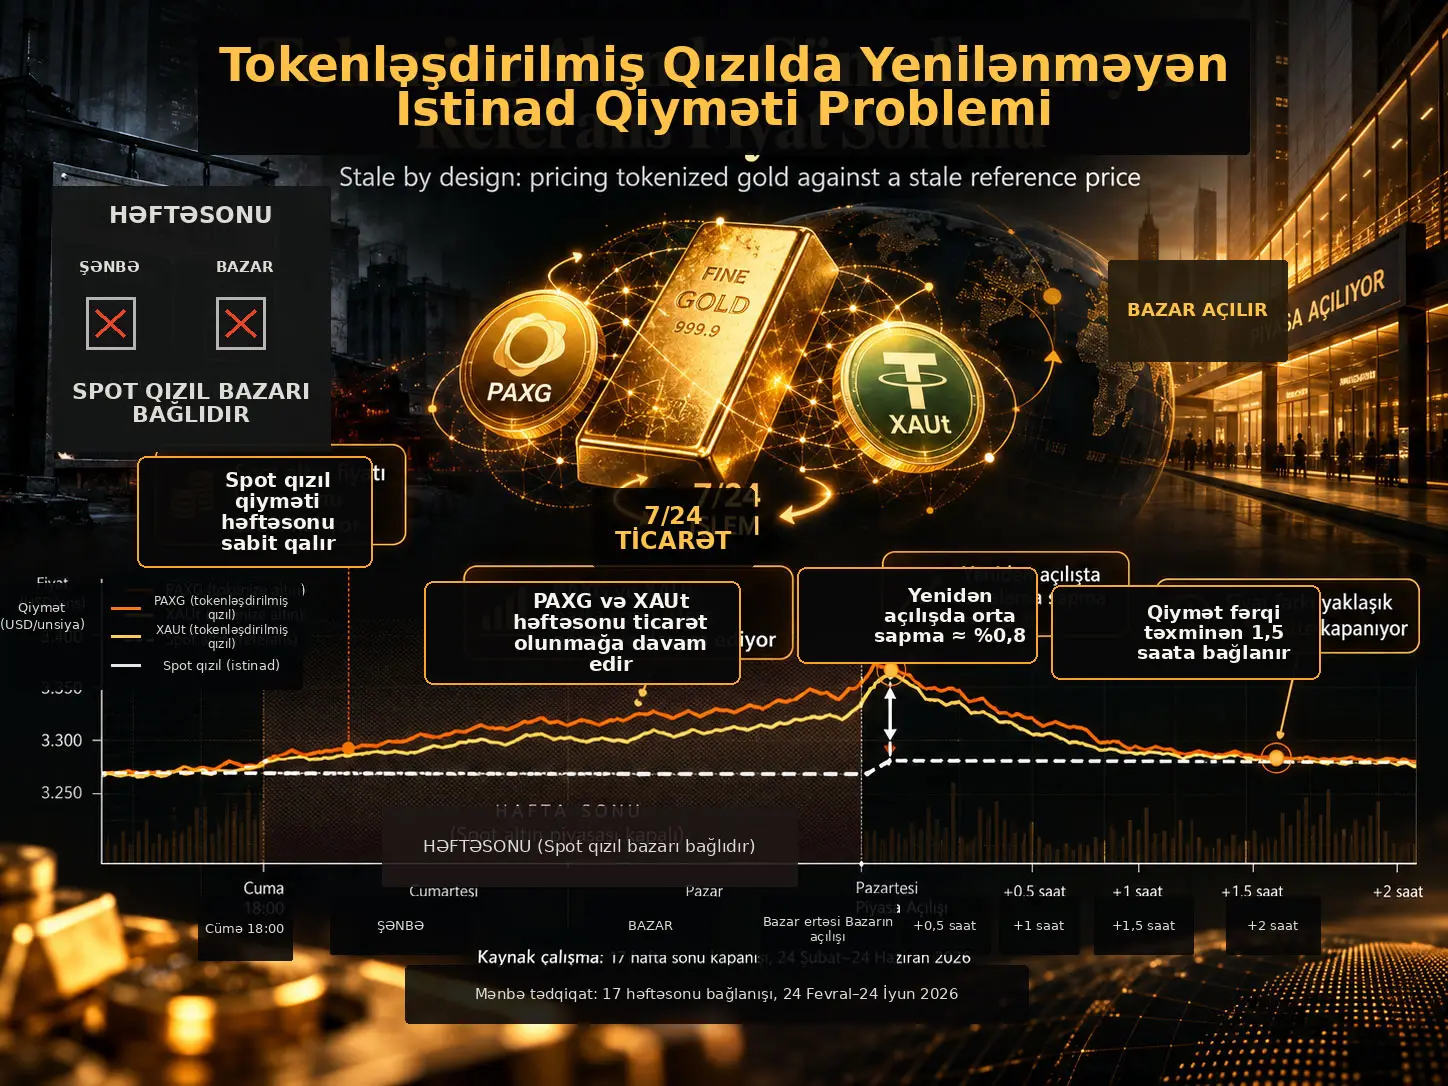
Yenilənməyən istinad qiyməti problemi, tokenləşdirilmiş aktivin ikinci dərəcəli bazarda fasiləsiz ticarət olunmağa davam etməsinə baxmayaraq, qiymətini izlədiyi əsas aktivin istinad bazarının bağlı olması səbəbindən müqayisə qiymətinin müvəqqəti olaraq sabit qalması vəziyyətidir. Alessio Castello bu problemi PAXG və XAUt tokenləşdirilmiş qızıl alətlərində, spot qızıl bazarının hər həftəsonu təxminən 48 saat bağlanmasını təkrarlanan təbii eksperiment kimi istifadə edərək araşdırır. 24 Fevral–24 İyun 2026 arasında hər iki token üçün ayrıca 2.894 saatlıq on-chain qiymət müşahidəsi və 17 həftəsonu bağlanışı istifadə edilmişdir. Yenidən açılış anında orta mütləq token–istinad qiymət fərqi PAXG üçün %0,75, XAUt üçün %0,79 olmuş; həftəsonu token gəlirlərinin spot qızılın yenidən açılış gəlirini güclü şəkildə proqnozlaşdırdığı göstərilə bilməmiş; əvəzində istinad bazarı açıldıqdan sonra qalan qiymət fərqinin təxminən 1,48 saatlıq yarımömürlə sürətlə bağlandığı təxmin edilmişdir.
Tədqiqatın ən möhkəm nəticəsi tokenləşdirilmiş qızılın həftəsonu ərzində spot qızılın yeni qiymətini qüsursuz şəkildə kəşf etməsi deyil, spot bazar yenidən ticarətə başladıqda token qiymətinin istinad dəyərinə sürətlə yenidən yaxınlaşmasıdır. Həftəsonu token gəlirinin qızılın reopen gəlirini proqnozlaşdırdığı reqressiyada meyl əmsalı 0,170, standart xəta 0,117 və p dəyəri 0,15-dir; 17 həftəsonundan ibarət nümunədə bu nəticə ənənəvi əhəmiyyətlilik səviyyələrində statistik cəhətdən əhəmiyyətli deyil.
Nəticələr yalnız araşdırılan iki yüksək likvidlikli tokenləşdirilmiş qızıl alətinə və dörd aylıq qısa dövrə aiddir. Mənbə error-correction tənliyində ölçmə xətasının mexaniki mean reversion yarada biləcəyini də açıq şəkildə bildirir. Buna görə təxminən 1,5 saatlıq yarımömür bütün tokenləşdirilmiş bazarlar üçün dəyişməz struktur parametr kimi deyil, bu nümunədə müşahidə olunan yenidən yaxınlaşma sürətinin təsviri xülasəsi kimi şərh edilməlidir.
Tədqiqatın əsas problemi
Tokenization real və ya maliyyə aktivinə dair iqtisadi hüququn blockchain üzərində ticarət oluna bilən rəqəmsal təmsillə ifadə edilməsinə imkan verir. Bu struktur əsas aktivin ənənəvi bazarı bağlı olduqda belə tokenin ikinci dərəcəli bazarda ticarətinin davam etməsini mümkün edir.
Lakin iki bazarın iş saatları bir-birindən ayrıldıqda xüsusi qiymətləndirmə problemi yaranır. Token qiyməti yeni əməliyyatlarla dəyişməyə davam edərkən rəsmi və ya müşahidə olunan əsas aktiv qiyməti yenilənmir. İnvestor bu halda canlı token qiymətini bir neçə saat əvvəlki əsas-aktiv istinadı ilə müqayisə edir.
Tədqiqat bu problemi qızıl üzərindən araşdırır. PAXG və XAUt, mənbəyə görə, hər biri bir fine troy ounce qızıl üzərində konvertasiya oluna bilən tələbləri təmsil edir və Ethereum üzərindəki mərkəzləşdirilməmiş birjalarda fasiləsiz ticarət oluna bilər. Spot qızıl bazarının həftəsonu bağlanması token qiymətinin sərbəst hərəkət etməyə davam etdiyi, lakin istinad XAU/USD dəyərinin dondurulduğu müntəzəm müşahidə pəncərəsi yaradır.
Yenilənməyən İstinad Qiyməti Nədir və Tokenləşdirilmiş Qızılda Niyə Yaranır?
Yenilənməyən istinad qiyməti token ticarət olunmağa davam edərkən əsas aktivin istinad bazarı bağlı olduğu üçün son açıq-bazar qiymətinin müvəqqəti sabit qalmasıdır; bu tədqiqatda Cümə günü təxminən 22:00 UTC-dəki spot qızıl qiyməti həftəsonu boyunca daşınarkən PAXG və XAUt əməliyyatları davam etdiyi üçün token qiyməti ilə sabit istinad qiyməti arasında müvəqqəti sapma yarana bilər.
Həftəsonu niyə təbii eksperiment kimi istifadə olunur?
Bağlanış vaxtı token bazarındakı qiymət hərəkəti, həcm və ya investor davranışı ilə müəyyən edilmir. Qızıl bazarının həftəlik ticarət təqvimi ilə əvvəlcədən müəyyən olunur. Buna görə tədqiqatçı hər həftəsonu eyni əsas mexanizmi yenidən müşahidə edə bilər:
- Spot qızıl bazarı açıqdır və token ilə istinad qiyməti birlikdə yenilənir.
- Cümə günü təxminən 22:00 UTC-də spot qızıl istinad bazarı bağlanır.
- PAXG və XAUt DEX əməliyyatları həftəsonu boyunca davam edir.
- Son spot qızıl qiyməti istinad kimi sabit saxlanılır.
- Bazar günü təxminən 22:00 UTC-də spot bazar yenidən açılır.
- Yeni spot qızıl qiyməti ortaya çıxır və token–istinad qiymət fərqinin necə bağlandığı izlənir.
Tədqiqatda bu müntəzəm proses 17 ayrı həftəsonunda müşahidə edilir. Beləliklə, tək bir böhran və ya tək bir fövqəladə bazar bağlanışı əvəzinə eyni təqvim hadisəsinin çoxsaylı təkrarları təhlil edilə bilir.
PAXG və XAUt niyə birlikdə istifadə olunur?
İki tokenin eyni əsas iqtisadi aktivə, yəni bir fine troy ounce qızıla bağlı olması tədqiqatçıya daxili doğrulama imkanı verir. Əgər yaradılmış on-chain qiymət sırası DEX-ə xas səs-küylə ciddi şəkildə pozulsaydı, iki tokenin eyni qızıl dəyərinə yaxın hərəkət etməsi gözlənilməzdi.
Bütün saatlarda PAXG/XAUt qiymət nisbətinin ortalaması 1,003 və standart sapması 0,003-dür. Nisbət bütün müşahidələrdə ±%3 intervalında qalır. Tədqiqat bunu on-chain qiymət yaratma üsulunun iki müstəqil token arasında məqbul uyğunluq göstərdiyinə dair nəzarət kimi istifadə edir.
Məlumat mənbələri
| Məlumat komponenti | Mənbədə istifadə olunan struktur | Təhlildəki rolu |
|---|---|---|
| PAXG əməliyyatları | Ethereum DEX əməliyyatları, Dune Analytics | Saatlıq tokenləşdirilmiş qızıl qiyməti |
| XAUt əməliyyatları | Ethereum DEX əməliyyatları, Dune Analytics | Saatlıq tokenləşdirilmiş qızıl qiyməti |
| Quote aktiv qiymətləri | Dune-ın contemporaneous USD çevirmələri | DEX əməliyyatlarının ümumi USD qiymətinə çevrilməsi |
| İstinad qızıl qiyməti | Spot XAU/USD, gold.co.uk | Tokenlərin izlədiyi əsas aktiv qiyməti üçün proxy |
Saatlıq token qiyməti necə yaradılır?
Tədqiqatçı Ethereum üzərindəki böyük DEX hovuzlarında baş verən PAXG və XAUt əməliyyatlarından istifadə edir. Stablecoin, ETH və WETH daxil olmaqla müxtəlif quote aktivlərə qarşı aparılan əməliyyatlar Dune tərəfindən contemporaneous quote-asset qiymətləri ilə USD-yə çevrilir və eyni saat daxilindəki əməliyyatlar həcm çəkili orta qiymətlə birləşdirilir.
Bu üsul nəticəsində hər iki token üçün 2.894 saatlıq ortaq UTC müşahidə sırası yaradılmışdır.
Məlumat əhatəsi nə qədər sıxdır?
| Ölçü | PAXG | XAUt |
|---|---|---|
| Saatlıq müşahidə | 2.894 | 2.894 |
| Saat əhatəsi | %99,4 | %99,4 |
| Median əməliyyat/saat | 115 | 126 |
Mənbə ən seyrək saatlarda yalnız bir neçə əməliyyat ola bildiyini də bildirir. Buna görə %99,4 saat əhatəsi yüksək olsa da, hər saat eyni bazar dərinliyinə malik deyil.
Məlumatların təmizlənməsi
İki xüsusi düzəliş tətbiq edilmişdir. 30 Mart 09:00 UTC-dəki tək XAUt müşahidəsi spot qiymətdən təxminən iki mərtəbə uzaqda olduğu və decimals-handling artefaktı kimi qiymətləndirildiyi üçün çıxarılmışdır. Bundan əlavə, 29 Mart daylight-saving keçidindəki tək təkrarlanan saat vahid həcm çəkili müşahidə şəklində birləşdirilmişdir.
Mənbəyə görə iki düzəliş birlikdə müşahidələrin %0,1-dən azına təsir edir.
Nümunə dövrü niyə adi bazar dövrü deyil?
Mənbə 24 Fevral–24 İyun 2026 dövründə spot qızılın %29,5 düşdüyünü və tədqiqat daxilindəki ən yüksək 5.635 USD/oz səviyyəsindən ən aşağı 3.974 USD/oz səviyyəsinə endiyini bildirir.
Buna görə tədqiqatçı araşdırılan dövrü sakit bazar şəraiti kimi görmür. Bununla belə, qısa nümunə səbəbindən sapmanın mütləq böyüklüyünün başqa bazar rejimlərində də eyni olacağını fərz etmir. Tədqiqatın öz şərhində daha möhkəm nəticə yenidən açılışdan sonrakı yaxınlaşma sürətidir.
Token–istinad qiymət sapması necə tərif edilir?
Hər token \(i\) və saat \(t\) üçün sapma:
\[ d_{i,t}=\ln(P^{token}_{i,t})-\ln(P^{ref}_{t}) \]
kimi tərif edilə bilər.
Burada \(P^{token}_{i,t}\) müvafiq saatdakı token qiymətini; \(P^{ref}_{t}\) isə tədqiqatda istifadə olunan spot qızıl istinad qiymətini təmsil edir. Loqarifmik fərq təxminən nisbi qiymət fərqini ifadə edir.
Müsbət \(d\) tokenin istinad qiymətindən yuxarıda, mənfi \(d\) isə istinad qiymətindən aşağıda ticarət olunduğunu göstərir. Tədqiqatın əsas kəmiyyətlərindən biri yenidən açılış anındakı mütləq sapma \(|d|\)-dir.
Yenidən açılış sapmaları
| Token | Orta mütləq sapma | Median mütləq sapma | IQR | Maksimum mütləq sapma | Orta signed sapma |
|---|---|---|---|---|---|
| PAXG | %0,75 | %0,51 | %0,26–%1,12 | %2,72 | -%0,14 |
| XAUt | %0,79 | %0,75 | %0,34–%1,30 | %2,05 | -%0,44 |
Bu nəticələr tipik həftəsonunda fərqin yüzdə birdən aşağı qaldığını, lakin bəzi həftəsonlarında %2-ni keçə bildiyini göstərir.
PAXG və XAUt Həftəsonu Qızılın Yenidən Açılış Qiymətini Həqiqətən Kəşf Edirmi?
Bu tədqiqat güclü və ya statistik cəhətdən inandırıcı həftəsonu qiymət kəşfi göstərə bilmir; həftəsonu token gəliri ilə spot qızılın yenidən açılış gəliri arasındakı reqressiya meyli 0,170, standart xəta 0,117 və p dəyəri 0,15-dir, buna görə 17 həftəsonundan ibarət nümunədə tokenlərin bağlı spot bazarın gələcək qiymətini effektiv şəkildə ehtiva etdiyi nəticəsinə gəlmək olmaz.
Qiymət kəşfi reqressiyasının məntiqi
Tədqiqatçı həftəsonu boyunca tokenin close-to-reopen gəlirini izahedici dəyişən, spot qızılın stale-to-fresh reopen gəlirini isə nəticə dəyişəni kimi istifadə edir.
Mənbənin şərhinə görə meyl təxminən 1 olsaydı, token qiymət hərəkətlərinin spot qızıl yenidən açıldıqda ortaya çıxacaq yeni qiymət məlumatını böyük ölçüdə əvvəlcədən ehtiva etdiyi düşünülə bilərdi. Meyl təxminən 0 olsaydı, tokenin həftəsonu hərəkətləri qızılın reopen hərəkəti haqqında çox az məlumat daşıyardı.
Faktiki təxmin olan 0,170 bu iki uc arasında yerləşir, lakin sıfırdan statistik cəhətdən etibarlı şəkildə fərqlənmir.
| Qiymət kəşfi metrikası | Mənbə nəticəsi |
|---|---|
| Meyl | 0,170 |
| Standart xəta | 0,117 |
| p dəyəri | 0,15 |
| R² | 0,24 |
| Token-event müşahidəsi | 34 |
| Müstəqil həftəsonu klasteri | 17 |
Niyə 34 müşahidə olduğu halda 17 həftəsonu vurğulanır?
Hər həftəsonunda iki token olduğuna görə 17 × 2 = 34 token-event müşahidəsi vardır. Bununla belə, eyni həftəsonundakı PAXG və XAUt hərəkətləri ortaq bazar şoklarına məruz qala bilər. Buna görə tədqiqat standart xətaları həftəsonu səviyyəsində klasterləşdirir.
Yenidən açılışdan sonrakı xəta-düzəltmə modeli
Token ilə qızıl arasındakı qiymət fərqinin nə qədər sürətlə bağlandığını ölçmək üçün mənbə aşağıdakı xəta-düzəltmə reqressiyasından istifadə edir:
\[ \Delta d_{i,t} = \alpha + \beta d_{i,t-1} + \theta_1 |\Delta Price_{i,t}| + \theta_2 \log(1+trades_{i,t}) + \mu_i + \varepsilon_{i,t} \]
Model reopen saatı və reopen-dən sonrakı 12 saat daxil olmaqla post-reopen pəncərəsində qiymətləndirilir.
Tənlikdəki dəyişənlər
| Termin | Funksiya |
|---|---|
| \(\Delta d_{i,t}\) | Token–istinad qiymət sapmasının saatlıq dəyişməsi |
| \(\alpha\) | Sabit termin |
| \(d_{i,t-1}\) | Əvvəlki saatdakı qiymət sapması |
| \(\beta\) | Tarazlığın yenidən qurulma sürətini müəyyən edən xəta-düzəltmə əmsalı |
| \(|\Delta Price_{i,t}|\) | İstinad qızıl qiymətindəki mütləq dəyişiklik nəzarəti |
| \(\log(1+trades_{i,t})\) | Saatlıq əməliyyat sayını təmsil edən likvidlik nəzarəti |
| \(\mu_i\) | Token sabit effekti |
| \(\varepsilon_{i,t}\) | Modelin qalıq termini |
Xəta-düzəltmə əmsalı
| Model komponenti | Təxmin | Standart xəta |
|---|---|---|
| \(d_{i,t-1}\) — \(\beta\) | -0,374 | 0,058 |
| \(|\Delta Price|\) | 0,008 | 0,051 |
| \(\log(1+trades)\) | -0,001 | 0,001 |
\(\beta=-0,374\) olması əvvəlki saatdakı sapmanın işarəsinə qarşı işləyən güclü düzəliş hərəkəti olduğunu göstərir. Sadələşdirilmiş xətti məntiqdə sapmanın qalıcı əmsalı təxminən \(1+\beta=0,626\)-dır. Yəni əvvəlki sapmanın təxminən %62,6-sı növbəti saatın dinamikasında qalarkən düzəliş termini təxminən %37,4-lük əks istiqamətli hərəkət yaradır.
Bu şərh struktur arbitraj sürəti kimi oxunmamalıdır; modeldəki nəzarətlər, ölçmə xətası və qısa nümunə səbəbindən tədqiqat əmsalı təsviri yaxınlaşma ölçüsü kimi istifadə edir.
1,48 Saatlıq Yarımömür Nə Deməkdir?
1,48 saatlıq yarımömür xəta-düzəltmə modelindəki təxminə görə spot qızıl bazarı yenidən açıldıqdan sonra token ilə istinad qiyməti arasındakı mövcud sapmanın təxminən yarısının orta hesabla 1,48 saatlıq zaman miqyasında aradan qalxdığını ifadə edir; tədqiqat bu dəyəri struktur arbitraj sabiti deyil, araşdırılan 17 həftəsonundakı yaxınlaşma sürətinin təsviri xülasəsi kimi şərh edir.
Yarımömür düsturu
\[ HalfLife= \frac{\ln(0.5)} {\ln(1+\beta)} \]
Mənbədə \(\beta=-0,374\) olduğuna görə:
\[ 1+\beta = 0.626 \]
və nəticə təxminən:
\[ HalfLife \approx 1.48\text{ saat} \]
olur.
Yarımömür dayanıqlılıq təhlilləri
| Təxmin üsulu | Yarımömür |
|---|---|
| Pooled model, weekend-clustered | 1,48 saat |
| Leave-one-out ortalaması | 1,51 saat |
| Leave-one-out intervalı | 1,28–1,61 saat |
| Weekend block bootstrap medianı | 1,46 saat |
| Weekend block bootstrap %95 intervalı | 1,04–1,86 saat |
Block bootstrap bütün həftəsonlarını yenidən nümunələmə vahidi kimi istifadə edir və 2.000 təkrar həyata keçirir. Bu yanaşma saatları bir-birindən müstəqil fərz etmək əvəzinə eyni həftəsonu daxilindəki ortaq strukturların qorunmasına kömək edir.
Figure 1 nə göstərir?
Mənbədəki Figure 1, PAXG və XAUt üçün gold-market reopen-dən sonrakı orta mütləq qiymət sapmasını saat əsasında göstərir. Üfüqi ox yenidən açılışdan sonrakı saatları, şaquli ox isə stale asset price-a görə orta mütləq sapmanı faizlə göstərir.
Hər iki tokenin əyrisi ilk iki saatda təxminən zirvə yaradır, üçüncü saatdan sonra isə aydın şəkildə geriləyir. Mənbə açıqlaması 6–11-ci saatlar arasında sapmanın təxminən %0,35–%0,45 intervalına endiyini bildirir.
Qrafikdə ±1 standart xəta zolaqları vardır. Xam saatlıq dəyərlərin hamısı ayrıca cədvəl şəklində təqdim edilmədiyindən bu qrafik Verianla-da dəqiq rəqəmsal nöqtə sırası kimi yenidən çəkilməməlidir.
Niyə sapma reopen anında dərhal sıfırlanmır?
Tədqiqat birbaşa vahid mikro-mexanizm müəyyən etmir. Reopen-dən sonra əsas-aktiv qiymətinin yenidən hərəkət etməyə başlaması DEX qiymətinin də yeni məlumata uyğunlaşması üçün qiymətləndirmə prosesi yaradır. Model bu prosesin baş verdiyini ölçür; müəyyən arbitrajçı tipinin, market-meykerin və ya ticarət strategiyasının bütün düzəlişi həyata keçirdiyini sübut etmir.
Ölçmə xətası niyə vacibdir?
Xəta-düzəltmə tənliyində \(d_{i,t}\) dəyişəni sapmanın həm cari dəyişməsini, həm də gecikdirilmiş səviyyəsini yaratmaq üçün istifadə olunur. Token və ya istinad qiymətində müvəqqəti ölçmə xətası varsa, eyni xəta riyazi olaraq növbəti dövrdə əks istiqamətli hərəkət görüntüsü yarada bilər.
Mənbə buna görə mean reversion əmsalının bir hissəsinin mexaniki ola biləcəyini qəbul edir. Weekend-return predictive regression eyni sapmanı tənliyin hər iki tərəfində istifadə etmədiyi üçün fərqli nəzarət məntiqi yaradır; lakin həmin testdə də qiymət kəşfi nəticəsi statistik cəhətdən güclü deyil.
Tədqiqatın Metodu və Nəticələri
Tədqiqat dizaynının xülasəsi
| Mərhələ | Mənbədə tətbiq olunan üsul |
|---|---|
| 1. Token bazarı | PAXG və XAUt Ethereum DEX əməliyyatları |
| 2. Qiymətin yaradılması | Saatlıq volume-weighted USD qiyməti |
| 3. İstinad | Spot XAU/USD |
| 4. Həftəsonu hadisəsi | Cümə 22:00–Bazar 22:00 UTC |
| 5. Stale benchmark | Son açıq spot qiymətin həftəsonu boyunca dondurulması |
| 6. Reopen deviation | Token və yenidən yenilənən spot qiymət arasındakı log fərq |
| 7. Qiymət kəşfi testi | Gold reopen return ~ weekend token return |
| 8. Yaxınlaşma testi | Error-correction regression |
| 9. Qeyri-müəyyənlik | Weekend-clustered SE, leave-one-out, weekend block bootstrap |
Birinci əsas nəticə: reopen sapması
İki token üçün orta mütləq reopen sapması bir-birinə yaxındır: PAXG %0,75, XAUt %0,79. Bu iki orta göstərici tədqiqatın abstract səviyyəsindəki təxminən %0,8 nəticəsinin mənbəyidir.
Paylanmalar simmetrik deyil. PAXG üçün maksimum mütləq sapma %2,72, XAUt üçün %2,05-dir. Orta signed sapmaların hər ikisi mənfidir; PAXG -%0,14, XAUt -%0,44-dür. Bununla belə, 17 həftəsonundan ibarət qısa nümunə səbəbindən signed ortalamalar uzunmüddətli qalıcı diskont kimi şərh edilməməlidir.
İkinci əsas nəticə: həftəsonu qiymət kəşfi zəif və qeyri-müəyyəndir
Weekend token return əmsalı 0,170-dir. 0,117 standart xəta və p=0,15 səbəbindən mənbə conventional significance səviyyələrində sıfır hipotezini rədd etmir.
Buna görə tədqiqat iki ifrat iddiadan qaçır:
- Token qiymətlərinin həftəsonu qızılın gələcək reopen qiymətini tam olaraq kəşf etdiyi göstərilməmişdir.
- Token qiymətlərinin tamamilə mənasız səs-küy olduğu da sübut edilməmişdir.
Mövcud nümunə yalnız zəif və qeyri-dəqiq proqnoz əlaqəsi göstərir.
Üçüncü əsas nəticə: reopen-dən sonra yaxınlaşma sürətlidir
Error-correction əmsalı -0,374 və standart xəta 0,058-dir. Ehtiva edilən yarımömür 1,48 saatdır. Volatillik və əməliyyat sayı nəzarətləri mənbədə statistik cəhətdən əhəmiyyətli deyil.
Leave-one-out təxminlərinin dar intervalda qalması müəyyən tək həftəsonunun bütün yaxınlaşma nəticəsini sürükləmədiyini göstərir. Weekend block bootstrap-ın %95 intervalı da 1,04–1,86 saatdır.
Şəkil və cədvəl sübutlarının bir-birini tamamlaması
Table 2 yaxınlaşma sürətini parametrik error-correction əmsalı ilə ölçür. Table 3 bu sürətin həftəsonlarının fərqli yenidən nümunələnməsi altında nə qədər dəyişdiyini göstərir. Figure 1 isə eyni mexanizmi vizual səviyyədə dəstəkləyərək reopen-dən sonrakı mütləq sapmanın saatlar keçdikcə azaldığını göstərir.
Bununla belə, Figure 1-dəki vizual eniş error-correction əmsalının bütün səbəblərini izah etmir. Parametrik model və qrafik eyni hadisənin iki fərqli təsviridir.
Tədqiqatın güclü tərəfləri
- İstinad bazarının bağlanışının təqvimlə müəyyən edilməsi müntəzəm və təkrarlana bilən hadisə pəncərəsi yaradır.
- Eyni qızıl unsiyasına bağlı iki müstəqil tokenin istifadə edilməsi daxili doğrulama imkanı verir.
- Saatlıq DEX qiymətləri əməliyyat həcmi ilə çəkilən şəkildə yaradılmışdır.
- Məlumat əhatəsi hər iki token üçün %99,4-dür.
- Standart xətalar həftəsonu səviyyəsində klasterləşdirilmişdir.
- Leave-one-out təhlili nəticənin tək bir həftəsonundan asılılığını yoxlayır.
- Weekend block bootstrap qısa event nümunəsi üçün əlavə qeyri-müəyyənlik qiymətləndirməsi verir.
- Müəllif ölçmə xətasının mexaniki mean reversion yarada biləcəyini açıq şəkildə məhdudiyyət kimi bildirir.
Tədqiqatın əsas məhdudiyyətləri
- Yalnız 17 həftəsonu araşdırılmışdır.
- Nümunə təxminən dörd aylıqdır.
- Yalnız PAXG və XAUt araşdırılmışdır.
- Nəticələr yüksək likvidlikli tokenləşdirilmiş qızıl alətlərinə aiddir.
- Spot XAU/USD yeganə istinad qiymət proxy-si kimi istifadə olunur.
- DEX əməliyyat intensivliyi saatlar arasında dəyişir.
- Weekend price-discovery reqressiyasının statistik gücü məhduddur.
- Error-correction tənliyindəki ölçmə xətası mexaniki mean reversion yarada bilər.
- Yarımömür struktur arbitraj parametri kimi tərif edilmir.
- Daha uzun bazar bağlanışları və ya daha aşağı likvidlikli RWA tokenləri mövcud məlumatlarla test edilmir.
Tədqiqatın dəstəklədiyi nəticələr
- Araşdırılan 17 həftəsonunda reopen anındakı mütləq PAXG və XAUt sapması orta hesabla təxminən %0,8-dir.
- Bəzi həftəsonlarında sapma %2-ni keçmişdir.
- Həftəsonu token gəlirləri gold reopen gəlirini yalnız zəif şəkildə proqnozlaşdırır.
- Qiymət kəşfi reqressiyası conventional significance səviyyələrində əhəmiyyətli deyil.
- Spot qızıl yenidən ticarət olunmağa başladıqda qalan token–istinad fərqi sürətlə azalır.
- Error-correction modelinin ehtiva etdiyi yarımömür 1,48 saatdır.
- Yarımömür leave-one-out və weekend bootstrap altında oxşar böyüklükdə qalır.
Tədqiqatın dəstəkləmədiyi nəticələr
- PAXG və XAUt-nin həftəsonu spot qızılın gələcək qiymətini effektiv şəkildə kəşf etdiyi sübut olunmamışdır.
- Tokenized gold bazarının ümumən tam informasiya səmərəli olduğu göstərilməmişdir.
- Təxminən 1,5 saatlıq yarımömrün bütün RWA tokenləri üçün keçərli olduğu göstərilməmişdir.
- Daha aşağı likvidlikli tokenlərdə eyni sürətlə yaxınlaşma olacağı göstərilməmişdir.
- Tokenized Treasuries və ya tokenized money-market funds üzərində eksperiment aparılmamışdır.
- Daha uzun istinad-bazar bağlanışlarının mütləq daha böyük qiymət sapması yaradacağı mövcud tədqiqatda test edilməmişdir.
- Error-correction əmsalının xalis arbitraj sürətini struktur şəkildə ölçdüyü göstərilməmişdir.
- 17 həftəsonunun nəticələrindən bütün tokenləşdirilmiş bazarlar üçün uzunmüddətli səmərəlilik nəticəsi çıxarıla bilməz.
Gələcək tədqiqat istiqaməti
Mənbə eyni mexanizmin istinad bazarının həftəsonundan daha uzun bağlı qaldığı və ikinci dərəcəli token likvidliyinin daha zəif olduğu aktivlərdə daha mühüm ola biləcəyini irəli sürür. Xüsusilə tokenized Treasuries və money-market funds, əsas bazarın yalnız iş günləri açıq olması səbəbindən təbii növbəti tədqiqat sahələri kimi göstərilir.
Bu təklif mövcud tədqiqatın eksperimental nəticəsi deyil. Daha böyük və ya daha davamlı qiymət ayrışmasının yaranıb-yaranmadığı yeni məlumatlarla ayrıca test edilməlidir.
Mənbə və Metod Qeydi
Tam orijinal başlıq: Stale by design: pricing tokenized gold against a stale reference price.
Müəllif: Alessio Castello.
Corresponding author: Alessio Castello.
Yüklənmiş PDF-də afiliyasiya: International University of Monaco – Omnes Education, Monaco.
ORCID: 0000-0003-3888-8570.
Yüklənmiş mənbənin növü: 8 səhifəlik preprint research paper.
Rəyçilik: Yüklənmiş PDF açıq şəkildə rəyçi qiymətləndirməsindən keçmədiyini bildirir.
Platform: SSRN.
Yüklənmiş versiyanın SSRN Abstract ID-si: 7030633.
Yüklənmiş versiyanın DOI-si: 10.2139/ssrn.7030633.
Yüklənmiş versiyanın SSRN posting tarixi: 30 İyun 2026.
Sonrakı eyni başlıqlı SSRN versiyası: 10 səhifə; SSRN 7174537; DOI 10.2139/ssrn.7174537; posted 24 İyul 2026.
Elmi məzmun bazası: Bu Verianla məqaləsi yalnız istifadəçinin yüklədiyi 8 səhifəlik SSRN 7030633 versiyasının elmi məzmununa əsaslanır; sonrakı versiyadan yeni nəticə köçürülməmişdir.
Rəyli journal version: Cari biblioqrafik yoxlamada təsdiqlənməmişdir.
Lisenziya: SSRN qeydi All rights reserved; permission olmadan təkrar istifadəyə icazə verilmədiyini bildirir.
Açar sözlər: DeFi; tokenized gold; price discovery; continuous trading.
Tədqiqat dizaynı: Spot qızıl bazarının müntəzəm həftəsonu bağlanışlarını təkrarlanan təbii eksperiment / event window kimi istifadə edən empirik qiymətləndirmə təhlili.
Nümunə: 24 Fevral–24 İyun 2026.
Tokenlər: PAXG və XAUt.
Saatlıq müşahidə: Hər token üçün 2.894.
Həftəsonu sayı: 17.
Həftəsonu bağlı pəncərə: Təxminən Cümə 22:00–Bazar 22:00 UTC.
On-chain məlumat mənbəyi: Ethereum DEX əməliyyatları, Dune Analytics.
İstinad aktiv: Spot XAU/USD.
İstinad qiymət mənbəyi: gold.co.uk.
Qiymətin yaradılması: Saatlıq volume-weighted average DEX price.
Saat əhatəsi: Hər token üçün %99,4.
Median əməliyyat/saat: PAXG 115; XAUt 126.
Təmizləmə: Bir XAUt decimals artefaktı çıxarılmış və bir daylight-saving duplicate saat birləşdirilmişdir; ümumi təsir %0,1-dən azdır.
Daxili doğrulama: PAXG/XAUt nisbəti orta hesabla 1,003, standart sapma 0,003 və bütün saatlarda ±%3 daxilindədir.
Reopen mean absolute deviation: PAXG %0,75; XAUt %0,79.
Maksimum reopen absolute deviation: PAXG %2,72; XAUt %2,05.
Weekend price-discovery meyli: 0,170; s.e. 0,117; p=0,15; R²=0,24.
Error-correction əmsalı: β=-0,374; s.e. 0,058.
Error-correction model R²: 0,19.
Post-reopen müşahidə: 442 token-saat.
Əsas yarımömür: 1,48 saat.
Leave-one-out yarımömür intervalı: 1,28–1,61 saat.
Weekend block bootstrap: 2.000 təkrar; median 1,46 saat; %95 interval 1,04–1,86 saat.
Əsas metodoloji məhdudiyyət: Deviation dəyişəninin error-correction tənliyində hər iki tərəfdə olması qiymət ölçmə xətası altında mexaniki mean reversion yarada bilər; mənbə yarımömrü buna görə descriptive summary kimi qiymətləndirir.
Figure 1: PAXG və XAUt üçün yenidən açılışdan sonrakı mean absolute deviation yollarını ±1 standard-error zolaqları ilə göstərir. Xam bütün saatlıq məlumat nöqtələri cədvəldə verilməmişdir.
Figure 1 istehsal bəyanatı: Müəllif Anthropic Opus 4.8-dən Figure 1-in çəkilməsində istifadə etdiyini, çıxışı nəzərdən keçirib redaktə etdiyini və məzmun məsuliyyətini üzərinə götürdüyünü bildirir.
Maliyyələşdirmə: Yüklənmiş PDF-də ayrıca maliyyələşdirmə bəyanatı bildirilməmişdir.
Maraqların toqquşması: Yüklənmiş PDF-də ayrıca maraqların toqquşması bəyanatı bildirilməmişdir.
Data availability: Mənbə Dune Analytics və gold.co.uk məlumat mənbələrini açıqlayır; ayrıca açıq data repository və ya replication package bəyanatı yoxdur.
CRediT: Yüklənmiş PDF-də ayrıca CRediT töhfə bəyanatı yoxdur.
Şərh sərhədi: Nəticələr araşdırılan iki likvid tokenləşdirilmiş qızıl aləti, 17 həftəsonu və qısa 2026 nümunəsi ilə məhduddur; ümumi tokenized-market efficiency və ya bütün RWA tokenlərinin yaxınlaşma davranışı sübut edilmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib