


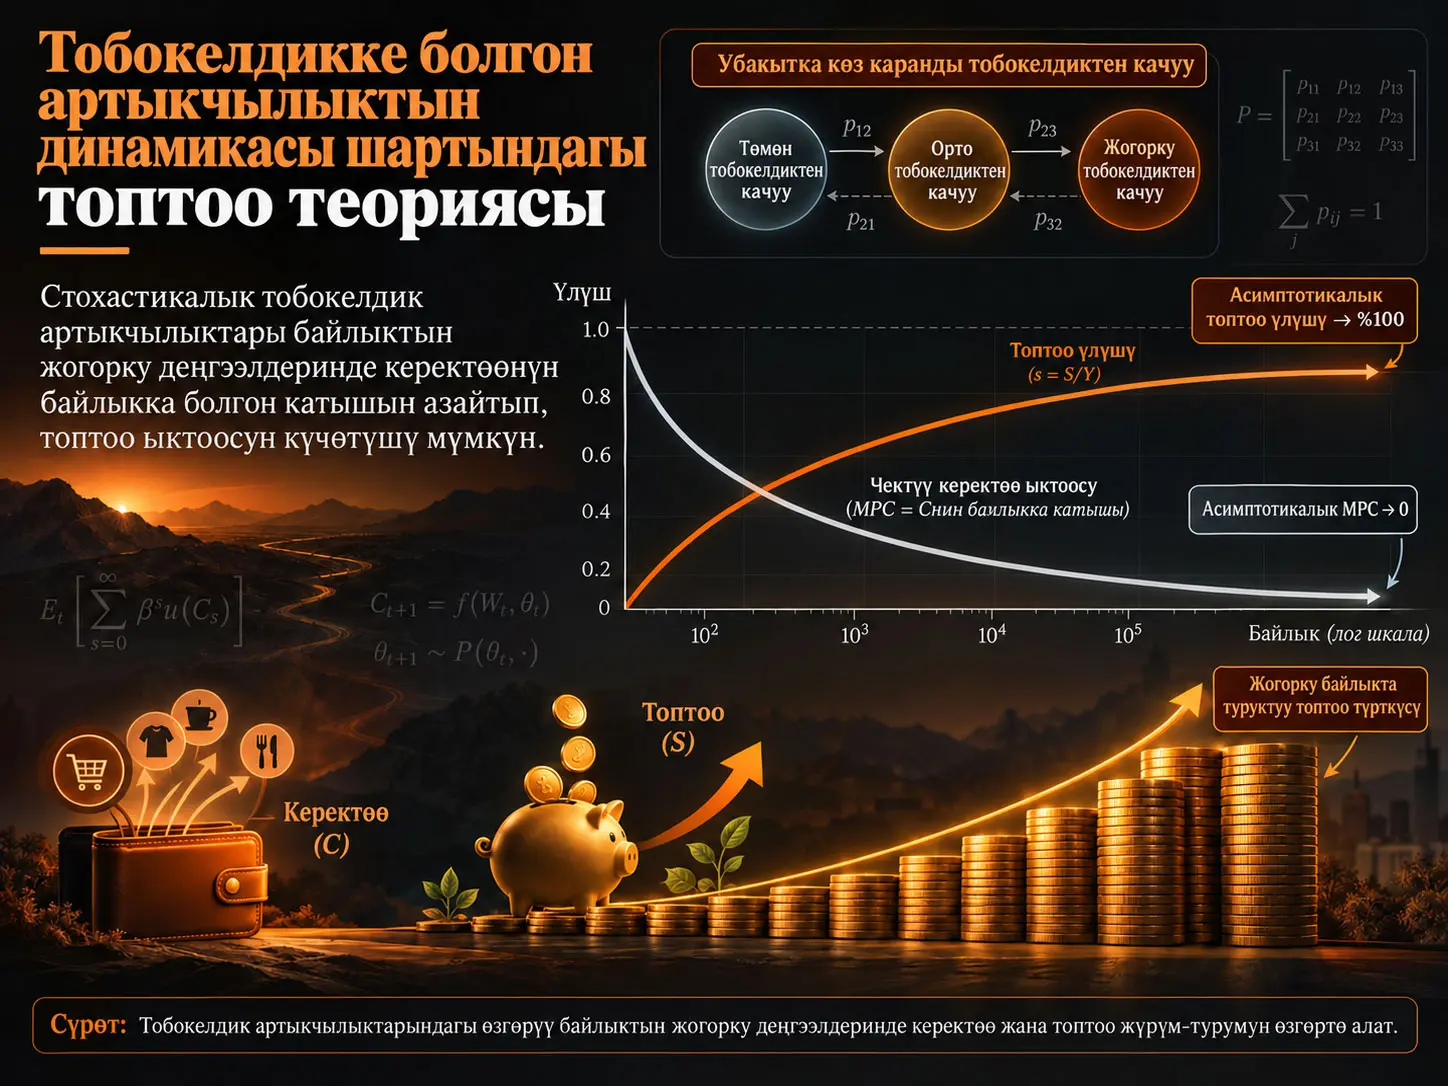
Тобокелдикке болгон артыкчылыктын динамикасы — экономикалык чечим кабыл алуучунун тобокелдиктен качуу деңгээли убакыттын өтүшү менен туруктуу бойдон калбастан, абалдардын ортосунда өзгөрө алышын билдирген артыкчылык түзүмү. Qingyin Ma, Xinxi Song жана Alexis Akira Toda иштеп чыккан изилдөө ушул өзгөрмө тобокелдик артыкчылыктарын динамикалык оптималдуу топтоо моделине киргизип, айрыкча байлыктын жогорку деңгээлдериндеги керектөө жана топтоо жүрүм-турумун талдайт. Негизги жыйынтык төмөнкүдөй: эгер адамдын кийинки мезгилде азыркыга караганда тобокелдиктен азыраак качкан абалга өтүү ыктымалдыгы оң болсо, байлыктын бир бөлүгүн келечекке өткөрүүнүн баалуулугу байлыктын жогорку деңгээлдеринде да жоголбой калышы мүмкүн. Модель аныктаган шарттарда бул механизм байлык чексиздикке умтулганда асимптотикалык керектөөгө чектик ыкты нөлгө, ал эми байлыктын оң кирешелүүлүгү болгон учурда асимптотикалык топтоо ченин %100гө жеткирет.
Изилдөөнүн жаңылыгы жогорку топтоону кирешенин белгисиздиги, инвестиция кирешелүүлүгүнүн тобокелдиги же дисконттоо фактору сыяктуу классикалык ресурс тобокелдиктери аркылуу гана түшүндүрбөстөн, тобокелдикке болгон артыкчылыктын өзүнүн убакыт ичинде өзгөрүшүн өз алдынча динамикалык механизм катары караганында. Классикалык сактык топтоо логикасында байлык көбөйгөн сайын келечектеги ресурстук тартыштыктан коргонуу муктаждыгы алсыраш мүмкүн. Бул жердеги механизмде болсо келечекте тобокелдиктен азыраак качкан “келечектеги мен” учурдагы байлыкты керектөөгө айландырууга көбүрөөк даяр болушу мүмкүн; бул бүгүнкү байлыкты келечекке өткөрүүгө туруктуу баалуулук берет.
Ошол эле учурда изилдөөнүн жыйынтыгын байкалган бардык бай үй чарбалары кирешесинин %100үн топтойт деп түздөн-түз чечмелөөгө болбойт. Жыйынтык байлыктын \(w\to\infty\) чегиндеги теориялык жүрүм-турумду сүрөттөйт. Изилдөөнүн сандык бөлүгү механизмди эсептөө мисалдары жана абалга көз каранды импульс-жооп функциялары менен көрсөтөт; үй чарба деңгээлинде түзүмдүк баалоону же себептик талаа экспериментин түздөн-түз жүргүзбөйт.
Изилдөө маселеси: жогорку байлыкта топтоо эмне үчүн төмөндөбөйт?
Изилдөөнүн баштапкы чекити — бай үй чарбалары кирешесинин көбүрөөк бөлүгүн топтоого жана керектөөгө төмөнүрөөк чектик ык көрсөтүүгө жакын болушу. Стандарттуу толук эмес рынок моделдеринде тобокелдиктен качуу коэффициенти, дисконттоо фактору жана байлыктын кирешелүүлүгү туруктуу кармалганда, өтө жогорку байлык деңгээлдеринде сактык топтоо мотиви алсыраш мүмкүн. Мындай учурда керектөө кирешеден тезирээк өсүп, асимптотикалык топтоо чени терс болуп калышы мүмкүн. Авторлор чечүүгө аракет кылган теориялык маселе — байкалган туруктуу жогорку топтоо жүрүм-турумун жалпыраак жана азыраак чектөөчү шарттарда кантип түшүндүрүүгө болору.
Мурунку моделдер капитал кирешелүүлүгүнүн тобокелдигин же стохастикалык дисконттоо факторун системага кошуп, бул боштукту азайтууга аракет кылышкан. Бирок нөлгө жакындаган асимптотикалык MPC алуу үчүн кирешелүүлүк, дисконттоо жана артыкчылыктар боюнча бир учурда аткарылышы керек болгон белгилүү шарттар пайда болушу мүмкүн. Бул изилдөө башка суроого көңүл бурат: Тобокелдиктен качуу коэффициентинин өзү убакыт ичинде өзгөрсө эмне болот?
Тобокелдикке болгон артыкчылыктын динамикасы бай үй чарбаларынын жогорку топтоосун кантип түшүндүрө алат?
Моделде кийинки мезгилде тобокелдиктен качуунун төмөнүрөөк деңгээлине өтүү ыктымалдыгы оң болгондо, келечектеги чечим кабыл алуучу учурдагы байлыкты керектөөгө айландырууга бүгүнкү чечим кабыл алуучуга караганда көбүрөөк даяр болушу мүмкүн; ошондуктан бүгүнкү чечим кабыл алуучу байлыктын жогорку деңгээлдеринде да байлыкты келечекке өткөрүүнү улантат жана белгилүү шарттарда керектөөнүн байлыкка катышы асимптотикалык түрдө нөлгө жакындайт.
Классикалык сактык топтоодон айырмасы
Классикалык сактык топтоо механизми көбүнчө келечекте киреше төмөндөшү, инвестиция кирешелүүлүгү терс болушу же башка ресурс шогу болушу мүмкүн деген ыктымалдыкка таянат. Ушул тобокелдиктерден улам бүгүнкү керектөө азайтылып, байлык буфер катары сакталат. Бирок байлык абдан өскөндө ресурстук тартыштыктын коркунучу салыштырмалуу маанисин жоготушу мүмкүн.
Тобокелдик артыкчылыгынын динамикасы болсо башкача. Бул жерде аныктоочу нерсе келечекте канча ресурс болору гана эмес, ошол эле ресурстун келечекте канчалык баалуу деп эсептелеринде. Эгер келечекте тобокелдиктен азыраак качкан абалга өтүү мүмкүн болсо, байлык ошол келечектеги абал үчүн жогорураак керектөө баалуулугуна ээ болушу мүмкүн. Демек, байлыкты бүгүнтөн келечекке өткөрүү жөн гана “жаман күнгө акча бөлүү” жүрүм-туруму эмес; бул ар башка тобокелдик артыкчылыктарынын ортосунда керектөөнү убакыт боюнча кайра бөлүштүрүү маселеси.
Асимптотикалык MPCнин нөлгө жакындашы эмнени билдирет?
Бул изилдөөдө нөл асимптотикалык MPC — байлык \(w\) абдан чоң болгондо оптималдуу керектөө функциясынын байлыкка катышы \(c^*(w,z)/w\to0\) болушу; демек, бул жыйынтык байкалган бир мезгилдик MPC баасы эмес, оптималдуу саясаттын чексиз-байлык чегиндеги математикалык жүрүм-туруму.
Оптималдуу топтоо маселесинин негизги түзүмү
Чечим кабыл алуучу керектөө менен байлыктын жолун күтүлгөн өмүр бою пайдалуулукту максималдаштыра тургандай тандайт. Булакта негизги маселе мындай берилет:
\[ \max_{\{c_t,w_t\}_{t\geq0}} E_0\left[ \sum_{t=0}^{\infty} \left(\prod_{i=0}^{t}\beta_i\right) u(c_t,Z_t) \right] \]
жана бюджеттик чектөө:
\[ w_{t+1}=R_{t+1}(w_t-c_t)+Y_{t+1}, \qquad 0\leq c_t\leq w_t. \]
Бул жерде \(w_t\) байлыкты, \(c_t\) керектөөнү, \(R_t\) байлыктын дүң кирешелүүлүгүн, \(Y_t\) финансылык эмес кирешени, \(\beta_t\) дисконттоо факторун, ал эми \(Z_t\) экономикалык жана артыкчылык абалдарын камтыган Markov абал өзгөрмөсүн билдирет.
Модель дисконттоо факторунун, кирешелүүлүктүн жана финансылык эмес кирешенин ошол эле абалдык өтүүлөргө жана инновацияларга көз каранды болушуна жол берет:
\[ \beta_t=\beta(Z_{t-1},Z_t,\varepsilon_t),\qquad R_t=R(Z_{t-1},Z_t,\varepsilon_t),\qquad Y_t=Y(Z_{t-1},Z_t,\varepsilon_t). \]
Бул түзүм маанилүү; анткени изилдөө тобокелдик артыкчылыгы гана өзгөргөн өтө тар моделди курбайт. Кирешелүүлүк, киреше, дисконттоо жана артыкчылык абалдары бирдиктүү стохастикалык чөйрөнүн бөлүктөрү болушу мүмкүн.
Пайдалуулук функциясына коюлган шарттар
Ар бир \(z\) абалы үчүн пайдалуулук функциясы керектөө боюнча эки жолу дифференциалдануучу, өсүүчү жана ойук деп кабыл алынат:
\[ u'(c,z)>0,\qquad u''(c,z)<0,\qquad u'(c,z)\rightarrow\infty \quad \text{iken}\quad c\rightarrow0. \]
Бул акыркы касиет керектөө нөлгө жакындаганда чектик пайдалуулуктун абдан чоңоюшун камсыз кылган Inada тибиндеги чек жүрүм-туруму. Изилдөө өмүр бою пайдалуулук ар бир абалда кадимки реал сан катары сөзсүз жакшы аныкталышы керек деп талап кылбагандыктан, Brockтун overtaking критерийин колдонот.
Биринчи тартиптеги оптималдуулук жана убакыттык итерация
Оптималдуу керектөө саясаты \(c(w,z)\) бүгүнкү керектөөнүн чектик пайдалуулугун келечекке өткөрүлгөн бир бирдик байлыктын күтүлгөн дисконттолгон чектик баасы менен салыштырат. Карыз алуу чектөөсү да эсепке алынган биринчи тартиптеги шарт булакта мындай берилет:
\[ u'(c(w,z),z)= \max\left\{ E_z\!\left[ \hat{\beta}\hat{R}\, u'(c(\hat{w},\hat{Z}),\hat{Z}) \right], u'(w,z) \right\}, \]
\[ \hat{w}=\hat{R}\,[w-c(w,z)]+\hat{Y}. \]
Авторлор бул шартты убакыттык-итерация оператору \(T\) аркылуу талдап, оптималдуу керектөө функциясын ушул оператордун туруктуу чекити катары мүнөздөшөт.
Спектралдык шарт жана оптималдуу саясаттын бар болушу
Абалдардын ортосундагы бир мезгилдик өтүү ыктымалдыгы \(P(z,\hat z)\) болсун; изилдөө төмөнкү матрицаны аныктайт:
\[ K_{z\hat z}(\theta)= P(z,\hat z) \int \beta(z,\hat z,\hat\varepsilon) R(z,\hat z,\hat\varepsilon)^{\theta} \,\pi(d\hat\varepsilon). \]
\(r(A)\) матрицанын спектралдык радиусун, башкача айтканда өздүк маанилеринин абсолюттук маанилеринин эң чоңун көрсөтөт. Негизги божомолдордун бири:
\[ r(K(1))<1. \]
Авторлордун чечмелөөсү боюнча \(\ln r(K(1))\) дисконттолгон орточо дүң актив кирешелүүлүгүнүн асимптотикалык өсүү темпи менен байланыштуу. \(r(K(1))<1\) шарты байлыктын моделдин ичинде көзөмөлсүз жарылып өсүшүнө жол бербеген шарт болуп, классикалык туруктуу параметрлүү \(\beta R<1\) шартынан жалпыраак.
Теорема 2.1 боюнча убакыттык-итерация оператору \(T\) ылайыктуу саясаттар мейкиндигинде жалгыз туруктуу чекитке \(c^*\) ээ жана ар кандай ылайыктуу баштапкы саясаттан жүргүзүлгөн итерациялар ушул чекитке жакындайт. Ошентип, кийинки асимптотикалык жыйынтыктар негизделе турган оптималдуу керектөө функциясы алынат.
Керектөө, топтоо жана байлык босогосу
Изилдөө оптималдуу керектөө жана инвестиция/топтоо көлөмү \(i^*(w,z)=w-c^*(w,z)\) байлык менен кошо өсөрүн көрсөтөт. Финансылык эмес киреше процесси жогорулаганда оптималдуу керектөө да чекиттик түрдө жогорулайт.
Мындан тышкары, ар бир абал үчүн байлык босогосу бар. Байлык ушул босогодон төмөн же ага барабар болгондо карыз алуу чектөөсү милдеттүү болуп, чечим кабыл алуучу учурдагы байлыктын баарын керектейт. Босогодон жогору болгондо оң топтоо пайда болот. Бул жыйынтык жогорку байлык жүрүм-турумун изилдөөдө топтоо режимине качан өтүлөрүн математикалык түрдө ажыратат.
Эки мезгилдик интуитивдүү мисал
Негизги механизм адегенде тобокелдиктен качуунун эки абалы бар жөнөкөй модель менен көрсөтүлөт. Баштапкы абал жогорку тобокелдиктен качуу \(\gamma_H\), кийинки мезгилдеги абал болсо төмөнүрөөк тобокелдиктен качуу \(\gamma_L\) болсун жана \(\gamma_L<\gamma_H\) болсун. Биринчи мезгилдин биринчи тартиптеги шарты:
\[ c^{-\gamma_H} = \beta R^{1-\gamma_L} (w-c)^{-\gamma_L}. \]
Мындан оптималдуу биринчи мезгилдик керектөө үчүн:
\[ 0\leq \frac{c^*(w,\gamma_H)}{w} \leq \left(\beta R^{1-\gamma_L}\right)^{-1/\gamma_H} w^{\gamma_L/\gamma_H-1} \]
чеги алынат. \(\gamma_L/\gamma_H-1<0\) болгондуктан:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,\gamma_H)}{w}=0. \]
Бул кыска мисал бүт макаланын негизги интуициясын көрсөтөт: кийинки мезгилде тобокелдиктен азыраак качкан абалга өтүү байлык өскөн сайын жоголбой турган келечектеги-керектөө баалуулугун жаратышы мүмкүн.
Абалга көз каранды CRRA артыкчылыгы
Жалпы моделде салыштырмалуу тобокелдиктен качуу коэффициенти туруктуу кармалбайт. Пайдалуулук:
\[ u(c,z)= \begin{cases} \dfrac{c^{1-\gamma(z)}}{1-\gamma(z)}, & \gamma(z)>0,\ \gamma(z)\neq1,\\[6pt] \log c, & \gamma(z)=1. \end{cases} \]
түрүндө. Демек, \(\gamma(z)\) учурдагы абалга жараша өзгөргөн салыштырмалуу тобокелдиктен качуу коэффициенти.
Абал процесси \(Z_t=(\bar Z_t,\tilde Z_t)\) болуп бөлүнөт. \(\bar Z_t\) тобокелдиктен качуу абалын, \(\tilde Z_t\) башка абал өзгөрмөлөрүн алып жүрөт. Тобокелдиктен качуу деңгээлдери:
\[ 0<\gamma_1<\gamma_2<\cdots<\gamma_N \]
түрүндө иреттелет. Демек, кичирээк индекс тобокелдиктен төмөнүрөөк качууну билдирет.
Тобокелдик артыкчылыгынын өтүүлөрү эмне үчүн аныктоочу?
Учурдагы тобокелдиктен качуу абалы \(\gamma_i\) болгондо төмөнүрөөк \(\gamma_\ell\) абалына өтүү ыктымалдыгынын оң болушу оптималдуу топтоо саясатында критикалык чек түзөт. Теорема 3.1дин негизги абалында мындай төмөн карай тобокелдиктен качуу өтүүсү мүмкүн болуп, келечектеги дисконттолгон кирешелүүлүк нөлдөн айырмалуу мааниге ээ боло алса:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w}=0 \]
жыйынтыгы алынат.
Бул жердеги “төмөн карай” деген сөз экономикалык шарттардын начарлашын эмес, \(\gamma\)нын төмөндөшүн, башкача айтканда адамдын келечекте тобокелдиктен азыраак качкан абалга өтүшүн билдирет.
Бул механизм эмне үчүн классикалык сактык топтоодон айырмаланат?
Классикалык сактык топтоо келечекте ресурстар азайып кетүү тобокелдигине каршы байлык кармаса, бул изилдөөдөгү жаңы механизм келечектеги артыкчылык абалынын өзгөрүшүнө байланыштуу ошол эле байлыктын келечекте башка керектөө баалуулугуна ээ болушуна таянат; ошондуктан байлык абдан жогору болсо да механизм сөзсүз жок болуп кетпейт.
Төмөн карай өтүү жок болсо эмне болот?
Изилдөөнүн маанилүү жактарынын бири — нөл MPC жыйынтыгын гана көрсөтпөстөн, төмөн карай тобокелдиктен качуу өтүүсү жок болгондо ар башка асимптотикалык режимдерди да мүнөздөшү.
Келечекте тобокелдиктен качуу сөзсүз өссө, модель эмнени божомолдойт?
Эгер бир абалдан кийинки мезгилде тобокелдиктен качуунун жогоруураак абалдарына гана өтүү мүмкүн болуп, кирешелүүлүк оң төмөнкү чекке ээ болсо, модель асимптотикалык MPC бирге жакындашы мүмкүн экенин жана оптималдуу керектөө функциясы байлыкка карата ойуктук касиетин жоготушу мүмкүн экенин көрсөтөт.
Теорема 3.3тө учурдагы абалдан тең же төмөн тобокелдиктен качуу абалына өтүү жок болгон катуу жогору-өтүү режиминде:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w}=1. \]
Бул учурда келечектеги “мен” көбүрөөк тобокелдиктен качат деп күтүлгөндүктөн, бүгүнкү чечим кабыл алуучунун кошумча байлыкты келечекке өткөрүүсүнүн чектик баасы жогорку байлыкта азаят. Жыйынтык нөл MPC режиминин толук тескериси.
Мындан тышкары, изилдөө ушул шарттарда оптималдуу керектөө функциясы байлыкка карата ойук боло албай турганын көрсөтөт. Бул классикалык HARA/CRRA топтоо адабиятында кеңири тараган керектөө функциясынын ойуктук интуициясы өзгөрмө тобокелдик артыкчылыктарынын шартында бузулушу мүмкүн экенин билдирет.
Тобокелдиктен качуу толугу менен туруктуу болсо
Учурдагы тобокелдиктен качуу абалы сиңирүүчү абал, башкача айтканда \(\bar p_{ii}=1\) болсо, тобокелдик артыкчылыгы динамикасынын жаңы механизми өчөт. Теорема 3.4 боюнча тиешелүү спектралдык радиус шарты \(r(G_i)<1\) болсо, асимптотикалык MPC нөлдөн чоң мааниге жакындайт:
\[ \lim_{w\rightarrow\infty} \frac{c^*(w,z_{ij})}{w} = x_i^*(\tilde z_j)^{-1/\gamma_i} >0. \]
Бул режимде узак мөөнөттүү керектөө жүрүм-туруму кайрадан дисконттоо, кирешелүүлүк жана учурдагы тобокелдиктен качуу деңгээлинин өз ара аракетине көз каранды болот.
Толук эмес, бирок жогору багытталган туруктуулук
\(0<\bar p_{ii}<1\) болуп, төмөн карай тобокелдиктен качуу өтүүлөрү жок жана кирешелүүлүк менен киреше оң төмөнкү чектерге ээ болгон аралык режимде да изилдөө оң асимптотикалык MPC алат. Теорема 3.5 бул жыйынтыкты далилдөө үчүн тобокелдик мамилелерине жараша оптималдуу керектөөнүн параметрдик монотондуулугун колдонгон татаалыраак далилди иштеп чыгат.
Асимптотикалык топтоо чени
Изилдөө топтоо ченин таза нарктын өзгөрүшүнүн капиталдык жоготууларды эсепке албаган жалпы кирешеге катышы катары аныктайт. Теңдеме (17)ге алып барган туюнтма:
\[ s_{t+1} = 1- \frac{ (R_{t+1}-1)^-(1-c_t/w_t)+c_t/w_t }{ (R_{t+1}-1)^+(1-c_t/w_t)+Y_{t+1}/w_t }, \]
бул жерде:
\[ x^+=\max\{x,0\}, \qquad x^-=-\min\{x,0\}. \]
Байлык чексиздикке умтулганда асимптотикалык MPC \(\bar c\) болсун:
\[ \bar{s} = 1- \frac{ (\hat R-1)^-(1-\bar c)+\bar c }{ (\hat R-1)^+(1-\bar c) }. \]
Бул теңдеме изилдөөнүн борборундагы байланышты түз көрсөтөт. Эгер дүң кирешелүүлүк \(R>1\) жана \(\bar c=0\) болсо:
\[ \bar s=1. \]
Башкача айтканда, моделдин асимптотикалык топтоо чени %100. Бул реалдуу үй чарба үчүн кыска же орто мөөнөттүү байкалган топтоо чени эмес экенин өзгөчө белгилөө керек; бул байлык чексиздикке умтулгандагы моделдик чек.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Теориялык чечүү стратегиясы
Изилдөө адегенде жалпы динамикалык топтоо маселесинде оптималдуу саясаттын бар болушун, жалгыздыгын жана эсептелүү мүмкүнчүлүгүн негиздейт. Бул үчүн ылайыктуу керектөө саясаттарынан турган функциялар мейкиндиги аныкталат, чектик пайдалуулуктун айырмасына негизделген метрика колдонулат жана убакыттык-итерация операторунун жалгыз туруктуу чекитке жакындаары көрсөтүлөт. Андан кийин абалга көз каранды CRRA артыкчылыгы колдонулуп, тобокелдиктен качуу өтүүлөрүнүн жогорку байлыктагы керектөө катышына тийгизген таасири аналитикалык түрдө изилденет.
| Тобокелдик артыкчылыгынын режими | Негизги шарт | Асимптотикалык MPC | Илимий чечмелөө |
|---|---|---|---|
| Тобокелдиктен качуунун төмөнүрөөк абалына өтүү мүмкүн | Төмөн карай өтүү ыктымалдыгы оң жана келечектеги дисконттолгон кирешелүүлүк оң боло алат | \(0\) | Байлыкты келечекке өткөрүү мотиви жогорку байлыкта да уланат. |
| Жалпыланган спектралдык чек режими | \(G_i\) редукцияланбайт жана \(r(G_i)\geq1\) | \(0\) | Төмөн карай өтүүсүз да өзгөчө спектралдык режимде нөл MPC пайда болушу мүмкүн. |
| Кийинки мезгилде сөзсүз жогорураак тобокелдиктен качуу | Тең же төмөн тобокелдиктен качуу абалына өтүү жок; \(R\) оң төмөнкү чекке ээ | \(1\) | Жогорку байлыкта кошумча байлыкты келечекке өткөрүүнүн чектик баасы жоголот. |
| Тобокелдиктен качуу абалы толук туруктуу | \(\bar p_{ii}=1\), \(r(G_i)<1\) | \((0,1]\) | Тобокелдик артыкчылыгынын өзгөрүү механизми жабылат; кирешелүүлүк, дисконттоо жана учурдагы артыкчылык аныктоочу болот. |
| Төмөн өтүүсүз толук эмес туруктуулук | \(0<\bar p_{ii}<1\), \(r(G_i)<1\), \(R\) жана \(Y\) оң төмөнкү чектерге ээ | \((0,1]\) | Оң ички асимптотикалык MPC режими пайда болот. |
Сандык модель кантип курулат?
Теориялык жыйынтыктардын экономикалык интуициясын көрсөтүү үчүн изилдөө жылдык жыштыкта сандык модель курат. Дисконттоо фактору жана дүң актив кирешелүүлүгү бул эксперименттерде туруктуу кармалып, тобокелдиктен качуу коэффициенти дискреттештирилген AR(1) процессин ээрчийт:
\[ \gamma_{t+1} = \mu_\gamma(1-\rho_\gamma) + \rho_\gamma\gamma_t + \sigma_\gamma \sqrt{1-\rho_\gamma^2}\, \varepsilon^\gamma_{t+1}, \qquad \varepsilon^\gamma_t\overset{iid}{\sim}N(0,1). \]
Модель Carrollдун эндогендик grid ыкмасы менен чечилет. Негизги сандык параметрлер төмөнкүчө:
| Параметр | Маани | Ролу |
|---|---|---|
| \(\beta\) | 0,95 | Жылдык дисконттоо фактору |
| \(R\) | 1,02 | Байлыктын дүң кирешелүүлүгү |
| \(\rho_\gamma\) | 0,6 | Негизги тобокелдиктен качуу процессинин туруктуулугу |
| \(\mu_\gamma\) | 4 | Тобокелдиктен качуу процессинин орточо деңгээли |
| \(\sigma_\gamma\) | 1 | Тобокелдиктен качуу шогунун масштабы |
| \(\gamma_{\min},\gamma_{\mathrm{med}},\gamma_{\max}\) | 1, 4, 7 | Колдонулган тобокелдиктен качуу аралыгы |
Үч абалдуу тобокелдиктен качуу процесси
Асимптотикалык топтоону салыштырууда \(\gamma_t\in\{1,4,7\}\) боло турган үч абалдуу Markov чынжыры колдонулат:
\[ \bar P= \begin{bmatrix} 0.6416 & 0.3538 & 0.0001\\ 0.0303 & 0.9392 & 0.0305\\ 0.0001 & 0.3538 & 0.6461 \end{bmatrix}. \]
Орто абалда \(\gamma=4\) бойдон калуу ыктымалдыгы %93,92. Ошого карабастан, кийинки мезгилде тобокелдиктен качуунун төмөнкү \(\gamma=1\) абалына өтүү ыктымалдыгы болгону %3,03 болушунун өзү моделдин асимптотикалык жүрүм-турумун өзгөртүү үчүн жетиштүү.
Туруктуу жана стохастикалык тобокелдиктен качууну салыштыруу
Булактагы 1-сүрөт жана 2-сүрөт учурдагы тобокелдиктен качуу коэффициенти эки моделде тең \(\gamma=4\) болгондо туруктуу-CRRA моделин стохастикалык тобокелдиктен качуу модели менен салыштырат. Учурдагы артыкчылык бирдей болгону менен, келечекте тобокелдик артыкчылыгы өзгөрүшү мүмкүн экени стохастикалык моделде керектөөнү олуттуу төмөндөтөт.
| Модель | Асимптотикалык керектөө/MPC жүрүм-туруму | Асимптотикалык топтоо чени |
|---|---|---|
| Туруктуу CRRA, \(\gamma=4\) | \(1-(\beta R^{1-\gamma})^{1/\gamma}=0.0273\) | −%40,31 |
| Стохастикалык тобокелдиктен качуу | \(0\) | %100 |
Бул салыштыруудагы %100 маани моделдин жогорку-байлык чеги. Ошол сыяктуу туруктуу CRRA моделиндеги −%40,31 да чектүү байлыктагы бардык үй чарбалары үчүн байкалган чен эмес, тиешелүү калибрлөөнүн теориялык асимптотикалык жыйынтыгы.
Импульс-жооп талдоосу
Изилдөө сызыктуу эмес модель динамикасын талдоо үчүн Koop, Pesaran жана Potter ыкмасын ээрчиген абалга көз каранды импульс-жооп функцияларын колдонот. Максат — тобокелдиктен качууга келген шок керектөөгө, топтоо ченине жана керектөөнүн өзгөрмөлүүлүгүнө убакыт ичинде кандай тараларын көрүү.
Бул бөлүмдө эмгек кирешеси:
\[ \log Y_t=\eta_t+\nu_t, \qquad \nu_t\sim N(0,\sigma_\nu^2), \]
\[ \eta_{t+1} = \rho_\eta\eta_t+\varepsilon^\eta_t, \qquad \varepsilon^\eta_t\sim N(0,\sigma_\eta^2) \]
түрүндө моделденет. Колдонулган киреше параметрлери \(\rho_\eta=0.9735\), \(\sigma_\eta=0.1272\) жана \(\sigma_\nu=0.2102\); булак алар Landerдин PSID 1970–2012 баалоолоруна негизделгенин көрсөтөт.
Сандык тактык үчүн тобокелдиктен качуу процесси 121 абалдуу Markov чынжырына, туруктуу киреше компоненти 5 абалга дискреттештирилет; убактылуу киреше шогу боюнча күтүүлөр 7 чекиттүү Gauss–Hermite квадратурасы менен эсептелет.
Байлык деңгээли шоктун таасирин кантип өзгөртөт?
Баштапкы тобокелдиктен качуу \(\gamma_{t-1}=4\) жана шоктун туруктуулугу \(\rho_\gamma=0.7\) болгондо бир бирдик оң тобокелдиктен качуу шогу үчүн булак төмөнкү биринчи мезгилдик жоопторду билдирет:
| Баштапкы байлык \(w_{t-1}\) | Керектөө жообу | Топтоо ченинин жообу | Болжолдуу таасир узактыгы |
|---|---|---|---|
| 5 | −%4,67 | +%5,81 | Керектөөдө болжол менен 2–6 жыл; топтоодо болжол менен 4–8 жылдык диапазондун төмөнкү чети |
| 10 | −%7,89 | +%10,15 | Орточо өлчөмдөгү жана туруктуу жооп |
| 50 | −%20,23 | +%28,05 | Керектөөдө болжол менен 2–6 жыл; топтоодо болжол менен 4–8 жылдык диапазондогу туруктуураак жооп |
Байлык өскөн сайын керектөө жообу менен топтоонун ыңгайлашуусу кыйла күчөшү — маанилүү сызыктуу эмес жыйынтык. Изилдөөнүн чечмелөөсү боюнча, байлыгы төмөн үй чарбаларынын топтоону өзгөртүү мүмкүнчүлүгү чектелүү, ал эми байлыгы жогору үй чарбалары ресурстарды убакыттар аралык бөлүштүрүүнү кыйла чоң өлчөмдө өзгөртө алат.
Баштапкы тобокелдиктен качуу деңгээли да жыйынтыкты өзгөртөт
Баштапкы байлык \(w_{t-1}=10\) деңгээлинде кармалганда ошол эле бир бирдик шоктун таасири учурдагы тобокелдиктен качуу деңгээлине жараша кескин айырмаланат.
| Баштапкы \(\gamma_{t-1}\) | Керектөө жообу | Топтоо ченинин жообу |
|---|---|---|
| 6 — жогорку тобокелдиктен качуу | −%4,84 | +%5,53 |
| 1 — төмөн тобокелдиктен качуу | −%19,26 | +%32,21 |
Баштапкы тобокелдиктен качуу төмөн болгондо ошол эле чоңдуктагы оң шок учурдагы артыкчылык абалына салыштырганда кыйла чоң өзгөрүү жаратат. Ошондуктан модель керектөөнүн кескин төмөндөшүн жана топтоонун көбүрөөк өсүшүн берет.
Шоктун туруктуулугу
\(\rho_\gamma\) жогорулаганда тобокелдиктен качуу шогунун узагыраак созулушу күтүлөт. Булакта \(\rho_\gamma=0.3\), \(0.5\) жана \(0.7\) салыштырылат. Жогорку туруктуулук керектөөнүн төмөндөшүн күчөтүп жана узартып, топтоонун өсүшүн да туруктуураак кылат. Керектөөнүн өзгөрмөлүүлүгүнүн азайышы да даана көрүнөт.
Мунун экономикалык мааниси — убактылуу көрүнгөн тобокелдик артыкчылыгынын өзгөрүүсү туруктуураак болгон сайын чечим кабыл алуучу аны дээрлик туруктуу артыкчылык режими катары баалайт. Натыйжада бүгүнкү керектөө-топтоо планы күчтүүрөөк кайра оптималдаштырылат.
Изилдөө колдогон жана түздөн-түз колдобогон чечмелөөлөр
| Изилдөө колдойт | Изилдөө түздөн-түз колдобойт |
|---|---|
| Стохастикалык тобокелдик артыкчылыктары оптималдуу топтоо саясатынын жогорку-байлык чегин түп-тамырынан өзгөртө алат. | Бардык реалдуу бай үй чарбалары дал ушул механизмден улам жогорку топтоо кылат деген жыйынтык. |
| Тобокелдиктен качуунун төмөнүрөөк абалына өтүү мүмкүнчүлүгү белгилүү жалпы шарттарда нөл асимптотикалык MPC жаратат. | Ар бир чектүү байлык деңгээлинде MPC нөл болушу. |
| Оң кирешелүүлүк менен коштолгон нөл асимптотикалык MPC модель чегинде %100 топтоо ченине туура келет. | Реалдуу үй чарбалар байкалган кирешесинин иш жүзүндө %100үн топтойт деген доомат. |
| Тобокелдик артыкчылыгынын шоктору сандык моделде керектөө менен топтоодо туруктуу, абалга көз каранды жоопторду жаратышы мүмкүн. | Тобокелдик артыкчылыгы шокторунун реалдуу маалыматтардагы себептик өлчөмү дал ушул сандарга барабар деген доомат. |
| Механизм байлык бөлүштүрүлүшүн түшүнүүгө жаңы канал сунуш кылат. | Изилдөө байлык теңсиздигинин баарын же жалпы тең салмактагы бөлүштүрүүнү түздөн-түз моделдейт деген пикир. |
Негизги чектөөлөр
Изилдөө математикалык жактан күчтүү теориялык механизмди жана анын сандык мисалдарын сунуш кылат; бирок бай үй чарбаларынын тобокелдик артыкчылыгы боюнча өтүү матрицасын түздөн-түз микромаалыматтардан баалабайт. Сандык эксперименттерде колдонулган тобокелдиктен качуу процесси калибрленет жана киреше процессинин айрым параметрлери мурунку PSID негизиндеги изилдөөдөн алынат. Ошондуктан сандык бөлүк механизмди жана өлчөмдү көрсөтүү болуп саналат; өз алдынча эмпирикалык себептүүлүк тести эмес.
Авторлор байлык теңсиздигин ачык моделдебегенин да белгилешет. Жыйынтыктар байлык бөлүштүрүлүшү үчүн потенциалдуу маанилүү канал көрсөтсө да, жалпы тең салмак, муундар аралык өткөрүү, ишкердик, салык системасы, гетерогендүү инвестиция мүмкүнчүлүктөрү же байлыктын бүтүндөй бөлүштүрүлүшүн бирге чечкен теңсиздик модели бул изилдөөнүн темасы эмес.
Изилдөө ошондой эле 26-июнь 2026-жылдагы preprint. Математикалык жыйынтыктар кеңири далилдер менен колдоого алынганы менен, булак версиясы рецензиядан өткөн акыркы журналдык макала эмес. Жыйынтыктарды чечмелөөдө бул статус сакталууга тийиш.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: A Theory of Saving under Risk Preference Dynamics.
Авторлор: Qingyin Ma; Xinxi Song; Alexis Akira Toda.
Дата: 26-июнь 2026.
Булак түрү: Теориялык жана сандык динамикалык макроэкономика/топтоо изилдөөсү; preprint изилдөө макаласы.
Рецензия статусу: Жүктөлгөн PDF ачык түрдө “This preprint research paper has not been peer reviewed” деген билдирүүнү камтыйт.
Платформа: SSRN.
SSRN каттоо номери: 7001311.
DOI: 10.2139/ssrn.7001311. DOI маалыматы учурдагы SSRN библиографиялык жазуусунан текшерилген; жүктөлгөн PDFтин негизги бетинде DOI көрсөтүлгөн эмес.
PDFтеги мекемелер: Qingyin Ma жана Xinxi Song — ISEM, Capital University of Economics and Business; Alexis Akira Toda — Department of Economics, Emory University.
Библиографиялык жазуудагы айырма: Учурдагы SSRN жазуусу Alexis Akira Todaны University of California, San Diego, Department of Economics менен көрсөтөт. Ошондуктан Verianla текстинде булак PDFтеги аффилиация менен учурдагы платформа жазуусу аралаштырылган эмес.
Байланыш автору: Учурдагы SSRN жазуусунда Qingyin Ma “Contact Author” катары көрсөтүлөт.
Каржылоо: Qingyin Ma ыраазычылык бөлүмүндө National Natural Science Foundation of China — NSFC No. 72573111 колдоосун билдирет.
Маалыматтардын жеткиликтүүлүгү: PDFте өзүнчө “Data Availability” билдирүүсү жок. Изилдөөнүн негизги салымы теориялык. Сандык бөлүк модель калибрлөөсүнө жана симуляцияларга таянат; киреше процессинин айрым параметрлери Lander (2024) тарабынан берилген PSID 1970–2012 баалоолорунан алынган.
Кызыкчылыктардын кагылышы: Жүктөлгөн PDFте кызыкчылыктардын кагылышы жөнүндө өзүнчө билдирүү табылган эмес; мындан “кызыкчылыктардын кагылышы жок” деген жыйынтык чыгарылган эмес.
Лицензия: Жүктөлгөн PDFте Creative Commons же ага тең ачык кайра пайдалануу лицензиясы көрсөтүлгөн эмес. Ошондуктан Verianla көрсөтүүсүндө булак фигураларын сөзмө-сөз көчүрүүнүн ордуна илимий байланыштар текст жана оригиналдуу таблицалар менен кайра берилген.
Негизги ыкма: Абалга көз каранды артыкчылык шокторун камтыган чексиз горизонттуу оптималдуу топтоо маселеси; Markov абал процесстери; убакыттык-итерация оператору; туруктуу чекит жана спектралдык радиус талдоосу; абалга көз каранды CRRA артыкчылыктары; асимптотикалык MPC талдоосу; эндогендик grid ыкмасы; Tauchen дискреттештирүүсү; абалга көз каранды жалпыланган импульс-жооп функциялары.
Илимий чечмелөөнүн чеги: Изилдөөнүн нөл MPC жана %100 топтоо жыйынтыктары \(w\rightarrow\infty\) асимптотикалык чектер. Аларды чектүү байлыкка ээ реалдуу үй чарбаларынын байкалган жүрүм-туруму катары түз чечмелөөгө болбойт. Сандык талдоо механизмди көрсөтөт, бирок тобокелдик артыкчылыгы шокторунун реалдуу дүйнөдөгү себептик таасирин түздөн-түз баалаган микроэконометрикалык изилдөө эмес.
Визуалды кайра түзүү: Булактагы 1-таблицанын асимптотикалык режим логикасы жана булакта ачык билдирилген сандык маанилер оригиналдуу Verianla таблицаларына айландырылышы мүмкүн. 1–3-сүрөттөрдөгү үзгүлтүксүз ийри сызыктардын чийки маалымат чекиттери PDFте берилбегендиктен, толук сандык кайра чийүү оригиналдуу эсептөө коду же маалымат алынганда гана source-faithful түрдө аткарылышы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген